
Tesla, 2. Quartal 2026: Vorstellung der „Optimus Academy“ – Investitionen in Robotik verändern die Bilanzstruktur
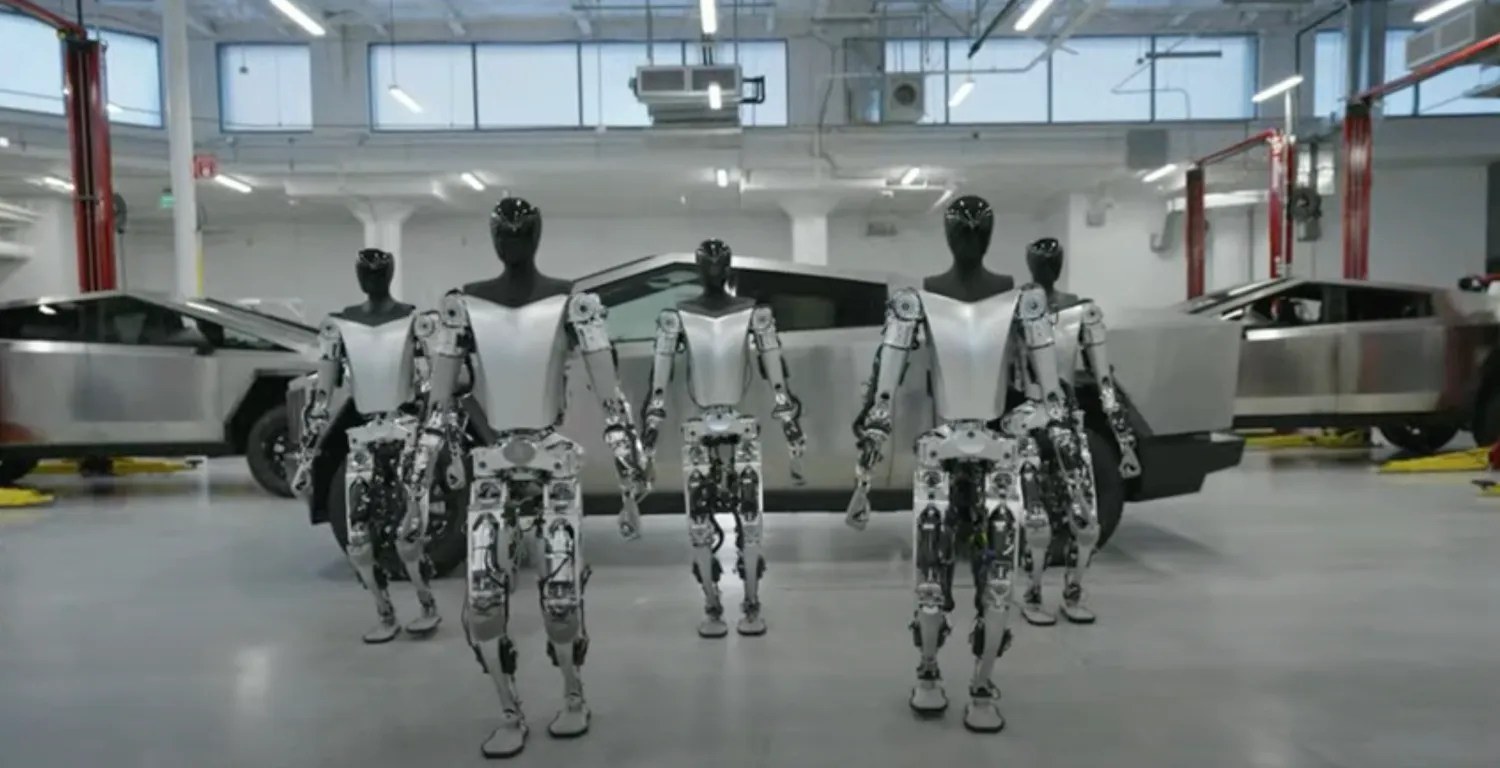
Die Ergebnisse von Tesla für das zweite Quartal bestätigten erneut, dass die Produktion von Optimus in Fremont planmäßig noch in diesem Jahr anlaufen wird, und gaben die Einrichtung einer neuen internen „Optimus Academy“ bekannt, in der die ersten Serienmodelle zu Schulungszwecken zum Einsatz kommen sollen. Die Investitionsausgaben stiegen um 142 Prozent, da der Investitionsschwerpunkt zunehmend auf Roboter, Infrastruktur für künstliche Intelligenz und autonome Fahrzeuge verlagert wird.
Was hat Tesla in seinem Ergebnisbericht zum zweiten Quartal 2026 über Optimus bekannt gegeben?
Tesla bekräftigte am 22. Juli 2026, dass die Produktion des humanoiden Roboters Optimus in seinem Werk in Fremont, Kalifornien, planmäßig noch in diesem Jahr anlaufen wird, und gab bekannt, dass die ersten Einheiten nicht an externe Kunden, sondern an eine neue interne „Optimus Academy“ zur Erfassung von Trainingsdaten geliefert werden. Die Investitionsausgaben stiegen um 142 Prozent auf 5,8 Milliarden US-Dollar, wobei Vorstandsvorsitzender Elon Musk darauf hinwies, dass der Produktionsanlauf zunächst langsam verlaufen werde.
Der Produktionszeitplan selbst ist nicht neu; Tesla hatte den Starttermin in Fremont bereits Anfang des Jahres bekannt gegeben, nachdem die ehemaligen Produktionslinien für das Model S und das Model X umgerüstet worden waren. Die Ergebnisse des zweiten Quartals enthalten jedoch zwei wirklich neue Informationen: das „Optimus Academy“-Programm sowie eine Reihe von Finanzkennzahlen, die verdeutlichen, in welchem Maße der Ausbau im Bereich Roboter und künstliche Intelligenz mittlerweile die Kapitalallokation von Tesla dominiert. Das Unternehmen meldete einen Umsatz von Das Unternehmen meldete einen Umsatz von US Das Unternehmen meldete einen Umsatz von US 28,2 Milliarden, was über den Konsensschätzungen lag, einen bereinigten Gewinn von US 0,33 pro Aktie, der unter den Konsensschätzungen lag, sowie vierteljährliche Investitionsausgaben in Höhe von US 5,8 Milliarden, was einem Anstieg von 142 Prozent gegenüber dem Vorjahr entspricht; ein Großteil davon floss in die Optimus-Produktionslinien, Rechenzentren für künstliche Intelligenz sowie den Ausbau des Cybercab-Programms. Musk verband seine bekannte Behauptung, dass Optimus das größte Produkt in der Geschichte von Tesla werden könnte, mit einer ungewöhnlich konkreten Warnung: Da für viele Optimus-Komponenten noch keine etablierte Lieferkette existiert, wird die Produktionskurve zunächst flach verlaufen und länger flach bleiben, als Optimisten erwarten.
Das „Academy“-Modell und der Datenengpass
Die Bekanntgabe zum „Academy“-Modell ist der operativ bedeutendste Satz in der Pressemitteilung. Humanoide Roboter werden nicht erst durch ihre Montage nutzbar; sie werden erst durch ihr Training einsatzfähig, und indem die erste Produktionskohorte in ein internes
Mit diesem Programm zur Datengenerierung räumt Tesla ein, dass sich der Engpass vom Maschinenbau hin zu erlernten Kompetenzen verlagert hat. Stellen Sie sich das so vor, als würde man zuerst eine Schule eröffnen, bevor man ein Geschäft eröffnet: Die ersten Roboter, die das Werk in Fremont verlassen, werden nicht verkauft, sondern üben Aufgaben wiederholt, während jeder Gelenkwinkel, jeder Kamerabildausschnitt und jeder Kraftmesswert aufgezeichnet wird; diese Aufzeichnungen dienen als Lernmaterial, das jede nachfolgende Softwareversion leistungsfähiger macht. Erst wenn die „Absolventen“ nachweislich kompetent sind, wird das „Geschäft“ eröffnet.In der Praxis läuft eine Roboter-Ausbildungsakademie in drei ineinandergreifenden Schleifen ab. Fernsteuerung und die Erfassung von Demonstrationen liefern die Datensätze, die das imitatives Lernen verarbeitet: Menschliche Bediener führen Roboter durch Haushalts- und Industrieaufgaben, während jeder Gelenkwinkel, jedes Kamerabild und jeder Kraftmesswert aufgezeichnet wird. Autonomes Üben unter Aufsicht erzeugt die Fehlerfälle, die für das Training robuster Verhaltensregeln von unverhältnismäßig großem Wert sind, da Roboter, die Aufgaben selbstständig ausführen, während Sicherheitsbeobachter eingreifen, genau jene Fehlerverteilung erzeugen, die ein Modell widerstandsfähiger macht. Regressionstests der Roboterflotte zwingen jeden neuen Software-Build dazu, vor einer breiteren Freigabe nachzuweisen, dass er zuvor beherrschte Fähigkeiten bei Dutzenden von Robotern nicht beeinträchtigt hat – das robotische Äquivalent zu den Validierungsflotten, die Tesla für das „Full Self-Driving“ betreibt. Dieser Ansatz spiegelt die Infrastruktur wider, die chinesische Entwickler öffentlich aufgebaut haben: Chinas Nationales Zentrum für humanoide Robotik betreibt in Shanghai zu genau diesem Zweck reale Trainingsgelände, und AgiBot betreibt große Datenerfassungsanlagen, in denen Fernbediener Manipulationsdemonstrationen im industriellen Maßstab generieren. Die Besetzung dieser Kreisläufe ist arbeitsintensiv, was die Academy zudem zu einem stillen Einstellungssignal macht; der Bereich „Roboter-Datenbetrieb“ entwickelt sich zu einer eigenständigen Berufsgruppe, und Tesla institutionalisiert diesen Bereich nun in Fremont.
Die Lieferketten-Einsicht hinter der flachen Kurve
Musks zurückhaltende Produktionsprognose bringt die öffentliche Haltung von Tesla mit den Signalen in Einklang, die die Zulieferer das ganze Jahr über ausgesendet haben. Präzisionsaktuatoren, geschickte Greifer und Gelenkmotoren mit hoher Drehmomentdichte werden derzeit in Mengen hergestellt, die für Forschungsprogramme und Pilotflotten geeignet sind, nicht jedoch für die Serienfertigung im Automobilbereich. Lieferanten von Harmonic-Antrieben, Hersteller von Kugelumlaufspindeln und Produzenten von Seltenerdmotoren geben durchweg Lieferzeiten von mehreren Quartalen für nennenswerte Stückzahlen an. Der Aspekt der Seltenen Erden birgt zudem eine zusätzliche geopolitische Komponente, da China die Verarbeitung der Magnetmaterialien dominiert, die für Robotergelenke mit hohem Drehmoment benötigt werden, und die Exportgenehmigungen in diesem Zyklus bereits einmal verschärft wurden. Ein in Fremont geplantes Humanoid-Programm ist daher von den Lieferrisiken in Baotou betroffen, und Teslas Aussage bezüglich der „flachen Kurve“ ist zum Teil ein Eingeständnis dieser Abhängigkeit. Teslas Eingeständnis, dass das Unternehmen eine Lieferkette praktisch erst aufbauen muss, anstatt sie zu beschaffen, ist die offenherzigste Stellungnahme, die ein westlicher Hersteller humanoider Roboter jemals zum Skalierungsproblem abgegeben hat, und sie unterscheidet sich wesentlich von der Rhetorik früherer Ankündigungen, die von einer Million Einheiten pro Jahr sprachen. Für Zulieferer ist das Eingeständnis der flachen Kurve ein Nachfragesignal, auf das es sich zu planen lohnt, denn die Lieferkette für Aktuatoren und Hände in humanoider Qualität wird von demjenigen aufgebaut werden, der in den nächsten vier Quartalen Kapazitäten bereitstellt.
Der finanzielle Rahmen rund um die Roboter-Wette
Die Zahlen verdeutlichen das Engagement im Bereich Robotik. Tesla lieferte im Quartal 480.126 Fahrzeuge aus, was einem Anstieg von 25 Prozent gegenüber dem Vorjahr entspricht, und installierte Energiespeicher mit einer Kapazität von 13,5 Gigawattstunden. Der freie Cashflow war mit minus 1,09 Milliarden US-Dollar negativ – deutlich besser als die von Analysten befürchteten minus 3,64 Milliarden US-Dollar –, doch das Unternehmen gibt derzeit in einem Tempo aus, das es als seine größte Investitionsphase aller Zeiten bezeichnet. Etwa 0,22 US-Dollar des nach den allgemein anerkannten Rechnungslegungsgrundsätzen (GAAP) ausgewiesenen Gewinns je Aktie in Höhe von 0,32 US-Dollar stammten
aus einem nicht realisierten Gewinn in Höhe von 1 Milliarde US-Dollar aus Teslas Beteiligung an SpaceX, was bedeutet, dass die operative Kernrentabilität gerade dann unter Druck bleibt, wenn der Ausbau der Roboterflotte an Fahrt gewinnt. Das Robotaxi-Netzwerk wurde auf sieben Ballungsräume ausgeweitet, wobei der unbeaufsichtigte Betrieb in Austin, Miami, Orlando und Tampa bereits in Betrieb ist; die Zahl der Abonnements für „Full Self-Driving“ stieg um 56 Prozent auf 1,48 Millionen. Tesla finanziert sein Humanoid-Programm aus dem Fahrzeuggeschäft, dessen Margen unter Druck stehen, was den Druck erhöht, dass Optimus kommerzielle Meilensteine bereits innerhalb weniger Jahre und nicht erst in einem Jahrzehnt erreicht.Eine weitere Information rundet das Bild ab: Musk deutete an, dass der Standort von „Terafab“, einem Halbleiterfertigungsprojekt unter Beteiligung von SpaceX und Intel, bald bekannt gegeben werde. Sollte Tesla letztendlich die Versorgung mit hochmodernen Chips für seine Programme im Bereich künstliche Intelligenz und Robotik kontrollieren, würde die These der vertikalen Integration eine Ebene tiefer reichen, als es bisher irgendein Wettbewerber versucht hat – von den Aktuatoren des Roboters bis hin zum Silizium, das sein „Gehirn“ steuert. Dies würde das Optimus-Programm zudem vor den Kämpfen um Rechenressourcen schützen, die derzeit jedes Unternehmen im Bereich der künstlichen Intelligenz ausfechten, da eine Roboterflotte, die kontinuierlich lernt, Trainingskapazitäten auf unbestimmte Zeit und nicht nur episodisch beansprucht.
Teslas Position im globalen Humanoid-Bereich
Ein Produktionsstart Ende 2026 platziert Tesla eher im Mittelfeld der globalen Konkurrenz als an deren Spitze. In China vertreibt Unitree Robotics bereits humanoide Roboter im kommerziellen Maßstab und erhielt am 2. Juli die Genehmigung für eine Notierung am Shanghai STAR Market. AgiBot hat Tausende von Einheiten aus seinen verschiedenen Produktfamilien ausgeliefert, und UBTECH hat Walker-Aufträge im Wert von mehreren hundert Millionen RMB von Industriekunden verbucht. In den Vereinigten Staaten verzeichnet Figure AI eine wachsende Flotte bei Logistikkunden, und Agility Robotics betreibt Digit-Einsätze bei Unternehmenskunden wie beispielsweise Schaeffler. Was unterscheidet
Bei Tesla geht es nicht um den Zeitplan, sondern um die Tiefe der Integration: Das Unternehmen kontrolliert das Werk, in dem die Roboter zum Einsatz kommen werden, die Lieferkette für Batterien und Motoren, die Infrastruktur für das Training künstlicher Intelligenz sowie die Fahrzeugflotte, deren Datenpipeline aus der Praxis es nachbilden will, um sie zu nutzen. Kein Wettbewerber verfügt über diesen vollständigen Stack, und die Zahlen für das zweite Quartal zeigen, dass Tesla so viel investiert, als wolle es diesen Zustand aufrechterhalten.Die Frage nach der Rechenschaftspflicht, die Käufer offen halten sollten
Ein weit verbreitetes Missverständnis in der Berichterstattung über humanoide Roboter ist, dass der interne Einsatz als kommerzieller Beweis gilt. Wenn ein Unternehmen Roboter an externe Kunden verkauft, kommen die Wirtschaftlichkeit pro Einheit, die Betriebszeit und die Aufgabenabschlussraten in Verträgen und Abwanderungsraten zum Vorschein; wenn Roboter hingegen ausschließlich in den Fabriken und Schulungszentren ihres Herstellers zum Einsatz kommen, werden alle Kennzahlen selbst angegeben und alle Zeitpläne sind dehnbar. Tesla hat seine Optimus-Ziele bereits zuvor verschoben, und die Umstellung vom Verkauf von Robotern auf deren Ausbildung – so technisch fundiert sie auch sein mag – verschiebt zudem den Zeitpunkt der externen Rechenschaftspflicht. Beschaffungsteams, die ihre Planung auf die Verfügbarkeit von Humanoiden in den Jahren 2027 und 2028 ausrichten, sollten die Kapazitäten von Tesla als unbewiesen betrachten, bis Roboter in Einrichtungen zum Einsatz kommen, die nicht Tesla gehören, und Arbeiten verrichten, die nicht von Tesla kontrolliert werden.
Das tiefere Muster, das sich in diesem Quartal abzeichnet, ist, dass der Wettlauf um humanoide Roboter still und leise zu einem Datenwettlauf im Gewand der Fertigung geworden ist: Die Gewinner werden weniger dadurch bestimmt, wer Roboter am schnellsten zusammenbaut, als vielmehr dadurch, wer Roboter-Stunden am schnellsten in erlernte Fähigkeiten umwandelt. Für konkurrierende Hersteller humanoider Roboter legt die „Academy“-Strategie die Messlatte für die Trainingsinfrastruktur höher – ein Bereich, in dem chinesische staatliche Programme derzeit in größerem, sichtbarem Umfang agieren als jede westliche private Initiative. Für Investoren und industrielle Abnehmer bestätigt der Anstieg der Investitionsausgaben um 142 Prozent, dass physische künstliche Intelligenz zum Kern der Kapitalallokation von Tesla geworden ist und nicht mehr nur ein Nebenprojekt darstellt. Und für das Ökosystem der Zulieferer, von
Von Anbietern von Harmonic-Drive-Antrieben bis hin zu Spezialisten für „Dexterous Hand“-Technologie ist die Botschaft zweischneidig: Die Nachfrage seitens des kapitalstärksten westlichen Abnehmers ist bestätigt, doch der Anstieg wird langsamer verlaufen, als die Schlagzeilen der Jahre 2024 und 2025 vermuten ließen – was Lieferanten mit einem breit gefächerten Kundenstamm gegenüber jenen begünstigt, die alles auf ein einziges Vorzeigeprogramm setzen.Tesla hat sich selbst eine Frist gesetzt, die das Unternehmen nun öffentlich einhalten muss: Entweder werden in Fremont noch in diesem Jahr Optimus-Einheiten produziert, oder der Markt wird zu dem Schluss kommen, dass das anspruchsvollste Produkt, das Tesla je in Angriff genommen hat, schwieriger zu realisieren ist, als es selbst Musks zurückhaltende Prognosen zulassen. Diese Entwicklung bestätigt, dass sich der Schwerpunkt des Wettbewerbs im humanoiden Sektor von Produktionsankündigungen hin zur Trainingsinfrastruktur verlagert, wo erlernte Fähigkeiten – und nicht die Montagekapazität – das Tempo der Kommerzialisierung bestimmen.
Diese Analyse fasst Unternehmenserklärungen und öffentliche Marktaktivitäten zusammen.
Haftungsausschluss: Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine Anlage-, Rechts-, Sicherheits- oder Beschaffungsberatung dar. Leser sollten Spezifikationen, den Umfang der Zertifizierung, Preise, Verfügbarkeit, regulatorische Verpflichtungen und die betriebliche Eignung vor einer Entscheidung unabhängig bei den jeweiligen Lieferanten und Behörden überprüfen.











