
テスラ 2026年第2四半期:ロボット関連の設備投資が貸借対照表を再構築する中、「オプティマス・アカデミー」が発表される
テスラの第2四半期決算により、フリーモント工場でのオプティマスの生産が今年後半の予定通り進んでいることが再確認されたほか、初期生産分をトレーニング用に活用する新たな社内組織「オプティマス・アカデミー」の設立が明らかになった。ロボット、人工知能(AI)インフラ、自動運転車への投資が中心となるにつれ、設備投資額は142%急増した。
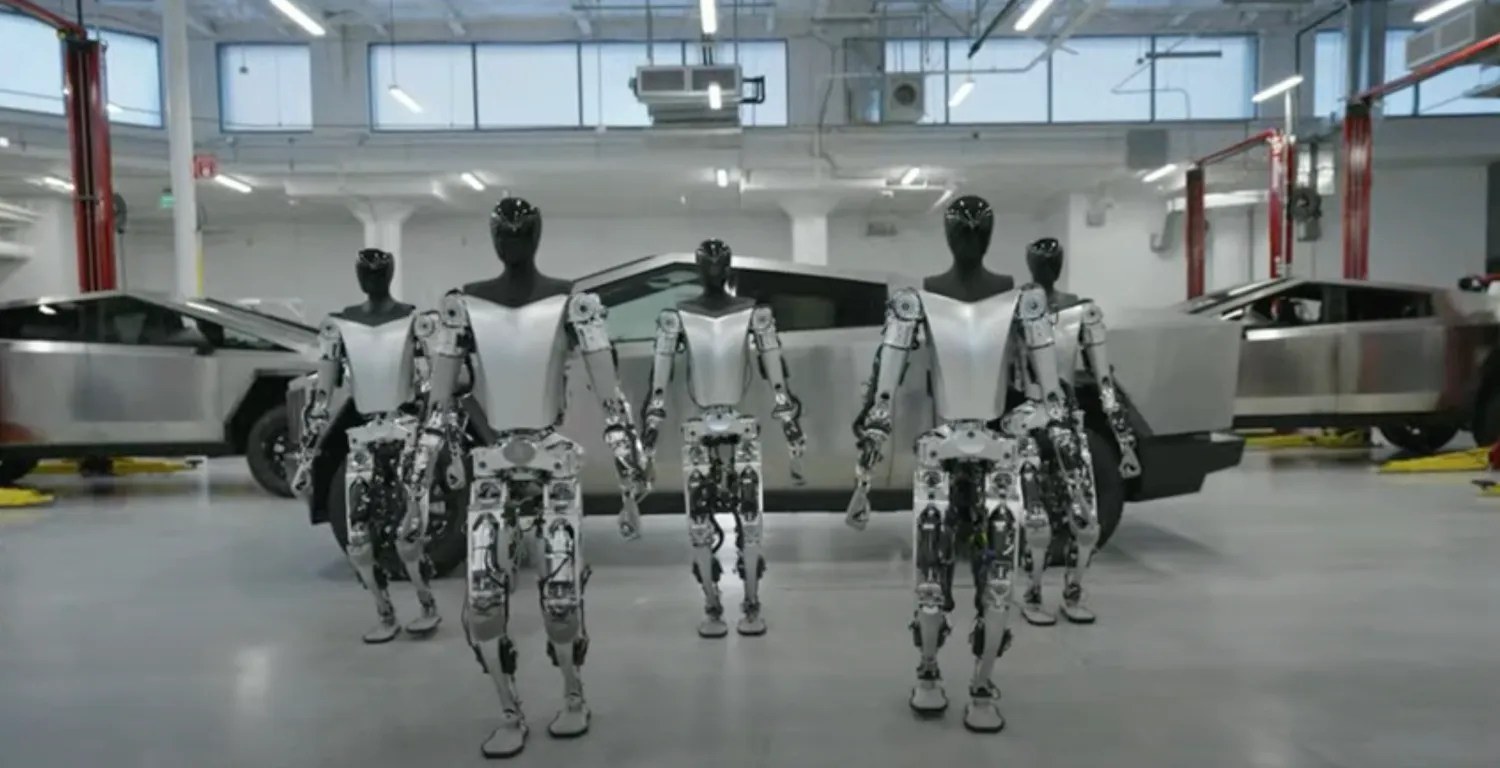
テスラは2026年第2四半期の決算発表で、オプティマスについて何を明らかにしたのか?
テスラは2026年7月22日、カリフォルニア州フリーモント工場におけるヒューマノイドロボット「オプティマス」の生産が今年後半の予定通り進んでいることを改めて確認するとともに、初期生産分は外部顧客向けではなく、トレーニング用データの収集を目的とした社内の新施設「オプティマス・アカデミー」に供給されることを明らかにした。 設備投資額は142%増の58億米ドルに急増したが、イーロン・マスク最高経営責任者(CEO)は、初期の生産拡大は緩やかなペースになると警告した。
生産スケジュール自体は目新しいものではない。テスラは今年初め、旧モデルSおよびモデルXの生産ラインを転換した後、フリーモント工場での生産開始日を公表していた。 第2四半期の決算で新たに明らかになったのは、「オプティマス・アカデミー」プログラムと、ロボットおよび人工知能(AI)関連の設備投資が、テスラの資本配分においていかに圧倒的な比重を占めるようになったかを示す一連の財務数値の2点である。 同社は、売上高が 同社は、売上高が 282億米ドルと市場予想を上回り、1株当たり調整後利益が0.33米ドルと市場予想を下回り、四半期の設備投資額が前年同期比142%増の58億米ドルとなったと報告した。その大部分は、オプティムスの生産ライン、 人工知能データセンター、およびサイバーキャブの量産体制の拡大に充てられた。マスク氏は、オプティマスがテスラ史上最大の製品になる可能性があるというお馴染みの主張に加え、異例に具体的な注意喚起を行った。多くのオプティマス部品には確立されたサプライチェーンが存在しないため、生産曲線は横ばいで始まり、楽観論者が予想するよりも長く横ばいの状態が続くだろう、と述べた。
「アカデミー・モデル」とデータのボトルネック
「アカデミー」に関する記述は、このプレスリリースの中で運用面において最も重要な一文である。ヒューマノイドロボットは、組み立てられただけでは役に立たない。訓練を受けて初めて有用となるものであり、最初の生産ロットを社内の
データ生成プログラムに関して、テスラはボトルネックが機械工学から学習能力へと移行したことを認めている。 これは、店を開く前に学校を開くようなものだと考えてほしい。フリーモントの生産ラインから最初に生産されるロボットは販売されるのではなく、あらゆる関節角度、カメラのフレーム、力の測定値が記録される中で、繰り返し作業を練習する。そして、それらの記録が「教訓」となり、それに基づいて次々とリリースされるソフトウェアビルドの性能が向上していく。卒業生が確実に能力を身につけて初めて、店が開かれるのだ。実際には、ロボット訓練アカデミーでは3つの相互に連動したループが稼働している。遠隔操作とデモンストレーションの収集により、模倣学習が消費するデータセットが生成される。人間のオペレーターがロボットを誘導して家庭や産業の作業を行わせ、その間、すべての関節角度、カメラのフレーム、力の測定値が記録される。 監督下での自律練習は、堅牢なポリシーを学習させる上で格別に価値のある失敗事例を生み出します。なぜなら、安全監視者が介入する中でロボットが自律的にタスクを試みる際、モデルを強化するのに最適なエラー分布が正確に生成されるからです。 フリート回帰テストでは、新しいソフトウェアビルドが広くリリースされる前に、数十台のロボット全体で以前に習得したスキルが低下していないことを証明するよう強制される。これは、テスラが「完全自動運転(Full Self-Driving)」のために運用している検証用フリートに相当するロボット版である。 このアプローチは、中国の開発者たちが公に構築してきたインフラを反映している。中国の「国家ヒューマノイドロボットセンター」は、まさにこの目的のために上海で実環境トレーニングフィールドを運営しており、AgiBotは、遠隔操作者が産業規模で操作デモンストレーションを生成する大規模なデータ収集施設を運営している。 こうしたループに人員を配置するには多大な労力を要するため、アカデミーは目立たない採用シグナルともなっている。ロボットデータ運用は独自の職種として確立しつつあり、テスラは現在、フリーモントでこれを制度化している。
横ばい曲線の裏にあるサプライチェーンの現実
マスク氏の控えめな生産見通しは、テスラの公的な姿勢を、部品サプライヤーが今年を通じて示唆してきた内容と整合させるものだ。高精度アクチュエータ、巧みな動作が可能なハンド、高トルク密度の関節用モーターは、現在、自動車規模の量産ではなく、研究プログラムや試験用車両に適した数量で生産されている。 ハーモニックドライブのサプライヤー、ボールねじメーカー、希土類モーターメーカーはいずれも、実質的な量産には数四半期に及ぶリードタイムを提示している。希土類の側面には、さらなる地政学的な要素が絡んでいる。高トルクロボット関節に消費される磁石材料の加工は中国が支配しており、このサイクルにおいて輸出許可の規制はすでに一度引き締められているからだ。 したがって、フリーモントで計画されているヒューマノイド・プログラムは、包頭(バオトウ)における供給リスクを継承することになり、テスラが「横ばいの曲線」という表現を用いたのは、その依存関係を部分的に認めたものと言える。 テスラが、サプライチェーンを調達するのではなく、事実上自ら構築しなければならないと認めたことは、スケールアップの問題に関して欧米の人型ロボットメーカーがこれまでに示した中で最も率直な発言であり、以前の発表で見られた「年間100万台」というレトリックとは本質的に異なるメッセージである。 部品サプライヤーにとって、「フラットカーブ」という認否は、計画立案に値する需要のシグナルとなる。なぜなら、ヒューマノイド向けアクチュエータやハンドのサプライチェーンは、今後4四半期に生産能力を投入する企業が構築することになるからだ。
ロボット事業への投資を巡る財務的枠組み
数字を見れば、ロボット事業への取り組みが明確に理解できる。テスラは当四半期に480,126台の車両を納入し、前年同期比で25%増加したほか、13.5ギガワット時のエネルギー貯蔵システムを導入した。 フリーキャッシュフローは10億9000万米ドルの赤字となった。これはアナリストが懸念していた36億4000万米ドルの赤字よりは大幅に良好な結果だが、同社は現在、自社史上最大の投資期間と表現するペースで支出を行っている。一般に認められた会計原則(GAAP)に基づく1株当たり利益0.32米ドルのうち、約0.22米ドルは
テスラが保有するスペースXの株式から生じる10億米ドルの未実現利益によるものであり、ロボット展開が加速するまさにこの時期に、中核事業の収益性は依然として厳しい状況にある。 ロボタクシーネットワークは7つの大都市圏に拡大し、オースティン、マイアミ、オーランド、タンパでは無人運転が実用化されている。また、「フルセルフドライビング(Full Self-Driving)」の加入者数は56%増の148万人に達した。 テスラは、利益率が圧迫されている自動車事業からヒューマノイド開発プログラムの資金を調達しており、そのため、オプティマスが10年ではなく、数年以内に商業化の節目を達成する必要性がさらに高まっている。さらに、もう1つの開示情報が全体像を補完している。マスク氏は、スペースXとインテルが関与する半導体製造プロジェクト「テラファブ(Terafab)」の立地がまもなく明らかにされるとほのめかした。 もしテスラが最終的に、自社の人工知能およびロボットプログラム向けの最先端チップ供給を掌握すれば、その垂直統合の構想は、ロボットのアクチュエータからその「脳」を動かすシリコンに至るまで、いかなる競合他社も試みたことのないレベルへとさらに一歩踏み込んだものとなる。 また、継続的に学習するロボット群は、断続的ではなく無期限にトレーニング容量を消費するため、オプティマス・プログラムは、現在すべての人工知能企業が争っている計算リソースの配分競争から隔離されることになるだろう。
世界の人型ロボット分野におけるテスラの位置づけ
2026年末の生産開始というスケジュールでは、テスラは世界のヒューマノイド分野において先頭を走るというよりは、中堅の位置づけとなる。中国では、Unitree Roboticsがすでにヒューマノイドを商用販売しており、7月2日には上海STAR市場への上場承認を受けた。 AgiBotは各製品ファミリーを通じて数千台を出荷しており、UBTECHは産業顧客から数億元相当の「Walker」受注を獲得している。米国では、Figure AIが物流顧客向けに導入台数を拡大していると主張しており、Agility Roboticsはシェフラーを含む企業顧客向けに「Digit」を展開している。その違いは
テスラが重視しているのはタイミングではなく、統合の深さだ。同社は、ロボットを導入する工場、バッテリーおよびモーターの供給基盤、人工知能のトレーニングインフラ、そして実世界からのデータパイプラインを再現して活用しようとしている車両群をすべて掌握している。競合他社でこれほど包括的な体制を構築している企業はなく、第2四半期の開示資料からは、テスラがこの体制を維持し続けるつもりであるかのような支出が行われていることがうかがえる。購入者が常に念頭に置くべき「説明責任」の問題
ヒューマノイドロボットに関する報道でよくある誤解は、社内での導入が商業的な実証になると考える点だ。企業が外部顧客にロボットを販売する場合、単位あたりの採算性、稼働率、タスク完了率は契約内容や解約率に反映される。一方、ロボットが製造元の工場やトレーニング施設内でのみ稼働する場合、あらゆる指標は自己申告であり、あらゆるスケジュールは柔軟に解釈される。 テスラは過去にオプティムスの目標を修正したことがある。また、ロボットの販売から教育への転換は、技術的には妥当であっても、外部に対する説明責任が問われる時期を先送りすることになる。 2027年および2028年のヒューマノイドの供給見通しに基づいて計画を立てる調達チームは、テスラが所有しない施設で、テスラが管理しない作業を行うロボットが登場するまでは、テスラの生産能力を未実証のものとして扱うべきである。
今四半期が明らかにしたより根本的な傾向は、ヒューマノイド競争が、製造という衣をまとったデータ競争へと静かに変貌しつつあるということだ。勝者は、誰が最も速くロボットを組み立てるかではなく、誰がロボットの稼働時間を学習能力へと最も速く変換できるかによって決まるだろう。 競合するヒューマノイドメーカーにとって、「アカデミー」戦略はトレーニングインフラへの要求水準を引き上げるものであり、この分野では現在、中国の国家プログラムが、欧米のいかなる民間取り組みよりも大規模かつ目に見える形で展開されている。 投資家や産業用購入者にとって、設備投資が142%急増したことは、物理的な人工知能が単なる副次的なプロジェクトではなく、テスラの資本配分の核心となっていることを裏付けている。そして、部品エコシステムにとっては、
ハーモニックドライブのサプライヤーから「デクステラス・ハンド」の専門企業に至るまで、このメッセージには二面性がある。資本力のある欧米の主要バイヤーからの需要は確認されたものの、その生産拡大ペースは2024年や2025年の見出しが示唆していたよりも緩やかになる見込みであり、これは単一の目玉プロジェクトにすべてを賭ける企業よりも、顧客基盤を多様化させているサプライヤーにとって有利に働く。テスラは、今や公に守らなければならない期限を自ら設定した。フリーモント工場で今年中にオプティマスの生産を開始できなければ、市場は、テスラがこれまで手掛けた中で最も困難な製品が、マスク氏の控えめな見通しでさえ許容する範囲を超えて困難であると結論づけることになるだろう。 この展開は、ヒューマノイド分野における競争の焦点が、生産発表からトレーニングインフラへと移行しつつあることを裏付けている。そこでは、組立能力ではなく、習得された能力こそが商用化のペースを決定づけるのである。
本分析は、各社の声明および公開市場での動向を総合したものです。
免責事項:本記事は情報提供のみを目的としており、投資、法律、安全、または調達に関する助言を構成するものではありません。読者は、決定を下す前に、仕様、認証範囲、価格、入手可能性、規制上の義務、および運用上の適合性について、関連するサプライヤーや当局に独自に確認する必要があります。











