
特斯拉2026年第二季度:Optimus学院正式亮相,机器人资本支出重塑资产负债表
特斯拉第二季度财报再次证实,弗里蒙特工厂的Optimus机器人生产仍按计划将于今年晚些时候启动,并透露将成立一个新的内部“Optimus学院”,该学院将接收首批量产机型用于培训。随着投资重心转向机器人、人工智能基础设施和自动驾驶汽车,资本支出激增142%。
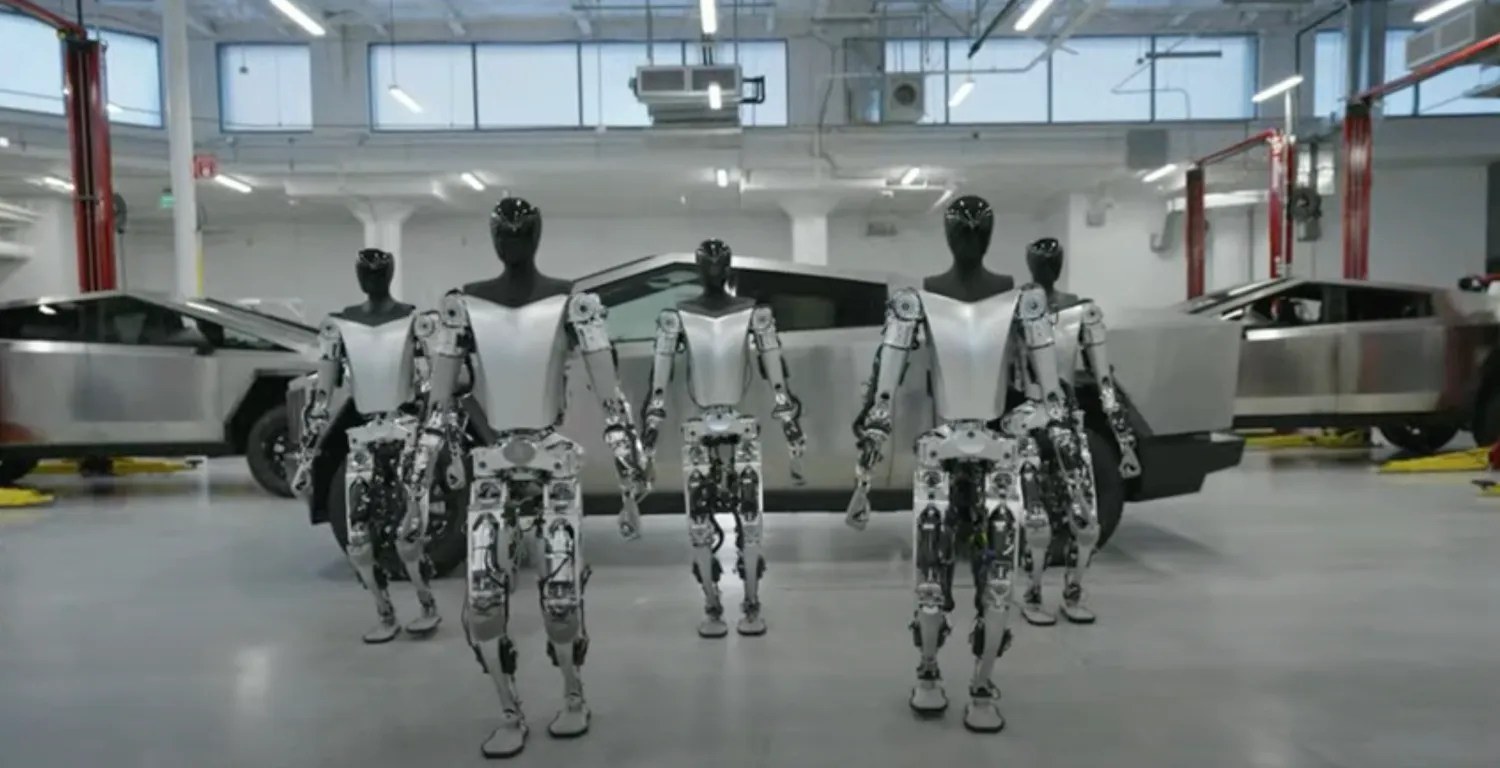
特斯拉在2026年第二季度财报中就Optimus发布了哪些消息?
特斯拉于2026年7月22日重申,其位于加利福尼亚州弗里蒙特的工厂将按计划于今年晚些时候启动Optimus人形机器人的量产,并披露首批产品将用于内部新建的Optimus学院收集训练数据,而非供应给外部客户。 资本支出激增142%,达到58亿美元,首席执行官埃隆·马斯克同时提醒称,初期产量将缓慢提升。
生产时间表本身并非新消息;特斯拉在今年早些时候改造了原有的Model S和Model X生产线后,便已公开了弗里蒙特工厂的投产日期。 第二季度财报新增了两项真正的新披露:Optimus Academy项目,以及一组财务数据——这些数据表明,机器人和人工智能领域的建设目前已完全主导了特斯拉的资本配置。 该公司报告营收为 该公司报告营收为 282亿美元,高于市场预期;调整后每股收益为0.33美元,低于市场预期;季度资本支出为58亿美元,同比增长142%,其中大部分用于Optimus生产线、 人工智能数据中心以及Cybercab的量产推进。马斯克在重申“Optimus可能成为特斯拉历史上最重大的产品”这一惯常论调的同时,也提出了一项不同寻常的具体警示:由于许多Optimus零部件尚无成熟的供应链,其产量曲线起初将保持平缓,且这种平缓状态将持续的时间比乐观主义者预期的更长。
“学院”模型与数据瓶颈
关于“Academy”项目的披露是该公告中在运营层面最具意义的一句话。类人机器人并非在组装完成时就具备实用价值,而是在经过训练后才真正发挥作用;通过将首批量产机型投入内部
在数据生成程序方面,特斯拉承认,瓶颈已从机械工程转移到了学习能力。 不妨将其比作先办学校再开店:弗里蒙特生产线首批下线的机器人不会被出售,它们将反复练习各项任务,同时每个关节角度、摄像头画面和力值数据都会被记录下来,这些记录将成为让后续每个软件版本能力不断提升的“课程”。只有当“毕业生”证明自己具备足够能力时,商店才会开业。实际上,机器人培训学院运行着三个相互交织的循环。遥控操作和演示数据采集产生模仿学习所需的数据集:人类操作员引导机器人完成家庭和工业任务,同时记录每个关节角度、摄像头帧和力值读数。 在监督下的自主练习则产生了对训练稳健策略尤为宝贵的故障案例,因为当机器人在安全观察员干预下独立尝试任务时,所产生的错误分布恰恰能强化模型。 车队回归测试要求每个新软件版本在广泛发布前,必须通过数十台机器人验证其未导致先前掌握技能的退化,这相当于特斯拉为“完全自动驾驶”运行的验证车队。 这一方法与中国开发者公开构建的基础设施如出一辙:中国国家人形机器人中心在上海运营着真实世界训练场,目的正是如此;而AgiBot则运营着大型数据采集设施,远程操作员在那里以工业规模生成操作演示。 这些循环流程需要大量人力支持,这也使得该学院成为一个隐性的招聘信号;机器人数据运营正逐渐成为一个独立的职业类别,而特斯拉目前正在弗里蒙特将其制度化。
平缓曲线背后的供应链因素
马斯克审慎的生产指导方针,使特斯拉的公开表态与零部件供应商全年发出的信号保持一致。目前生产的精密执行器、灵巧机械手和高扭矩密度关节电机,其产量仅适合科研项目和试点车队,尚无法满足汽车规模的量产需求。 谐波减速器供应商、滚珠丝杠制造商和稀土电机生产商均表示,要实现有意义的产量,交货期需长达数个季度。稀土因素还带来额外的地缘政治影响,因为中国在高扭矩机器人关节所用磁性材料的加工领域占据主导地位,而本周期内出口许可已收紧过一次。 因此,弗里蒙特计划中的人形机器人项目不可避免地面临来自包头的供应链风险,而特斯拉所说的“平稳增长曲线”在一定程度上正是对这种依赖性的承认。 特斯拉承认其实际上必须“培育”供应链而非“采购”现成供应链,这是任何西方类人机器人制造商针对规模化问题所作的最坦率的表态,与此前“年产百万台”的豪言壮语相比,这一表态有着实质性的差异。 对于零部件供应商而言,“增长曲线趋平”的表态是一个值得据此制定规划的需求信号,因为未来四季度内,凡是投入产能的企业,都将构建起适用于人形机器人的执行器和手部组件的供应链。
机器人押注的财务框架
这些数据让特斯拉对机器人领域的投入变得清晰可见。特斯拉本季度交付了480,126辆汽车,同比增长25%,并部署了13.5吉瓦时的储能系统。 自由现金流为负10.9亿美元,虽远好于分析师此前预估的负36.4亿美元,但该公司目前的支出速度已达到其自称的“有史以来最大投资期”水平。根据公认会计原则计算的每股收益0.32美元中,约有0.22美元来自
这源于特斯拉持有的SpaceX股份产生的10亿美元未实现收益,这意味着恰恰在机器人车队建设加速之际,核心运营盈利能力仍面临压力。 Robotaxi网络已扩展至七个大都市区,其中奥斯汀、迈阿密、奥兰多和坦帕已实现无人监督运营,“全自动驾驶”订阅量达到148万,同比增长56%。 特斯拉正依靠利润率不断压缩的汽车业务为其类人机器人项目提供资金,这使得“奥普蒂穆斯”(Optimus)必须在数年内(而非十年)达成商业化里程碑,其成功压力随之倍增。另一项披露进一步完善了这一图景:马斯克暗示,由SpaceX和英特尔共同参与的半导体制造项目“Terafab”的选址即将公布。 如果特斯拉最终能够掌控其人工智能和机器人项目所需的前沿芯片供应,那么这种垂直整合的战略将比任何竞争对手尝试过的都要深入一层——从机器人的执行器到驱动其“大脑”的芯片。 这也将使“奥普蒂穆斯”项目免受当前每家人工智能公司都在争夺的计算资源分配之争的影响,因为一个持续学习的机器人群体所消耗的训练算力是无限的,而非间歇性的。
特斯拉在全球类人机器人领域的地位
2026年底投产的时间节点,使特斯拉在全球人形机器人领域处于中游水平,而非领先地位。在中国,优树机器人(Unitree Robotics)已经开始商业销售人形机器人,并于7月2日获得在上海科创板上市的批准。 AgiBot 已向各产品系列交付数千台设备,优必选(UBTECH)则从工业客户处获得了数亿元人民币的步行机器人订单。在美国,Figure AI 声称其物流客户中的机器人机队规模正在不断扩大,而 Agility Robotics 则与舍弗勒(Schaeffler)等企业客户合作部署 Digit 机器人。其独特之处在于
特斯拉的重点不在于时机,而在于整合深度:它掌控着将使用这些机器人的工厂、电池和电机供应链、人工智能训练基础设施,以及车队——它计划复制该车队的真实世界数据流以进行分析利用。没有任何竞争对手拥有如此完整的全栈体系,而第二季度的财报披露显示,特斯拉的支出状况表明它打算保持这种局面。买家应保持开放态度的责任归属问题
在关于类人机器人的报道中,一个常见的误解是:内部部署就等同于商业验证。当一家公司向外部客户销售机器人时,单位经济效益、运行时间和任务完成率会体现在合同和客户流失率中;而当机器人仅在制造商的工厂和培训学院内部工作时,所有指标都是自行报告的,所有时间表都具有弹性。 特斯拉此前曾调整过“Optimus”项目的目标,而从销售机器人转向培训机器人的策略——无论在技术上多么合理——也推迟了向外部负责的时刻。 那些围绕2027年和2028年类人机器人供应情况进行规划的采购团队,应将特斯拉的产能视为未经证实,直到这些机器人出现在特斯拉不拥有的设施中,并执行特斯拉无法控制的工作为止。
本季度揭示的更深层趋势是,类人机器人竞赛已悄然演变为一场披着制造外衣的数据竞赛:胜负的关键不再取决于谁能最快组装机器人,而是取决于谁能最快地将机器人工作时长转化为已掌握的能力。 对于竞争对手人形机器人制造商而言,“学院”战略提高了对培训基础设施的要求——在这个领域,中国国家计划目前运作的规模比任何西方私营企业的努力都要大得多。 对于投资者和工业买家而言,资本支出激增142%证实,实体人工智能已成为特斯拉资本配置的核心,而非一个副业项目。而对于零部件生态系统而言,从
从谐波减速器供应商到灵巧机械手专家,这一消息具有两面性:来自资本实力最雄厚的西方买家的需求已得到确认,但其产能爬坡速度将慢于2024年和2025年的头条新闻所暗示的,这使得客户群多元化的供应商比那些将全部赌注押在单一旗舰项目上的供应商更具优势。特斯拉已为自己设定了一个必须在公众面前兑现的最后期限:弗里蒙特工厂要么在今年生产出Optimus机器人,要么市场将得出结论——特斯拉有史以来尝试过的最难产品,其难度甚至超出了马斯克经调整后的预期。 这一进展证实,人形机器人领域的竞争重心正从生产公告转向训练基础设施——在那里,学习能力而非组装产能,才是决定商业化进程的关键。
本分析综合了公司声明及公开市场动态。
免责声明:本文仅供参考,不构成投资、法律、安全或采购建议。读者在做出决策前,应向相关供应商和主管部门独立核实规格、认证范围、价格、供货情况、监管义务及运营适用性。











