
Pony AI 的自動駕駛計程車營收躍升,但虧損幅度依然龐大
Pony AI 公佈 2026 年第二季營收為 3,620 萬美元,其中機器人計程車服務營收增長 691.2%,達 1,210 萬美元;而歸屬於該公司的淨虧損則擴大至 5,980 萬美元。
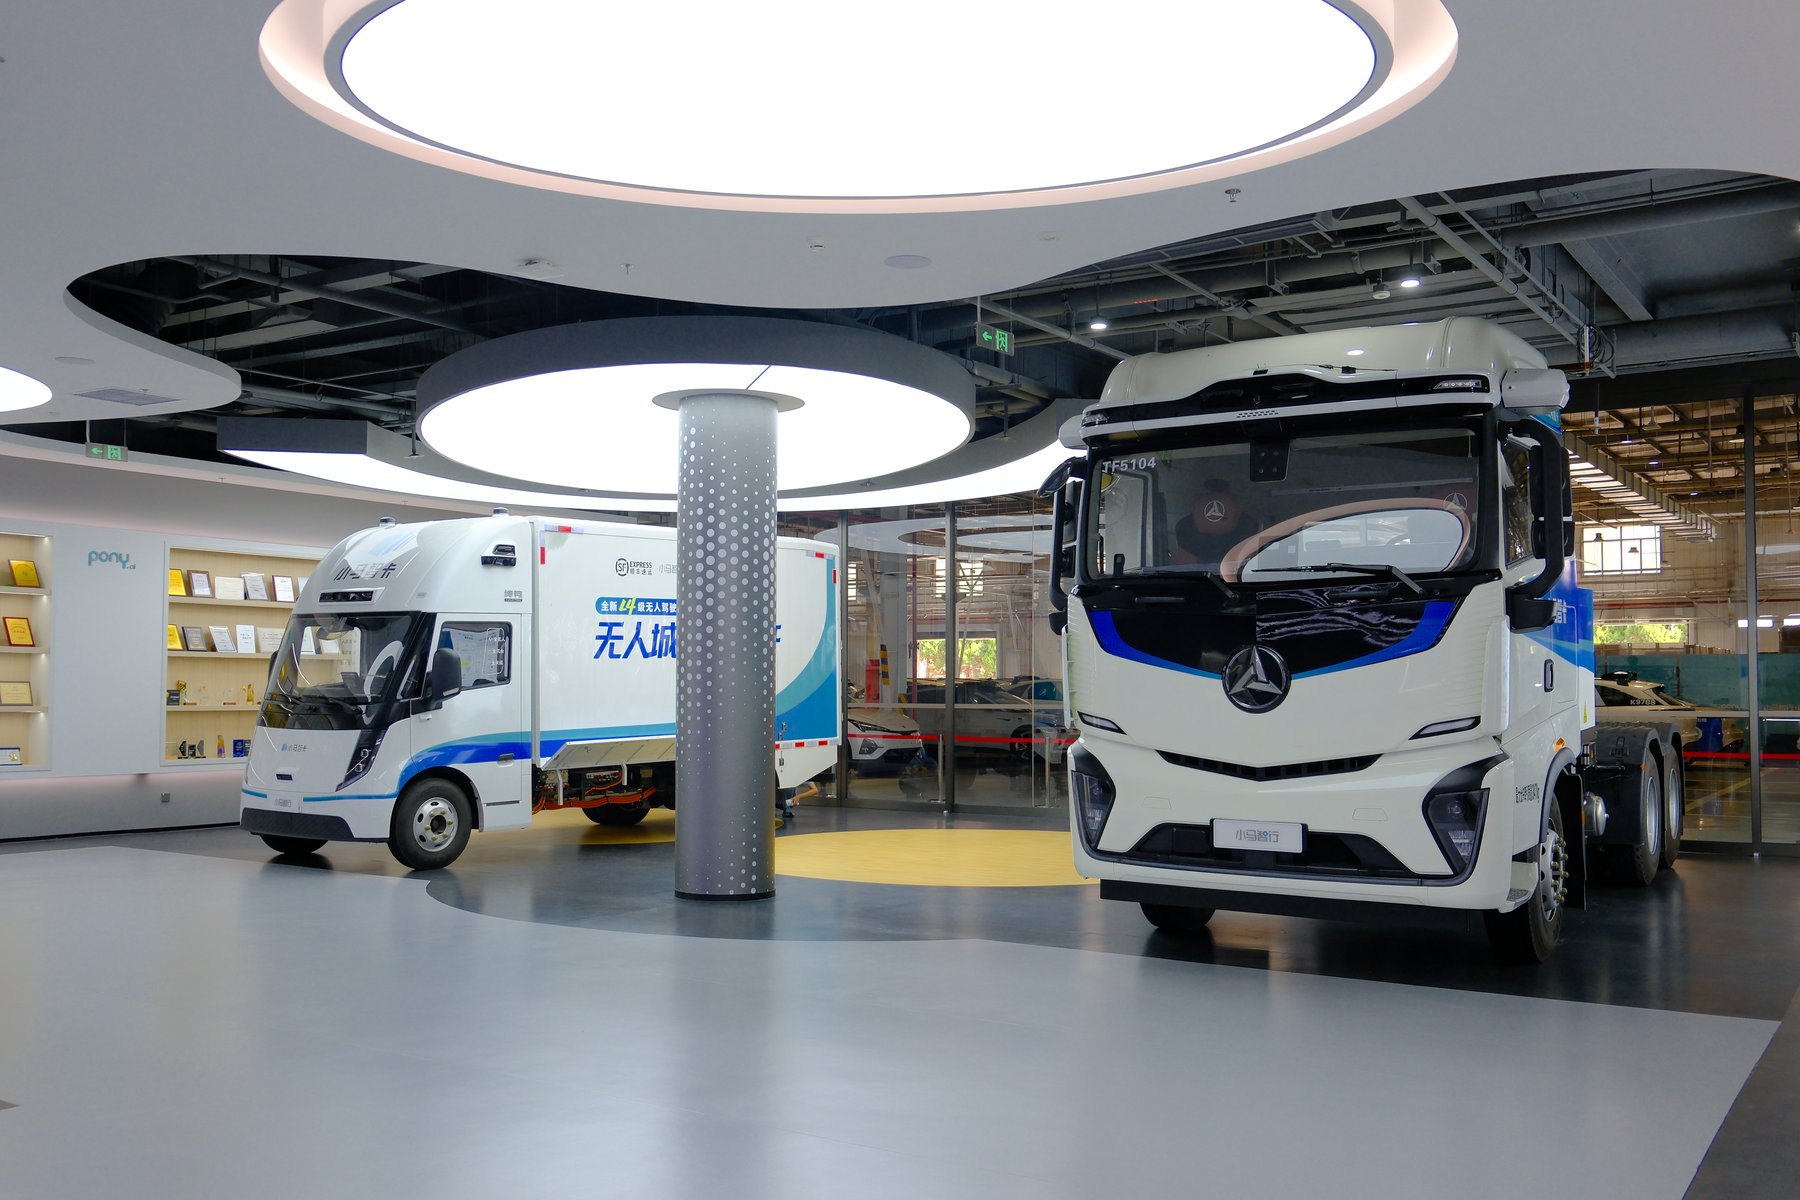
Pony AI Inc. 於 8 月 18 日公布 2026 年第二季未經審計的財報,並為這項長期領先財報發布的「機器人計程車」業務提供了具體數據。總營收達 3,620 萬美元,較去年同期的 2,150 萬美元增長 68.8%。 其中,自動駕駛計程車服務貢獻了1,210萬美元,較去年的150萬美元增長691.2%。該項目的車資收入更飆升849.3%。車隊規模現為1,975輛,年底目標將超過3,500輛。
這些增長率是真實的,但公司仍處於虧損狀態。毛利為640萬美元,毛利率為17.5%。營業費用為7,210萬美元。營業虧損為6,570萬美元。 淨虧損為4,540萬美元,雖較上年同期收窄,但在將1,450萬美元淨收益分配給非控制性權益後,Pony AI Inc.應佔淨虧損擴大至5,980萬美元。 截至6月30日,現金、短期投資、受限制現金及長期理財工具總額為13.9億美元,較3月31日的14.4億美元有所下降。
Pony AI 成立於 2016 年,並在紐約及香港上市,業務涵蓋自動駕駛計程車載客服務、自動駕駛卡車貨運服務,以及智能硬體與軟體。公司總部及核心營運仍設於廣州,並在中國一線城市擁有公共自動駕駛計程車網絡,同時正就海外聯合部署進行洽談。 董事長兼執行長彭志成表示,本季度同時實現了營收增長、車隊擴充及服務覆蓋範圍的擴大。 首席技術官盧天成指出,正因採用「PonyWorld 2.0」世界模型,公司才能在無需相應增加工程人員的情況下,開拓新城市市場。首席財務官王磊則強調了車費收入的增長,以及聯合部署模式所帶來的更大貢獻。
計費持續進行,但工廠開銷更高。
自動駕駛計程車服務已不再是微不足道的數字。儘管營收達1,210萬美元,但仍落後於自動駕駛卡車服務,後者
在與中外運(Sinotrans)合作的貨運業務帶動下,營收達1,330萬美元,成長40.0%。智慧解決方案(主要為自主領域控制器)營收為1,080萬美元,受交貨量波動影響,數字大致持平。 服務收入總計為1,950萬美元。產品收入為1,680萬美元。收入結構正逐漸轉向乘車服務與貨運業務,並逐漸遠離一次性控制器出貨。正是這種產品組合的變化,使得毛利率從16.1%微幅上升至17.5%。本季中,由當地營運商擁有或營運車輛、而Pony AI提供駕駛堆疊的「聯合部署合約」,帶來了毛利率較高的營收。此類合約也改變了買方的採購性質。 城市交通管理部門或車隊合作夥伴購買的並非某個科研專案,而是已獲許可的虛擬駕駛系統、車輛運行方案,以及「單車經濟模型已在廣州和深圳驗證可行」的承諾。
中國營運地圖正是 Pony AI 希望這些合作夥伴看到的證據。該公司表示,在廣州已將營運範圍擴展至海珠、天河、黃埔及番禺等市中心區域,今年新增營運面積超過 300 平方公里,覆蓋人口逾 700 萬。 PonyPilot在中國的註冊用戶已突破150萬。該公司以音樂會散場及其他尖峰時段為例,證明自動駕駛計程車車隊能夠應對激增的需求。這些是商業營運聲明,而非獨立的乘車量審計報告。
在海外市場方面,8月18日的新聞稿重申了8月13日Uber公布的擴張計畫:歐洲地區已有超過2,000輛簽約的自動駕駛計程車,並在各國際市場有超過4,000輛車輛正在協商合約中。這些數字代表的是已簽約或正在協商的車輛,並非已在歐洲街頭實際營運收費的車輛。 若投資者將合約中的車輛數量與實際營運車隊混為一談,將導致對資本支出與法規審批時間的估算出現偏差。
無人駕駛卡車則是較不引人注目的第二大驅動力。Pony AI 表示,第四代無人駕駛卡車已如期進入量產階段,且
商用混合車隊的運作始於深圳馬灣港的招商局港口。港口環線路徑受限、路況已繪製完成且經濟密度高。相較於開放城市環境中的人形機器人,港口環線是短期內更值得投資的自動化應用領域,這也解釋了為何即使在乘客量激增之後,機器卡車的營收仍高於機器計程車的營收。成長仍耗盡資金
這份財報數據,遠不如演唱會入口處的無人駕駛廂型車那般引人入勝。研發支出為5,620萬美元,增長14.7%;銷售、一般及行政支出為1,590萬美元,幾乎持平。 非 GAAP 營運虧損為 5,670 萬美元。營運虧損率從 285.6% 收窄至 181.5%。這體現的是槓桿效應,而非獲利。
其他費用包含一筆 2,500 萬美元的一次性減值損失,源於長期投資的預付款項;公司表示,因策略調整,該筆款項已無法收回。 淨虧損之所以有所改善,是受非營運項目所致,包括交易證券公允價值的上升。每股普通股基本及稀釋後淨虧損為0.14美元,與去年同期持平,但流通股數有所增加。每股美國存託憑證(ADR)等於一股A類普通股。
現金消耗速度是對城市合作夥伴而言與股東同等重要的限制因素。本季資本支出為3,220萬美元。三個月內,現金及現金等價物總餘額減少約4,500萬美元。 以13.9億美元的現金儲備來看,公司並未陷入財務困境。但同時也未能產生自由現金流。隨著為達成年底3,500輛的目標而投入更多車輛上路,除非聯合部署合作夥伴能承擔這些費用,否則公司在車輛、網域控制器、保險、遠端支援及車隊基地人力方面的支出將隨之增加。
這正是殘酷的現實所在。自動駕駛計程車營收雖飆升 691%,但該業務仍處於每銷售 1 美元就虧損超過 1 美元的狀態。車資增長證明了消費者願意付費,但並不能證明營運網絡能夠覆蓋
折舊、安全營運,以及下一座城市的上線。在中國人口稠密地區行得通的單位經濟模型,若套用在歐洲城市上,可能會失敗——因為歐洲城市對冗餘設計有不同要求、勞動法規不同,且許可證核發流程更為緩慢。Pony AI 希望投資者將「世界模型」視為解決之道。若「PonyWorld 2.0」真能讓同一套技術堆疊在多個國家展開營運,且無需相應增加工程師人數,那麼研發規模的增長速度便可慢於車隊規模。若無法做到這一點,每個新進駐的城市都將成為另一個掛著當地旗幟、成本高達 5,600 萬美元的成本中心。 8月18日的公告主張的是第一種情況。但該公告並未公布城市層級的貢獻利潤率,以致買家無法據此進行驗證。
車隊買家應評估的關鍵
對運輸營運商而言,收購決策的關鍵不在於「是否採用自動駕駛」,而在於合作夥伴將承擔哪些風險。 在聯合部署模式下,Pony AI 負責駕駛軟體及技術堆疊的品牌。當地合作夥伴則負責車輛、營運許可、客戶支援,以及大部分的營運變動風險。若軟體確實能實現自動駕駛,此模式頗具吸引力;但若合約規定在軟體、地圖或保險滯後時,合作夥伴仍須承擔閒置車輛的責任,則此模式極具風險。
請要求提供這1,975輛車的細項數據,按城市、車型世代以及是否仍有安全駕駛員在座進行分類。詢問1,210萬美元中,有多少是真正的乘客車資,有多少是車隊合作夥伴服務收入。 詢問優步在歐洲的 2,000 輛車中,有多少屬於 2026 年交付的目標,又有多少屬於多年期選項。詢問馬萬港(Mawan Port)的卡車是在混合交通環境中全程無人駕駛,還是僅限於封閉路段。詢問 2,500 萬美元的減值預付款將如何改變合作夥伴格局。
8月18日公布的財報仍屬商業化季度,而非現金流季度。機器人計程車的規模已大到足以拉動營收線。虧損規模仍大到足以影響公司財務狀況。最應首先關注此事的並非股票交易者,而是城市營運商與
貨運集團被要求在僅憑軟體承諾的情況下,將貨物運上道路。本新聞稿中的貨幣換算採用 1.00 美元兌 6.7851 人民幣的匯率,此為 2026 年 6 月 30 日美國聯邦儲備銀行中午的買入匯率。 以此為基準,季度營收為人民幣2.458億元,其中自動駕駛計程車服務為人民幣8,190萬元,自動駕駛卡車服務為人民幣9,040萬元,智慧解決方案為人民幣7,340萬元。 營業成本為人民幣 2.027 億元。研發支出為人民幣 3.816 億元。以人民幣為單位的視角並未改變整體格局。該公司仍在將相當於季度銷售額數倍的資金投入到這套技術棧中,而這套技術棧理應能讓下一個城市實現低成本運作。
採購團隊還應區分三項現金用途,而財報電話會議將試圖將其混為一談。 第一項是車輛與區域控制器的資本支出,本季為3,220萬美元,若車隊規模確實擴增至3,500輛,此項支出將持續上升。第二項是遠端協助、保險、清潔及充電的常態性成本,這部分並未以獨立項目呈現。 第三項是城市上線工程成本,盧表示「PonyWorld 2.0」計畫正在縮減這部分開支。若第三項開支未能縮減,前兩項支出將無法僅靠車資來支應;若確實縮減,那麼資源稀缺的將是聯合部署夥伴,而非機器學習工程師。
正因如此,8月18日的報紙報導應與8月13日的Uber公告一併閱讀,而非取代後者。財報重申,目前已有超過2,000輛歐洲自動駕駛計程車簽訂合約,另有超過4,000輛國際車輛正在協商中。 這些是商業開發階段的數據。唯有當城市頒發許可證、車隊基地啟用,並實際收取車資時,這些數字才會轉化為車隊規模。若交通主管機關將這些「待定計畫」視為現有運能,所規劃的公車替代方案將永遠無法實現。
Pony AI 擁有足夠的現金流,足以支撐該承諾直至 2026 年。但據報導,該公司迄今尚未有任何季度能透過自動駕駛計程車的營收,完全覆蓋維持營運所需的成本。
------
本文旨在
本資料僅供參考,並不構成投資、法律、工程或採購建議。買方在做出採購或合作決策前,應向相關公司及主管機關核實最新的規格、商業條款、安全認證及法規遵循狀況。本分析綜合了公司聲明及公開市場動態。










