
Umsatz von Pony AI Robotaxi steigt, während die Verluste weiterhin hoch bleiben
Pony AI meldete für das zweite Quartal 2026 einen Umsatz von 36,2 Millionen US-Dollar, wobei die Einnahmen aus dem Robotaxi-Geschäft um 691,2 Prozent auf 12,1 Millionen US-Dollar stiegen, während sich der dem Unternehmen zuzurechnende Nettoverlust auf 59,8 Millionen US-Dollar ausweitete.
Pony AI Inc. gab am 18. August die ungeprüften Ergebnisse für das zweite Quartal 2026 bekannt und untermauerte damit das Robotaxi-Geschäft, das bereits vor der Veröffentlichung der Finanzzahlen für Aufsehen gesorgt hatte, mit konkreten Zahlen. Der Gesamtumsatz belief sich auf 36,2 Millionen US-Dollar, was einem Anstieg von 68,8 Prozent gegenüber den 21,5 Millionen US-Dollar des Vorjahres entspricht. Die Robotaxi-Dienste trugen 12,1 Millionen US-Dollar bei, was einem Anstieg von 691,2 Prozent gegenüber 1,5 Millionen US-Dollar entspricht. Die Fahrgeldeinnahmen innerhalb dieses Bereichs stiegen um 849,3 Prozent. Die Flotte umfasste 1.975 Fahrzeuge, wobei das Jahresendziel bei über 3.500 liegt.
Diese Wachstumsraten sind real und entstehen dennoch in einem verlustbringenden Geschäftsbereich. Der Bruttogewinn belief sich auf 6,4 Millionen US-Dollar bei einer Bruttomarge von 17,5 Prozent. Die Betriebsaufwendungen betrugen 72,1 Millionen US-Dollar. Der operative Verlust belief sich auf 65,7 Millionen US-Dollar. Der Nettoverlust betrug 45,4 Millionen US-Dollar und war damit geringer als im Vorjahr; der auf Pony AI Inc. entfallende Nettoverlust stieg jedoch auf 59,8 Millionen US-Dollar an, nachdem 14,5 Millionen US-Dollar des Jahresüberschusses den nicht beherrschenden Anteilen zugewiesen worden waren. Barmittel, kurzfristige Finanzanlagen, gebundene Barmittel und langfristige Vermögensverwaltungsinstrumente beliefen sich zum 30. Juni auf insgesamt 1,39 Milliarden US-Dollar, nach 1,44 Milliarden US-Dollar zum 31. März.
Pony AI, 2016 gegründet und an den Börsen in New York und Hongkong notiert, bietet Robotaxi-Fahrten, Frachtdienste mit Robot-Lkw sowie intelligente Hardware und Software an. Der Hauptsitz und das Kerngeschäft befinden sich weiterhin in Guangzhou, wobei öffentliche Robotaxi-Netzwerke in chinesischen Großstädten der ersten Kategorie bestehen und Gespräche über gemeinsame Einsätze im Ausland geführt werden. Der Vorstandsvorsitzende und Geschäftsführer James Peng erklärte, das Quartal habe Umsatzwachstum, Flottenausbau und eine größere Abdeckung vereint. Der Chief Technology Officer Tiancheng Lou verwies auf das Weltmodell „PonyWorld 2.0“ als Grund dafür, dass das Unternehmen neue Städte erschließen kann, ohne die Zahl der Ingenieure entsprechend erhöhen zu müssen. Der Chief Financial Officer Leo Wang hob das Wachstum bei den Fahrgeldeinnahmen sowie einen größeren Beitrag des Modells der gemeinsamen Nutzung hervor.
Der Zähler läuft. Die Produktionskosten sind höher.
Robotaxi-Dienste sind längst kein Rundungsfehler mehr. Mit 12,1 Millionen US-Dollar liegen sie zwar weiterhin hinter den Robotruck-Diensten zurück, die
erzielte einen Umsatz von 13,3 Millionen US-Dollar, was einem Anstieg von 40,0 Prozent entspricht; dazu trugen insbesondere Frachtdienstleistungen für Sinotrans bei. Der Umsatz mit intelligenten Lösungen, vor allem autonomen Domänencontrollern, belief sich auf 10,8 Millionen US-Dollar und blieb aufgrund von Schwankungen bei den Auslieferungen in etwa unverändert. Der Serviceumsatz belief sich insgesamt auf 19,5 Millionen US-Dollar. Der Produktumsatz betrug 16,8 Millionen US-Dollar. Der Umsatzmix verlagert sich zunehmend in Richtung Fahrdienst- und Frachtgeschäfte und weg von einmaligen Controller-Lieferungen.Diese Zusammensetzung ist der Grund dafür, dass die Bruttomarge von 16,1 Prozent auf 17,5 Prozent stieg. Verträge über den gemeinsamen Einsatz, bei denen ein lokaler Betreiber Fahrzeuge besitzt oder betreibt und Pony AI die Fahrersoftware bereitstellt, sorgten im Quartal für margenstärkere Umsätze. Sie verändern zudem die Art dessen, was ein Käufer erwirbt. Ein städtisches Verkehrsunternehmen oder ein Flottenpartner erwirbt kein wissenschaftliches Projekt. Es erwirbt einen lizenzierten virtuellen Fahrer, ein Fahrzeugprogramm sowie die Zusicherung, dass die Wirtschaftlichkeit pro Einheit in Guangzhou und Shenzhen bereits gegeben ist.
Die Betriebskarte für China ist der Nachweis, den Pony AI diesen Partnern vorlegen möchte. In Guangzhou gab das Unternehmen bekannt, dass es über die Stadtteile Haizhu, Tianhe, Huangpu und Panyu hinweg ins Stadtzentrum vorgedrungen sei, wodurch in diesem Jahr mehr als 300 Quadratkilometer Betriebsgebiet hinzugekommen seien und eine Bevölkerung von über 7 Millionen Menschen abgedeckt werde. Die Zahl der registrierten Nutzer von PonyPilot in China hat 1,5 Millionen überschritten. Das Unternehmen führt Konzertende und andere Spitzenereignisse als Beweis dafür an, dass eine Robotaxi-Flotte einen plötzlichen Nachfrageanstieg bewältigen kann. Dabei handelt es sich um Angaben zum kommerziellen Betrieb, nicht um unabhängige Fahrgastprüfungen.
Im Ausland bekräftigt die Pressemitteilung vom 18. August eine Expansion von Uber vom 13. August: mehr als 2.000 vertraglich gebundene Robotaxis in Europa, wobei über 4.000 Fahrzeuge Gegenstand von Vertragsverhandlungen auf internationalen Märkten sind. Bei diesen Zahlen handelt es sich um vertraglich gebundene oder in Verhandlung befindliche Fahrzeuge, nicht um Fahrzeuge, die bereits auf europäischen Straßen Fahrgelder erwirtschaften. Ein Käufer, der eine vertraglich vereinbarte Pipeline mit einer einsatzbereiten Flotte verwechselt, wird sowohl die Investitionskosten als auch den Zeitaufwand für behördliche Genehmigungen falsch einschätzen.
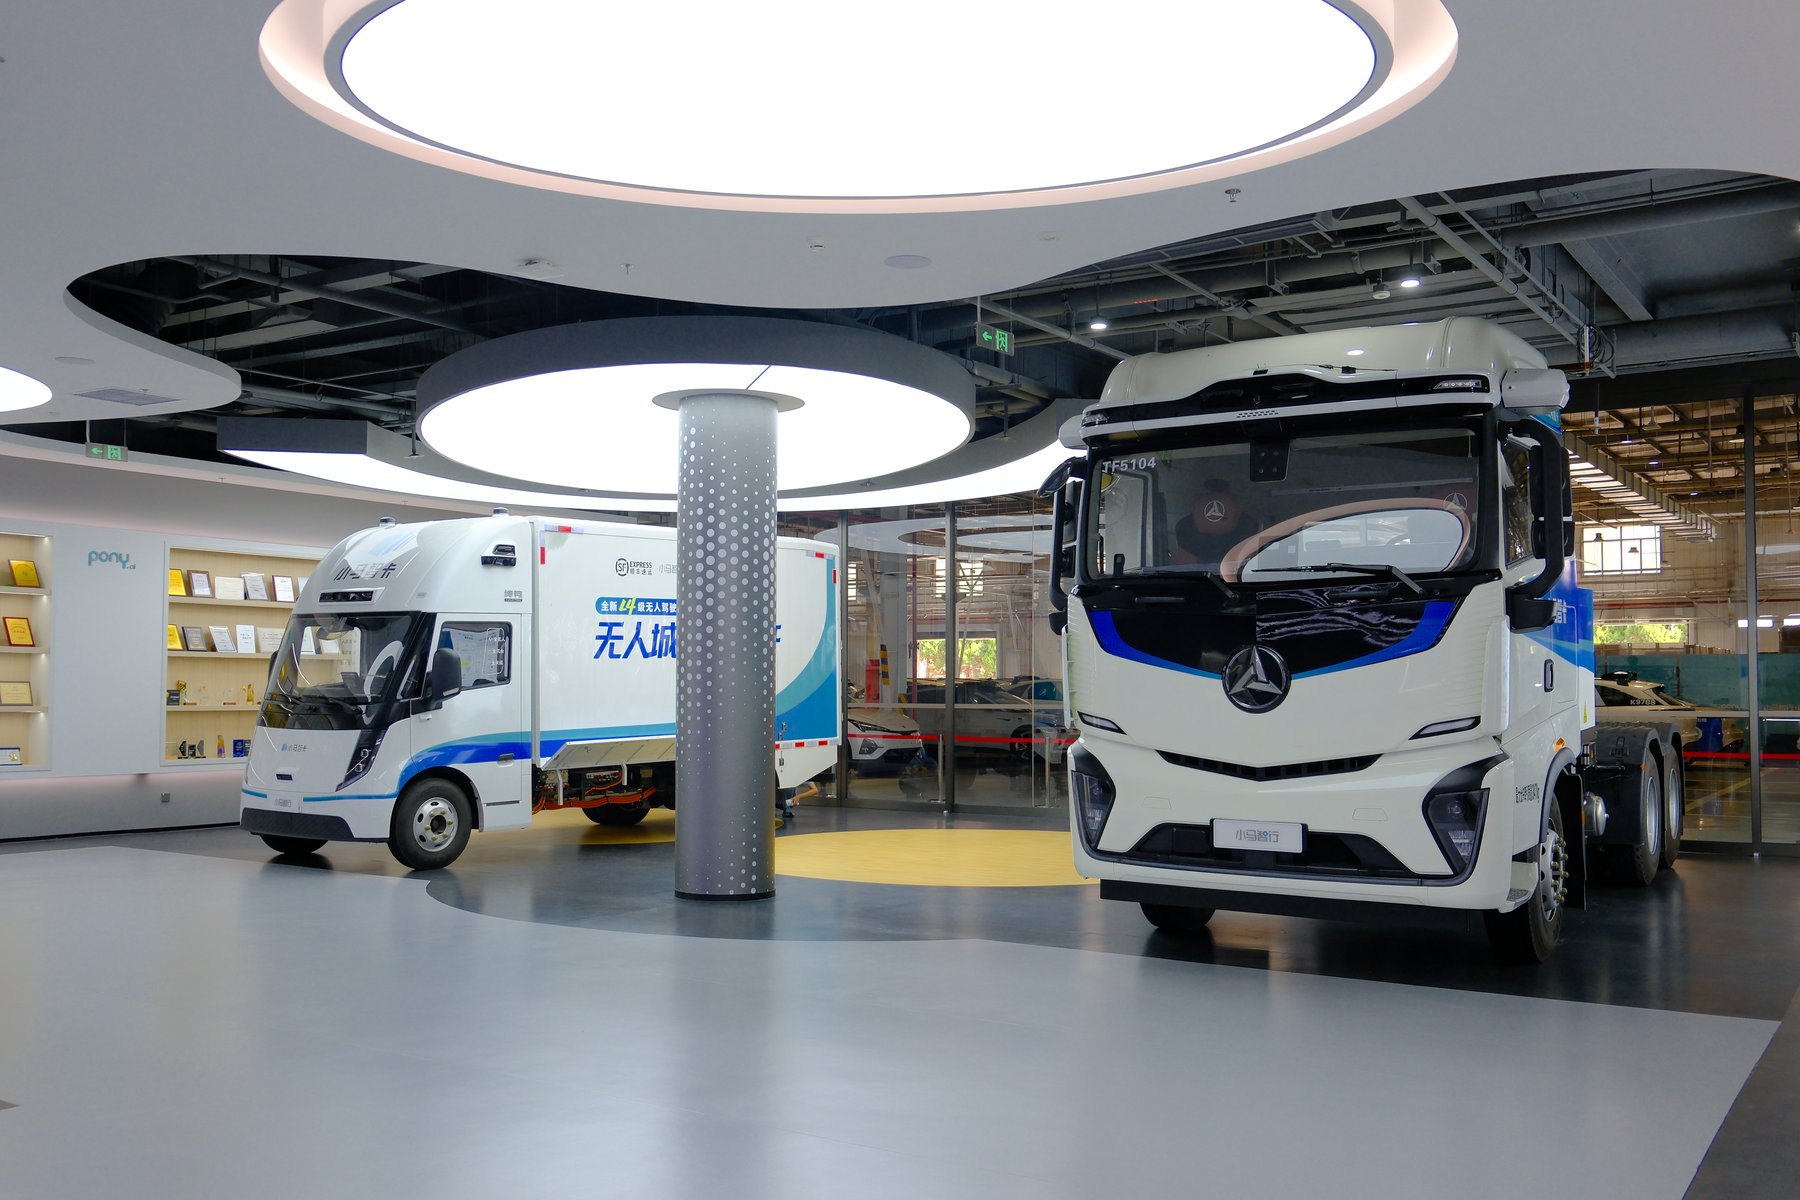
Robotruck ist der weniger beachtete zweite Motor. Laut Pony AI sind die fahrerlosen Lkw der vierten Generation planmäßig in die Serienproduktion gegangen, und
Der kommerzielle Einsatz gemischter Flotten begann mit China Merchants Port im Hafen von Mawan in Shenzhen. Hafenrundfahrten sind begrenzt, genau festgelegt und wirtschaftlich intensiv. Sie stellen kurzfristig eine bessere Investition in die Automatisierung dar als humanoide Roboter im freien Stadtverkehr und erklären, warum die Einnahmen aus Roboter-Lkw auch nach dem Passagieransturm weiterhin die Einnahmen aus Roboter-Taxis übersteigen.Wachstum, das weiterhin die Kassen belastet
Die Gewinn- und Verlustrechnung ist weniger spektakulär als ein fahrerloser Transporter am Eingang eines Konzertgeländes. Die Forschungs- und Entwicklungskosten beliefen sich auf 56,2 Millionen US-Dollar, was einem Anstieg von 14,7 Prozent entspricht. Die Vertriebs-, allgemeinen und Verwaltungskosten lagen bei 15,9 Millionen US-Dollar und blieben nahezu unverändert. Der Non-GAAP-Betriebsverlust belief sich auf 56,7 Millionen US-Dollar. Die Betriebsverlustmarge verringerte sich von 285,6 Prozent auf 181,5 Prozent. Das ist Hebelwirkung, kein Gewinn.
Zu den sonstigen Aufwendungen gehörte eine einmalige Wertminderung in Höhe von 25,0 Millionen US-Dollar auf Vorauszahlungen für langfristige Investitionen, die nach Angaben des Unternehmens aufgrund von Strategieänderungen nicht mehr einbringlich waren. Der Nettoverlust verbesserte sich dennoch aufgrund von nicht operativen Posten, darunter ein Anstieg des beizulegenden Zeitwerts von Wertpapieren des Handelsbestands. Der unverwässerte und verwässerte Nettoverlust je Stammaktie belief sich auf 0,14 US-Dollar und blieb damit gegenüber dem Vorjahr unverändert, bei einer höheren Anzahl an Aktien. Eine American Depositary Share entspricht einer Stammaktie der Klasse A.
Der Cash-Burn ist der Engpass, der für einen städtischen Partner ebenso von Bedeutung ist wie für einen Aktionär. Die Investitionsausgaben beliefen sich im Quartal auf 32,2 Millionen US-Dollar. Die gesamten liquiditätsähnlichen Guthaben sanken innerhalb von drei Monaten um etwa 45 Millionen US-Dollar. Mit 1,39 Milliarden US-Dollar befindet sich das Unternehmen nicht in einer Notlage. Es erwirtschaftet jedoch auch keinen freien Cashflow. Je mehr Fahrzeuge es im Hinblick auf das Jahresendziel von 3.500 auf die Straße bringt, desto mehr wird es für Fahrzeuge, Domänencontroller, Versicherungen, Fernunterstützung und Depotpersonal ausgeben, sofern die Partner im gemeinsamen Einsatz diese Kostenposten nicht übernehmen.
Hier liegt die harte Wahrheit. Ein Umsatzsprung von 691 Prozent im Bereich der Robotaxis kann neben einem Geschäft bestehen, das immer noch mehr als einen Dollar Verlust pro Umsatzdollar verzeichnet. Das Wachstum der Fahrpreise beweist, dass die Menschen bereit sind zu zahlen. Es beweist jedoch nicht, dass das Netzwerk die Kosten deckt
Abschreibungen, Sicherheitsmaßnahmen und die Einführung in der nächsten Stadt. Eine Geschäftsmodellökonomie, die in einem dicht besiedelten chinesischen Stadtbezirk funktioniert, kann in einer europäischen Stadt scheitern, die andere Redundanzanforderungen, andere Arbeitsvorschriften und längere Genehmigungsfristen erfordert.Pony AI möchte, dass Investoren das Weltmodell als die Lösung betrachten. Sollte „PonyWorld 2.0“ es tatsächlich ermöglichen, mit demselben System in mehreren Ländern zu starten, ohne dass die Zahl der Ingenieure entsprechend steigt, könnte die Forschung und Entwicklung langsamer wachsen als die Flotte. Ist dies nicht der Fall, stellt jede neue Stadt eine weitere Kostenstelle in Höhe von 56 Millionen US-Dollar dar, die mit einer lokalen Flagge versehen ist. Die Mitteilung vom 18. August vertritt den ersten Fall. Sie veröffentlicht jedoch keine Deckungsbeiträge auf Stadtebene, anhand derer ein Käufer dies überprüfen könnte.
Was ein Flottenkäufer prüfen sollte
Für einen Verkehrsbetreiber lautet die Kaufentscheidung nicht „autonom oder nicht“. Es geht vielmehr darum, welches Risiko der Partner trägt. Im Rahmen eines Modells zur gemeinsamen Bereitstellung behält Pony AI die Fahrersoftware und die Marke des Software-Stacks. Der lokale Partner übernimmt die Fahrzeuge, Genehmigungen, den Kundensupport sowie einen großen Teil der betrieblichen Schwankungen. Dies kann attraktiv sein, wenn die Software tatsächlich das Fahren übernimmt. Es ist jedoch gefährlich, wenn der Vertrag dazu führt, dass der Partner auf ungenutzten Fahrzeugen sitzen bleibt, während Software, Kartendaten oder Versicherungen hinterherhinken.
Fragen Sie nach der Aufschlüsselung der 1.975 Fahrzeuge nach Stadt, Generation und danach, ob sich noch ein Sicherheitsfahrer am Steuer befindet. Fragen Sie, welcher Anteil der 12,1 Millionen US-Dollar auf tatsächliche Fahrgastfahrpreise und welcher auf Dienstleistungen für Flottenpartner entfällt. Fragen Sie, wie viel von der von Uber genannten Zahl von 2.000 Fahrzeugen in Europa auf die Auslieferung im Jahr 2026 entfällt und wie viel auf eine mehrjährige Option. Fragen Sie, ob die Lkw im Hafen von Mawan im gemischten Verkehr während einer gesamten Schicht fahrerlos fahren oder nur auf gesperrten Abschnitten. Fragen Sie, wie sich die wertgeminderte Vorauszahlung in Höhe von 25 Millionen US-Dollar auf die Partnerschaftsstruktur auswirkt.
Der Bericht vom 18. August ist nach wie vor ein Kommerzialisierungsquartal, kein Cashflow-Quartal. Das Robotaxi-Geschäft ist mittlerweile groß genug, um die Umsatzkurve zu beeinflussen. Die Verluste sind weiterhin groß genug, um die Finanzlage zu belasten. Die Unternehmen, die sich als Erste darum kümmern sollten, sind nicht die Aktienhändler. Es sind die städtischen Betreiber und
Frachtunternehmen werden aufgefordert, gegen ein Softwareversprechen physische Güter auf die Straße zu bringen.Für die Währungsumrechnung in dieser Pressemitteilung wird ein Kurs von 6,7851 RMB pro 1,00 US-Dollar zugrunde gelegt, der Mittagskaufkurs der Federal Reserve vom 30. Juni 2026. Auf dieser Grundlage beläuft sich der Quartalsumsatz auf 245,8 Millionen RMB, der Umsatz mit Robotaxi-Diensten auf 81,9 Millionen RMB, der Umsatz mit Robotruck-Diensten auf 90,4 Millionen RMB und der Umsatz mit intelligenten Lösungen auf 73,4 Millionen RMB. Die Umsatzkosten belaufen sich auf 202,7 Millionen RMB. Die Ausgaben für Forschung und Entwicklung betragen 381,6 Millionen RMB. Die Betrachtung in RMB ändert nichts am Gesamtbild. Das Unternehmen gibt nach wie vor ein Vielfaches seines Quartalsumsatzes für die Technologieplattform aus, die die nächste Stadt kostengünstig machen soll.
Ein Beschaffungsteam sollte zudem drei Verwendungszwecke der Barmittel voneinander trennen, die in der Ergebniskonferenz miteinander vermischt dargestellt werden. Der erste Posten betrifft die Investitionsausgaben für Fahrzeuge und Domänencontroller, die in diesem Quartal 32,2 Millionen US-Dollar betrugen und steigen werden, sollte die Flotte tatsächlich auf 3.500 Fahrzeuge anwachsen. Der zweite Posten umfasst die laufenden Kosten für Fernunterstützung, Versicherung, Reinigung und Aufladung, die nicht als eigenständige Position ausgewiesen werden. Der dritte Posten betrifft die technischen Vorarbeiten für die Markteinführung in Städten, die laut Lou im Rahmen von „PonyWorld 2.0“ reduziert werden. Sollte dieser dritte Posten nicht schrumpfen, lassen sich die ersten beiden nicht durch Fahrgelder finanzieren. Schrumpft er hingegen, werden die Partner für den gemeinsamen Einsatz zur knappen Ressource – nicht die Ingenieure für maschinelles Lernen.
Aus diesem Grund sollte der Artikel vom 18. August nicht anstelle der Uber-Mitteilung vom 13. August, sondern parallel dazu gelesen werden. In der Gewinnmitteilung wird erneut bestätigt, dass mehr als 2.000 europäische Robotaxis unter Vertrag stehen und Verhandlungen über mehr als 4.000 internationale Fahrzeuge laufen. Dies sind Zahlen zur kommerziellen Entwicklung. Sie werden erst dann zu Flottenzahlen, wenn eine Stadt eine Genehmigung erteilt, ein Depot eröffnet wird und Fahrgeld eingenommen wird. Eine Verkehrsbehörde, die die Pipeline als Kapazität betrachtet, wird den Ersatz von Bussen planen, der niemals eintritt.
Pony AI verfügt über die finanziellen Mittel, um dieses Versprechen bis 2026 einzuhalten. Bislang gibt es jedoch noch kein gemeldetes Quartal, in dem die Einnahmen aus dem Robotaxi-Taxameter die Kosten für dessen Betrieb decken.
------
Dieser Artikel richtet sich an
Diese Informationen dienen ausschließlich zu Informationszwecken und stellen keine Anlage-, Rechts-, technische oder Beschaffungsberatung dar. Käufer sollten sich vor Kauf- oder Partnerschaftsentscheidungen bei den jeweiligen Unternehmen und Behörden über die aktuellen Spezifikationen, Geschäftsbedingungen, Sicherheitszertifizierungen und den regulatorischen Status vergewissern. Die Analyse fasst Unternehmenserklärungen und öffentliche Marktaktivitäten zusammen.










