
Pony AI 机器人出租车营收激增,但亏损依然严重
Pony AI公布2026年第二季度营收为3620万美元,其中自动驾驶出租车服务营收增长691.2%,达到1210万美元,而公司应占净亏损扩大至5980万美元。
Pony AI Inc. 于8月18日公布了2026年第二季度未经审计的财报,并为此前在财报发布前就备受关注的自动驾驶出租车业务提供了具体数据。总营收达到3620万美元,较上年同期的2150万美元增长68.8%。 其中,自动驾驶出租车服务贡献了1,210万美元,较去年的150万美元增长了691.2%。该业务线中的车费收入增长了849.3%。车队规模目前为1,975辆,年底目标超过3,500辆。
这些增长率是真实存在的,但公司仍处于亏损状态。毛利润为640万美元,毛利率为17.5%。营业费用为7210万美元。经营亏损为6570万美元。 净亏损为4,540万美元,虽较上年同期有所收窄,但在将1,450万美元净利润分配给非控制性权益后,Pony AI Inc.应占净亏损扩大至5,980万美元。 截至6月30日,现金、短期投资、受限现金及长期理财工具合计13.9亿美元,较3月31日的14.4亿美元有所下降。
Pony AI成立于2016年,在纽约和香港上市,主要提供自动驾驶出租车出行服务、自动驾驶卡车货运服务以及智能软硬件产品。公司总部及核心业务仍位于广州,在中国一线城市拥有公共自动驾驶出租车网络,并正在海外推进联合部署谈判。 董事长兼首席执行官彭杰表示,本季度实现了营收增长、车队规模扩大及服务覆盖范围的拓展。 首席技术官娄天成指出,正是得益于“PonyWorld 2.0”世界模型,公司才能在无需相应增加工程人员数量的情况下开拓新城市。首席财务官王磊则强调了收费收入的增长以及联合部署模式所作出的更大贡献。
计价器在运转,工厂账单却更庞大。
自动驾驶出租车服务已不再是微不足道的数字。其营收为1210万美元,仍落后于自动驾驶卡车服务,后者
在与中外运(Sinotrans)开展货运业务的支持下,该业务实现收入1330万美元,同比增长40.0%。智能解决方案(主要是自主域控制器)收入为1080万美元,受交付量波动影响,基本持平。 服务收入总额为1,950万美元。产品收入为1,680万美元。收入结构正向网约车和货运业务转移,而一次性控制器销售占比则在下降。正是这种结构变化,使得毛利率从16.1%小幅上升至17.5%。本季度,联合部署合同(即当地运营商拥有或运营车辆,而Pony AI提供驾驶栈)带来了高毛利的收入。此类合同同时也改变了买方的采购内容。 城市交通管理部门或车队合作伙伴购买的并非一个科研项目,而是已获许可的虚拟驾驶员、一套车辆运行方案,以及“在广州和深圳,单位经济模型已实现盈利”这一承诺。
中国运营地图正是Pony AI希望这些合作伙伴看到的证据。该公司表示,在广州,其业务已覆盖海珠、天河、黄埔和番禺等城区,今年新增运营面积超过300平方公里,覆盖人口超过700万。 PonyPilot在中国注册用户已突破150万。该公司将音乐会散场及其他高峰时段作为证明,表明自动驾驶出租车车队能够应对突发需求。这些是商业运营声明,而非独立的乘车量审计报告。
在海外市场,8月18日的新闻稿重申了8月13日优步(Uber)发布的扩张计划:欧洲地区已有超过2,000辆签约的自动驾驶出租车,此外还有4,000多辆车辆正在国际市场进行签约谈判。这些数字仅代表已签约或正在谈判的车辆,并非已在欧洲街头实际运营并创收的车辆。 若投资者将签约中的车辆储备与实际运营车队混为一谈,将导致对资本支出和监管审批时间的估算出现偏差。
无人驾驶卡车是另一个不太引人注目的增长引擎。Pony AI表示,第四代无人驾驶卡车已按计划进入量产阶段,并且
商业化混合车队运营始于深圳马湾港的招商局港口项目。港口环线空间受限、路线规划明确且经济密度高。与开放城市环境中的类人型机器人相比,港口环线是短期内更值得投资的自动化应用场景,这也解释了为何即使在客运量激增之后,机器人卡车的收入仍高于机器人出租车的收入。增长仍消耗着巨额资金
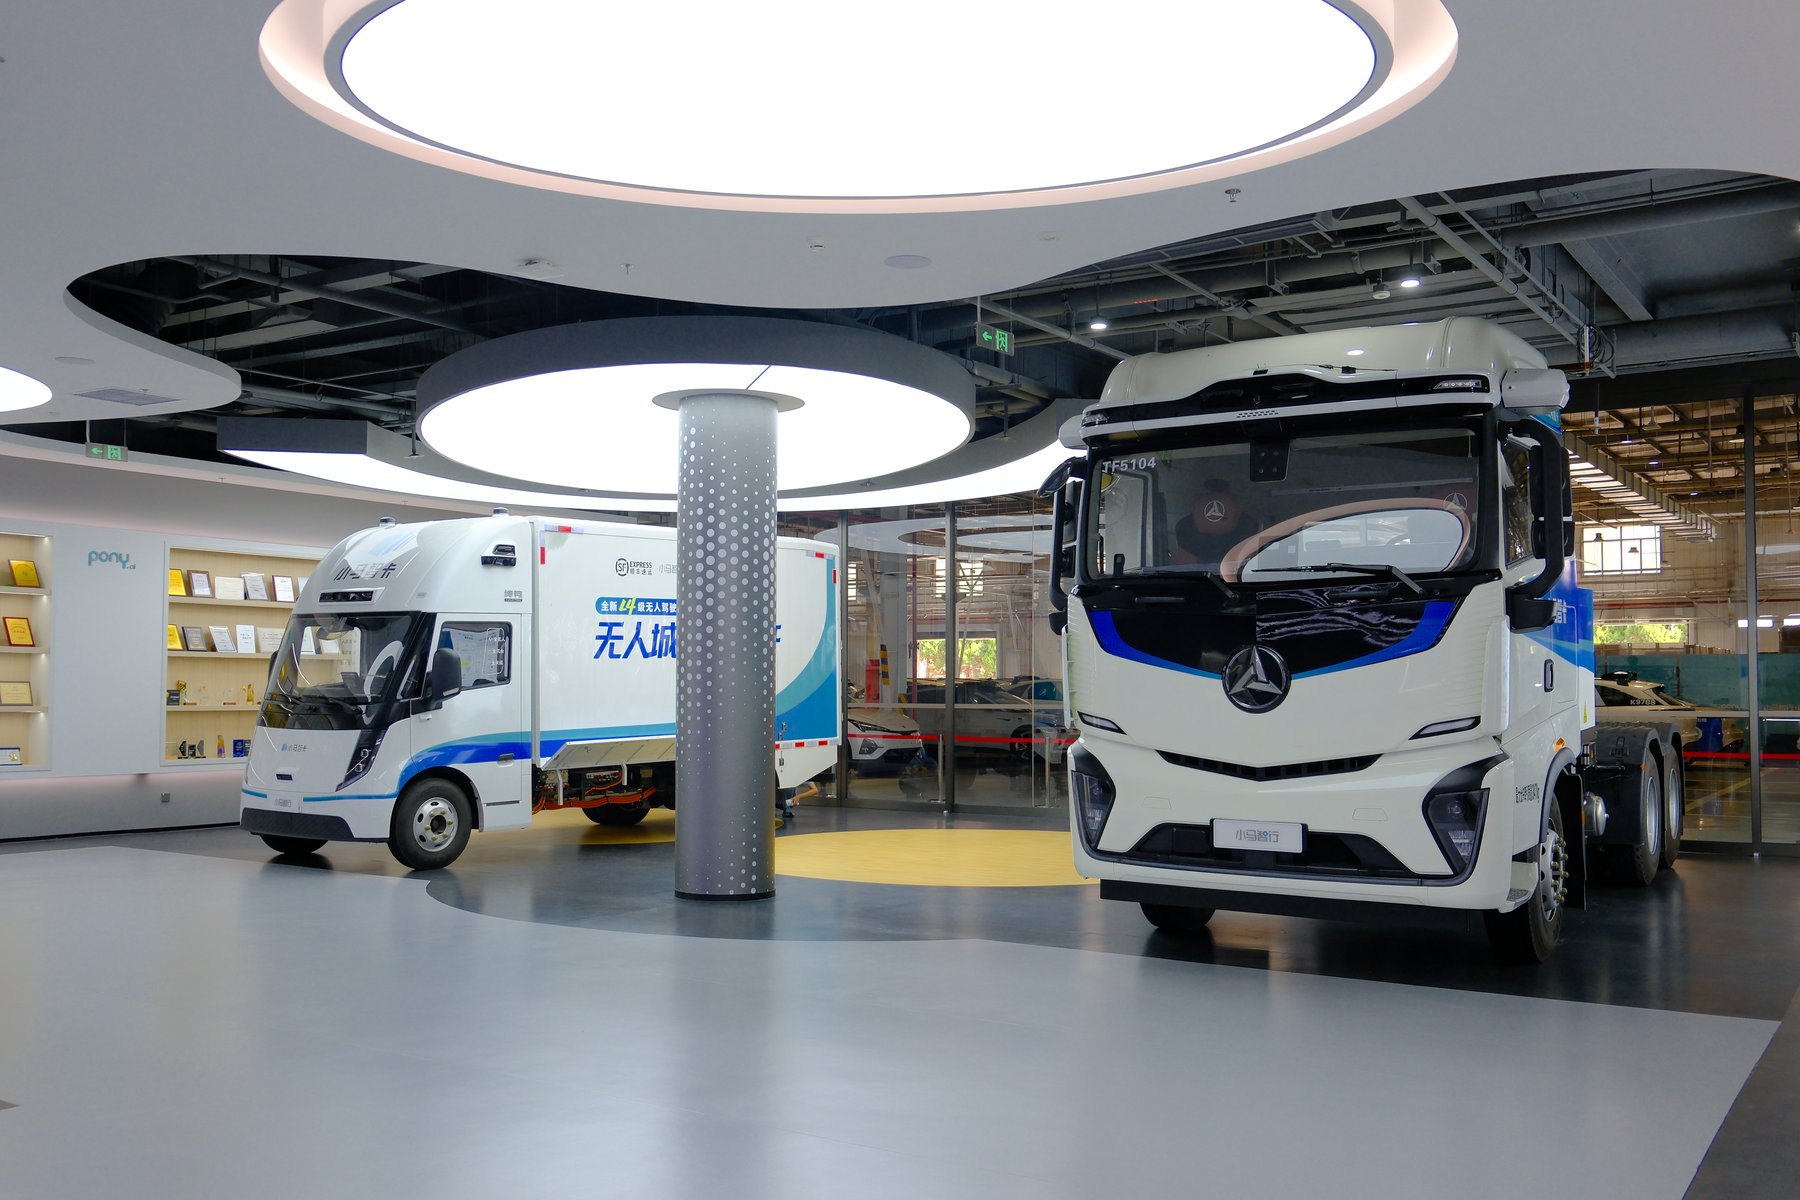
这份财报数据表,远不如音乐会入口处那辆无人驾驶货车那般引人注目。研发费用为5620万美元,同比增长14.7%。销售、一般及行政费用为1590万美元,基本持平。 非公认会计原则(Non-GAAP)下的营业亏损为5670万美元。营业亏损率从285.6%收窄至181.5%。这体现了杠杆效应,而非盈利。
其他费用包括一笔2500万美元的一次性减值损失,源于长期投资的预付款项——公司表示,由于战略调整,这些款项已无法收回。 由于非经营性项目(包括交易性证券公允价值的上升),净亏损仍有所改善。每股普通股基本和摊薄净亏损均为0.14美元,与上年同期持平,但流通股数量有所增加。一股美国存托凭证等于一股A类普通股。
现金消耗是城市合作伙伴与股东同样关注的制约因素。本季度资本支出为3,220万美元。三个月内,现金及现金等价物余额合计减少约4,500万美元。 公司目前拥有13.9亿美元现金,尚未陷入困境。但其也未能产生自由现金流。随着公司为实现年底3,500辆的目标而投入更多车辆运营,除非联合部署合作伙伴承担这些成本,否则公司在车辆、域控制器、保险、远程协助和车场人工方面的支出将随之增加。
这正是残酷的现实所在。自动驾驶出租车收入虽激增691%,但该业务每产生1美元销售额仍亏损超过1美元。车费收入的增长证明了人们愿意付费,但这并不能证明该网络能够覆盖
折旧、安全运营以及下一座城市的上线。在中国人口稠密的城区行之有效的单位经济模型,在欧洲城市可能行不通——因为欧洲城市对冗余度的要求不同、劳动法规不同,且许可审批周期更长。Pony AI希望投资者将“世界模型”视为解决之道。如果PonyWorld 2.0真的能让同一套技术栈在多个国家同时部署,且无需相应增加工程师人数,那么研发规模的增长速度就可以慢于车队规模。如果做不到这一点,那么每个新进入的城市都将成为一个标有当地国旗的、成本高达5600万美元的成本中心。 8月18日发布的公告主张第一种情况成立。但该公告并未公布城市层面的贡献毛利数据,而这些数据本可让收购方进行验证。
车队买家应评估的风险
对于运输运营商而言,收购决策的关键不在于“是否采用自动驾驶”,而在于合作伙伴将承担哪些风险。 在联合部署模式下,Pony AI 负责驾驶软件及技术栈的品牌管理,而当地合作伙伴则负责车辆、运营许可、客户支持以及大部分运营波动风险。如果软件确实能实现自动驾驶,这种模式颇具吸引力;但如果合同规定在软件、地图或保险跟进滞后的情况下,合作伙伴仍需承担闲置车辆的风险,则这种模式将充满隐患。
请要求提供这1,975辆车的详细分布数据,包括按城市、车型代数以及是否仍有安全驾驶员在座的分类。请询问1,210万美元收入中,有多少是真正的乘客车费,有多少来自车队合作伙伴服务。 询问优步在欧洲的2,000辆车中,有多少属于2026年交付计划,有多少属于多年期选项。询问马万港的卡车是在混合交通环境中全程无人驾驶,还是仅在封闭路段实现无人驾驶。询问2,500万美元的减值预付款将如何改变合作格局。
8月18日发布的财报仍是一个商业化季度,而非现金流季度。机器人出租车业务规模已大到足以推动营收增长,但亏损规模依然大到足以影响公司财务状况。首先应该关注这一点的并非股票交易者,而是城市运营商和
货运集团被要求在软件承诺的背景下将货物运上路。本新闻稿中的货币换算采用1.00美元兑6.7851人民币的汇率,即2026年6月30日美国联邦储备委员会中午买入汇率。 据此计算,季度营收为2.458亿元人民币,其中自动驾驶出租车服务收入为8190万元人民币,自动驾驶卡车服务收入为9040万元人民币,智能解决方案收入为7340万元人民币。 营业成本为2.027亿元。研发费用为3.816亿元。人民币视角并不会改变整体格局。该公司仍在将其季度销售额的数倍投入到那套技术栈中,而这套技术栈理应让下一座城市实现低成本运营。
采购团队还应区分收益电话会议中试图混为一谈的三项现金用途。 第一项是车辆和域控制器的资本支出,本季度为3220万美元,如果车队规模真的达到3500辆,这一数字还将上升。第二项是远程协助、保险、清洁和充电的常设成本,这些费用并未作为单独的明细列示。 第三项是城市启动工程成本,卢表示“PonyWorld 2.0”正在缩减这一部分支出。如果第三项成本不缩减,前两项就无法通过车费来覆盖。如果确实缩减了,那么联合部署合作伙伴将成为稀缺资源,而非机器学习工程师。
这就是为什么应将8月18日的报道与8月13日优步的公告结合阅读,而非仅依赖其中之一。财报重申了已有2,000多辆欧洲自动驾驶出租车签订合同,以及4,000多辆国际车辆正在谈判中。 这些是商业开发阶段的数据。只有当城市颁发许可证、车队基地投入运营并开始收取车费时,这些数据才会转化为实际车队规模。如果交通主管部门将这些“在建项目”视为现有运力,其规划的公交替代方案将永远无法实现。
Pony AI 拥有足够的现金流来兑现这一承诺直至 2026 年。但据报道,该公司尚未有过任何一个季度的自动驾驶出租车计价器收入足以覆盖其运营成本。
------
本文旨在
本内容仅供参考,不构成任何投资、法律、工程或采购建议。买方在作出采购或合作决策前,应向相关公司及主管部门核实最新的技术规格、商业条款、安全认证及监管状况。本分析综合了公司声明及公开市场动态。










