
ポニーAIのロボタクシー事業、収益が急増するも赤字幅は依然として大きい
Pony AIは、2026年第2四半期の売上高が3,620万米ドルだったと報告した。うち、ロボタクシーサービスの売上高は691.2%増の1,210万米ドルとなった一方、同社に帰属する純損失は5,980万米ドルに拡大した。
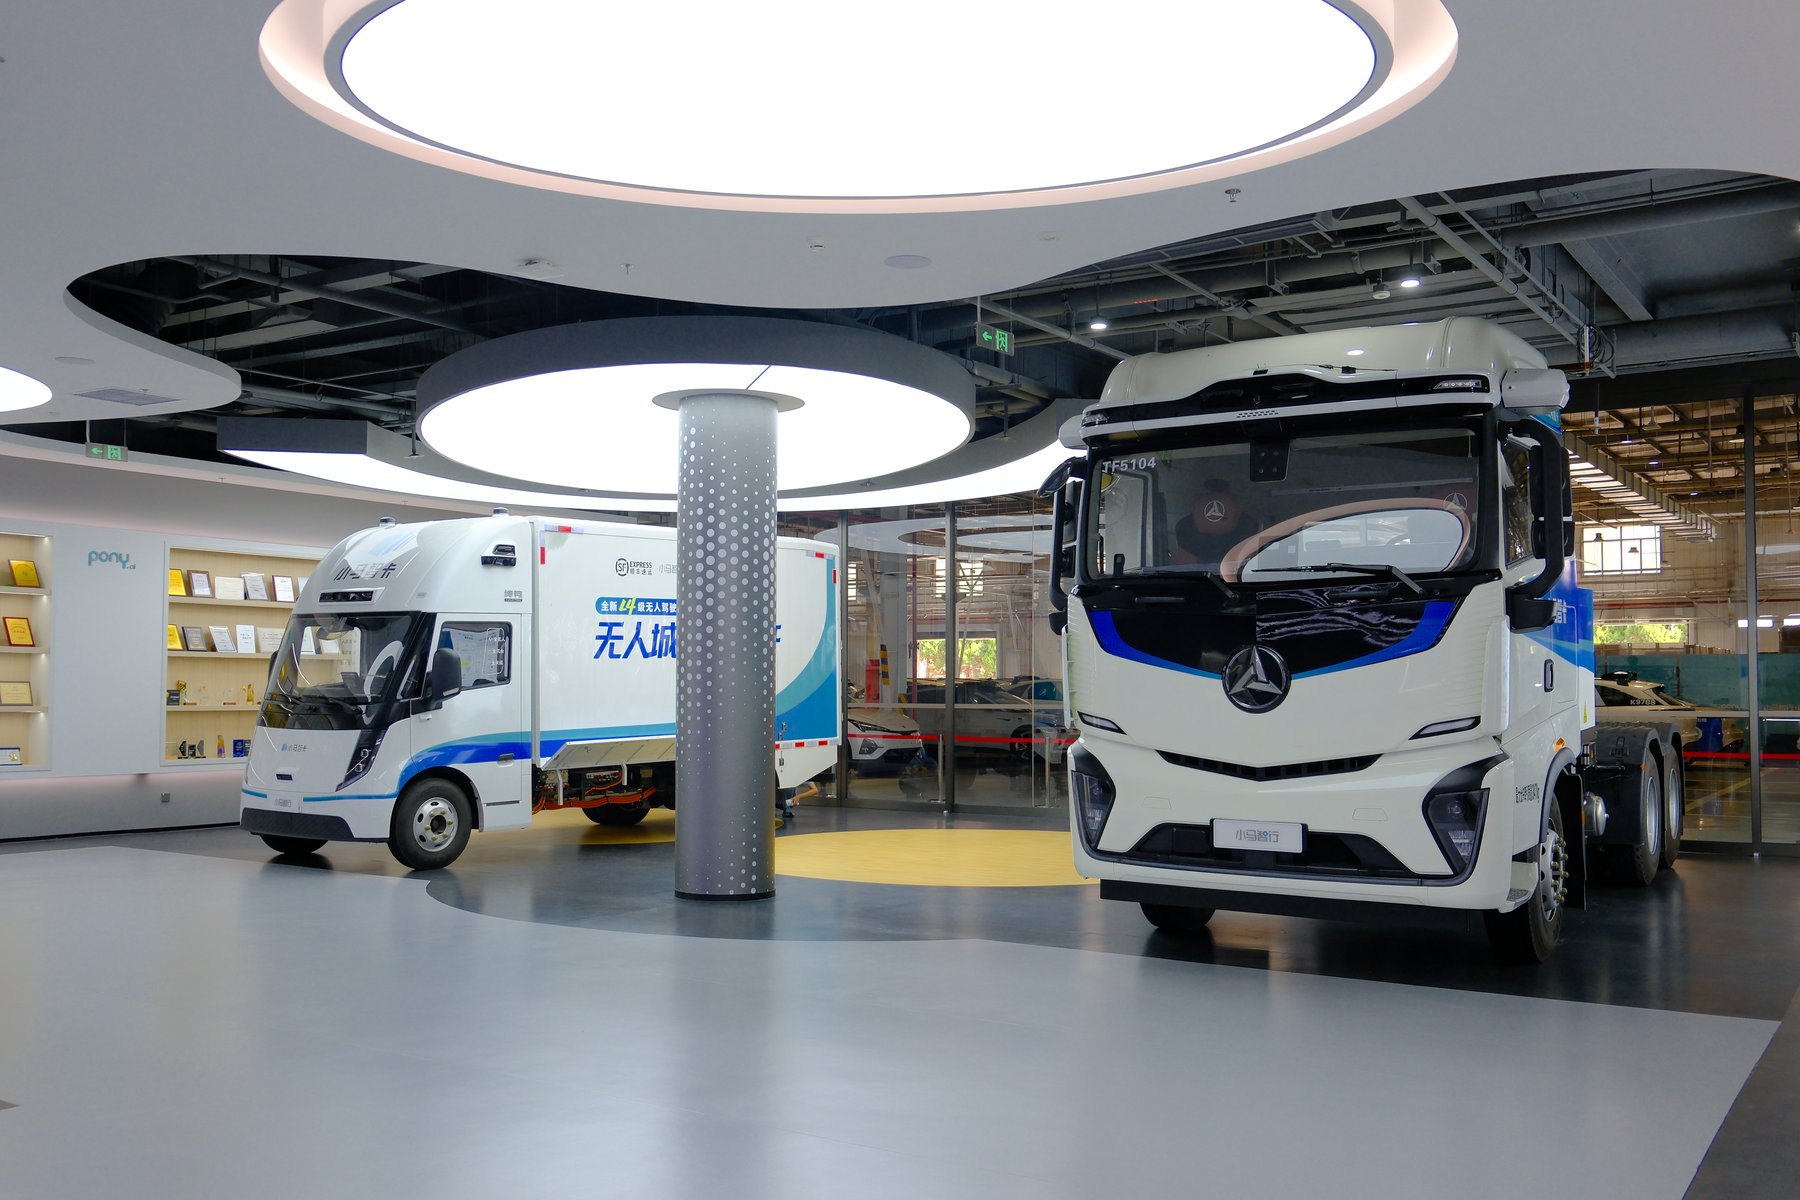
Pony AI Inc.は8月18日、2026年第2四半期の未監査決算を発表し、決算発表に先立って話題となっていたロボタクシー事業について具体的な数値を明らかにした。総収益は3,620万米ドルに達し、前年同期の2,150万米ドルから68.8%増加した。 ロボタクシー事業による売上高は1,210万米ドルで、前年同期の150万米ドルから691.2%増加した。同事業内の運賃収入は849.3%増加した。車両台数は1,975台で、年末の目標は3,500台以上となっている。
これらの成長率は実態を反映したものであり、依然として赤字経営の枠内にとどまっている。売上総利益は640万米ドル、売上総利益率は17.5%だった。営業費用は7,210万米ドル。営業損失は6,570万米ドルだった。 純損失は4,540万米ドルで、前年より縮小したものの、1,450万米ドルの当期純利益が非支配持分に配分された結果、Pony AI Inc.に帰属する純損失は5,980万米ドルに拡大した。 6月30日時点の現金、短期投資、制限付き現金、および長期資産運用商品の合計は13億9,000万米ドルで、3月31日時点の14億4,000万米ドルから減少した。
2016年に設立され、ニューヨークと香港に上場しているPony AIは、ロボタクシーの乗車サービス、ロボットトラックによる貨物輸送サービス、およびインテリジェントなハードウェア・ソフトウェアを販売している。本社および中核事業は引き続き広州にあり、中国の一線都市では公衆向けロボタクシーネットワークを展開しており、海外でも共同展開に向けた協議を進めている。 会長兼最高経営責任者(CEO)のジェームズ・ペン氏は、当四半期は売上高の伸び、車両台数の拡大、およびサービスエリアの拡大が相まって成果を上げたと述べた。 最高技術責任者(CTO)のルー・ティアンチェン氏は、エンジニアの人員を比例して増やすことなく新たな都市に進出できる理由として、「PonyWorld 2.0」世界モデルを挙げた。最高財務責任者(CFO)のレオ・ワン氏は、運賃収入の伸びと、共同展開モデルによる貢献度の拡大を強調した。
メーターは回り続けている。工場への支払いはさらに膨らんでいる。
ロボットタクシー事業はもはや「誤差の範囲」ではない。1,210万米ドルという規模は、依然としてロボットトラック事業には及ばないが、
シノトランスとの貨物輸送業務に支えられ、売上高は1,330万米ドルとなり、40.0%増加した。自律型ドメインコントローラーを中心としたインテリジェントソリューションの売上高は1,080万米ドルで、納入状況の変動によりほぼ横ばいとなった。 サービス収益の合計は1,950万米ドルだった。製品収益は1,680万米ドルであった。収益構成は、単発のコントローラー出荷からライドシェアや貨物輸送へとシフトしつつある。この構成の変化により、売上総利益率は16.1%から17.5%へと小幅に上昇した。現地の事業者が車両を所有または運営し、Pony AIがドライバースタックを供給する共同展開契約は、当四半期において高利益率の収益をもたらした。また、こうした契約は購入者が何を購入しているかという点も変えている。 都市の交通機関やフリートパートナーが購入しているのは、単なる研究プロジェクトではない。彼らが購入しているのは、認可を受けた仮想ドライバー、車両用プログラム、そして広州や深センではすでにユニットエコノミクスが成立しているという実績である。
中国での事業展開マップこそが、Pony AIがこれらのパートナーに示したい証拠である。広州では、同社は海珠区、天河区、黄埔区、番禺区にまたがる都心部へ進出しており、今年に入って300平方キロメートル以上の事業エリアを追加し、700万人以上の人口をカバーしていると述べた。 中国におけるPonyPilotの登録ユーザー数は150万人を突破した。同社は、コンサート終了時やその他のピーク時の需要を例に挙げ、ロボタクシー・フリートが需要の急増に対応できることを証明しようとしている。これらは商業的な運用実績の主張であり、独立した乗客数の監査結果ではない。
海外に関しては、8月18日の発表で、8月13日にUberが発表した事業拡大内容が再確認された。欧州では2,000台以上のロボットタクシーが契約済みであり、国際市場全体では4,000台以上の車両について契約交渉が進められている。これらの数字は契約済みまたは交渉中の台数であり、欧州の路上で実際に運賃を稼いでいる車両の数ではない。 契約パイプラインと稼働中の車両群を混同する投資家は、設備投資額と規制対応に要する時間の両方を誤って評価することになるだろう。
ロボトラックは、より目立たない第2の成長エンジンだ。Pony AIによると、第4世代の無人トラックは予定通り量産に入ったとのことである。
商用混合車両による運用は、深センの馬湾港における中国招商港務集団との提携から始まりました。港湾内のループ路線は制約が明確で、経路が定まっており、経済的な密度も高いです。これらは、都市部で自由に走行するヒューマノイド型ロボットよりも、短期的には自動化導入に適した対象であり、乗客数が急増した後も、ロボットトラックの収益が依然としてロボットタクシーの収益を上回っている理由を説明しています。依然として資金を食い尽くす成長
決算表は、コンサートの入場ゲートに停まる無人バンほど劇的なものではない。研究開発費は5,620万米ドルで、14.7%増加した。販売費・一般管理費は1,590万米ドルで、ほぼ横ばいだった。 非GAAPベースの営業損失は5,670万米ドルだった。営業損失率は285.6%から181.5%へと縮小した。これはレバレッジであり、利益ではない。
その他の費用には、戦略変更により回収不能となったと同社が説明した長期投資の前払金に対する2,500万米ドルの一時的な減損損失が含まれていた。 純損失は、売買目的有価証券の公正価値の上昇を含む営業外項目により、依然として改善した。普通株1株当たりの基本および希薄化後純損失は0.14米ドルで、発行済み株式数の増加により前年同期と変わらずだった。1株の米国預託証券(ADS)は、1株のクラスA普通株に相当する。
キャッシュバーンは、株主と同様に都市パートナーにとっても重要な制約要因である。当四半期の設備投資額は3,220万米ドルだった。現金および現金同等物の合計残高は、3ヶ月間で約4,500万米ドル減少した。 13億9,000万米ドルの資金残高を保有する同社は、経営危機にあるわけではない。しかし、フリーキャッシュフローも生み出していない。年末の目標である3,500台に向けて走行車両を増やすほど、車両、ドメインコントローラー、保険、遠隔支援、およびデポの人件費への支出は増加する。ただし、共同展開パートナーがこれらの費用を負担する場合はこの限りではない。
ここに厳しい現実がある。ロボットタクシーの収益が691%急増しても、売上高1ドルにつき1ドル以上の損失を出し続けている事業と共存し得るのだ。運賃の伸びは、人々が支払いを厭わないことを証明している。しかし、それがネットワークの採算性をカバーしていることを証明するものではない。
減価償却、安全対策、そして次の都市でのサービス開始。中国の密集した地区で成立するユニットエコノミクスは、異なる冗長性、異なる労働規制、そして許可取得までの期間が長いヨーロッパの都市では機能しない可能性がある。Pony AIは、投資家にこの「世界モデル」を解決策として受け止めてほしいと考えている。もし「PonyWorld 2.0」が、エンジニア数の相応な増加なしに同じシステムスタックで複数の国に展開できるなら、研究開発の拡大ペースは車両台数の増加ペースよりも遅くても済むだろう。もしそうでなければ、新規参入する都市ひとつひとつが、現地の旗を掲げた5,600万米ドルのコストセンターとなる。 8月18日の発表では、前者のケースが主張されている。しかし、買収側がこれを検証できるような都市ごとの貢献利益率は公表されていない。
フリート購入者が評価すべき点
輸送事業者にとって、買収の判断基準は「自動運転か否か」ではありません。重要なのは、パートナーがどのリスクを引き受けるかということです。 共同展開モデルでは、Pony AIがドライバー用ソフトウェアとスタックのブランドを管理する。現地パートナーは車両、許可証、顧客サポート、および運営上の変動の大部分を負担する。ソフトウェアが実際に運転を行うのであれば、これは魅力的な条件となり得る。しかし、ソフトウェア、地図データ、または保険の整備が遅れている間に、契約上パートナーが遊休車両を抱え込むことになれば、それは危険な状況となる。
1,975台の車両について、都市別、世代別、および安全運転手が依然として同乗しているかどうかの内訳を尋ねてください。また、1,210万米ドルのうち、実際の乗客運賃とフリートパートナー向けサービスの割合がそれぞれどの程度かを尋ねてください。 欧州におけるUberの2,000台の車両のうち、2026年の導入分と複数年にわたるオプション分がそれぞれどの程度を占めるか尋ねてください。マワン港のトラックが、一般交通混在の環境でシフト全体を通じて無人運転を行っているのか、それとも閉鎖区間でのみ無人運転を行っているのか尋ねてください。2,500万米ドルの減損前払いが、パートナーシップの構図をどのように変えるか尋ねてください。
8月18日の決算発表は、依然として事業化の四半期であり、キャッシュフローの四半期ではない。ロボタクシーの規模は、売上高の推移に影響を与えるほどに大きくなった。損失は、財務状況に影響を与えるほど依然として大きい。真っ先に懸念すべき企業は株式トレーダーではない。それらは都市の運営事業者であり、
貨物輸送業者に対し、ソフトウェアによる約束を裏付けとして、実際に車両を運行するよう求められている。本リリースにおける為替換算には、2026年6月30日正午時点の米連邦準備制度理事会(FRB)の買いレートである1米ドル=6.7851人民元が使用されている。 これに基づき、四半期売上高は2億4,580万人民元、ロボタクシーサービスは8,190万人民元、ロボットラックサービスは9,040万人民元、インテリジェントソリューションは7,340万人民元となっている。 売上原価は2億270万人民元。研究開発費は3億8160万人民元。人民元建てで見ても状況は変わらない。同社は依然として、将来の都市を低コスト化するとされる技術スタックに、四半期売上高の数倍もの費用を投じている。
また、決算説明会で混同されがちな3つの資金使途について、調達チームは明確に区別すべきである。 第一に、車両およびドメインコントローラーへの設備投資である。今四半期は3,220万米ドルであり、車両台数が実際に3,500台に達すれば、この額はさらに増加する。第二に、遠隔支援、保険、清掃、充電にかかる恒常的なコストであるが、これは明確な項目として計上されていない。 3つ目は都市展開のためのエンジニアリング費用であり、ルー氏によれば「PonyWorld 2.0」ではこれが縮小しているという。もしこの3つ目の項目が縮小しなければ、最初の2つは運賃収入だけでは賄えなくなる。もし縮小すれば、希少なリソースとなるのは機械学習エンジニアではなく、共同展開パートナーとなる。
だからこそ、8月18日の記事は、8月13日のUberの発表に代わるものではなく、併せて読むべきなのです。決算発表では、契約済みの欧州のロボタクシーが2,000台以上、交渉中の国際車両が4,000台以上あることが改めて述べられています。 これらは事業開発段階の数値に過ぎない。都市が許可を発行し、車両基地が開設され、運賃が徴収されて初めて、これらは実際の車両台数となる。パイプラインを稼働能力とみなす交通当局は、実現することのないバス代替計画を立ててしまうだろう。
Pony AIには、2026年までその約束を果たし続けるための資金がある。しかし、ロボットタクシーの運賃収入が、その運営コストを賄ったと報告された四半期はまだない。
------
この記事は
本情報はあくまで参考情報であり、投資、法律、技術、または調達に関する助言を構成するものではありません。購入者は、購入または提携の決定を行う前に、関連する企業や当局に対し、最新の仕様、取引条件、安全認証、および規制上の状況を確認する必要があります。本分析は、企業の発表および公開市場での動向を総合的にまとめたものです。










