
隨著美國聯邦通信委員會(FCC)的禁令造成100億美元的缺口,韓國汽車零組件製造商正加倍擴增生產線並簽訂機器人合約
由於美國聯邦通信委員會(FCC)禁止中國製人形機器人及四足機器人進口,導致北美市場出現供應缺口,Halla Cast, SL 與 Samhyun 正將業務重心從汽車產業轉向機器人零組件製造。高盛預測,到 2030 年,韓國將生產 74,000 台人形機器人,佔全球產量的 30%。
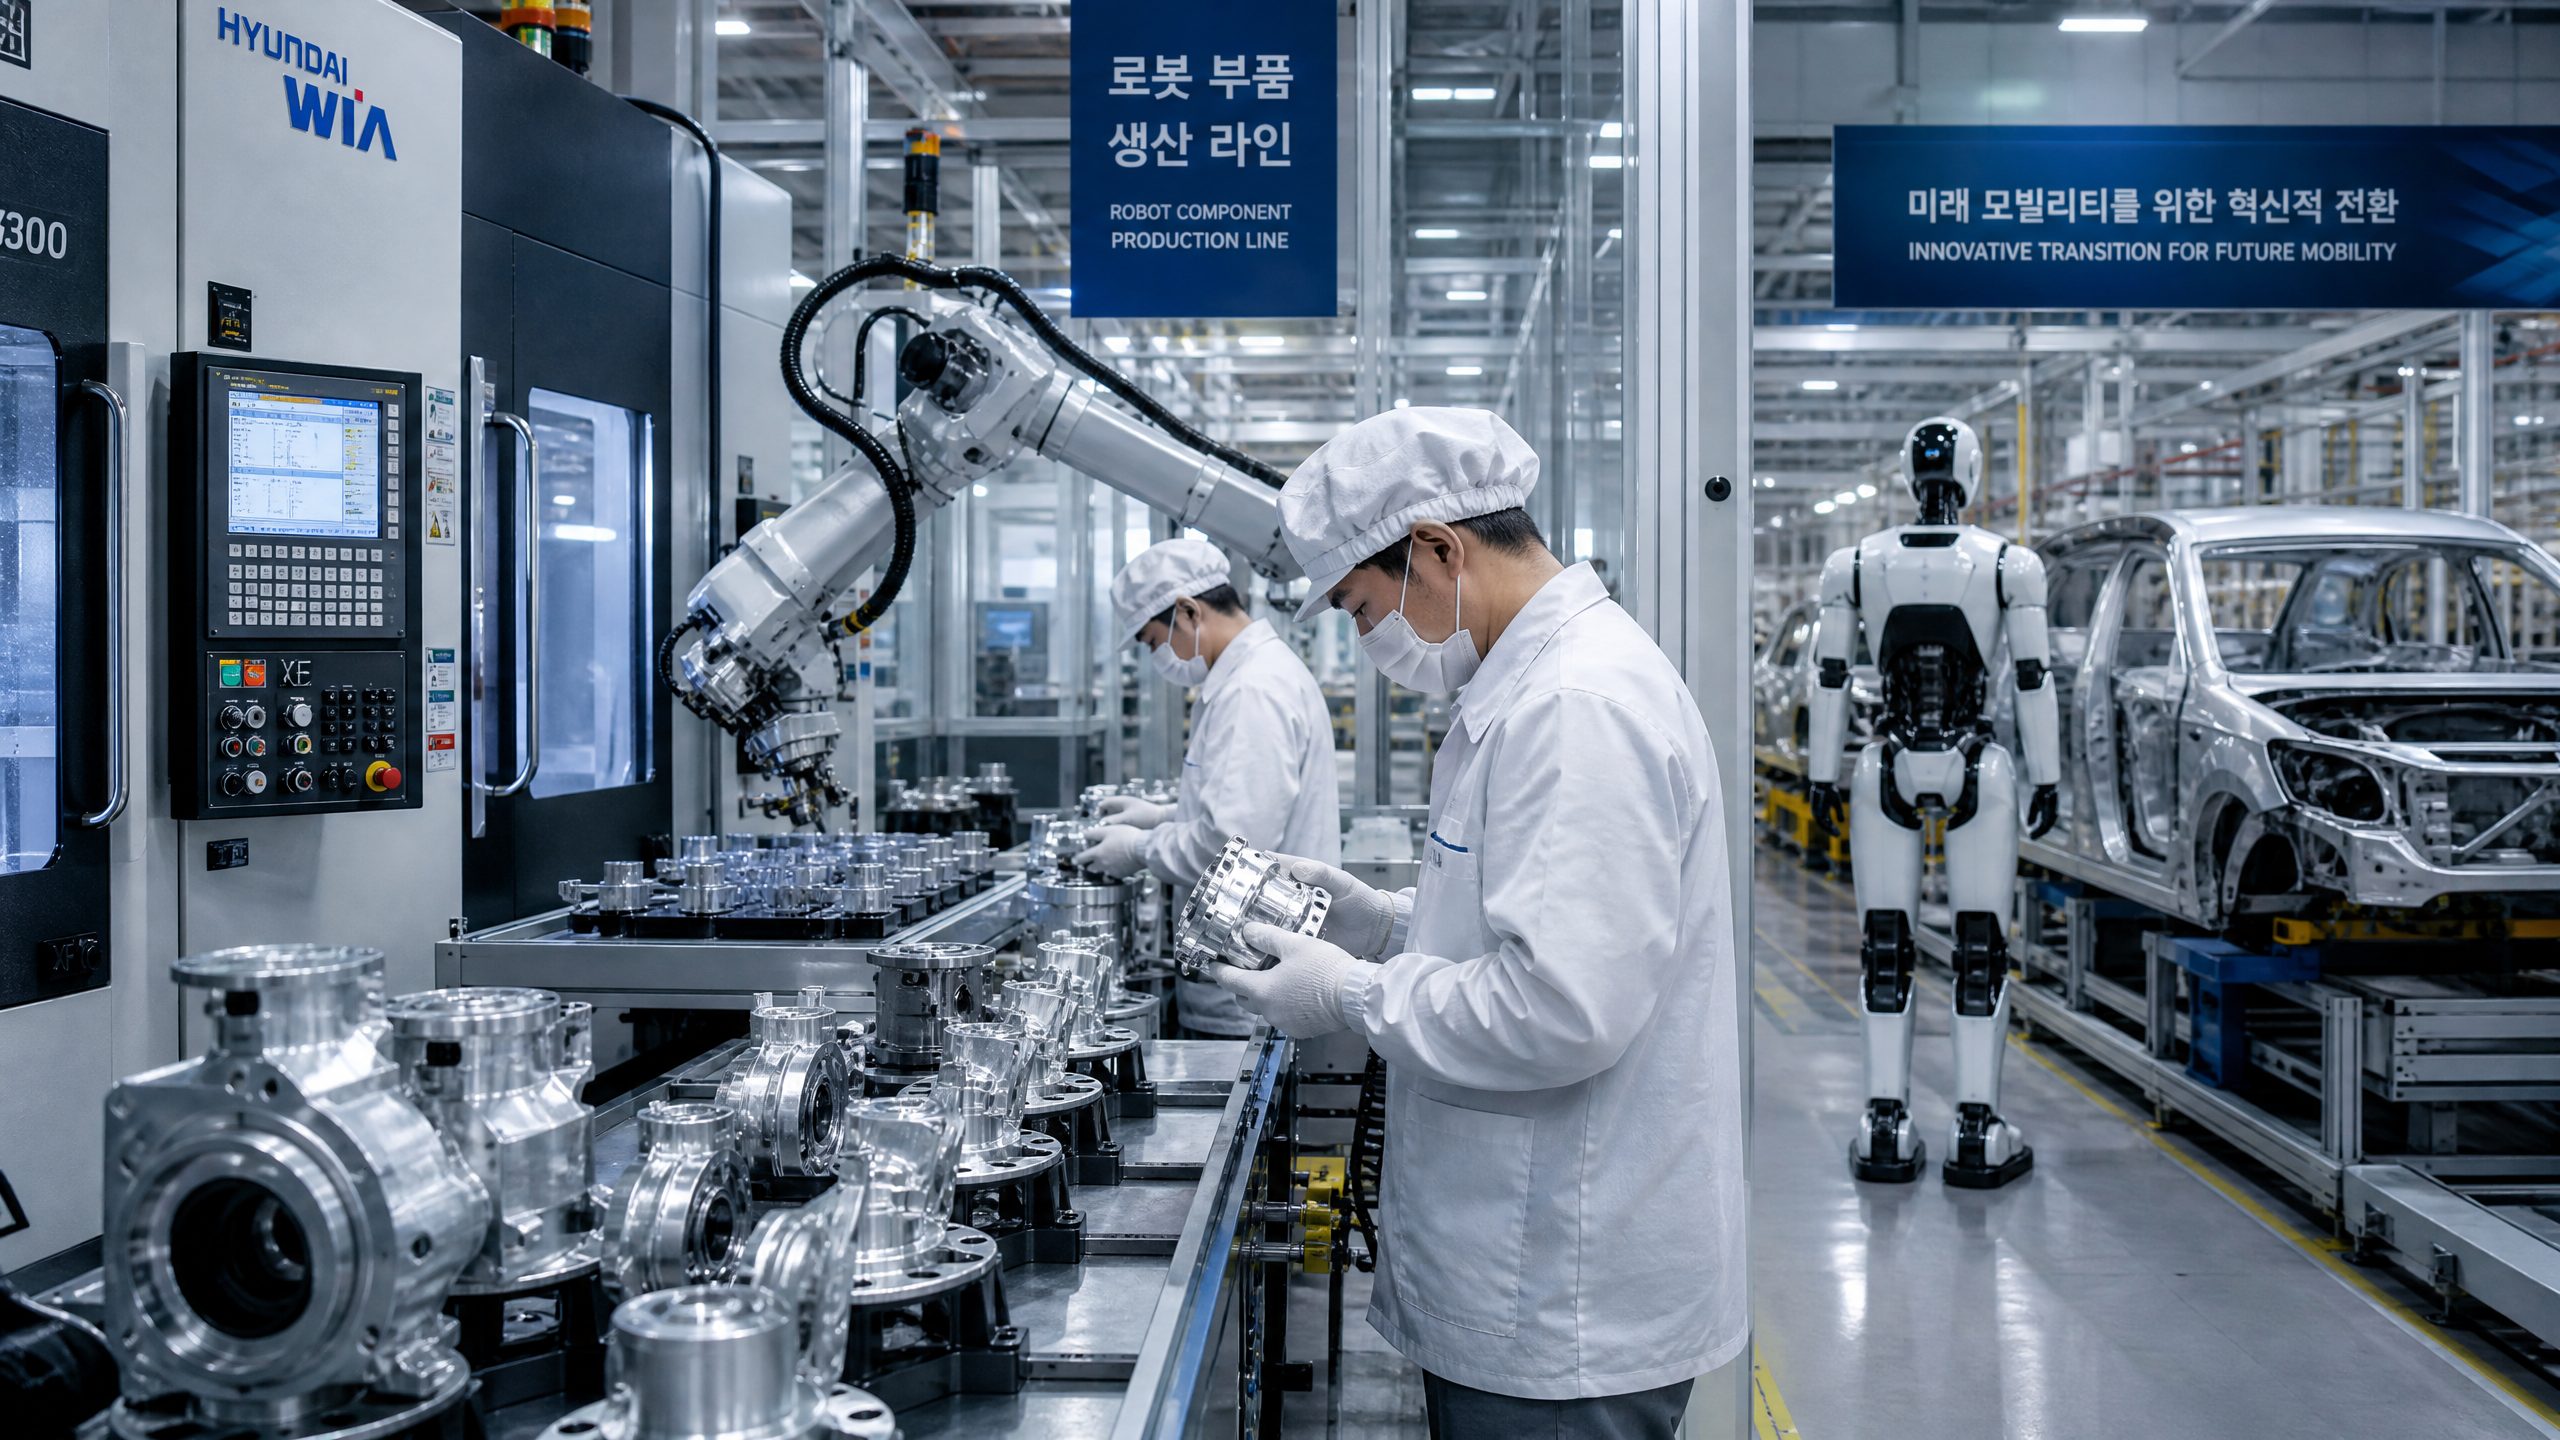
三家韓國汽車零組件製造商正同步採取行動,以填補美國聯邦通信委員會(FCC)於7月28日禁止進口中國新型人形及四足機器人機型後所產生的供應缺口。 Halla Cast、SL 及 Samhyun——這三家企業均擁有數十年供應韓國汽車製造商的經驗——正重新調配產能、簽訂新合約,並尋求美國合作夥伴;分析師指出,這扇機會之窗雖可能狹窄,但目前正大敞大開。
FCC的禁令雖適用於所有進口機器人機型(不論原產國為何),但普遍被認為是針對中國製造的機器人,此舉在北美市場立即催生了對非中國機器人零組件供應商的需求。 韓國零組件製造商多年來在美國設有當地工廠,作為現代(Hyundai)和起亞(Kia)的供應商,其反應速度將比大多數替代方案更快。關鍵在於,這項轉型能否以足夠的規模和速度執行,以便在窗口關閉前建立穩固的市場地位。
哈拉鑄造將仁川生產線產能翻倍
在韓國證券交易所(代碼 125490)上市的哈拉鑄造(Halla Cast),將把其仁川工廠的零件加工線產能翻倍,以滿足一家總部位於北美、業務遍及全球的機器人公司的需求。 該公司將供應用於包覆機器人內置半導體的散熱外殼——此組件直接運用了其為汽車市場開發的先進輕量化技術。
類人型機器人的熱管理挑戰,在結構上與電動車的挑戰相似。兩者皆需在有限的物理空間內,對高密度電子元件進行精準散熱,且兩者都要求材料具備輕量化、耐用性及高效散熱等特性。 Halla Cast 在汽車熱管理領域的豐富經驗,能直接應用於此項技術,這正是該公司得以成功取得這項合約的原因。
北美合約,並開始將產能翻倍,而非從零開始建廠。該公司預計將於 2026 年下半年開始向北美客戶供貨。此時間表相當緊湊——在數月內而非數年內將生產線產能倍增——但這反映了該商機的迫切性,以及該公司是透過調整現有設備,而非從頭建置新的製造流程。
SL 啟動 Spot 腿部模組量產
股票代碼為 005850 的 SL Corporation 將於 2026 年第三季,針對波士頓動力(Boston Dynamics)的四足機器人 Spot,全面啟動腿部模組的量產。該公司同時也承接現代汽車集團(Hyundai Motor Group)移動機器人平台 MobED 的部分代工業務。 SL 的汽車技術——尤其是其在機器人關節和驅動系統方面的專業知識——能直接滿足四足行走的機械需求。
Spot 腿部模組合約之所以重要,原因有幾點。波士頓動力是全球專業機器人領域中知名度最高的品牌,與該公司簽訂生產合約,將為 SL 提供一個能向其他潛在客戶驗證其能力的參考客戶。 鑑於現代汽車已於2026年8月完成對波士頓動力(Boston Dynamics)的全面收購,並設定了到2028年每年生產30,000台機器人的目標,這份合約也使SL在現代汽車更廣泛的機器人發展藍圖供應鏈中佔有一席之地。
持懷疑態度的人士則認為,僅為單一機器人型號生產腿部模組的業務定位過於狹窄。若波士頓動力重新設計 Spot 平台或轉向其他供應商,SL 的業務風險將過度集中。該公司需要多元化其機器人客戶群,以建立具備防禦性的零組件業務,而非依賴單一客戶。
Samhyun 進軍矽谷
股票代碼為 437730 的 Samhyun 則採取了不同的策略,參與了「物理人工智慧超級峰會」(Physical AI Super)
將於六月參加矽谷舉辦的「Connect 2026」展覽會,以尋求與美國機器人公司合作的機會。該公司參與此活動,體現了其策略:在下一代機器人新創公司達到量產規模之前便與之建立關係,藉此在採購決策定案前,將 Samhyun 定位為首選供應商。相較於擴增生產線,此策略風險較低,但創造營收的速度也較慢。其好處在於能建立涵蓋多家美國機器人公司的多元化客戶群,而非僅依賴單一客戶。風險則在於矽谷機器人新創公司的失敗率較高,若與未能達到商業規模的公司建立供應商關係,將無法產生營收。
高盛的預測
據《首爾經濟日報》引述高盛近期報告指出,韓國將憑藉其在汽車產業累積的專業技術,確立自身在全球類人型機器人供應鏈中的關鍵地位。 該銀行預測,透過供應關鍵零組件及直接製造,韓國將在2030年前量產74,000台類人型機器人,相當於全球類人型機器人產量的30%。
這項預測相當雄心勃勃。這意味著韓國不僅將成為零組件供應商,更將在四年內以可觀的規模成為人形機器人的直接製造商。高盛所援引的汽車產業類比頗具啟發性——韓國汽車產業耗費數十年才建立起製造專業技術與深厚的供應鏈,才得以在當今全球市場中具備競爭力。 問題在於,類人型機器人產業能否壓縮這段時程,抑或高盛對產業轉型速度的預測過於樂觀。
較為保守的解讀是,韓國在短期內的商機主要在於零組件——致動器、感測器、電池管理系統、結構零件——
而非整機機器人製造。零組件市場的商機既真實又迫在眉睫,而整機機器人製造的商機則需要額外投資於人工智慧軟體、系統整合及品牌發展,而韓國企業目前尚未在該領域展現大規模的執行能力。政府的角色
韓國政府已表明有意支持這項轉型。貿易、產業及能源部計畫擴大對三大關鍵零組件類別——致動器、機器人手部及感測器——的研發投資,並為轉型為機器人零組件製造商的零件製造商提供技術開發與示範支援。
這項政府支持意義重大,因為它降低了企業轉型所面臨的財務風險。一家投資於機器人零組件新產能的零組件製造商,實質上是在一個仍處於發展階段的市場上進行賭注。政府對研發及示範專案的共同投資,不僅降低了這項賭注的成本,若市場發展速度低於預期,更能提供一道安全網。
更廣泛的背景是,韓國政府已將機器人產業與半導體及電池並列為未來十年的戰略產業。美國聯邦通信委員會(FCC)對中國機器人的禁令,加速了原本正在規劃中的政府支援計畫時程,造就了私營投資與公共支援在同一時間朝同一方向齊頭並進的契機。
競爭窗口
對韓國零組件製造商而言,這確實是個機會,但時間有限。中國機器人製造商絕不會坐視自己被永久排除在北美市場之外而不採取反制措施。可能的反制措施包括與非中國企業建立製造合作夥伴關係、重組供應鏈以降低產品中的中國成分,以及遊說當局調整法規。FCC的禁令雖創造了一個窗口,但這個窗口不會永遠敞開
無限期地。在此窗口期內,能與北美機器人公司建立穩固供應關係的韓國企業,將比那些觀望不前者更具優勢。 行動最迅速的企業——如 Halla Cast 和 SL 目前所展現的態勢——在競爭環境加劇時,將憑藉已建立的品質紀錄,享有身為首批供應商的優勢。行動遲緩的企業則面臨風險,可能在尚未確立實質地位之前,便發現這扇機會之窗已經關閉。
--- 免責聲明:本文僅供參考,不構成財務或投資建議。













