
FCCの禁止措置により100億米ドルの需要ギャップが生じたことを受け、韓国の自動車部品メーカー各社は生産ラインを倍増させ、ロボット導入契約を締結している。
米国のFCCが中国製ヒューマノイドロボットおよび四足歩行ロボットの輸入を禁止したことで、北米市場に供給不足が生じていることを受け、Halla Cast, SLとサムヒョンは、自動車部品製造からロボット部品製造へと事業転換を図っている。ゴールドマン・サックスは、2030年までに韓国が7万4000台のヒューマノイドロボットを生産し、これが世界生産量の30%を占めると予測している。
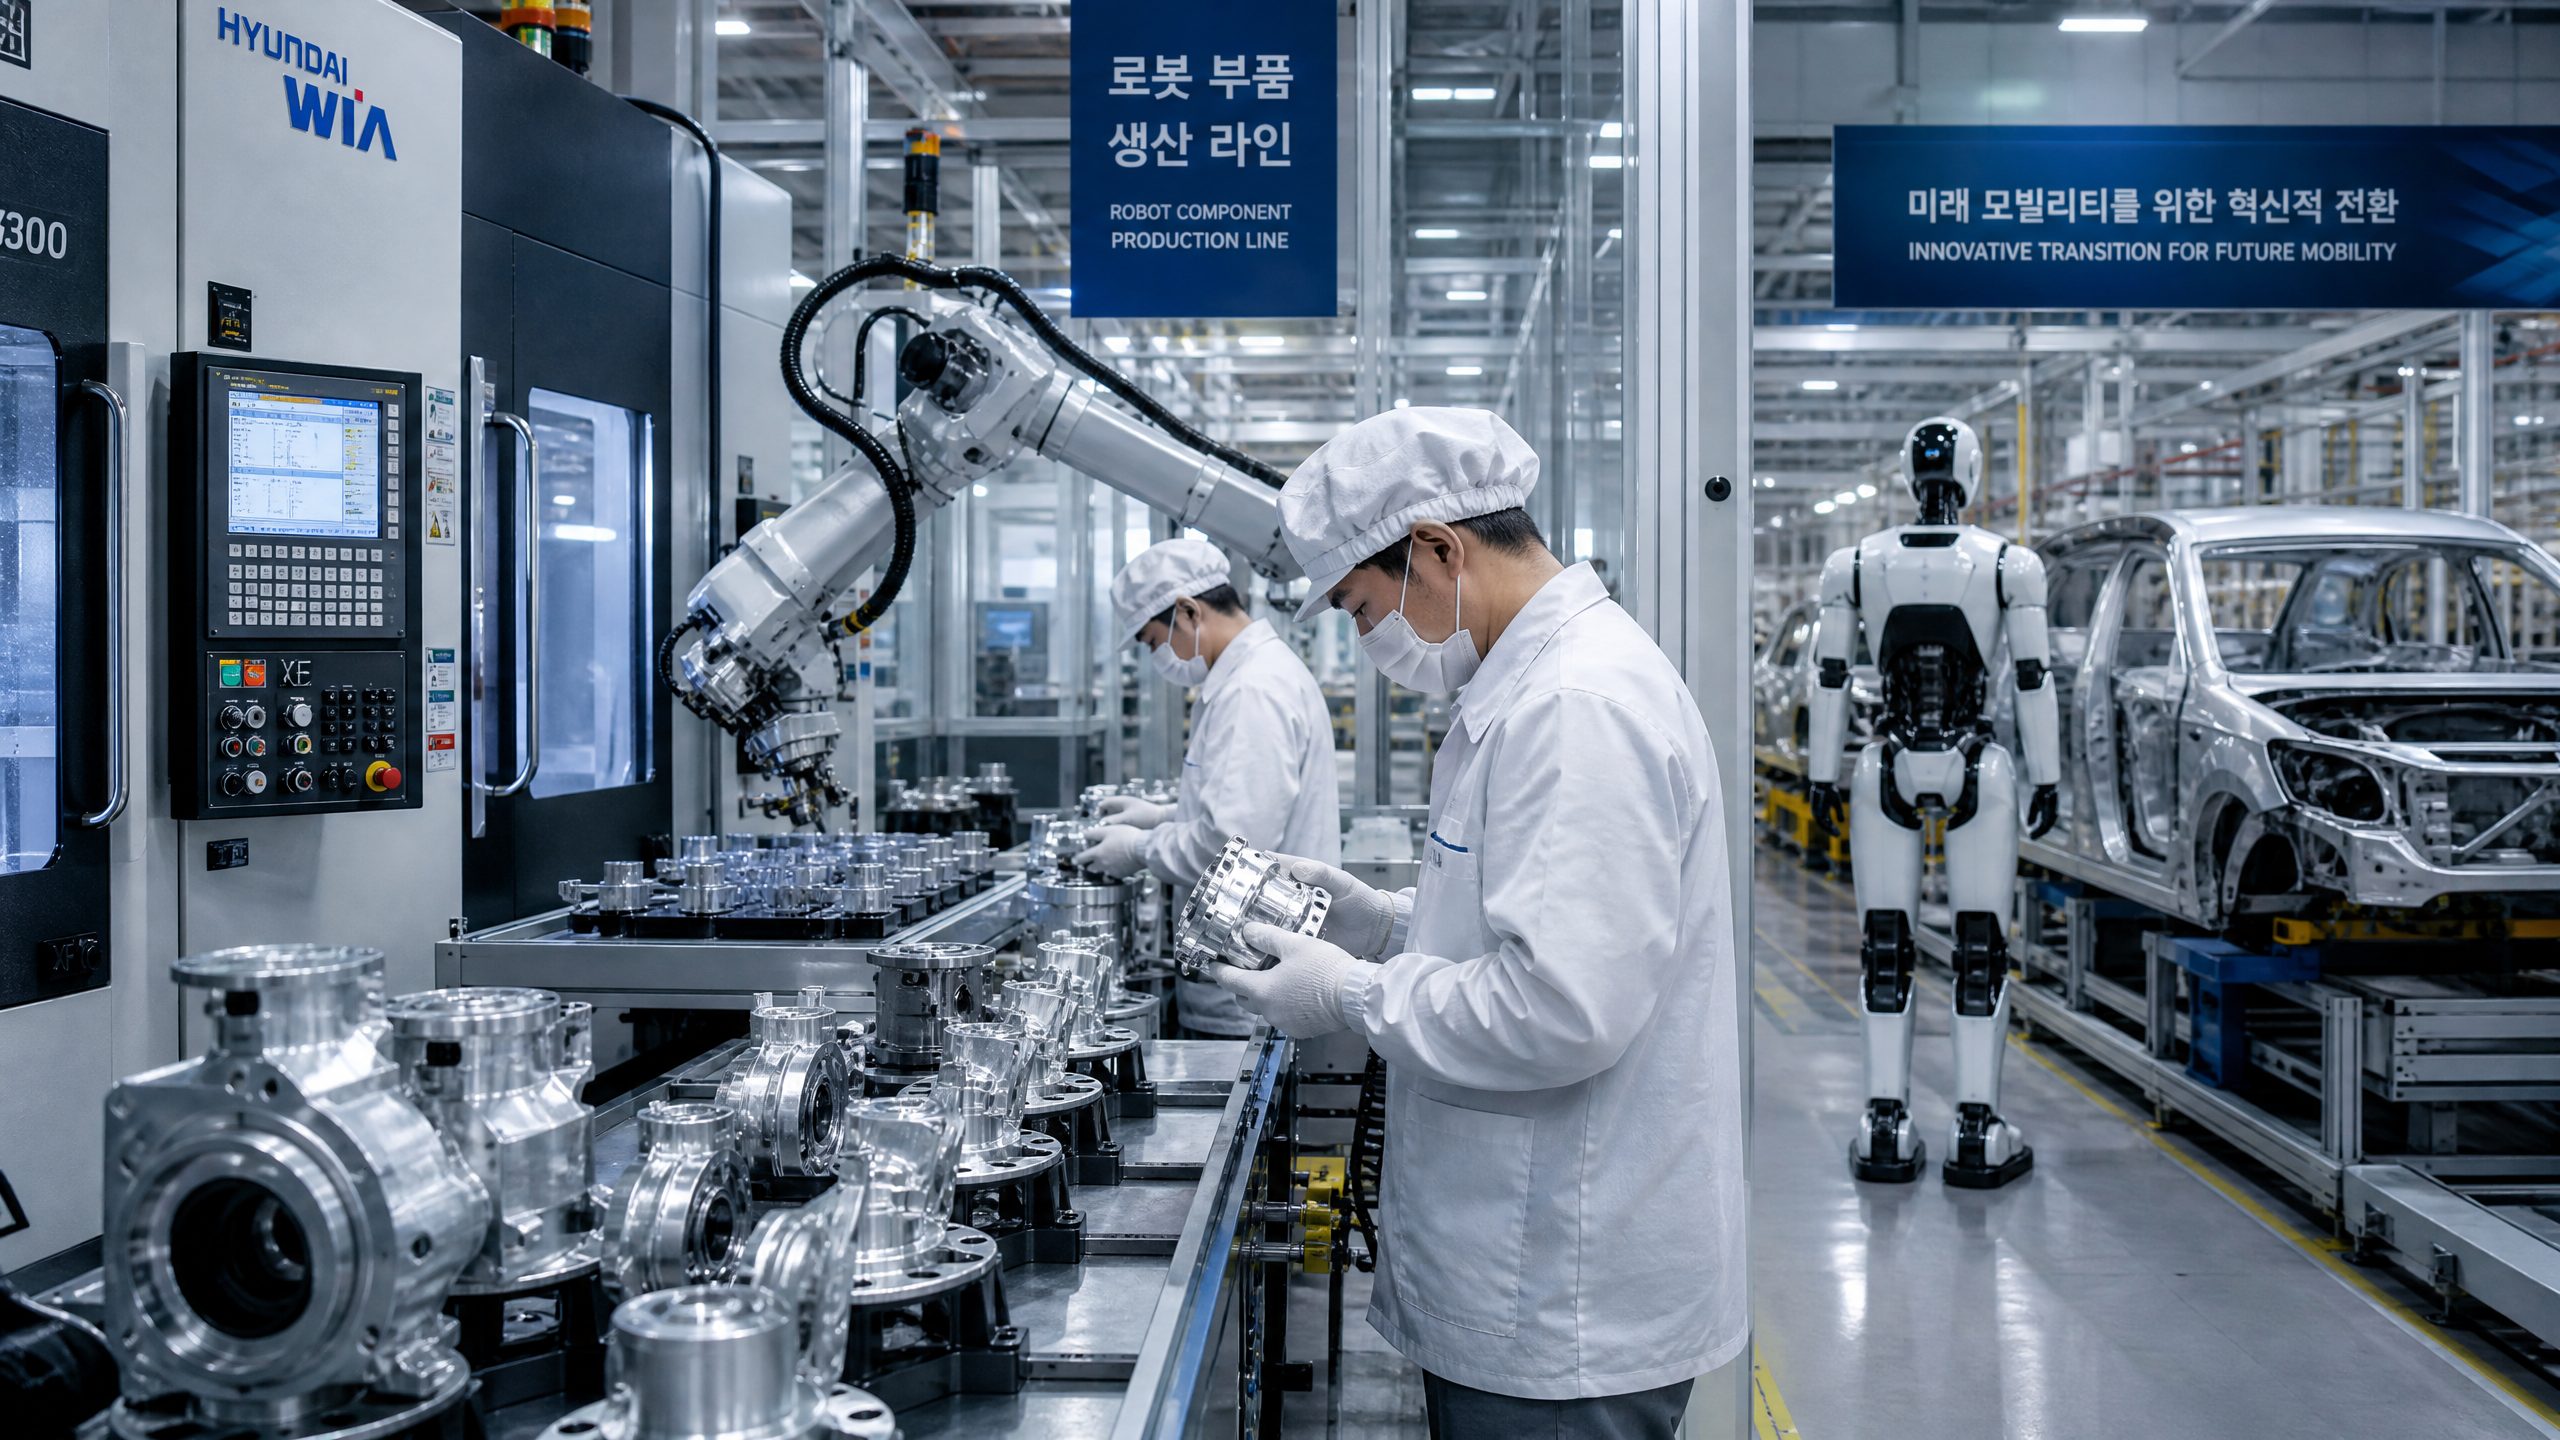
7月28日に米国連邦通信委員会(FCC)が中国製の新型ヒューマノイドロボットおよび四足歩行ロボットの輸入を禁止したことで生じた供給ギャップを埋めるべく、韓国の自動車部品メーカー3社が一斉に動き出している。 韓国の自動車メーカーへの供給で数十年の実績を持つハラ・キャスト、SL、サムヒョンの各社は、アナリストらが「狭いが、現時点では大きく開いている」と指摘するこの好機を捉え、生産能力の振り替え、新規契約の締結、そして米国での提携先探しを進めている。
FCCの輸入禁止措置は、原産国を問わずすべての輸入ロボットモデルに適用されるが、中国製ロボットを標的としていると広く見られており、北米市場において中国以外のロボット部品サプライヤーに対する即時の需要を生み出した。 長年にわたり、現代(ヒュンダイ)や起亜(キア)のサプライヤーとして米国に現地工場を運営してきた韓国の部品メーカーは、他の多くの競合他社よりも迅速に対応できる立場にある。問題は、この転換を、機会が失われる前に、確固たる市場地位を確立するのに十分な規模とスピードで実行できるかどうかである。
ハラキャスト、仁川工場の生産ラインを倍増
韓国証券取引所(ティッカーコード125490)に上場しているハラ・キャストは、北米に拠点を置くグローバルなロボットメーカーからの需要に応えるため、仁川工場の部品加工ラインの生産能力を倍増させる。 同社は、ロボットに組み込まれる半導体を覆う放熱ケースを供給する予定だ。この部品は、自動車市場向けに開発された同社の先進的な軽量化技術を直接活かしたものである。
ヒューマノイドロボットにおける熱管理の課題は、構造的に電気自動車(EV)の課題と類似している。いずれも、限られた物理的空間内で高密度の電子機器から正確に熱を放散する必要があり、軽量かつ耐久性があり、熱効率に優れた材料が求められる。 Halla Castが自動車用熱管理分野で築いてきた実績は、この用途にそのまま活かせるものであり、それが同社がこの受注を獲得できた理由である。
北米の契約に基づき、ゼロからの新規建設ではなく、生産能力の倍増に着手する。同社は2026年下半期に北米の顧客への供給を開始する見込みだ。このスケジュールは、数年ではなく数ヶ月で生産ラインの能力を倍増させるという点で野心的だが、この案件の緊急性と、同社が製造プロセスをゼロから導入するのではなく、既存の設備を改造して対応しているという事実を反映している。
SL、Spot用脚モジュールの生産を開始
ティッカーシンボル005850で上場しているSLコーポレーションは、2026年第3四半期に、ボストン・ダイナミクスの四足歩行ロボット「Spot」用の脚モジュールの本格的な量産を開始する。同社はまた、現代自動車グループの移動ロボットプラットフォーム「MobED」の一部の受託製造も手掛けている。 SLの自動車技術――特にロボットの関節や駆動システムに関する専門知識――は、四足歩行の機械的要件に直接適用可能です。
「Spot」の脚部モジュールに関するこの契約は、いくつかの点で重要な意味を持つ。ボストン・ダイナミクスは、プロフェッショナル向けロボット分野において世界で最も認知度の高いブランドであり、同社との生産契約は、SLにとって、他の潜在的な顧客に対して自社の能力を証明する「リファレンス顧客」となる。 また、現代自動車が2026年8月にボストン・ダイナミクスの完全買収を完了し、2028年までに年間3万台のロボット生産を目標に掲げていることを踏まえると、この契約は、現代自動車のより広範なロボット事業構想におけるサプライチェーンにおいて、SLの地位を確立するものでもある。
一方、懐疑的な見方としては、単一のロボットモデル向けの脚部モジュール製造は、事業範囲が限定的であるという指摘がある。もしボストン・ダイナミクスが「Spot」プラットフォームを再設計したり、別のサプライヤーに切り替えたりした場合、SLのリスクは集中してしまう。同社は、単一の顧客への依存ではなく、堅固な部品事業を構築するために、ロボット顧客基盤の多様化を図る必要があるだろう。
サムヒョン、シリコンバレーにアプローチ
ティッカーシンボル437730で上場しているサムヒョンは、異なるアプローチを取り、「Physical AI Super」に参加した。
6月にシリコンバレーで開催される「Connect 2026」展示会に参加し、米国のロボット企業との協業機会を模索する。同社がこのイベントに参加するのは、次世代のロボットスタートアップが量産段階に達する前に関係を構築し、調達決定が確定する前にサムヒョンを優先サプライヤーとして位置づけるという戦略の一環である。このアプローチは、生産ラインを倍増させるよりもリスクは低いものの、収益の創出には時間がかかる。その見返りとして、単一の顧客に依存するのではなく、米国の複数のロボット企業にまたがる多様な顧客基盤を構築できる。リスクとしては、シリコンバレーのロボットスタートアップの失敗率が高く、商業規模に達しなかった企業とのサプライヤー関係からは収益が得られない点が挙げられる。
ゴールドマン・サックスの予測
ソウル経済日報が引用したゴールドマン・サックスの最近の報告書によると、韓国は自動車産業で蓄積した専門知識を基に、世界的なヒューマノイドロボット供給チェーンにおける主要国としての地位を確立すると評価されている。 同銀行は、主要部品の供給と直接製造を通じて、韓国が2030年までに7万4,000台のヒューマノイドロボットを量産し、これは世界のヒューマノイドロボット生産量の30%に相当すると予測している。
この予測は野心的なものだ。これは、韓国が単なる部品供給業者にとどまらず、4年以内に相当な規模でヒューマノイドロボットを直接製造する国になることを示唆している。ゴールドマン・サックスが用いた自動車産業との類推は示唆に富む――韓国の自動車産業は、現在世界的に競争力を発揮している製造ノウハウとサプライチェーンの深みを築き上げるのに数十年を要したのだ。 問題は、ヒューマノイドロボット産業がそのタイムラインを短縮できるのか、あるいはゴールドマン・サックスの予測が産業変革のスピードについて楽観的すぎるのかという点だ。
より保守的な見方では、韓国にとっての短期的な機会は主に、アクチュエータ、センサー、バッテリー管理システム、構造部品といった部品分野にある――
ロボット全体の製造ではなく、その構成部品の分野においてである。構成部品の分野には現実的かつ差し迫ったビジネスチャンスがある一方で、ロボット全体の製造には、AIソフトウェア、システム統合、ブランド開発への追加投資が必要であり、韓国企業はこれらをまだ大規模に実現できていない。政府の役割
韓国政府は、この転換を支援する意向を示している。産業通商資源部は、アクチュエータ、ロボットハンド、センサーという3つの主要部品分野における研究開発投資を拡大するとともに、ロボット部品メーカーへの転換を図る部品メーカーに対し、技術開発および実証支援を行う計画である。
この政府の支援は、事業転換を図る企業の財務リスクを軽減するという点で意義深い。ロボット部品向けの新たな生産能力に投資する部品メーカーは、まだ発展途上にある市場に賭けをしていることになる。研究開発や実証プロジェクトへの政府による共同投資は、その賭けにかかるコストを低減し、市場の成長が予想より遅れた場合のセーフティネットとなる。
より広い文脈で見ると、韓国政府は半導体やバッテリーと並んで、ロボット産業を今後10年間の戦略的産業と位置づけている。FCCによる中国製ロボットの輸入禁止措置は、すでに策定が進められていた政府支援プログラムの実施スケジュールを前倒しさせ、民間投資と公的支援が同時に同じ方向へ向かう局面を生み出した。
競争の好機
韓国の部品メーカーにとっての機会は現実のものだが、時間的に限られている。中国のロボットメーカーは、何の対応もなしに北米市場からの恒久的な排除を受け入れることはないだろう。考えられる対応策としては、中国以外の企業との製造提携、製品に含まれる中国製部品の割合を減らすためのサプライチェーンの再構築、規制調整を求めるロビー活動などが挙げられる。FCCの禁止措置は好機を生み出したが、その好機はいつまでも続くわけではない。
無期限に。この期間中に北米のロボット企業と長期的な供給関係を築いた韓国企業は、様子見をしている企業よりも有利な立場に立つことになるだろう。 ハラ・キャストやSLがそうであるように、最も迅速に動いた企業は、競争環境が激化した際に、確かな品質実績を持つ最初のサプライヤーとしての優位性を確保できるでしょう。動きが遅い企業は、有意義な地位を確保する前に、この好機が失われてしまうリスクを負うことになります。
--- 免責事項:本記事は情報提供のみを目的としており、金融や投資に関する助言を構成するものではありません。













