
随着美国联邦通信委员会(FCC)的禁令导致100亿美元的市场缺口,韩国汽车零部件制造商正加倍扩充生产线并签署机器人采购合同
由于美国联邦通信委员会(FCC)对中国类人机器人和四足机器人实施禁令,导致北美市场出现供应缺口,Halla Cast, SL 和 Samhyun 正将业务重心从汽车制造转向机器人零部件制造。高盛预计,到 2030 年,韩国将生产 74,000 台类人机器人,占全球产量的 30%。
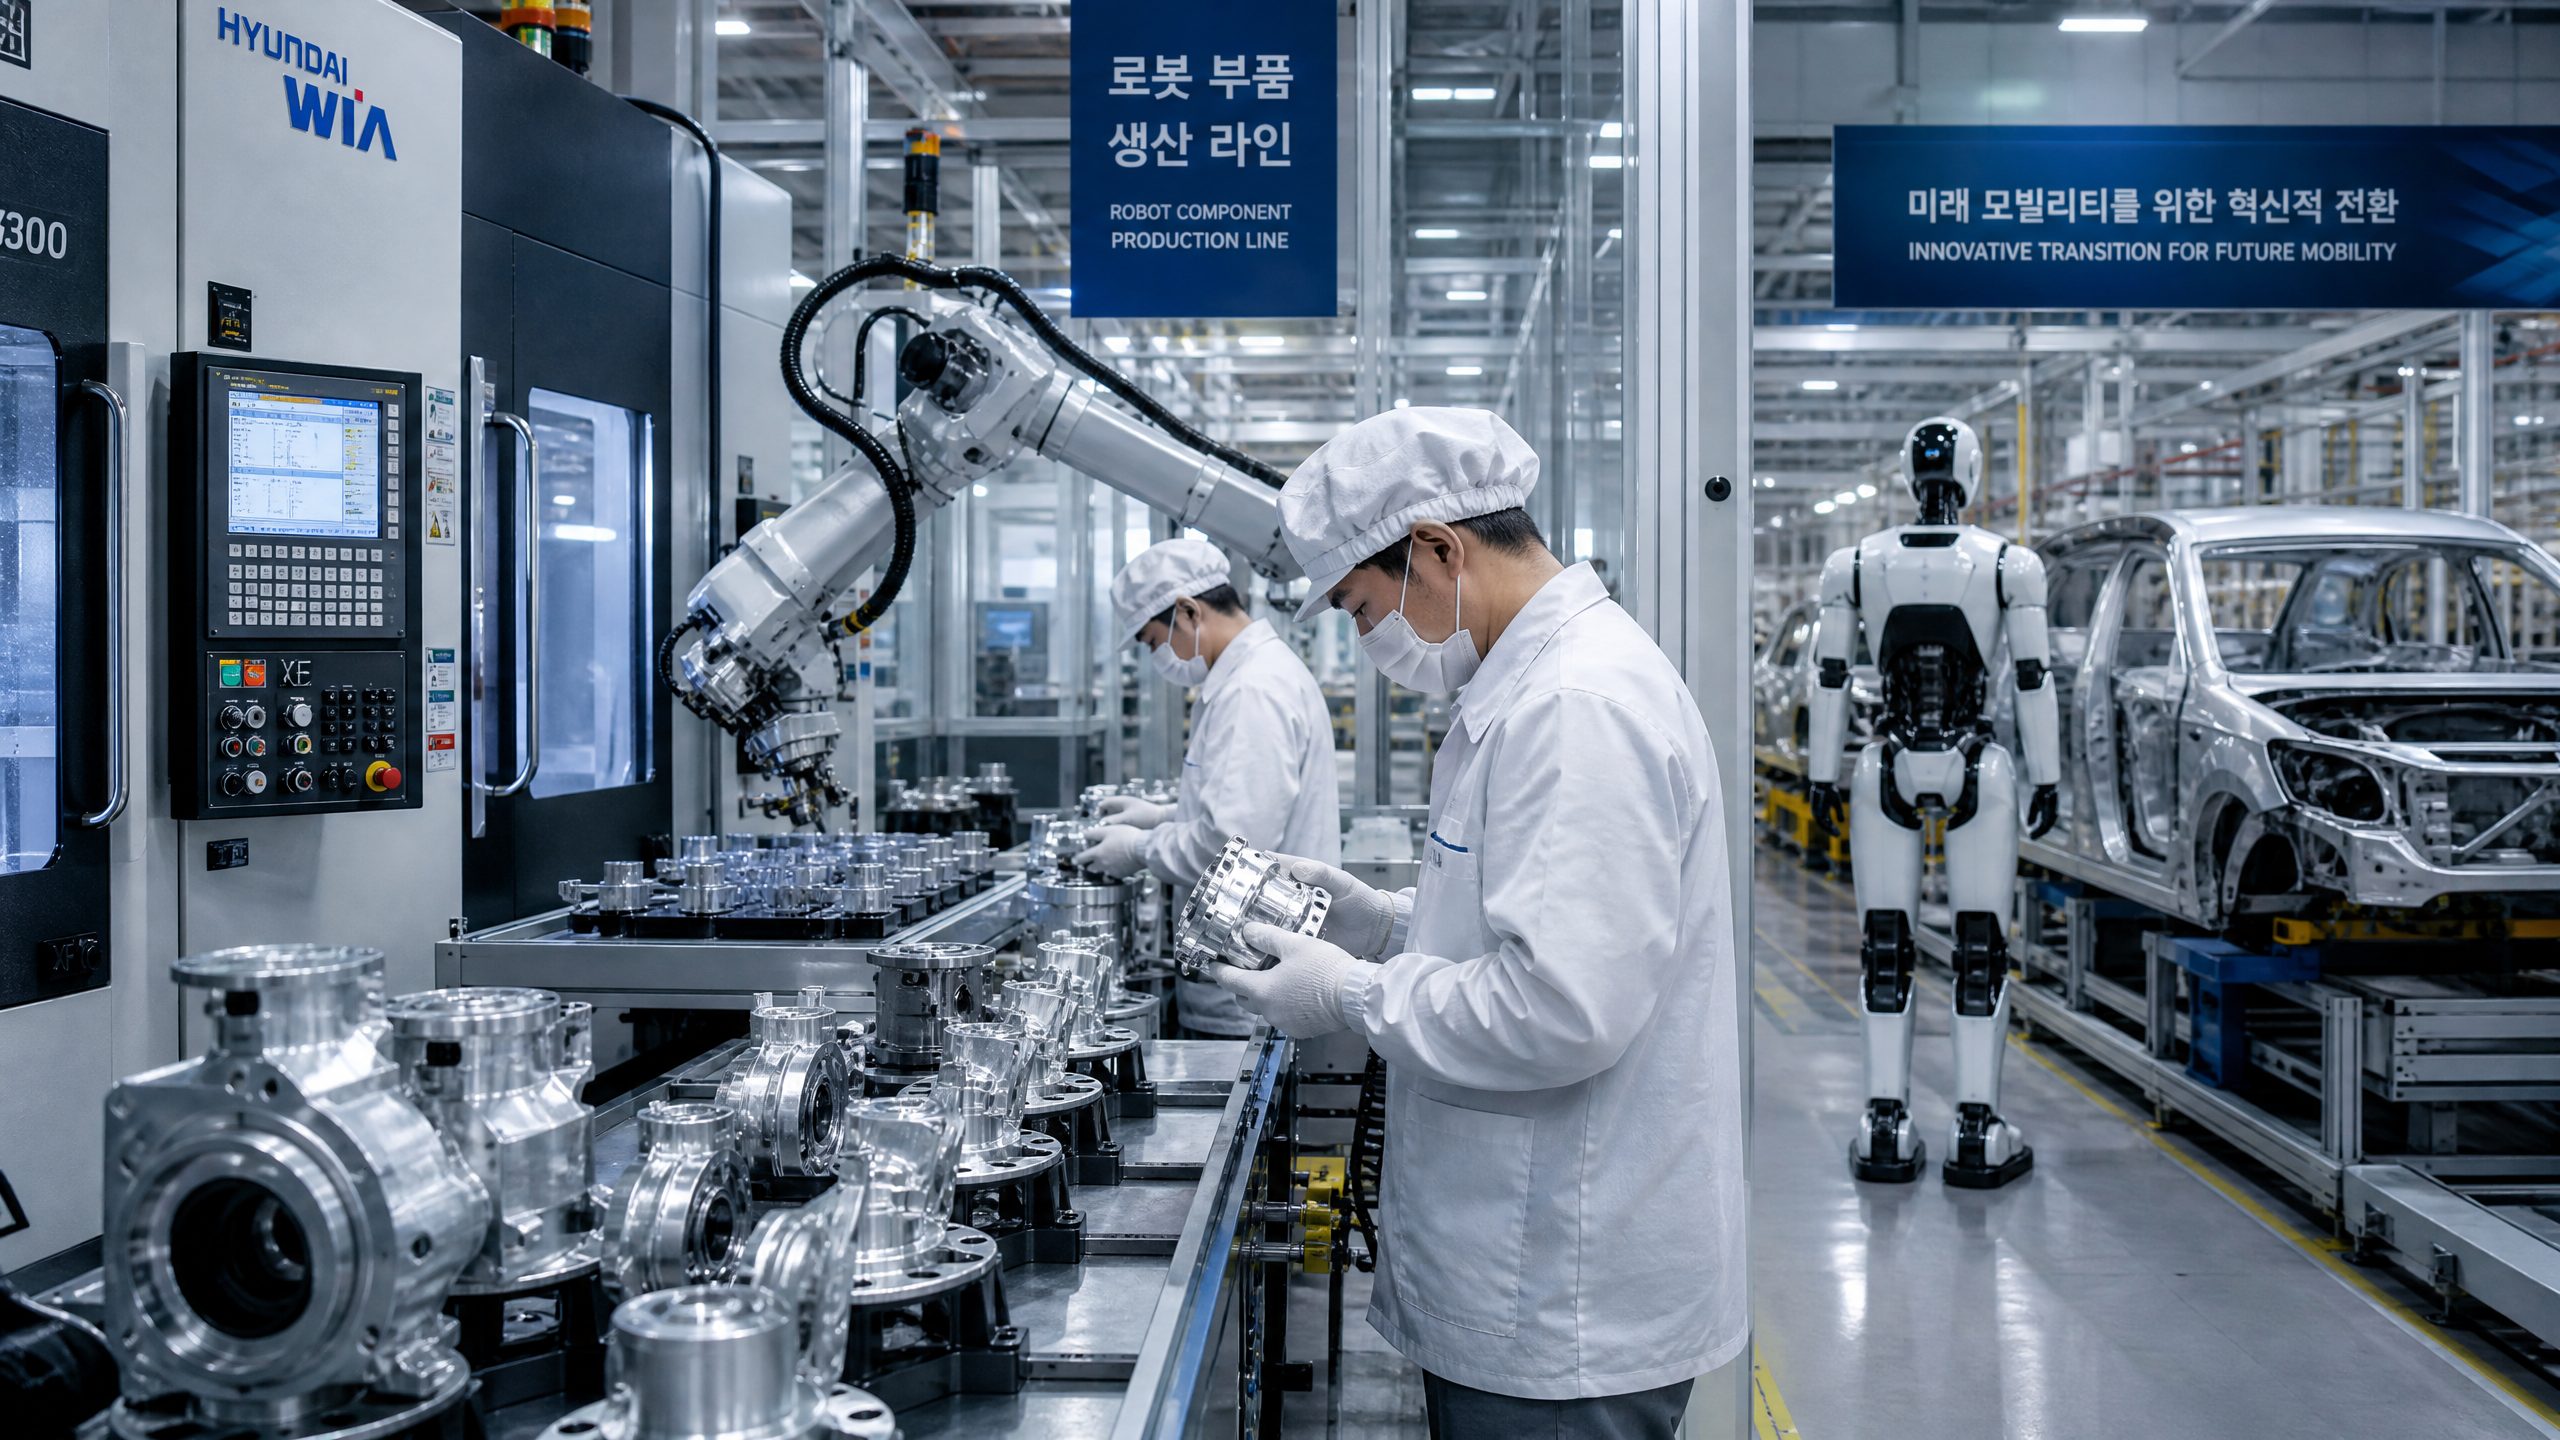
三家韩国汽车零部件制造商正同步采取行动,以填补美国联邦通信委员会(FCC)于7月28日禁止进口中国新型类人机器人和四足机器人机型后出现的供应缺口。 Halla Cast、SL和Samhyun——这三家企业均拥有数十年的向韩国汽车制造商供货经验——正在重新调整生产能力、签署新合同,并寻求与美国企业的合作。分析师指出,这一机遇窗口虽然可能很窄,但目前正敞开着。
FCC的禁令适用于所有进口机器人机型,无论其原产国为何,但普遍认为其主要针对中国制造的机器人,这在北美市场立即催生了对非中国机器人零部件供应商的需求。 多年来,韩国零部件制造商一直在美国运营本地工厂,为现代和起亚供货,因此比大多数替代供应商能更快地做出反应。关键在于,这种转型能否以足够的规模和速度实施,以便在窗口期关闭前确立稳固的市场地位。
哈拉铸造将仁川生产线产能翻倍
在韩国证券交易所(股票代码125490)上市的Halla Cast公司,将把其仁川工厂的零部件加工线产能扩大一倍,以满足一家总部位于北美、业务遍及全球的机器人公司的需求。 该公司将供应用于包裹机器人内置半导体的散热外壳——这一部件直接运用了其为汽车市场开发的先进轻量化技术。
类人机器人面临的热管理挑战在结构上与电动汽车面临的挑战相似。两者都需要在有限的物理空间内对高密度电子元件进行精确散热,并且都要求材料具备轻量化、耐用和高效散热的特性。 Halla Cast在汽车热管理领域的成功经验可直接应用于此,这也正是该公司能够赢得该
北美合同,并开始将产能翻倍,而非从零开始建设新工厂。该公司预计将于2026年下半年开始向北美客户供货。这一时间表相当紧迫——在数月内而非数年内将一条生产线产能翻倍——但这既反映了该机遇的紧迫性,也说明公司正在对现有设备进行改造,而非从零开始安装新的制造工艺。
SL 启动 Spot 腿部模块量产
股票代码为005850的SL公司将于2026年第三季度启动波士顿动力(Boston Dynamics)四足机器人Spot腿部模块的全面量产。该公司还承接现代汽车集团(Hyundai Motor Group)移动机器人平台MobED的部分代工业务。 SL的汽车技术——特别是其在机器人关节和驱动系统方面的专业知识——与四足行走的机械要求高度契合。
Spot腿部模块合同之所以重要,原因有以下几点。波士顿动力是全球专业机器人领域最知名的品牌,与该公司签订的生产合同为SL提供了一个标杆客户,可向其他潜在客户证明其能力。 鉴于现代汽车已于2026年8月完成对波士顿动力公司的全资收购,并计划到2028年实现年产3万台机器人,该合同还使SL在现代汽车更广泛的机器人发展战略供应链中占据了一席之地。
持怀疑态度的人认为,仅为单一机器人型号生产腿部模块的业务定位过于狭窄。如果波士顿动力重新设计Spot平台或更换供应商,SL的风险将高度集中。该公司需要拓宽机器人客户群,以建立一个具有防御能力的零部件业务,而非依赖单一客户。
Samhyun进军硅谷
股票代码为437730的Samhyun则采取了不同的策略,参与了“物理人工智能超级峰会”(Physical AI Super)
6月参加硅谷举办的Connect 2026展会,以寻求与美国机器人公司合作的机会。该公司参加此次活动,体现了其战略意图:在下一代机器人初创企业尚未达到量产规模之前就与其建立关系,从而在采购决策最终确定之前,将Samhyun定位为首选供应商。与扩建生产线相比,这种做法风险较低,但产生收入的速度也较慢。其回报在于能够建立覆盖多家美国机器人公司的多元化客户群,而非仅依赖单一客户。风险在于硅谷机器人初创企业的失败率较高,且与未能实现商业规模的公司建立的供应商关系无法产生收入。
高盛的预测
据《首尔经济日报》援引高盛近期的一份报告称,基于韩国在汽车行业积累的专业技术,该国将确立其在全球类人机器人供应链中的关键地位。 该行预测,通过供应关键零部件和直接制造,韩国到2030年将批量生产7.4万台类人机器人,相当于全球类人机器人产量的30%。
这一预测颇为雄心勃勃。这意味着韩国不仅将作为零部件供应商,更将在四年内以相当可观的规模直接制造类人机器人。高盛援引的汽车行业类比颇具启发性——韩国汽车工业耗费数十年时间,才建立了如今使其具备全球竞争力的制造专业知识和深厚的供应链体系。 问题在于,类人机器人行业能否缩短这一时间线,还是高盛对产业转型速度的预测过于乐观。
较为保守的解读是,韩国在短期内的机遇主要在于零部件领域——执行器、传感器、电池管理系统、结构部件——
而非整机机器人制造。零部件领域的商机切实且迫在眉睫,而整机机器人制造则需要在人工智能软件、系统集成和品牌建设方面进行额外投资,而韩国企业目前尚未在这些领域展现出大规模运作的能力。政府的作用
韩国政府已表明支持这一转型的意图。韩国产业通商资源部计划扩大对三大关键零部件类别——执行器、机械手和传感器——的研发投资,并为转型为机器人零部件企业的零部件制造商提供技术开发和示范支持。
这种政府支持意义重大,因为它降低了企业转型所面临的财务风险。一家投资建设机器人零部件新产能的零部件制造商,实际上是在对一个仍处于发展阶段的市场进行押注。政府对研发和示范项目的共同投资,既降低了这一押注的成本,又在市场发展速度低于预期时提供了安全网。
更广泛的背景是,韩国政府已将机器人产业与半导体和电池产业并列,确定为未来十年的战略产业。美国联邦通信委员会(FCC)对中国机器人的禁令,加速了原本正在制定中的政府支持计划的实施进程,从而形成了一个私营投资与公共支持在同一时间朝着同一方向协同发展的契机。
竞争窗口
韩国零部件制造商面临的机遇是真实存在的,但时间有限。中国机器人制造商不会坐视自己被永久排除在北美市场之外而不采取应对措施。可能的应对措施包括:与非中国企业建立制造合作伙伴关系、重组供应链以减少产品中的中国零部件含量,以及游说推动监管调整。FCC的禁令创造了一个窗口,但这个窗口不会永远敞开
无限期。在此窗口期内,与北美机器人企业建立稳固供应关系的韩国企业,将比那些观望的企业占据更有利的地位。 行动最快的企业——如哈拉铸造(Halla Cast)和SL所展现的那样——将在竞争环境加剧时,凭借作为首批供应商且拥有成熟质量记录的优势脱颖而出。行动迟缓的企业则面临这样的风险:在尚未确立有意义的市场地位之前,这一窗口期便已关闭。
--- 免责声明:本文仅供参考,不构成任何财务或投资建议。













