
一家汽車製造商剛誕生了中國今年第22家「內嵌式人工智慧」獨角獸企業
總部位於北京的 PsiBot 已完成一輪由汽車製造商奇瑞領投、金額近 1 億美元的融資,使這家成立僅兩年的具身人工智慧模型開發商估值達到約 14.8 億美元,並使其成為中國最新的機器人領域獨角獸企業。 PsiBot 專注於開發「視覺-語言-動作」模型(即智慧層),而非機器人本體;其估值在約一年內飆升十五倍,標誌著該產業的稀缺性溢價正從硬體轉移至模型。 本輪融資同時印證了一項結構性轉變:在中國具身人工智慧市場中,來自產業巨頭的戰略資金正取代風險投資,成為邊際買家,而價格則由供應鏈考量所決定。
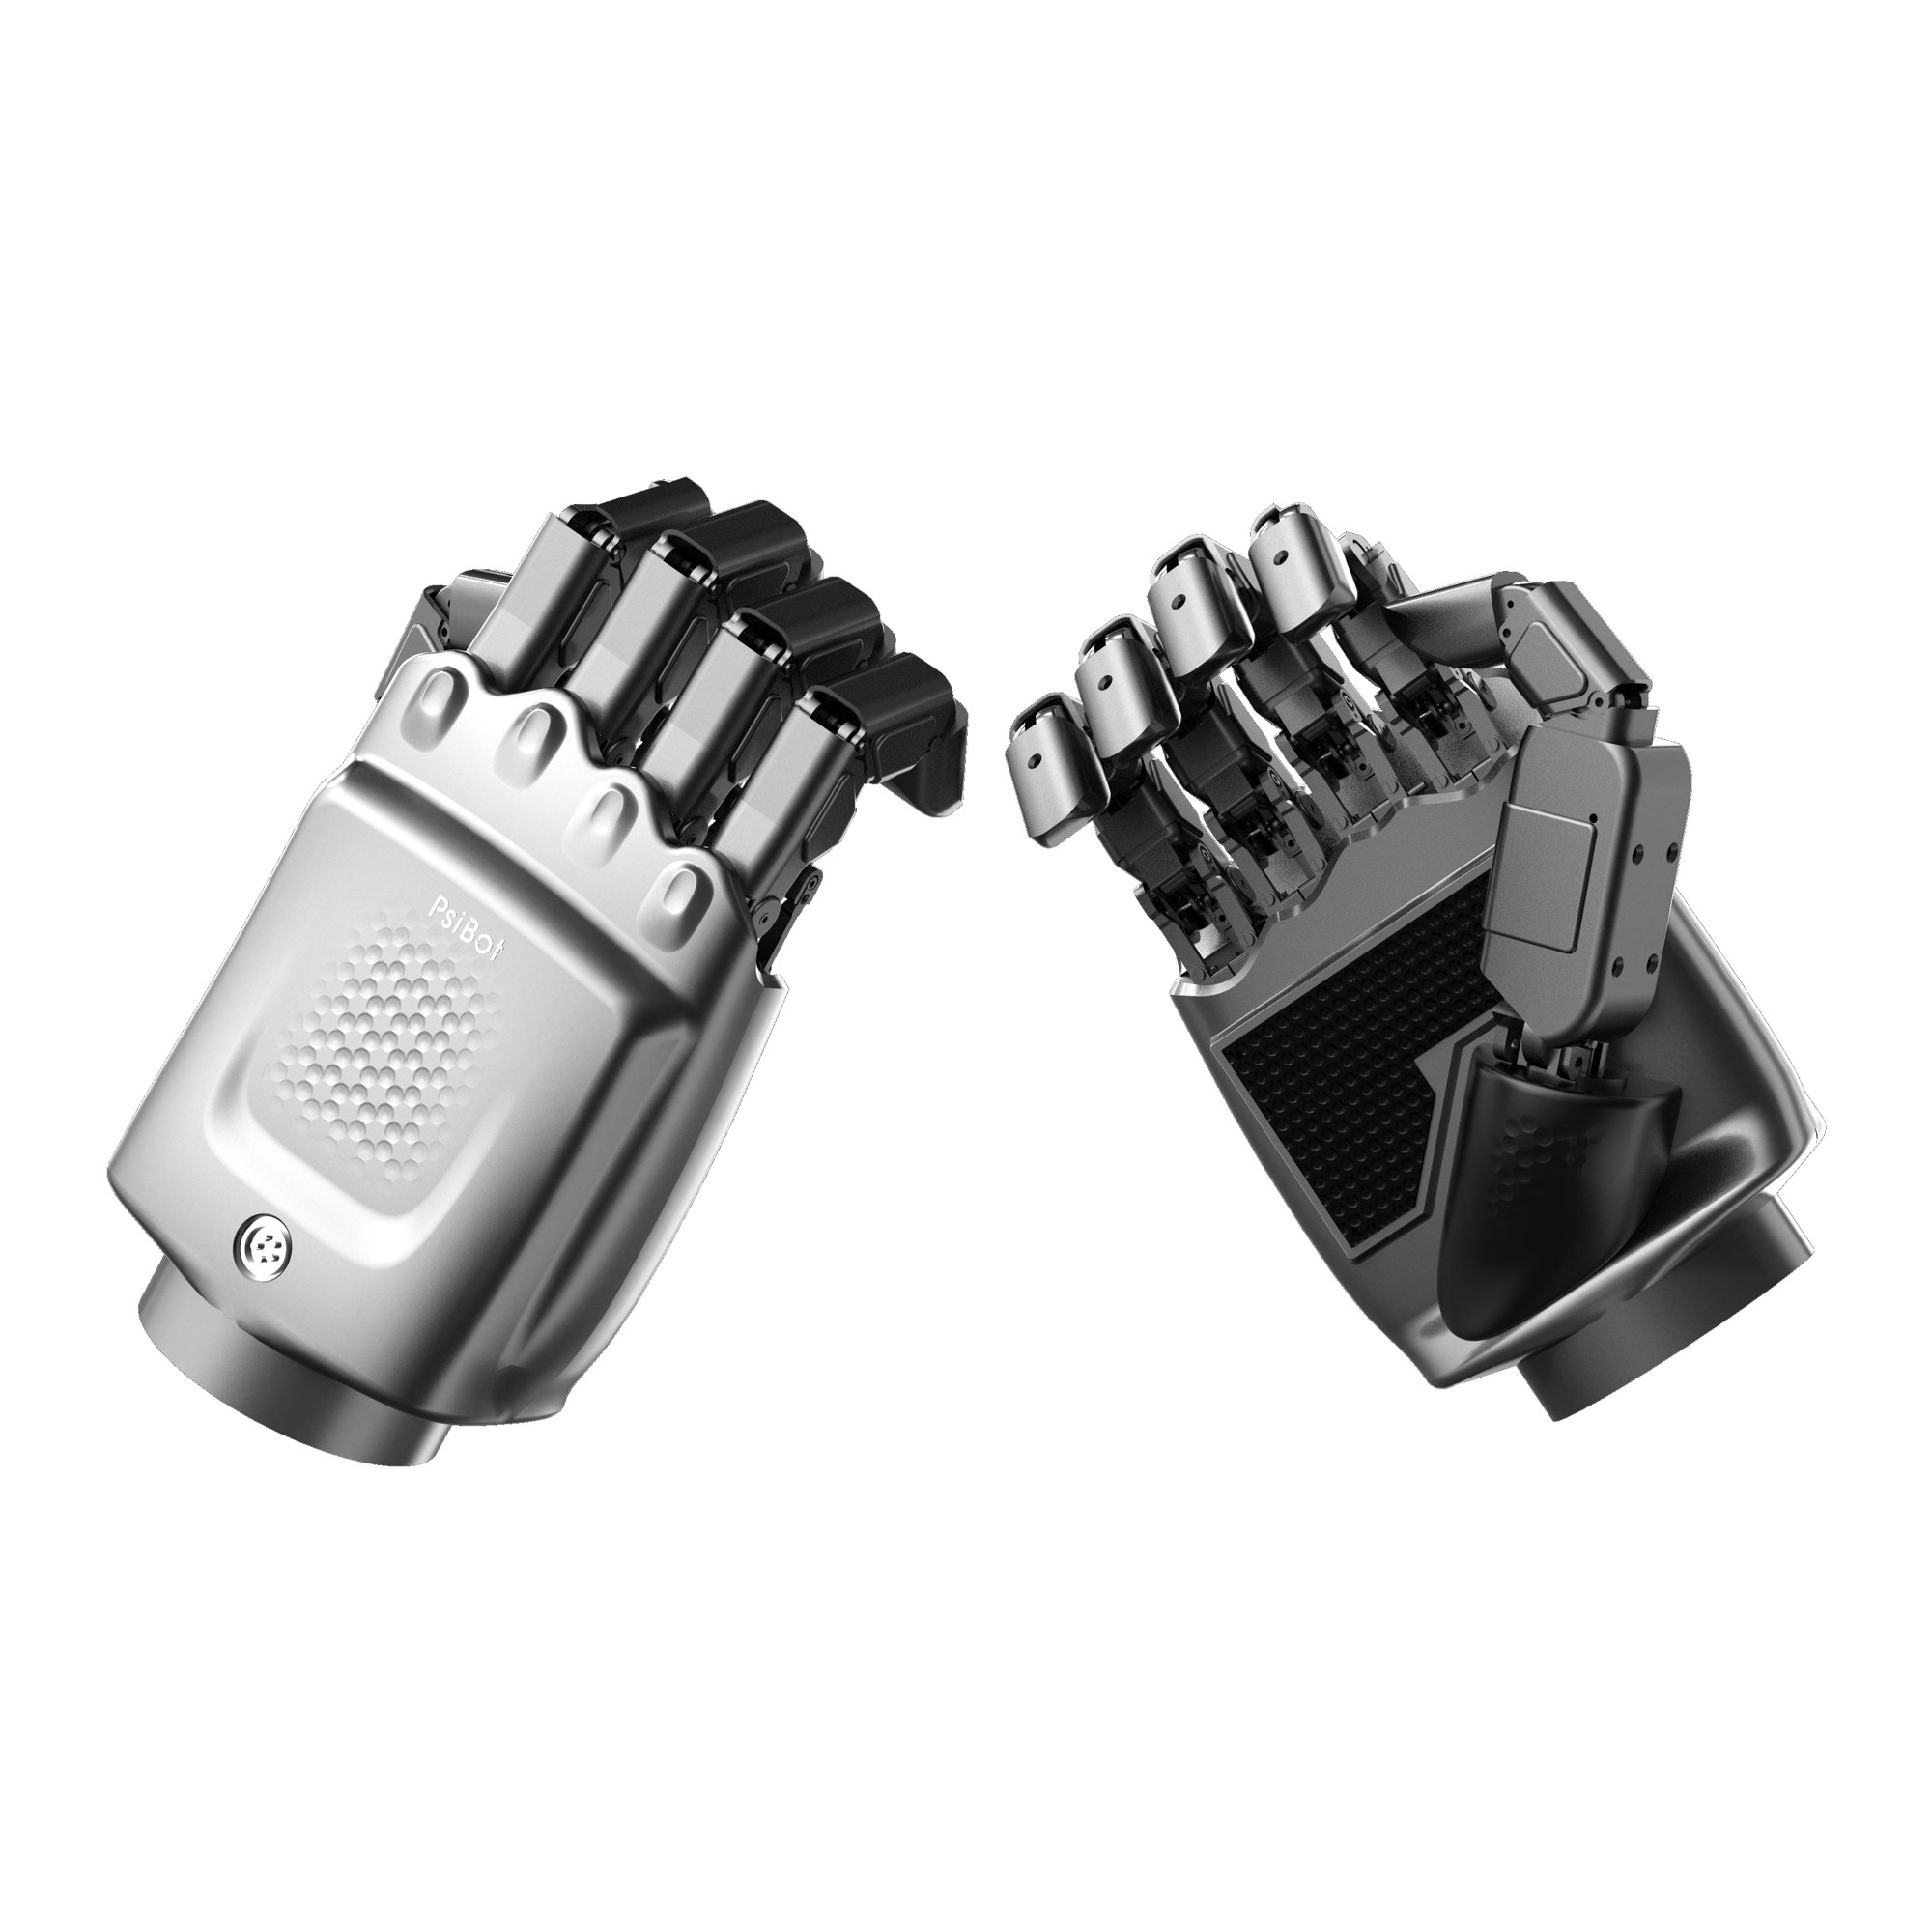
根據彭博社週三發布的報導,總部位於北京的具身智能開發商 PsiBot(在中國以「靈楚智能」之名廣為人知)正就一輪接近 1 億美元的融資進行最後敲定,此輪融資的估值達 14.8 億美元。 本輪融資由中國最大汽車製造商之一奇瑞汽車領投,湖南供應商 Lens Technology 也參與投資,該公司以生產蘋果和特斯拉的玻璃及精密零組件而聞名。
此估值使這家成立僅兩年的公司,成為單在2026年就至少第22家跨越「獨角獸」門檻的中國具身人工智慧新創企業;這項數據不僅反映了PsiBot的現狀,也折射出中國風險投資市場的現況。今年年初,該領域已有三家公司的估值突破十億美元大關。 現在還不到八月。
那家不製造機器人的公司
PsiBot 的商業模式顛覆了該領域的主流策略。當 AgiBot、Unitree 以及眾多競爭對手爭相推出完整的類人型機器人時,PsiBot 卻將其智慧層授權給任何有需求的製造商。 其 Psi R1 模型將分層式的端到端視覺-語言-動作架構與強化學習相結合,並搭配 21 自由度的靈巧機械手、模擬工具及訓練數據平台一同銷售。
這項策略所引用的比喻是刻意為之:PsiBot 希望成為其他公司機器內的智慧供應商,而非自行製造機器;其定位更接近晶片製造商之於手機品牌,而非手機品牌之於消費者的關係。 該公司由執行長王啟斌於2024年創立,他曾任京東機器人事業部總裁,以及酒店機器人製造商雲集科技的產品副總裁;以成立時間而言,該公司已籌集了可觀的資金;在此次最新募資之前,三月的融資輪已籌得2.8億美元。
該公司最廣為人知的示範,是一台能自主打麻將超過三十分鐘的機器人;這項任務結合了牌面辨識、策略規劃與精細操作,PsiBot 根據其內部評量標準,將此歸類為「L3 級」的精巧操作。 此分類標準為該公司自行制定,而業界對此類展示的獨立驗證仍寥寥無幾。PsiBot 還聲稱,其便攜式群眾外包數據收集方法將訓練數據成本削減至傳統遙操作的約十分之一,這項數據同樣是投資人接受而非經審計的。
為何汽車製造商願意開出這張支票
奇瑞汽車在交易中佔據主導地位,這才是整筆交易更具啟發性的一面。這家總部位於蕪湖的汽車製造商,於2024年以約4,800億人民幣(710億美元)的營收躋身《財星》全球500強,並以不同尋常的速度組建了機器人技術組合。 該公司於四月與英偉達簽署涵蓋自動駕駛、車載人工智慧及機器人的全球戰略合作協議,在其EXEED品牌中部署英偉達的DRIVE Hyperion平台,並營運自有機器人子公司AiMOGA。
無論在中國還是美國,汽車製造商都已達成共識:生產車間是具身人工智慧最具防禦性的早期市場,而他們現已掌控的供應鏈——包括電機、減速器、感測器、電池及鑄件——與人形機器人的物料清單高度重疊。 投資於智慧層而非另一個類人型機器人機身,是一種合乎邏輯的對沖策略:無論哪個機器人品牌勝出,奇瑞都持有其可能運行的軟體股權,並擁有在自家工廠部署該軟體的管道。
Lens Technology 的參與則從零組件層面遵循了相同的產業邏輯。該公司自 2016 年起便開始生產機器人零組件,包括六軸力感測器、關節模組以及靈巧機械手組件,
其機器人業務的年營收已超過 10 億人民幣(1.48 億美元)。 對於一家長期依賴蘋果產品週期而興衰的供應商而言,具身人工智慧既是一種業務多元化策略,也是拓展客戶的策略:對 PsiBot 的投資,同時也意味著對 PsiBot 平台所觸及的每家製造商未來訂單的份額。京東的血統與「物流優先」的賭注
王先生的履歷解釋了該公司不同尋常的市場進入策略。他曾擔任總裁的京東機器人事業部,營運著全球最大的自動化物流網絡之一;而在當今大多數類人型機器人新創公司尚未成立之前,雲機(Yunji)便已以真正的商業規模出貨飯店服務機器人。 這兩段經歷都傳遞了同樣一個「不合時宜」的教訓:在其他領域獲利之前,機器人早在受限、重複且高產量的環境中就能創造利潤。
這項教訓體現在 PsiBot 選擇的突破口上。與其安排機器人表演後空翻等引爆熱議的展示,該公司反而將 Psi R1 鎖定在物流自動化與精細操作領域,例如分揀、套件組裝和包裝等任務——在這些任務中,經濟效益可透過每次揀貨節省的秒數來量化。 從這個角度來看,那場麻將示範並非娛樂;牌類遊戲精準地濃縮了倉儲工作所面臨的感知、規劃及毫米級精細操作挑戰,而這種形式恰好能讓中國投資者和客戶都容易理解。
這隻靈巧的手臂正是該策略的核心支柱。大多數已投入商業運用的機械手臂末端配備兩指夾爪或吸盤,雖然能妥善處理紙箱,卻幾乎無法勝任其他任何任務。 若 PsiBot 透過群眾外包所蒐集的數據在實際生產環境中仍能站得住腳,這款可低成本訓練的 21 自由度機械手,將大幅拓展可自動化任務的範圍,而且它
值得注意的是,投資者 Lens Technology 本身便從事手部組件的製造,在審視該領域後,選擇了智慧層作為投資標的。資本洪流中的擁擠中段
本輪融資落腳的領域,其熱度已超越中國風險投資市場的任何其他角落。2026年上半年,中國具實體應用的人工智慧企業共募得約155億美元等值資金,接近前年同期數字的五倍。自一月以來,獨角獸企業數量已從三家增至至少二十二家。
如此龐大的數字自然引發一個顯而易見的質疑:二十二家獨角獸企業真的都能成功嗎?該產業自身的營運數據顯示並非如此。該領域的典型現金儲備期為十八至二十四個月,創辦人們私下將2026年形容為「淘汰之年」。 研究機構 MERICS 指出,中國的人形機器人仍「缺乏精準度與靈巧度,主要部署於有限的任務及特定場地的試驗中」;而優必選(UBTech)的創辦人亦承認,已投入運作的人形機器人效率僅約為人類工作者的半數。 Omdia分析師蘇連傑直言不諱地指出技術瓶頸:若不進行大量微調,要實現跨多元應用場景的適應性,「在現階段仍屬不可能」。
從某種角度來看,PsiBot的平台策略正是針對這場洗牌所做的精準押注。若多數機器人品牌失敗,向它們銷售智慧技術的公司僅會流失部分客戶;若倖存者實現規模化,其授權用戶群也將隨之擴大。 反駁的論點同樣明確:平台策略只有在該平台確實難以被取代時才有效,而中國每家主要人形機器人製造商都在同步自主開發自己的VLA模型。該領域的巨頭們將智慧層視為核心資產,而非採購項目。
此外還有一個依賴性問題,無論如何
國內資本的決心。 中國的實體化人工智慧技術棧在兩端仍依賴外國基礎架構:多數中國頂尖開發者的訓練與部署管道,皆運行於 Nvidia 的 Jetson 及 Isaac 平台之上;而研究機構 MERICS 估計,舍弗勒(Schaeffler)、THK 及 NSK 共同供應了精密機器人關節所需專用滾珠螺桿的約 90%。 像 PsiBot 這樣的平台公司,透過服務的每一位客戶都繼承了這些依賴關係;而美國眾議院本週投票通過禁止五角大廈採購中國人形機器人的決議,更提醒我們,圍繞該產業的地緣政治防線正從雙向收緊。本輪融資的估值邏輯也值得深入探究。PsiBot 14.8 億美元的估值,約為其不到一年前公佈估值的十五倍,這份增值並非來自已披露的營收,而是源於該產業的稀缺性溢價從硬體轉移至商業模式所致。 這未必是無理的:在軟體層級的業務中,勝者的產業價值份額往往遠超硬體製造商,正如 Android 相對於手機組裝商的經濟模式所展示的那樣。 但這確實意味著,PsiBot 的投資者正在為一項具體且未經證實的假設買單——即這家成立僅兩年的公司,能夠在面對美國像 Physical Intelligence 這樣資金更雄厚的專業公司,以及它希望服務的每家中國類人型機器人製造商的內部團隊時,維持持久的模型優勢。 十二個月內估值飆升十五倍,正是從內部視角看「退出窗口」的真實寫照。
對於關注中國具身人工智慧市場的投資者與企業研發團隊而言,PsiBot本輪融資是當前資本週期現狀的重要指標:來自產業巨頭的戰略資金正取代純風險投資資金;估值由懷有供應鏈動機的買家而非投資組合算計所決定;而
示範能力與部署經濟效益仍是至關重要卻最少被披露的關鍵數據。短期內的考驗具體且有明確時限:PsiBot 表示其靈巧機械手的量產將於數月內展開,而具身系統的大規模交付則將於明年隨之進行。在這兩個里程碑之間,存在著諸多不顯眼卻至關重要的變數——良率、保固索賠、整合時程——這些因素將決定一家「概念型公司」能否蛻變為「產品型公司」。
這家第23家獨角獸企業,據推測應已進入投資條款協議階段。而更有趣的清單——那份無人公佈的清單——則是當「淘汰之年」發揮作用後,這22家企業中究竟哪幾家仍能保持獨立。
免責聲明:本文僅供一般資訊參考,不構成投資、法律或採購建議。讀者應在做出商業決策前,向原始來源核實相關細節。











