
ある自動車メーカーが、中国で今年22社目となる「AIを内包するユニコーン企業」に名を連ねた
北京に拠点を置くPsiBotは、自動車メーカーの奇瑞(Chery)が主導する約1億米ドルの資金調達ラウンドを完了した。これにより、設立から2年のこの「エンボディッドAI」モデル開発企業の企業価値は約14億8000万米ドルに達し、中国で最新のロボット分野のユニコーン企業となった。 PsiBotはロボット本体ではなく、知能層にあたる「視覚・言語・行動」モデルを開発しており、約1年間で企業価値が15倍に跳ね上がったことは、この分野における希少性プレミアムがハードウェアからモデルへと移行していることを示している。 また、今回の資金調達ラウンドは、構造的な変化も裏付けている。中国のエンボディッドAI市場において、ベンチャーキャピタルに代わって産業大手からの戦略的出資が限界買い手となり、サプライチェーン上の動機が価格を決定するようになっているのだ。
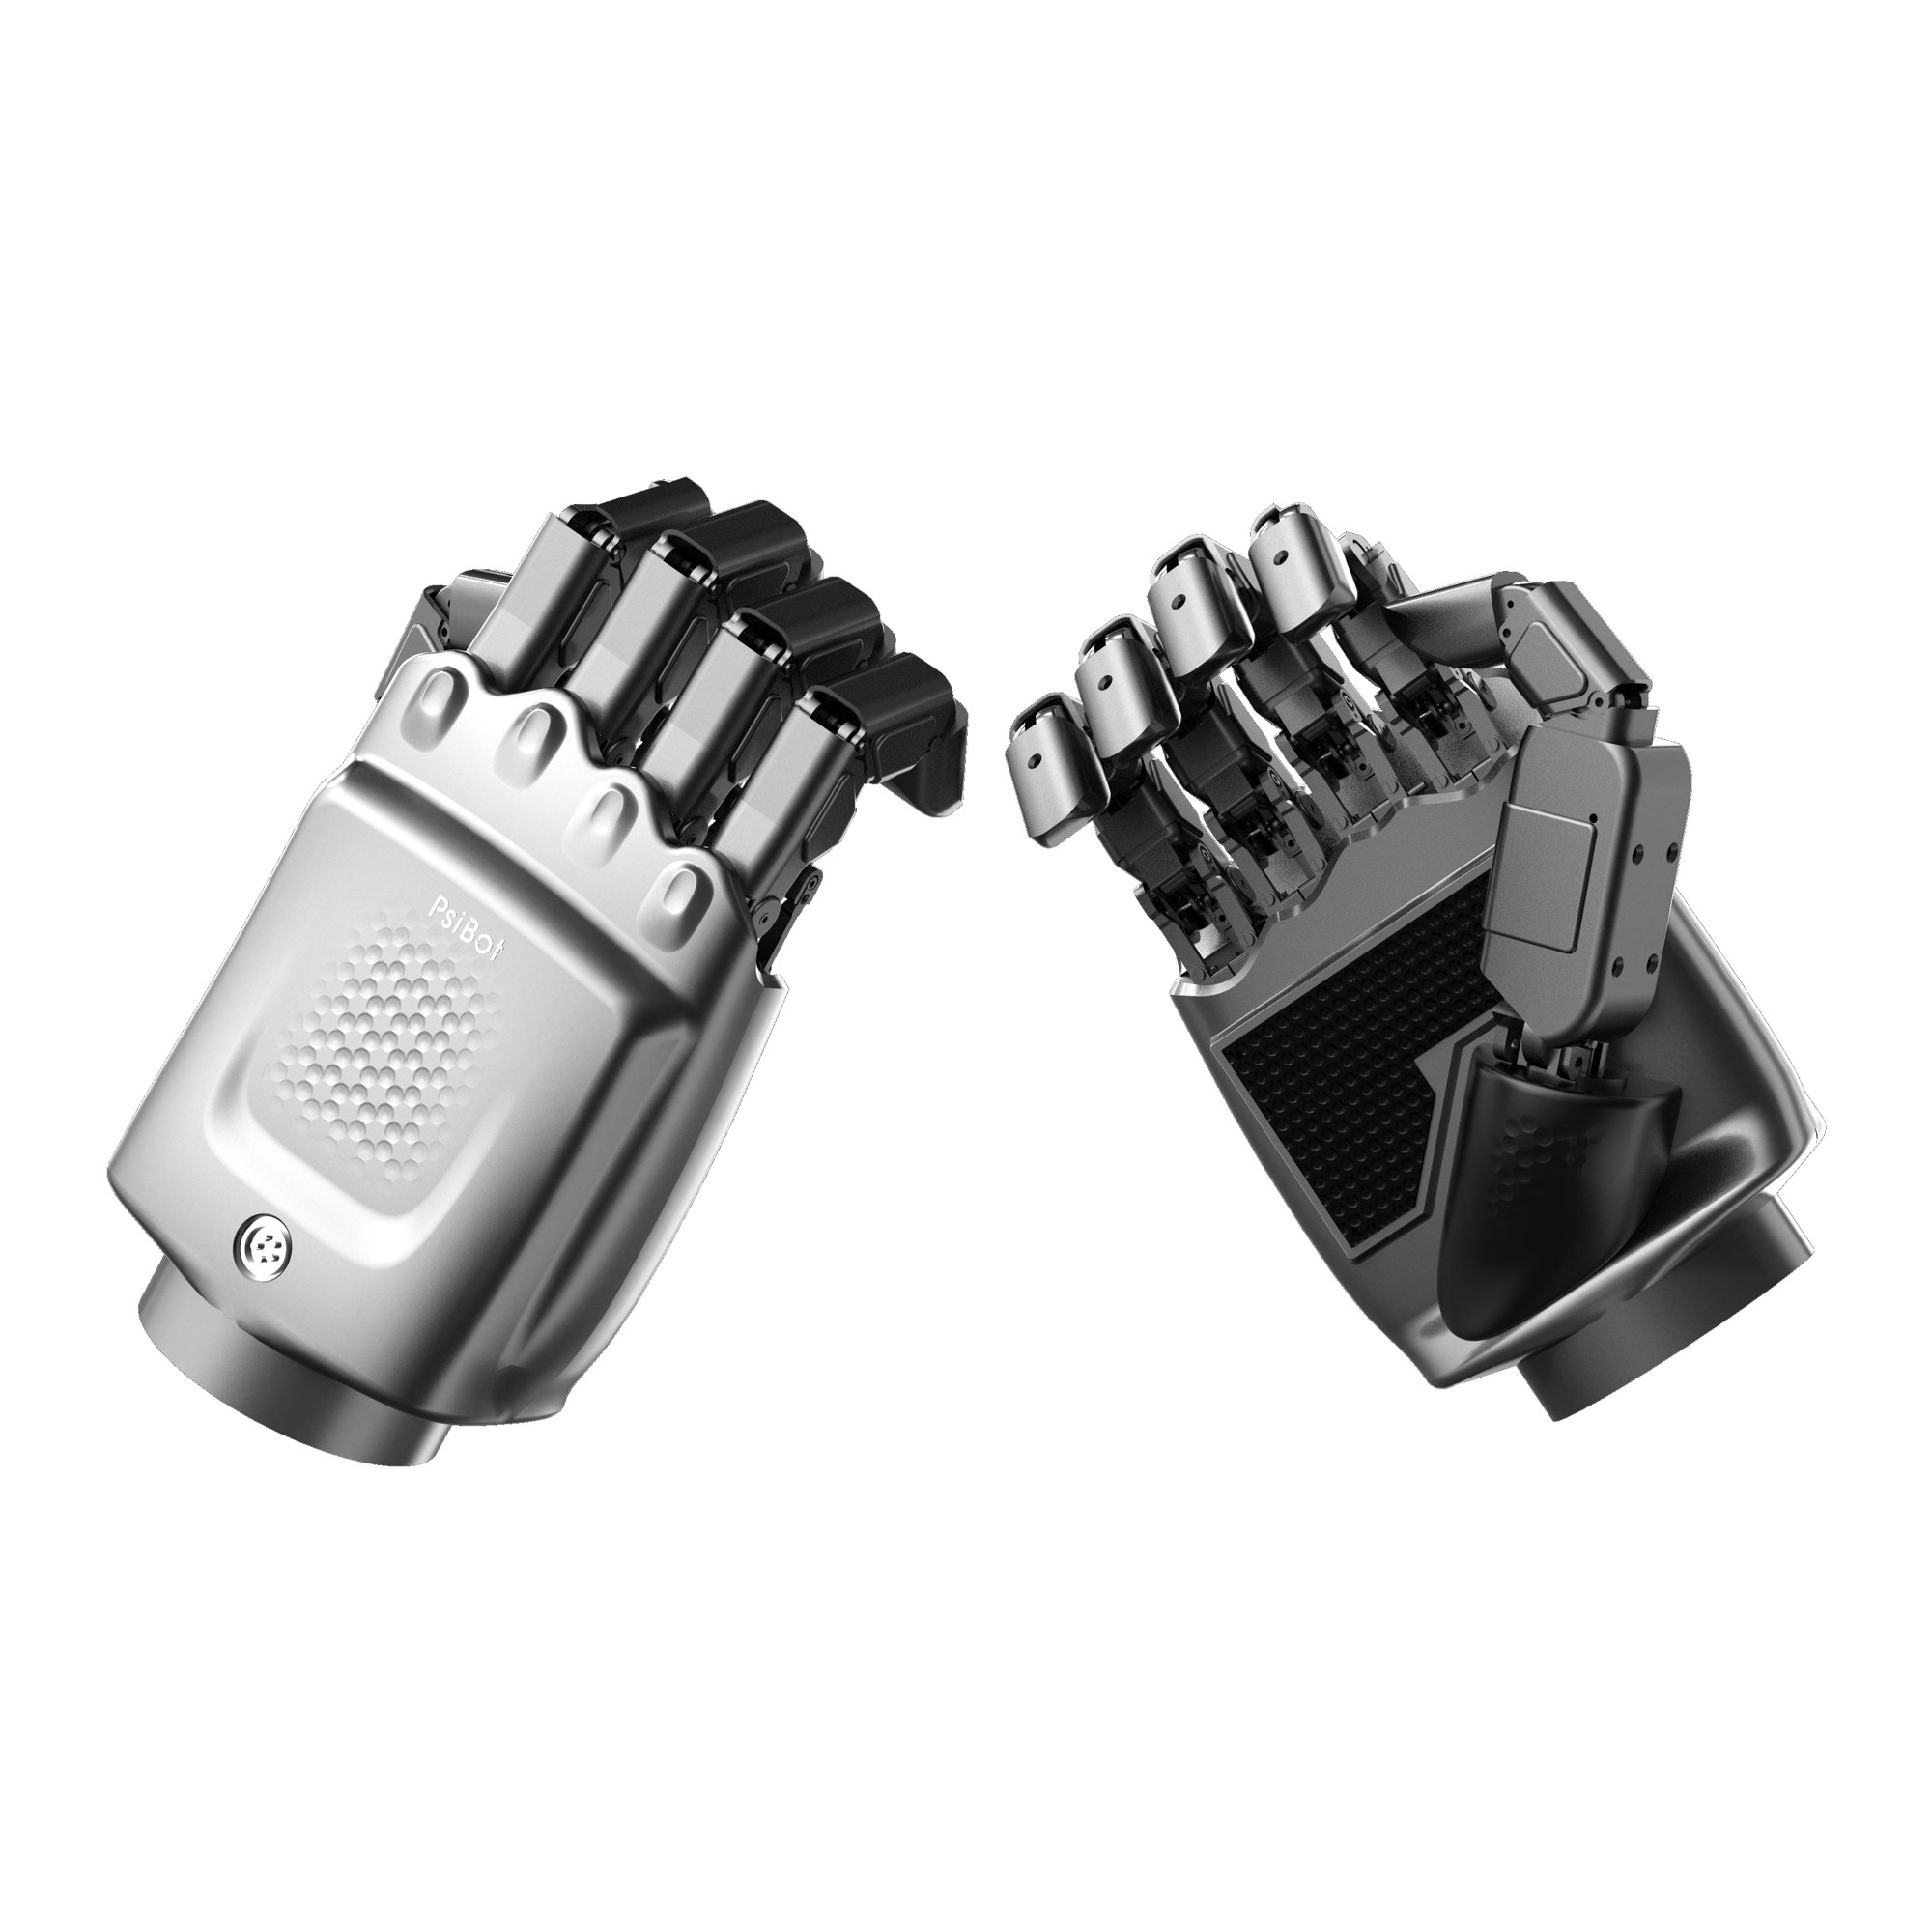
水曜日にブルームバーグが報じたところによると、北京を拠点とし、中国では「Lingchu Intelligence」として知られる具現化知能(エンボディッド・インテリジェンス)開発企業のPsiBotは、企業価値14億8000万米ドルで、1億米ドル近くの資金調達ラウンドを最終調整中である。 今回の資金調達ラウンドは、中国最大手の自動車メーカーの一つである奇瑞汽車(Chery Automobile)が主導し、アップルやテスラ向けのガラスや精密部品の製造で知られる湖南省のサプライヤー、レンズ・テクノロジー(Lens Technology)も参加している。
この評価額により、設立から2年目の同社は、2026年だけで少なくとも22社目となる中国の「ユニコーン」企業入りを果たした。この統計は、PsiBot自体の状況だけでなく、中国のベンチャーキャピタルの現状をも如実に物語っている。今年の初めには、この分野で3社が10億ドル以上の評価額を持っていた。 まだ8月にもなっていない。
ロボットを製造しない企業
PsiBotのビジネスモデルは、この分野で主流となっている戦略とは正反対だ。AgiBotやUnitree、そして数多くのライバル企業が完全なヒューマノイドロボットの出荷を競う中、PsiBotは自社の知能レイヤーを、それを求めるあらゆるメーカーにライセンス供与している。 同社の「Psi R1」モデルは、階層的なエンドツーエンドの視覚・言語・行動アーキテクチャと強化学習を組み合わせたもので、同社はこれを21自由度の器用なハンド、シミュレーションツール、トレーニングデータプラットフォームと共に販売している。
この戦略が連想させる比喩は意図的なものだ。PsiBotは、自社でロボットを製造するメーカーではなく、他社の機械に組み込まれる知能サプライヤーとなることを目指しており、これは、スマートフォンブランドが消費者に対して果たす役割というよりは、チップメーカーがスマートフォンブランドに対して果たす役割に近い。 2024年に、JD.comのロボット事業部門の元社長であり、ホテル用ロボットメーカーであるYunji Technologyの元プロダクト担当副社長でもある王奇斌(Wang Qibin)最高経営責任者(CEO)によって設立された同社は、創業間もない割には多額の資金調達を行っており、今回の最新資金調達に先立ち、3月のラウンドでは2億8000万米ドルを調達していた。
同社で最もよく知られている実証例は、30分以上にわたって自律的に麻雀をプレイしたロボットである。これは、牌の認識、戦略、精密な操作を組み合わせたタスクであり、PsiBotはこれを社内評価尺度において「L3レベル」の巧みな操作と分類している。 この分類は同社独自のものです。また、この種のデモンストレーションに対する業界全体での独立した検証は依然としてほとんど行われていません。PsiBotはさらに、同社の携帯型でクラウドソーシングを活用したデータ収集手法により、トレーニングデータのコストを従来の遠隔操作の約10分の1に削減できると主張していますが、この数値についても、投資家は監査を経ずに受け入れているのが現状です。
なぜ自動車メーカーが資金を提供するのか
この取引において、奇瑞(Chery)の主導的な立場の方がより示唆に富んでいる。蕪湖に拠点を置くこの自動車メーカーは、2024年に売上高約4,800億人民元(710億米ドル)で「フォーチュン・グローバル500」にランクインし、異例のスピードでロボティクス関連のポートフォリオを構築してきた。 同社は4月、自動運転、車内AI、ロボティクスを対象としたNvidiaとのグローバル戦略的提携に署名し、自社ブランド「EXEED」にNvidiaのDRIVE Hyperionプラットフォームを導入しているほか、独自のロボティクス子会社「AiMOGA」を運営している。
中国でも米国と同様に、自動車メーカー各社は、工場現場こそが「具現化されたAI」にとって最も防御しやすい初期市場であり、自社がすでに掌握しているモーター、減速機、センサー、バッテリー、鋳造部品といったサプライチェーンが、ヒューマノイドロボットの部品構成と大きく重なっていると結論づけている。 新たなヒューマノイドの胴体そのものではなく、知能層に投資することは、リスクヘッジとして一貫性のある戦略だ。どのロボットブランドが勝者となろうとも、奇瑞(Chery)は、それらが稼働させる可能性のあるソフトウェアへの出資持分と、自社の工場にそれを導入するためのチャネルを保有している。
レンズ・テクノロジーの参入も、部品供給という観点から同じ産業的論理に基づいている。同社は2016年から、6軸力センサー、関節モジュール、高精度ハンド部品など、ロボット用部品の製造を手掛けており、
また、同社のロボット事業はすでに年間売上高10億人民元(1億4800万米ドル)以上を生み出している。 長年にわたりアップルの製品サイクルに業績を左右されてきたサプライヤーにとって、組み込み型AIは事業多角化と顧客獲得の両方の戦略である。PsiBotへの投資は、PsiBotのプラットフォームを利用するすべてのメーカーからの将来の受注権を確保することにもなるのだ。JD.comの系譜と「物流第一」への賭け
王氏の経歴は、同社の異例の市場参入を説明している。彼が社長として率いたJD.comのロボット事業部門は、世界最大級の自動物流ネットワークを運営しており、Yunjiは、今日のヒューマノイド型スタートアップのほとんどが存在する前から、ホテル用サービスロボットを本格的な商業規模で出荷していた。 これらの経験はいずれも、今風ではないが同じ教訓を教えている。すなわち、ロボットは他の分野で収益を上げるはるか以前に、制約があり、反復的で、大量処理が行われる環境において利益を生み出すのだ。
その教訓は、PsiBotが選んだ足掛かりにも表れている。同社は、ロボットがバックフリップをするような話題性のあるデモンストレーションを行うのではなく、Psi R1を物流の自動化と精密操作――仕分け、キット組み、梱包といった、1回のピッキングあたりに節約できる秒数で経済的価値が測定可能な作業――に注力している。 この視点から見れば、麻雀のデモンストレーションは単なる娯楽ではない。麻雀というゲームは、倉庫作業が抱える知覚、計画、そしてミリ単位の操作という課題を、中国人の投資家や顧客の双方にとって理解しやすい形式に凝縮しているのだ。
その戦略の要となるのが、器用なハンドだ。市販されているロボットアームの多くは、先端に2本指のグリッパーや吸盤を備えており、箱の取り扱いは得意だが、それ以外のほとんどすべての作業には不向きである。 PsiBotのクラウドソーシングによるデータの主張が実稼働環境でも通用するならば、低コストで学習可能な21自由度の手は、自動化可能な作業の範囲を劇的に広げ、そしてそれは
注目すべきは、ハンドコンポーネントを自社製造している投資家であるレンズ・テクノロジーが、この分野を精査した上で、インテリジェンス層への投資を選択した点である。資金が殺到する「中堅層」の混戦
今回の資金調達ラウンドは、中国のベンチャーキャピタル業界において、他のどの分野よりも活況を呈しているセクターで行われた。中国におけるAI実用化企業は、2026年上半期に約155億米ドル相当を調達しており、これは前年同期の約5倍に相当する。ユニコーン企業の数は、1月以降、3社から少なくとも22社へと増加している。
これほど大きな数字を見ると、当然ながら懐疑的な疑問が浮かぶ。「22社のユニコーン企業がすべて成功するのだろうか?」業界自身の運営データは、そうではないことを示唆している。このセクターにおける典型的な資金持続期間は18~24ヶ月であり、創業者は2026年を「淘汰の年」と内々に語っている。 調査会社MERICSは、中国製ヒューマノイドロボットは依然として「精度と器用さに欠け、主に限定的なタスクや特定の現場での試験運用に留まっている」と指摘している。一方、UBTechの創業者は、実運用されているヒューマノイドロボットの効率が人間の労働者の約半分にとどまっていることを認めている。 Omdiaのアナリスト、Lian Jye Su氏は技術的な限界を率直に指摘している。すなわち、大規模な微調整なしに多様なユースケースに適応することは、「現段階では依然として不可能」である。
PsiBotのプラットフォーム戦略は、ある見方をすれば、まさにその淘汰を念頭に置いた賭けである。もし大半のロボットブランドが失敗すれば、それらすべてに知能を販売している企業は一部の顧客を失うだけで済む。もし生き残った企業が規模を拡大すれば、そのライセンス基盤もそれに伴って拡大する。 反論も同様に明快だ。プラットフォーム戦略が機能するのは、そのプラットフォームが真に代替が困難な場合に限られるが、中国の主要なヒューマノイドメーカーはすべて、自社内で独自のVLAモデルを並行して開発している。この分野の巨頭たちは、知能レイヤーを単なる調達品ではなく、自社のコア資産と見なしている。
また、依存性の問題もあり、いくら
国内資本の動向。 中国におけるAIスタックは、依然として両端で海外の基盤に依存している。中国の主要な開発者の大半が、トレーニングおよびデプロイメントのパイプラインの下でNVIDIAのJetsonおよびIsaacプラットフォームを稼働させており、調査機関MERICSの推計によると、精密ロボットの関節に必要な特殊なボールねじの約90%を、シェフラー、THK、NSKの3社が合わせて供給している。 PsiBotのようなプラットフォーム企業は、サービスを提供するすべての顧客を通じてこうした依存関係を継承しており、今週、米国下院が国防総省による中国製ヒューマノイドロボットの使用を禁止する法案を可決したことは、この分野を取り巻く地政学的な枠組みが双方向で狭まりつつあることを改めて示している。今回の資金調達ラウンドにおける企業価値算定の仕組みについても、改めて検討する価値がある。14億8000万米ドルというPsiBotの評価額は、わずか1年前報告された評価額の約15倍に相当する。この価値上昇は、開示された売上高によるものではなく、この分野における希少性プレミアムがハードウェアからモデルへと移行したことによって得られたものである。 これは必ずしも非合理ではない。ソフトウェア層のビジネスにおいて、業界価値の勝者が占めるシェアはハードウェアメーカーのそれをはるかに上回る傾向があり、Androidと携帯電話組立メーカーの経済関係がそれを実証している。 しかし、これはPsiBotの投資家が、特定の、かつ実証されていない仮説に賭けていることを意味する。すなわち、設立からわずか2年の企業が、米国のPhysical Intelligenceのような資金力のある専門企業や、同社がサービスを提供しようとしている中国のヒューマノイドメーカー各社の社内チームに対して、持続的なモデル上の優位性を維持できるという仮説である。 12ヶ月で15倍の評価額上昇――これが内部から見たエグジットの窓の姿だ。
中国の具現化AI市場を注視する投資家や企業の開発チームにとって、PsiBotの資金調達ラウンドは、現在の資本サイクルの状況を示す有用な指標となっている。すなわち、産業大手からの戦略的資金が純粋なベンチャー資金に取って代わりつつあり、企業価値はポートフォリオ計算ではなくサプライチェーン上の動機を持つ買い手によって決定され、そのギャップは
実証能力と導入時の経済性は、依然として最も重要な指標であるにもかかわらず、最も開示されにくい数値である。短期的な試金石は具体的かつ期限が定められている。PsiBot社によれば、同社の器用なハンドの量産は数か月以内に開始され、組み込みシステムの大量納入は来年に続くという。これらのマイルストーンの間には、モデル企業から製品企業へと変貌するかどうかを決定づける、華やかさのない変数――歩留まり率、保証請求、統合スケジュール――が存在する。
23社目のユニコーン企業は、おそらくすでにタームシートの段階に入っているだろう。より興味深いリスト――誰も公表しないもの――は、淘汰の年がその役割を果たした時点で、22社のうちどれが依然として独立企業として残っているかという点である。
免責事項:本記事は一般的な情報提供のみを目的としており、投資、法律、または調達に関する助言を構成するものではありません。読者は、ビジネス上の意思決定を行う前に、一次情報源で詳細を確認する必要があります。











