
Ein Automobilhersteller hat soeben Chinas 22. „Embodied AI“-Einhorn des Jahres hervorgebracht
Das in Peking ansässige Unternehmen PsiBot hat eine Finanzierungsrunde in Höhe von fast 100 Millionen US-Dollar unter der Führung des Automobilherstellers Chery abgeschlossen. Damit erreicht der erst seit zwei Jahren bestehende Entwickler von Modellen für verkörperte KI eine Bewertung von rund 1,48 Milliarden US-Dollar und wird zum neuesten „Einhorn“ der chinesischen Robotikbranche. PsiBot entwickelt Modelle für die Integration von Bildverarbeitung, Sprache und Aktion – also die Intelligenzebene – und nicht die Roboter selbst. Der fünfzehnfache Anstieg der Unternehmensbewertung innerhalb von etwa einem Jahr markiert die Verlagerung der Knappheitsprämie in diesem Sektor von der Hardware hin zu den Modellen. Die Finanzierungsrunde bestätigt zudem einen strukturellen Wandel: Strategisches Kapital von Industriegiganten ersetzt Risikokapital als marginalen Käufer auf dem chinesischen Markt für verkörperte KI, wobei Motive der Lieferkette den Preis bestimmen.
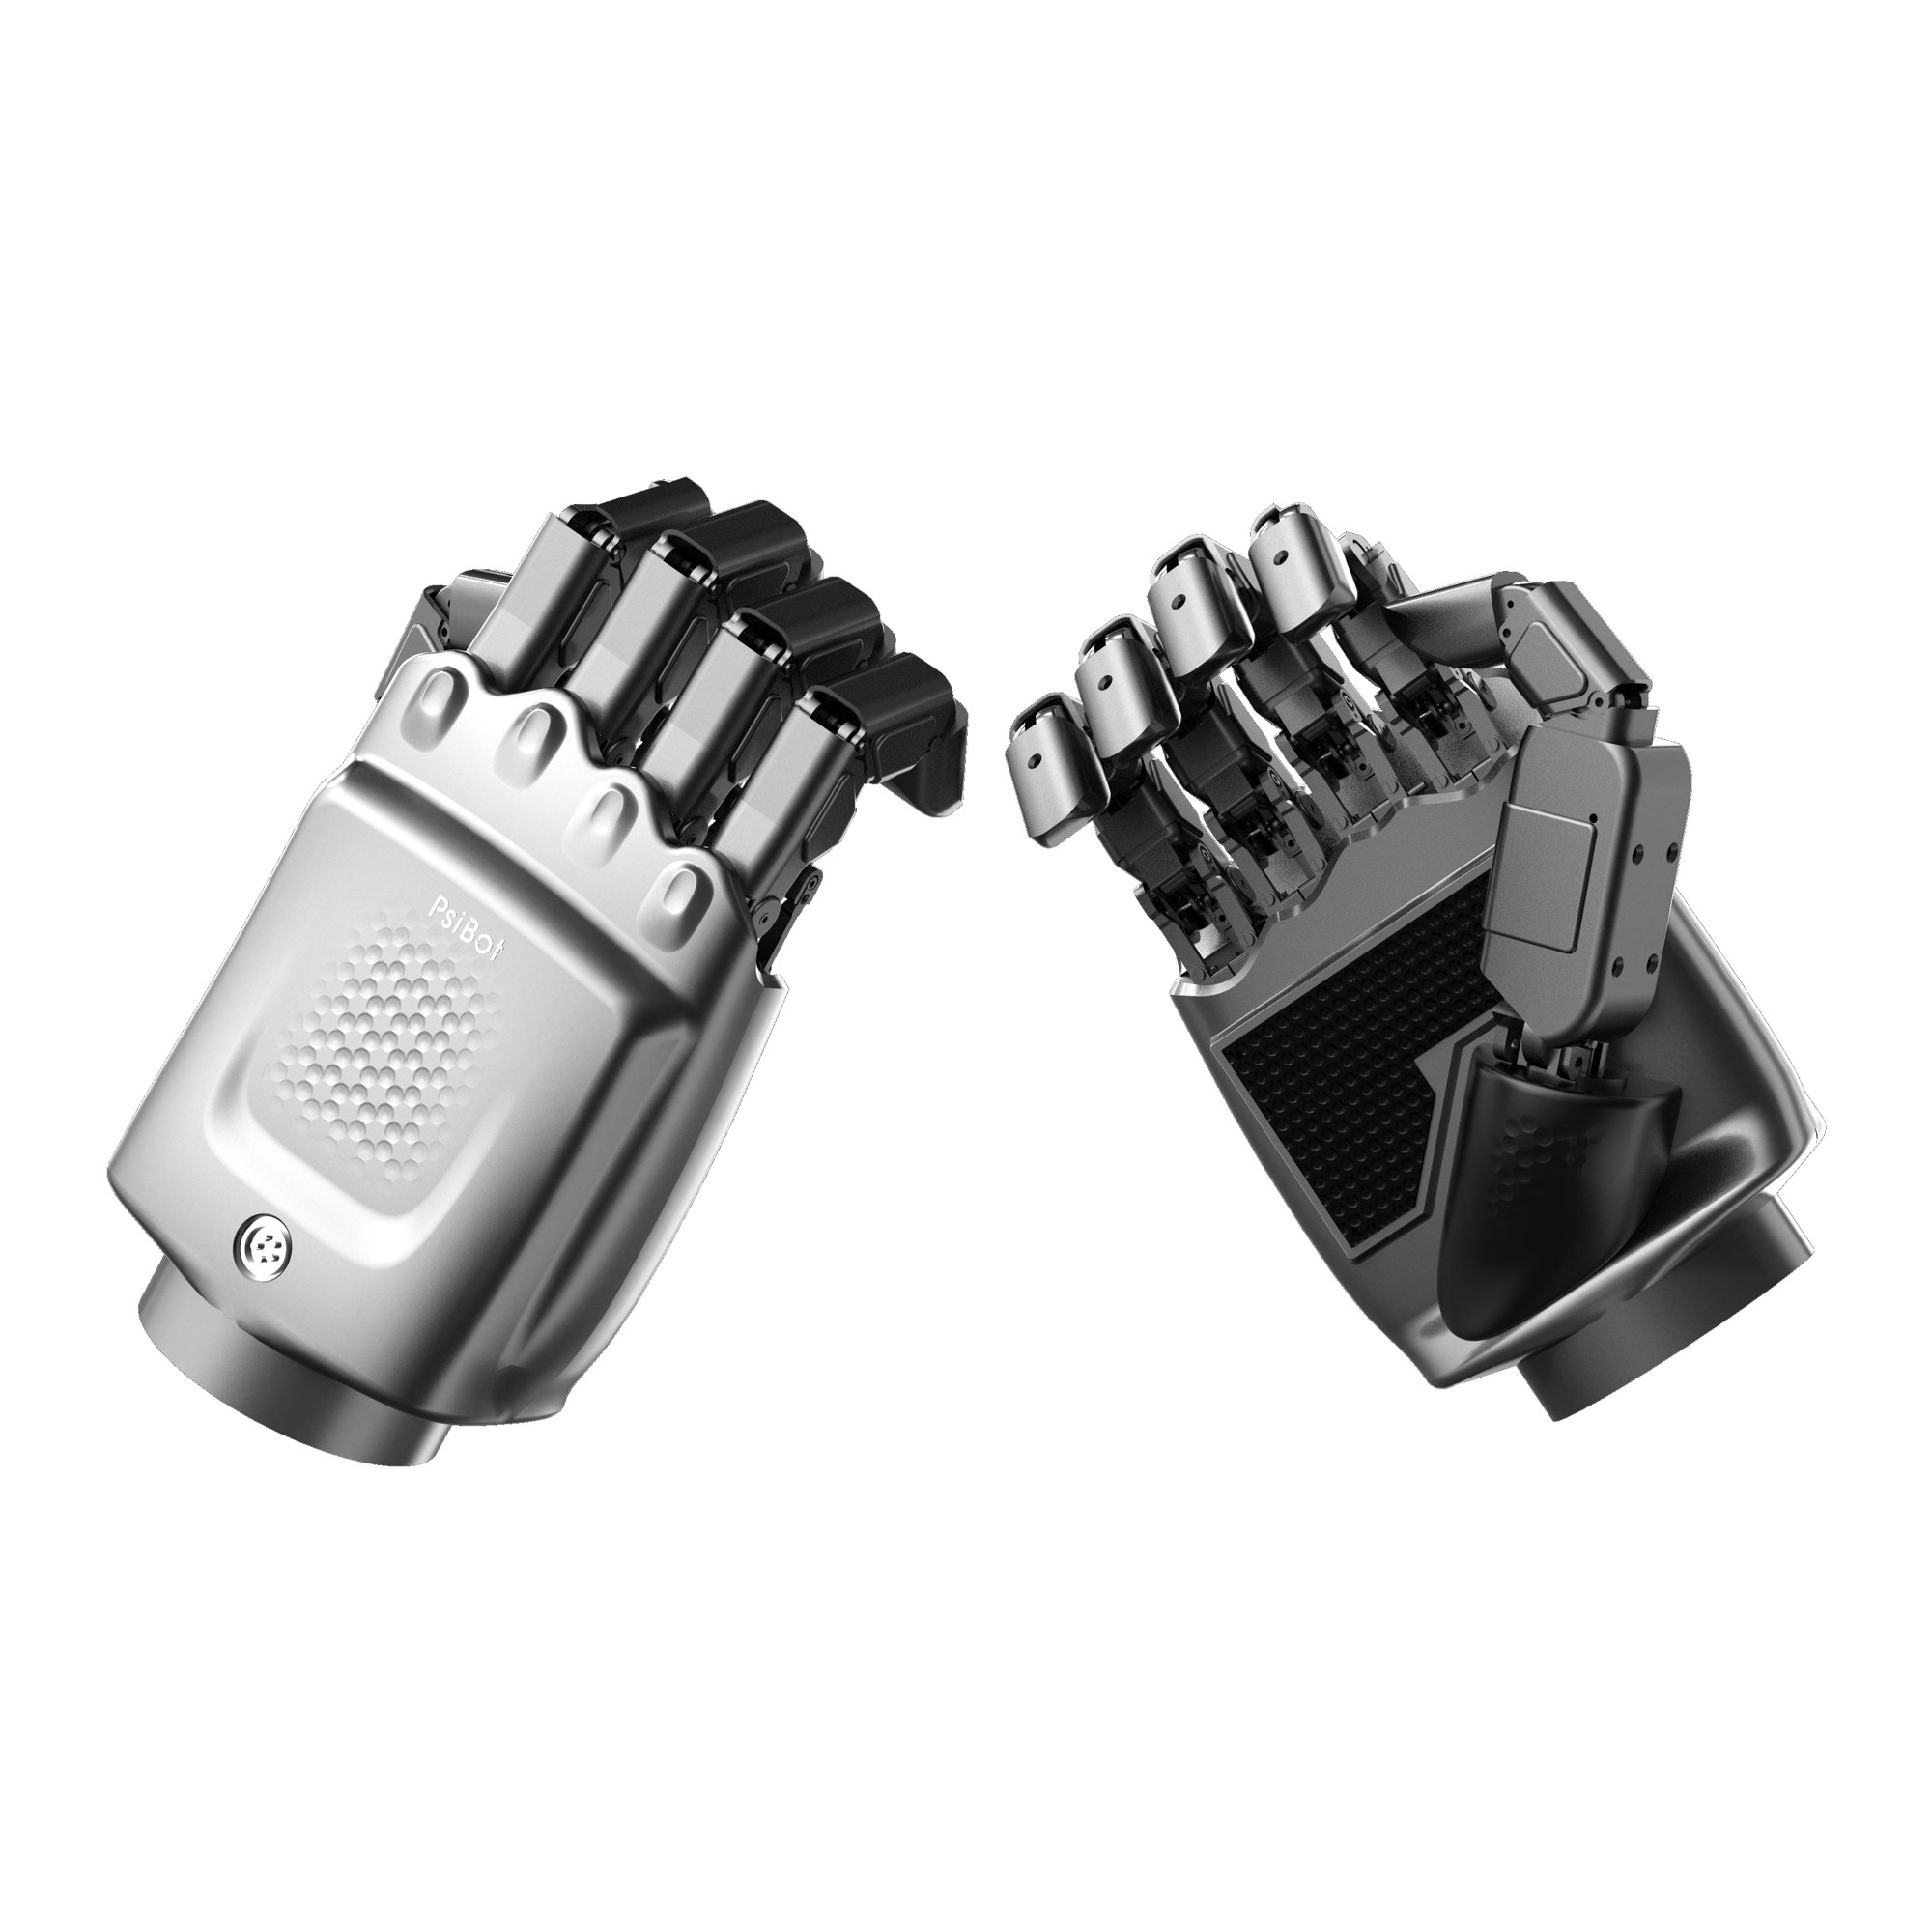
PsiBot, der in Peking ansässige Entwickler von „embodied intelligence“, der in China unter dem Namen Lingchu Intelligence bekannt ist, steht laut einem am Mittwoch veröffentlichten Bloomberg-Bericht kurz vor dem Abschluss einer Finanzierungsrunde in Höhe von fast 100 Millionen US-Dollar bei einer Unternehmensbewertung von 1,48 Milliarden US-Dollar. Angeführt wird die Runde von Chery Automobile, einem der größten Automobilhersteller Chinas, unter Beteiligung von Lens Technology, einem in Hunan ansässigen Zulieferer, der vor allem für die Herstellung von Glas und Präzisionskomponenten für Apple und Tesla bekannt ist.
Mit dieser Bewertung ist das erst zwei Jahre alte Unternehmen mindestens das zweiundzwanzigste chinesische Start-up im Bereich der verkörperten KI, das allein im Jahr 2026 die „Unicorn“-Schwelle überschritten hat – eine Statistik, die ebenso viel über den Zustand des chinesischen Risikokapitalmarktes aussagt wie über PsiBot selbst. Zu Beginn des Jahres wiesen drei Unternehmen dieser Branche Bewertungen in Milliardenhöhe auf. Es ist noch nicht einmal August.
Das Unternehmen, das keine Roboter baut
Das Geschäftsmodell von PsiBot kehrt das vorherrschende Konzept der Branche um. Während AgiBot, Unitree und eine lange Reihe von Konkurrenten darum wetteifern, komplette Humanoide auf den Markt zu bringen, lizenziert PsiBot seine Intelligenzschicht an jeden Hersteller, der daran interessiert ist. Sein Modell „Psi R1“ kombiniert eine hierarchische End-to-End-Architektur aus Bildverarbeitung, Sprache und Aktion mit verstärktem Lernen, und das Unternehmen vertreibt es zusammen mit einer geschickten Hand mit 21 Freiheitsgraden, Simulationswerkzeugen und Plattformen für Trainingsdaten.
Die Analogie, die diese Strategie nahelegt, ist beabsichtigt: PsiBot möchte der Intelligenzlieferant für die Maschinen anderer Unternehmen sein und nicht selbst ein Maschinenhersteller – ähnlich wie ein Chiphersteller im Verhältnis zu Smartphone-Marken steht und nicht wie eine Smartphone-Marke im Verhältnis zu den Verbrauchern. Das Unternehmen wurde 2024 von Geschäftsführer Wang Qibin gegründet, dem ehemaligen Präsidenten der Robotik-Sparte von JD.com und ehemaligen Produkt-Vizepräsidenten beim Hotelroboterhersteller Yunji Technology. Für sein Alter hat das Unternehmen bereits beträchtliche Finanzmittel eingeworben; eine Finanzierungsrunde im März brachte vor dieser jüngsten Kapitalbeschaffung 280 Millionen US-Dollar ein.
Die bekannteste Demonstration des Unternehmens ist ein Roboter, der mehr als dreißig Minuten lang autonom Mahjong spielte – eine Aufgabe, die das Erkennen von Spielsteinen, strategisches Denken und feinmotorische Manipulation vereint und von PsiBot auf seiner internen Skala als „L3-Level“-Manipulation eingestuft wird. Bei dieser Einstufung handelt es sich um eine unternehmensinterne Klassifizierung, und unabhängige Überprüfungen solcher Vorführungen sind in der gesamten Branche nach wie vor selten. PsiBot behauptet zudem, dass seine tragbare, auf Crowdsourcing basierende Methode zur Datenerfassung die Kosten für Trainingsdaten auf etwa ein Zehntel derjenigen herkömmlicher Fernsteuerung senkt – eine weitere Angabe, die von Investoren eher akzeptiert als überprüft wurde.
Warum ein Automobilhersteller den Scheck ausstellt
Die führende Position von Chery ist der aufschlussreichere Aspekt des Geschäfts. Der in Wuhu ansässige Automobilhersteller, der 2024 mit einem Umsatz von rund 480 Milliarden CNY (71 Milliarden US-Dollar) in die „Fortune Global 500“ aufgenommen wurde, hat mit ungewöhnlicher Geschwindigkeit ein Robotik-Portfolio aufgebaut. Im April unterzeichnete das Unternehmen eine globale strategische Zusammenarbeit mit Nvidia in den Bereichen autonomes Fahren, KI im Fahrzeuginnenraum und Robotik, setzt die DRIVE Hyperion-Plattform von Nvidia in seiner Marke EXEED ein und betreibt eine eigene Robotik-Tochtergesellschaft namens AiMOGA.
Sowohl in China als auch in den Vereinigten Staaten sind die Automobilhersteller zu dem Schluss gekommen, dass die Fertigungshalle der am besten zu verteidigende Frühmarkt für verkörperte KI ist und dass sich die Lieferkette, über die sie bereits verfügen – Motoren, Getriebe, Sensoren, Batterien, Gussteile –, stark mit der Stückliste für humanoide Roboter überschneidet. Die Investition in die Intelligenzebene anstelle eines weiteren humanoiden Körpers ist ein konsequenter Weg zur Absicherung: Unabhängig davon, welche Roboter-Marken sich durchsetzen, hält Chery einen Anteil an der Software, die diese möglicherweise nutzen, sowie einen Vertriebskanal, um diese in den eigenen Werken einzusetzen.
Die Beteiligung von Lens Technology folgt derselben industriellen Logik auf der Komponentenebene. Das Unternehmen stellt seit 2016 Robotikteile her, darunter sechsachsige Kraftsensoren, Gelenkmodule und Komponenten für geschickte Roboterhände,
und sein Robotikgeschäft erwirtschaftet bereits einen Jahresumsatz von mehr als 1 Milliarde CN¥ (148 Millionen US-Dollar). Für einen Zulieferer, dessen Geschäftserfolg seit langem den Produktzyklen von Apple folgt, stellt verkörperte KI sowohl eine Diversifizierungs- als auch eine Strategie zur Kundengewinnung dar: Eine Investition in PsiBot ist zugleich ein Anspruch auf die zukünftigen Aufträge jedes Herstellers, der die Plattform von PsiBot nutzt.Die JD.com-Tradition und die „Logistik-zuerst“-Strategie
Wangs Werdegang erklärt den ungewöhnlichen Markteintritt des Unternehmens. Die Robotik-Sparte von JD.com, die er als Präsident leitete, betreibt eines der größten automatisierten Logistiknetzwerke der Welt, und Yunji lieferte Hotel-Serviceroboter bereits in nennenswertem kommerziellem Umfang aus, noch bevor die meisten der heutigen humanoiden Start-ups überhaupt existierten. Beide Erfahrungen lehren dieselbe unpopuläre Lektion: Roboter erwirtschaften Gewinne in begrenzten, repetitiven Umgebungen mit hohem Durchsatz, lange bevor sie anderswo Gewinne erzielen.
Diese Erkenntnis spiegelt sich in der Wahl des Brückenkopfes durch PsiBot wider. Anstatt virale Vorführungen von Robotern zu inszenieren, die Rückwärtssaltos vollführen, hat das Unternehmen den Psi R1 auf Logistikautomatisierung und Feinmanipulation ausgerichtet – Aufgaben wie Sortieren, Konfektionieren und Verpacken, bei denen sich der wirtschaftliche Nutzen in eingesparten Sekunden pro Kommissionierung messen lässt. Aus dieser Perspektive betrachtet ist die Mahjong-Demonstration keine Unterhaltung; Legespiele verdichten genau jene Herausforderungen in Bezug auf Wahrnehmung, Planung und Manipulation im Millimeterbereich, die die Arbeit im Lager mit sich bringt – und zwar in einem Format, das sowohl für chinesische Investoren als auch für Kunden gleichermaßen nachvollziehbar ist.
Die geschickte Hand ist das tragende Element dieser Strategie. Die meisten kommerziell eingesetzten Roboterarme enden in Zweifinger-Greifern oder Saugnäpfen, die zwar gut mit Kartons umgehen können, bei fast allem anderen jedoch versagen. Eine Hand mit 21 Freiheitsgraden, die kostengünstig trainiert werden kann – sofern sich die Behauptungen von PsiBot bezüglich der Crowdsourcing-Daten im Einsatz in Produktionsumgebungen bestätigen –, erweitert das Spektrum automatisierbarer Aufgaben dramatisch, und sie
Bemerkenswert ist, dass Lens Technology, ein Investor, der selbst Komponenten für Handgeräte herstellt, sich die Branche angesehen und sich entschieden hat, den Bereich „Intelligence“ zu unterstützen.Das überfüllte Mittelfeld inmitten einer Kapitalflut
Die Finanzierungsrunde findet in einem Sektor statt, der heißer läuft als jeder andere Bereich des chinesischen Risikokapitals. Unternehmen im Bereich der verkörperten KI in China haben in der ersten Hälfte des Jahres 2026 umgerechnet rund 15,5 Milliarden US-Dollar eingeworben – fast das Fünffache des Vorjahreswerts. Die Zahl der Einhörner ist seit Januar von drei auf mindestens zweiundzwanzig gestiegen.
Eine so große Zahl wirft die naheliegende skeptische Frage auf: Können zweiundzwanzig „Einhörner“ alle Recht haben? Die betrieblichen Daten der Branche selbst deuten darauf hin, dass dies nicht der Fall ist. Die typische Liquiditätsreichweite in diesem Sektor beträgt achtzehn bis vierundzwanzig Monate, und Gründer bezeichnen das Jahr 2026 hinter verschlossenen Türen als „das Jahr der Auslese“. Das Forschungsinstitut MERICS stellt fest, dass chinesischen Humanoiden nach wie vor „Präzision und Geschicklichkeit fehlen und sie meist für begrenzte Aufgaben und in standortspezifischen Versuchen eingesetzt werden“, während der Gründer von UBTech eingeräumt hat, dass eingesetzte Humanoide nur etwa halb so effizient arbeiten wie menschliche Arbeitskräfte. Der Omdia-Analyst Lian Jye Su bringt die technischen Grenzen auf den Punkt: Anpassungsfähigkeit an vielfältige Anwendungsfälle ohne umfangreiche Feinabstimmung „ist zum jetzigen Zeitpunkt noch unmöglich“.
Die Plattformstrategie von PsiBot ist, so könnte man es interpretieren, eine Wette, die genau auf diese Marktbereinigung zugeschnitten ist. Sollten die meisten Roboterhersteller scheitern, verliert ein Unternehmen, das allen diese Intelligenz verkauft, lediglich einige Kunden; sollten die Überlebenden wachsen, wächst seine Lizenzbasis mit ihnen. Das Gegenargument ist ebenso eindeutig: Plattformstrategien funktionieren nur, wenn die Plattform tatsächlich schwer zu ersetzen ist, und jeder große Humanoid-Hersteller in China entwickelt gleichzeitig intern seine eigenen VLA-Modelle. Die Giganten der Branche betrachten die Intelligenzschicht als ihr Kernkapital, nicht als Beschaffungsposten.
Zudem stellt sich die Frage der Abhängigkeit, die sich durch keine noch so große Menge an
Inländisches Kapital entscheidet. Chinas KI-Stack stützt sich nach wie vor an beiden Enden auf ausländische Grundlagen: Die Jetson- und Isaac-Plattformen von Nvidia bilden die Grundlage für die Trainings- und Einsatzpipelines der meisten führenden chinesischen Entwickler, während das Forschungsinstitut MERICS schätzt, dass Schaeffler, THK und NSK zusammen rund 90 Prozent der speziellen Kugelumlaufspindeln liefern, die für präzise Robotergelenke erforderlich sind. Ein Plattformunternehmen wie PsiBot übernimmt diese Abhängigkeiten durch jeden Kunden, den es bedient, und die Abstimmung des US-Repräsentantenhauses in dieser Woche, dem Pentagon den Einsatz chinesischer humanoider Roboter zu untersagen, macht deutlich, dass sich der geopolitische Spielraum rund um diesen Sektor in beide Richtungen verengt.Auch die Bewertungsberechnungen dieser Finanzierungsrunde verdienen einen genaueren Blick. Mit 1,48 Milliarden US-Dollar wird PsiBot auf etwa das Fünfzehnfache der noch vor knapp einem Jahr gemeldeten Bewertung geschätzt – eine Wertsteigerung, die nicht durch ausgewiesene Umsätze, sondern durch die Verlagerung der Knappheitsprämie der Branche von der Hardware hin zu den Modellen erzielt wurde. Das ist nicht unbedingt irrational: In Unternehmen der Software-Ebene übersteigt der Anteil des Marktführers am Branchenwert in der Regel bei weitem den der Hardwarehersteller, wie die Wirtschaftlichkeit von Android im Vergleich zu den Handyherstellern gezeigt hat. Es bedeutet jedoch, dass die Investoren von PsiBot ein spezifisches und unbewiesenes Postulat unterstützen: dass ein erst zwei Jahre altes Unternehmen einen dauerhaften Modellvorteil gegenüber sowohl besser finanzierten Spezialisten wie Physical Intelligence in den Vereinigten Staaten als auch gegenüber den hauseigenen Teams aller chinesischen Hersteller humanoider Roboter, die es bedienen möchte, aufrechterhalten kann. Eine fünfzehnfache Wertsteigerung innerhalb von zwölf Monaten – so sehen Ausstiegsmöglichkeiten von innen betrachtet aus.
Für Investoren und Unternehmensentwicklungsteams, die den chinesischen Markt für verkörperte KI beobachten, ist die Finanzierungsrunde von PsiBot ein nützlicher Indikator dafür, wo sich der Kapitalzyklus derzeit befindet: Strategisches Kapital von Industriegiganten ersetzt reines Risikokapital, Bewertungen werden von Käufern mit Supply-Chain-Motiven statt anhand von Portfolio-Kalkülen festgelegt, und die Kluft zwischen
Die Demonstrationsfähigkeit und die Wirtschaftlichkeit im Einsatz sind nach wie vor die wichtigsten Kennzahlen, über die jedoch am wenigsten berichtet wird.Der kurzfristige Test ist konkret und zeitlich festgelegt: PsiBot gibt an, dass die Serienproduktion seiner geschickten Hand innerhalb weniger Monate beginnt und die Auslieferung der fertigen Systeme im nächsten Jahr folgt. Zwischen diesen Meilensteinen liegen die wenig glamourösen Variablen – Ausbeuteraten, Gewährleistungsansprüche, Integrationszeitpläne –, die darüber entscheiden, ob aus einem Modellunternehmen ein Produktunternehmen wird.
Das dreiundzwanzigste Einhorn befindet sich vermutlich bereits in den Term Sheets. Die interessantere Liste – die, die niemand veröffentlicht – ist die Frage, welche der zweiundzwanzig Unternehmen noch unabhängig sein werden, wenn das „Ausscheidungsjahr“ seine Wirkung entfaltet hat.
Haftungsausschluss: Dieser Artikel dient ausschließlich allgemeinen Informationszwecken und stellt keine Anlage-, Rechts- oder Beschaffungsberatung dar. Leser sollten Details anhand von Primärquellen überprüfen, bevor sie geschäftliche Entscheidungen treffen.











