
一家汽车制造商刚刚跻身中国今年第22家“AI独角兽”行列
总部位于北京的PsiBot已完成一轮由汽车制造商奇瑞领投的近1亿美元融资,使这家成立仅两年的具身AI模型开发商的估值达到约14.8亿美元,并使其成为中国最新的机器人领域独角兽企业。 PsiBot 专注于构建视觉-语言-动作模型(即智能层),而非机器人本体,其估值在约一年内飙升至原来的 15 倍,标志着该行业稀缺溢价的重心已从硬件转向模型。 本轮融资还印证了一种结构性转变:在中国具身AI市场中,来自行业巨头的战略投资正在取代风险投资,成为边际买家,而供应链动机则主导着价格走势。
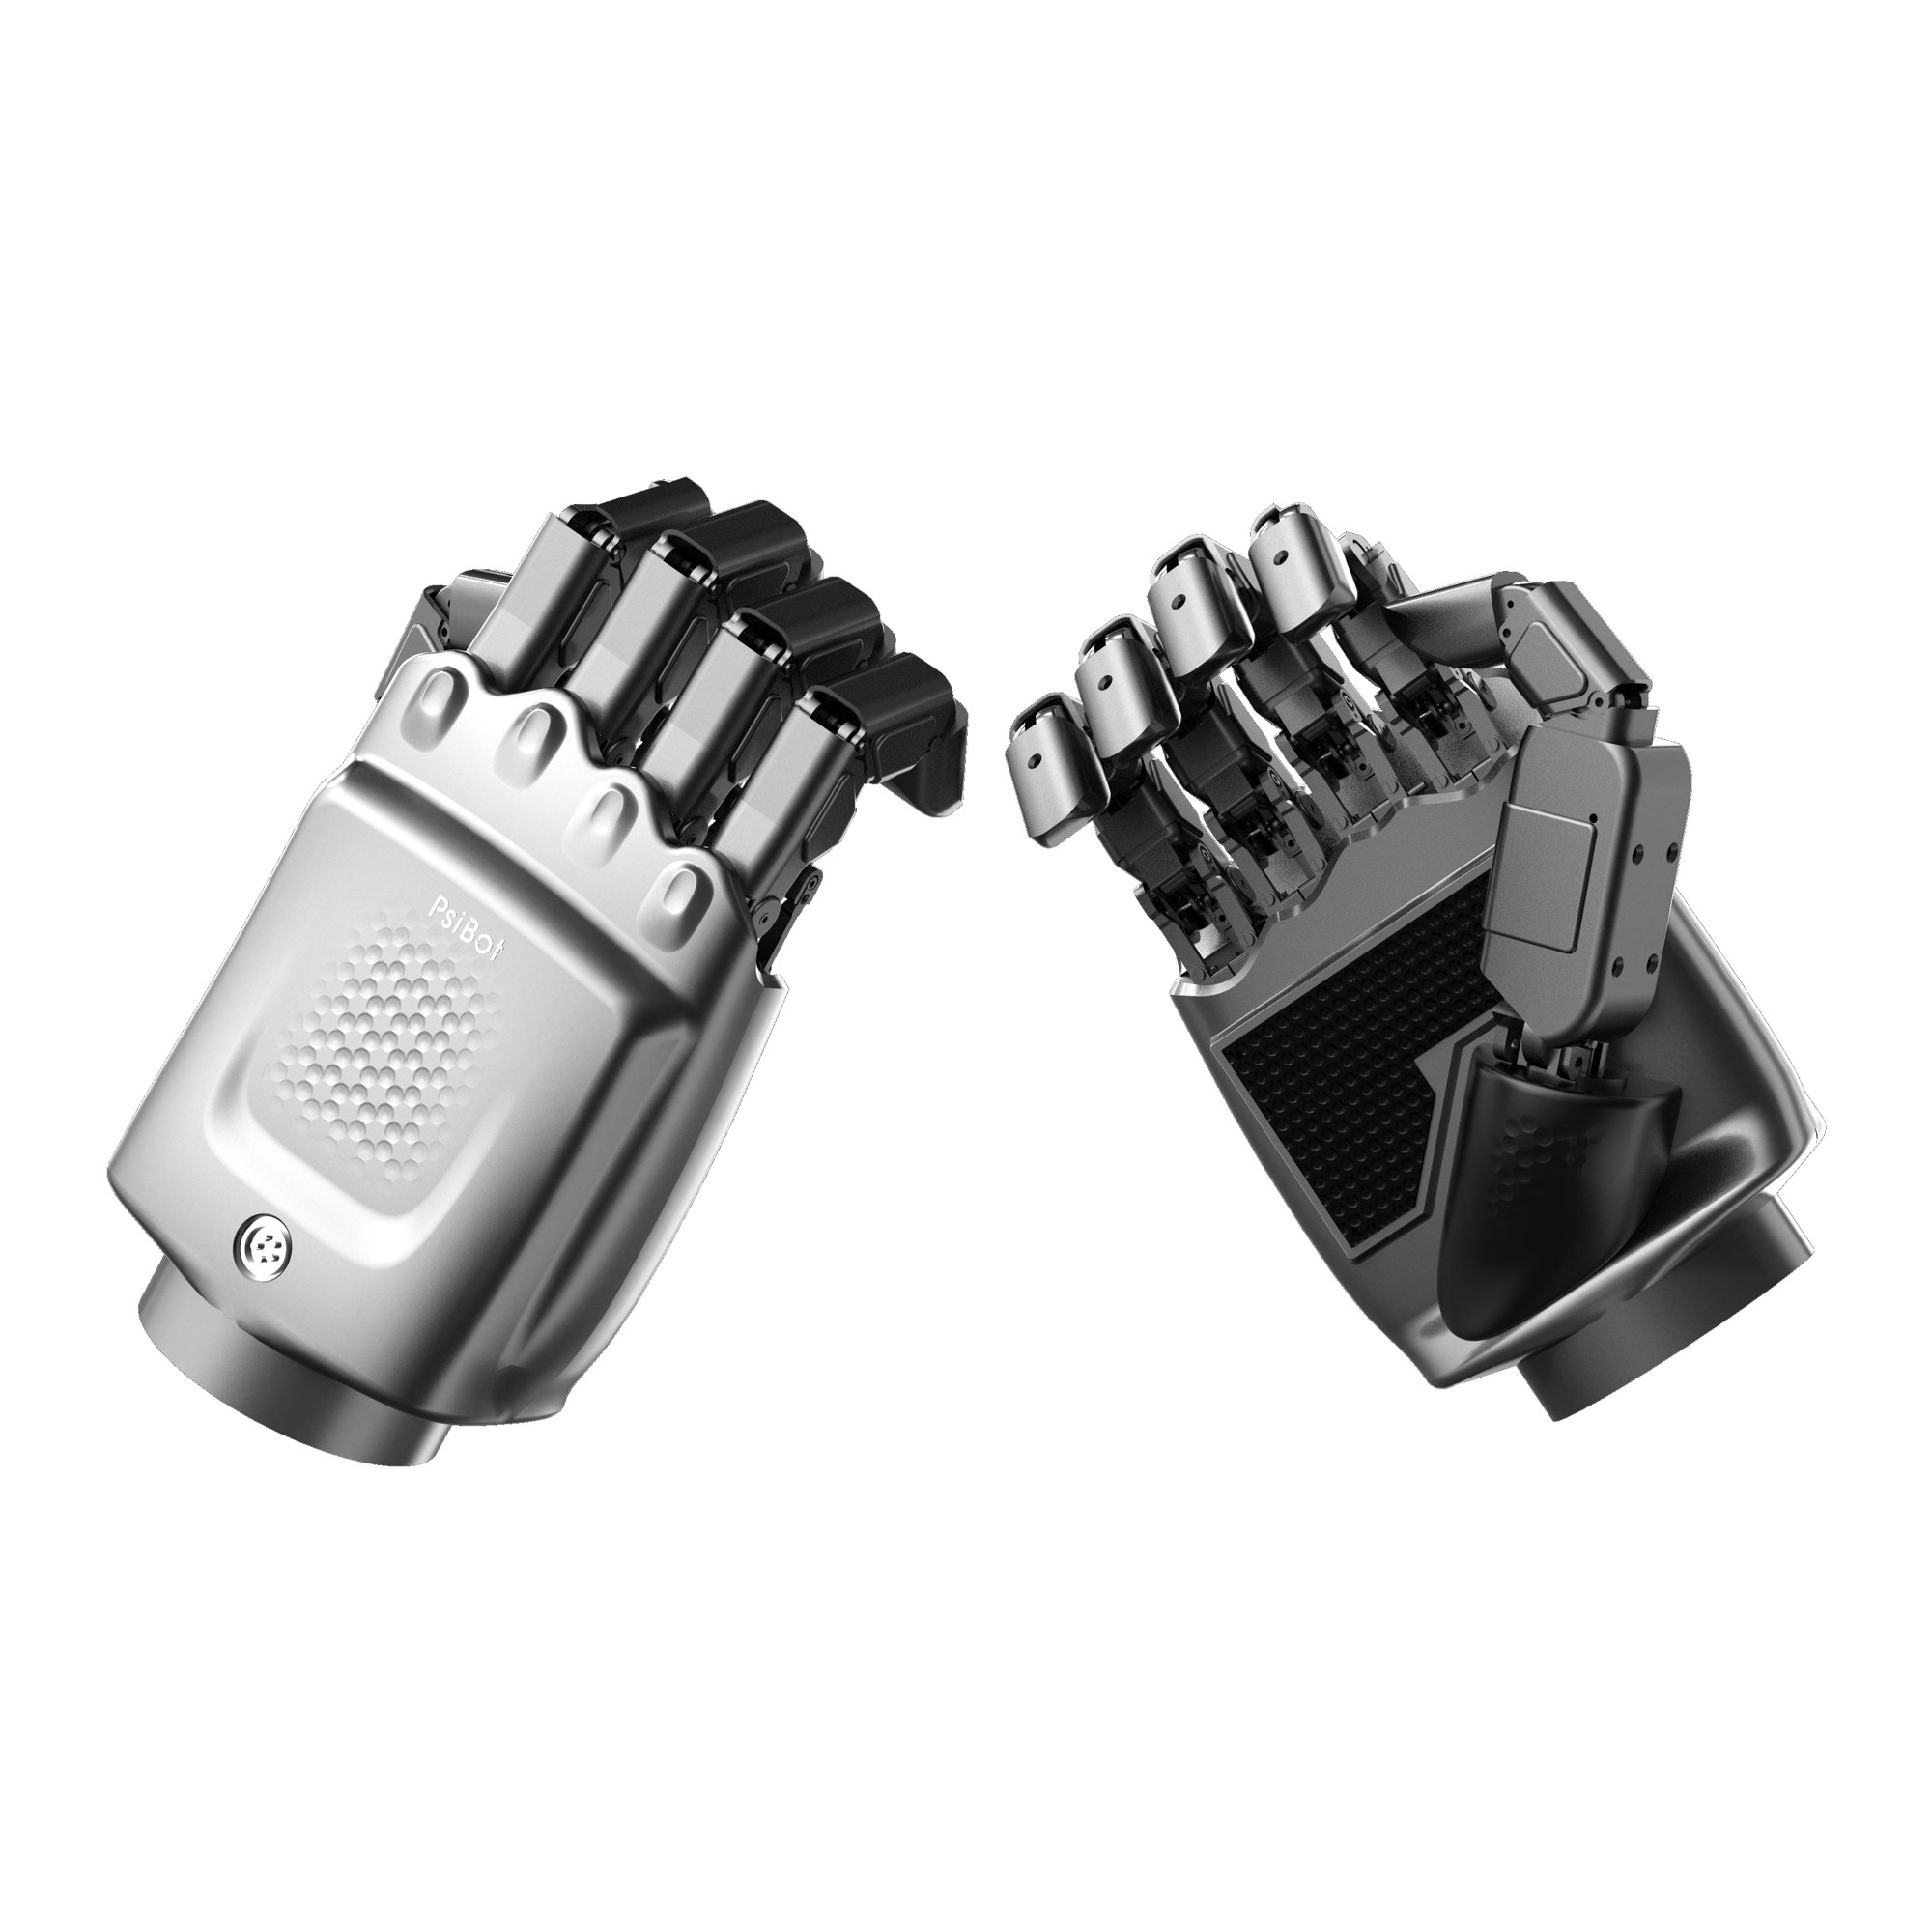
据彭博社周三发布的一份报道,总部位于北京的具身智能开发商PsiBot(在中国以“灵楚智能”著称)正就一轮接近1亿美元的融资进行最后敲定,估值达14.8亿美元。 本轮融资由中国最大的汽车制造商之一奇瑞汽车领投,湖南供应商Lens Technology跟投,后者因向苹果和特斯拉供应玻璃及精密零部件而闻名。
这一估值使这家成立仅两年的公司成为2026年迄今至少第22家跻身“独角兽”行列的中国具身人工智能初创企业,这一数据既反映了PsiBot的发展状况,也折射出中国风险投资领域的现状。今年年初,该领域已有三家企业的估值突破10亿美元。 现在还不到8月。
那家不造机器人的公司
PsiBot的商业模式颠覆了该行业的主流模式。当AgiBot、Unitree以及众多竞争对手争相推出完整的类人机器人时,PsiBot却将其智能层授权给任何有需求的制造商。 其Psi R1模型将分层式的端到端视觉-语言-动作架构与强化学习相结合,该公司将其与一款21自由度的灵巧机械手、仿真工具及训练数据平台捆绑销售。
这种战略比喻是刻意为之:PsiBot希望成为其他公司机器内部的智能供应商,而非机器人制造商本身,其定位更接近芯片制造商之于手机品牌,而非手机品牌之于消费者。 该公司由首席执行官王启斌于2024年创立,他曾任京东机器人业务部总裁及酒店机器人制造商云集科技的产品副总裁。尽管成立时间不长,但该公司已筹集了巨额资金;在此次最新融资之前,其3月份的一轮融资就已筹得2.8亿美元。
该公司最广为人知的演示是一台能够自主打麻将超过30分钟的机器人,这项任务融合了牌面识别、策略制定和精细操作,PsiBot在其内部评级体系中将其归类为“L3级”灵巧操作。 该分类标准由该公司自行制定,而业内对此类演示的独立验证仍寥寥无几。PsiBot还声称,其便携式、众包式数据采集方法将训练数据成本降至传统遥操作的约十分之一,这一数据同样被投资者所接受,但尚未经过审计。
为何一家汽车制造商愿意掏腰包
奇瑞汽车在此次交易中占据主导地位,这才是交易中更具启示性的一面。这家总部位于芜湖的汽车制造商于2024年凭借约4800亿元人民币(710亿美元)的营收跻身《财富》全球500强,其构建机器人业务版图的速度之快实属罕见。 今年4月,奇瑞与英伟达签署了涵盖自动驾驶、车载AI和机器人技术的全球战略合作协议,在其EXEED品牌中部署了英伟达的DRIVE Hyperion平台,并运营着自己的机器人子公司AiMOGA。
无论在中国还是在美国,汽车制造商们都已达成共识:生产车间是具身人工智能最具防御性的早期市场,而他们现有的供应链——包括电机、减速器、传感器、电池和铸件——与人形机器人的物料清单存在高度重叠。 投资于智能层而非另一个类人机器人躯体,是一种合理的对冲策略:无论哪个机器人品牌胜出,奇瑞都持有其可能运行的软件的股份,并拥有在自家工厂部署该软件的渠道。
Lens Technology的参与则从零部件层面遵循了相同的产业逻辑。该公司自2016年起便开始生产机器人零部件,包括六轴力传感器、关节模块和灵巧手部件,
其机器人业务目前的年营收已超过10亿元人民币(1.48亿美元)。 对于一家长期随苹果产品周期起伏的供应商而言,嵌入式人工智能既是一种业务多元化策略,也是获取新客户的策略:对PsiBot的投资,同时也意味着对PsiBot平台所覆盖的每一家制造商未来订单的预先布局。京东的传承与“物流优先”的赌注
王先生的履历解释了该公司不同寻常的市场进入路径。他曾担任京东机器人事业部总裁,该部门运营着全球最大的自动化物流网络之一;而在当今大多数类人机器人初创企业尚未出现之前,云机公司就已经以真正的商业规模交付了酒店服务机器人。 这两段经历都揭示了一个虽不时髦却至关重要的道理:在其他领域实现盈利之前,机器人在受限、重复且高吞吐量的场景中早已能创造收益。
这一教训体现在PsiBot选择的突破口上。该公司并未通过机器人后空翻等病毒式传播的演示来博眼球,而是将Psi R1聚焦于物流自动化和精细操作——诸如分拣、套件组装和包装等任务,其经济效益可通过每次拣货节省的秒数来量化。 从这一视角来看,麻将演示并非娱乐;麻将游戏恰恰浓缩了仓储工作所面临的感知、规划和毫米级操作等挑战,且其形式恰好能被中国投资者和客户所理解。
这只灵巧的手臂正是该战略的核心支柱。目前市面上大多数已投入商业应用的机械臂末端都配备双指抓手或吸盘,虽然能很好地处理纸箱,但对其他几乎所有物品的处理效果都很差。 如果PsiBot的众包数据在实际生产环境中得到验证,那么这种能够以低成本进行训练的21自由度机械手,将极大地拓宽可自动化任务的范围,并且它
值得注意的是,作为投资者且自身生产手部组件的Lens Technology公司,在考察该领域后,选择了智能层作为投资方向。资本洪流中的拥挤中段
本轮融资落户于中国风险投资领域中热度最高的一个细分领域。2026年上半年,中国具身人工智能企业共筹集资金约155亿美元(按汇率换算),是上年同期的近五倍。自1月以来,独角兽企业数量已从3家增至至少22家。
如此庞大的数字自然引发了一个显而易见的质疑:二十二家独角兽企业真的都能成功吗?行业自身的运营数据表明情况并非如此。该领域企业的典型现金储备周期为十八至二十四个月,创始人私下将2026年称为“淘汰之年”。 研究机构MERICS指出,中国的人形机器人仍“缺乏精准度和灵巧性,主要应用于有限的任务和特定场地的试用”,而UBTech的创始人也承认,已投入使用的人形机器人效率仅为人类工人的约一半。 Omdia分析师Lian Jye Su直言不讳地指出了技术瓶颈:在无需大量微调的情况下,适应多样化应用场景“在现阶段仍是不可能的”。
从某种角度看,PsiBot的平台战略正是针对这场洗牌而精心设计的赌局。如果大多数机器人品牌失败,一家向所有品牌出售智能技术的公司只会失去部分客户;如果幸存者实现规模化,其授权客户群也将随之扩大。 反驳的观点同样明确:平台策略只有在平台确实难以被替代时才有效,而中国每家主要类人机器人制造商都在同步自主研发VLA模型。该领域的巨头们将智能层视为其核心资产,而非采购项目。
此外还存在一个依赖性问题,无论如何
国内资本的决心。 中国现有的AI技术栈在两端仍依赖于外国基础架构:英伟达的Jetson和Isaac平台运行于大多数中国领先开发者的训练和部署管道之下;而研究机构MERICS估计,舍弗勒、THK和NSK三家公司合计供应了精密机器人关节所需专用滚珠丝杠的大约90%。 像PsiBot这样的平台公司,通过其服务的每一位客户都继承了这些依赖关系;而美国众议院本周投票决定禁止五角大楼采购中国制造的人形机器人,这提醒我们,围绕该行业的地缘政治边界正在双向收紧。本轮融资的估值逻辑也值得深入探讨。PsiBot的估值达到14.8亿美元,约为其不到一年前披露估值的15倍,这一增值并非源于公开的营收,而是得益于该行业“稀缺性溢价”从硬件向商业模式的转移。 这未必是理性的:在软件层业务中,胜者的行业价值份额往往远超硬件制造商,正如Android相对于手机组装商的经济模式所证明的那样。 但这确实意味着,PsiBot的投资者正在为一个具体且未经证实的假设买单——即这家成立仅两年的公司,能够面对美国像Physical Intelligence这样资金雄厚的专业公司,以及它希望服务的每一家中国类人机器人制造商的内部团队,保持持久的模型优势。 十二个月内估值翻十五倍,这正是从内部视角看“退出窗口”的真实写照。
对于关注中国具身人工智能市场的投资者和企业研发团队而言,PsiBot本轮融资是一个有用的风向标,显示了当前资本周期的现状:来自工业巨头的战略资金正在取代纯粹的风险投资资金;估值由怀有供应链动机的买家而非投资组合计算所决定;而
示范能力和部署经济性仍是至关重要却最不被披露的指标。眼前的考验具体而明确:PsiBot表示其灵巧机械手的量产将在数月内启动,而集成系统的批量交付将于明年跟进。在这两个里程碑之间,存在着那些不那么引人注目的变量——良品率、保修索赔、集成时间表——这些因素将决定一家“模型公司”能否转型为“产品公司”。
第23家独角兽企业据推测已进入投资条款清单阶段。而更有趣的名单——那个无人公开的名单——则是:在“淘汰之年”完成其使命后,这22家企业中究竟哪几家仍能保持独立。
免责声明:本文仅供一般信息参考,不构成投资、法律或采购建议。读者在做出商业决策前,应向原始来源核实具体细节。











