
海灣地區並未在中國與美國之間選邊站,而是選擇了不同層級的關係。
G42 耗時兩年逐步撤出中國科技領域,以保障其獲取 Nvidia 晶片的管道;然而,阿布達比的 Stone Venture 卻剛領投了一家中國四足機器人製造商的融資輪,而卡達的基金則支持一家美國的人形機器人競爭對手。 海灣地區的主權基金正根據技術層級而非國家來分散其對中國的投資曝險:晶片產業面臨著與重塑 G42 同樣的聯盟紀律,而成品機器人則能自由地在雙方市場間流通。

今年,兩支與阿布達比有關聯的基金分別從尚未有人明確劃定的界線兩側,將資金投入機器人領域。其中一支基金耗時兩年、斥資約 20 億美元,逐步退出與中國硬體企業的合作關係,以維持其獲取 Nvidia 最先進晶片的管道。 另一家同樣總部位於阿布達比的基金,則剛領投了一家中國四足機器人製造商的融資輪,該公司的機器人專為部署於海灣地區的石油、天然氣及公用事業基礎設施而設計。這兩項決策都相當理性。這正是值得深思之處。
關於海灣資本與中國的普遍敘事,主要圍繞晶片展開,就其範圍而言確實屬實:阿布達比的G42在2023年至2024年間,將中國技術從其業務中剔除,以維護與華盛頓的關係。 但這個敘事之所以未能涵蓋——因為它從未涉及機器人——正是同一批海灣主權及準主權資金,究竟如何運用現成的機器人及其製造商。本週的交易動態解答了這個問題,而這個答案也讓「海灣資本正在選擇文明陣營」這套整齊划一的敘事變得複雜起來。
為保護技術堆疊中某一層而進行的撤資
G42從中國撤資的過程已有詳盡紀錄,且值得精確重述,因為「精確性」正是多數轉述所忽略的關鍵。 2023年底,G42表示已出售其在字節跳動、伺服器製造商XFusion以及榮耀(Honor)的被動持股;到了12月,該公司執行長已將此類舉措定位為「深化與美國夥伴關係」的必要之舉。 到了2024年2月,該公司旗下規模達100億美元的投資部門表示已完全退出其餘中國投資部位,而G42也從自家資料中心撤出了估計價值17億至20億美元的中國製硬體設備,其中包括華為的設備。 回報如期而至:2024年4月獲得微軟15億美元的投資,並在美國商務部原本可能禁止的情況下,透過一項框架協議獲得進口Nvidia H100晶片的途徑。
遭封鎖。請根據這段敘述的實際內容來解讀,而非僅憑頭條新聞的簡化呈現。G42 並非在原則上認定中國不可信;而是認定持有中國運算基礎設施,與收購美國運算基礎設施存在衝突,因為晶片及其周邊建構的資料中心,正是美國出口管制法律所嚴格規範的層級。 這項撤資決定中,並未提及 G42 或任何其他海灣資本池,應如何處理那些生產致動器、關節或四足機器人——且從未涉及受管制半導體——的中國企業。商務部至今尚未制定相關法規,而在法規出台之前,資金正流向這個法規漏洞所留下的空隙。
另一家阿布達比基金押注機器人,而非晶片
9月20日,總部位於蘇州的工業四足及輪腿機器人製造商Genisom AI,完成了一輪由阿布達比投資機構Stone Venture領投、金額達數億元人民幣的B輪融資。 Genisom 已向電網檢修、石化監測、消防及安防領域交付超過 15,000 台機器人,並擁有年產能逾百萬台的自有致動器生產線,且明確向投資者表示,新資金的一部分將用於拓展中東市場。 這並非對某個投機性類人型機器人示範的投資組合押注。而是海灣資本正為一家公司注資,該公司已透過向危險工業場地、石油、天然氣及公用事業基礎設施等領域銷售實用硬體而獲利——而這些領域正是海灣國家資產負債表的主體。
將阿布達比的這兩項決策並列比較,其模式並非「與中國的距離」,而是「與危及計算存取權的特定技術保持距離,僅此而已」。一台檢查沙烏地煉油廠的機器人,所面臨的監管風險,遠不及運行於受出口管制矽晶片上的伺服器機架;而海灣地區的資金配置者正在對此進行定價
正確地理解這項差異,即使外界對海灣地區與中國科技關係的普遍敘述尚未跟上。卡達的資金流向了相反的方向,這才是真正的關鍵
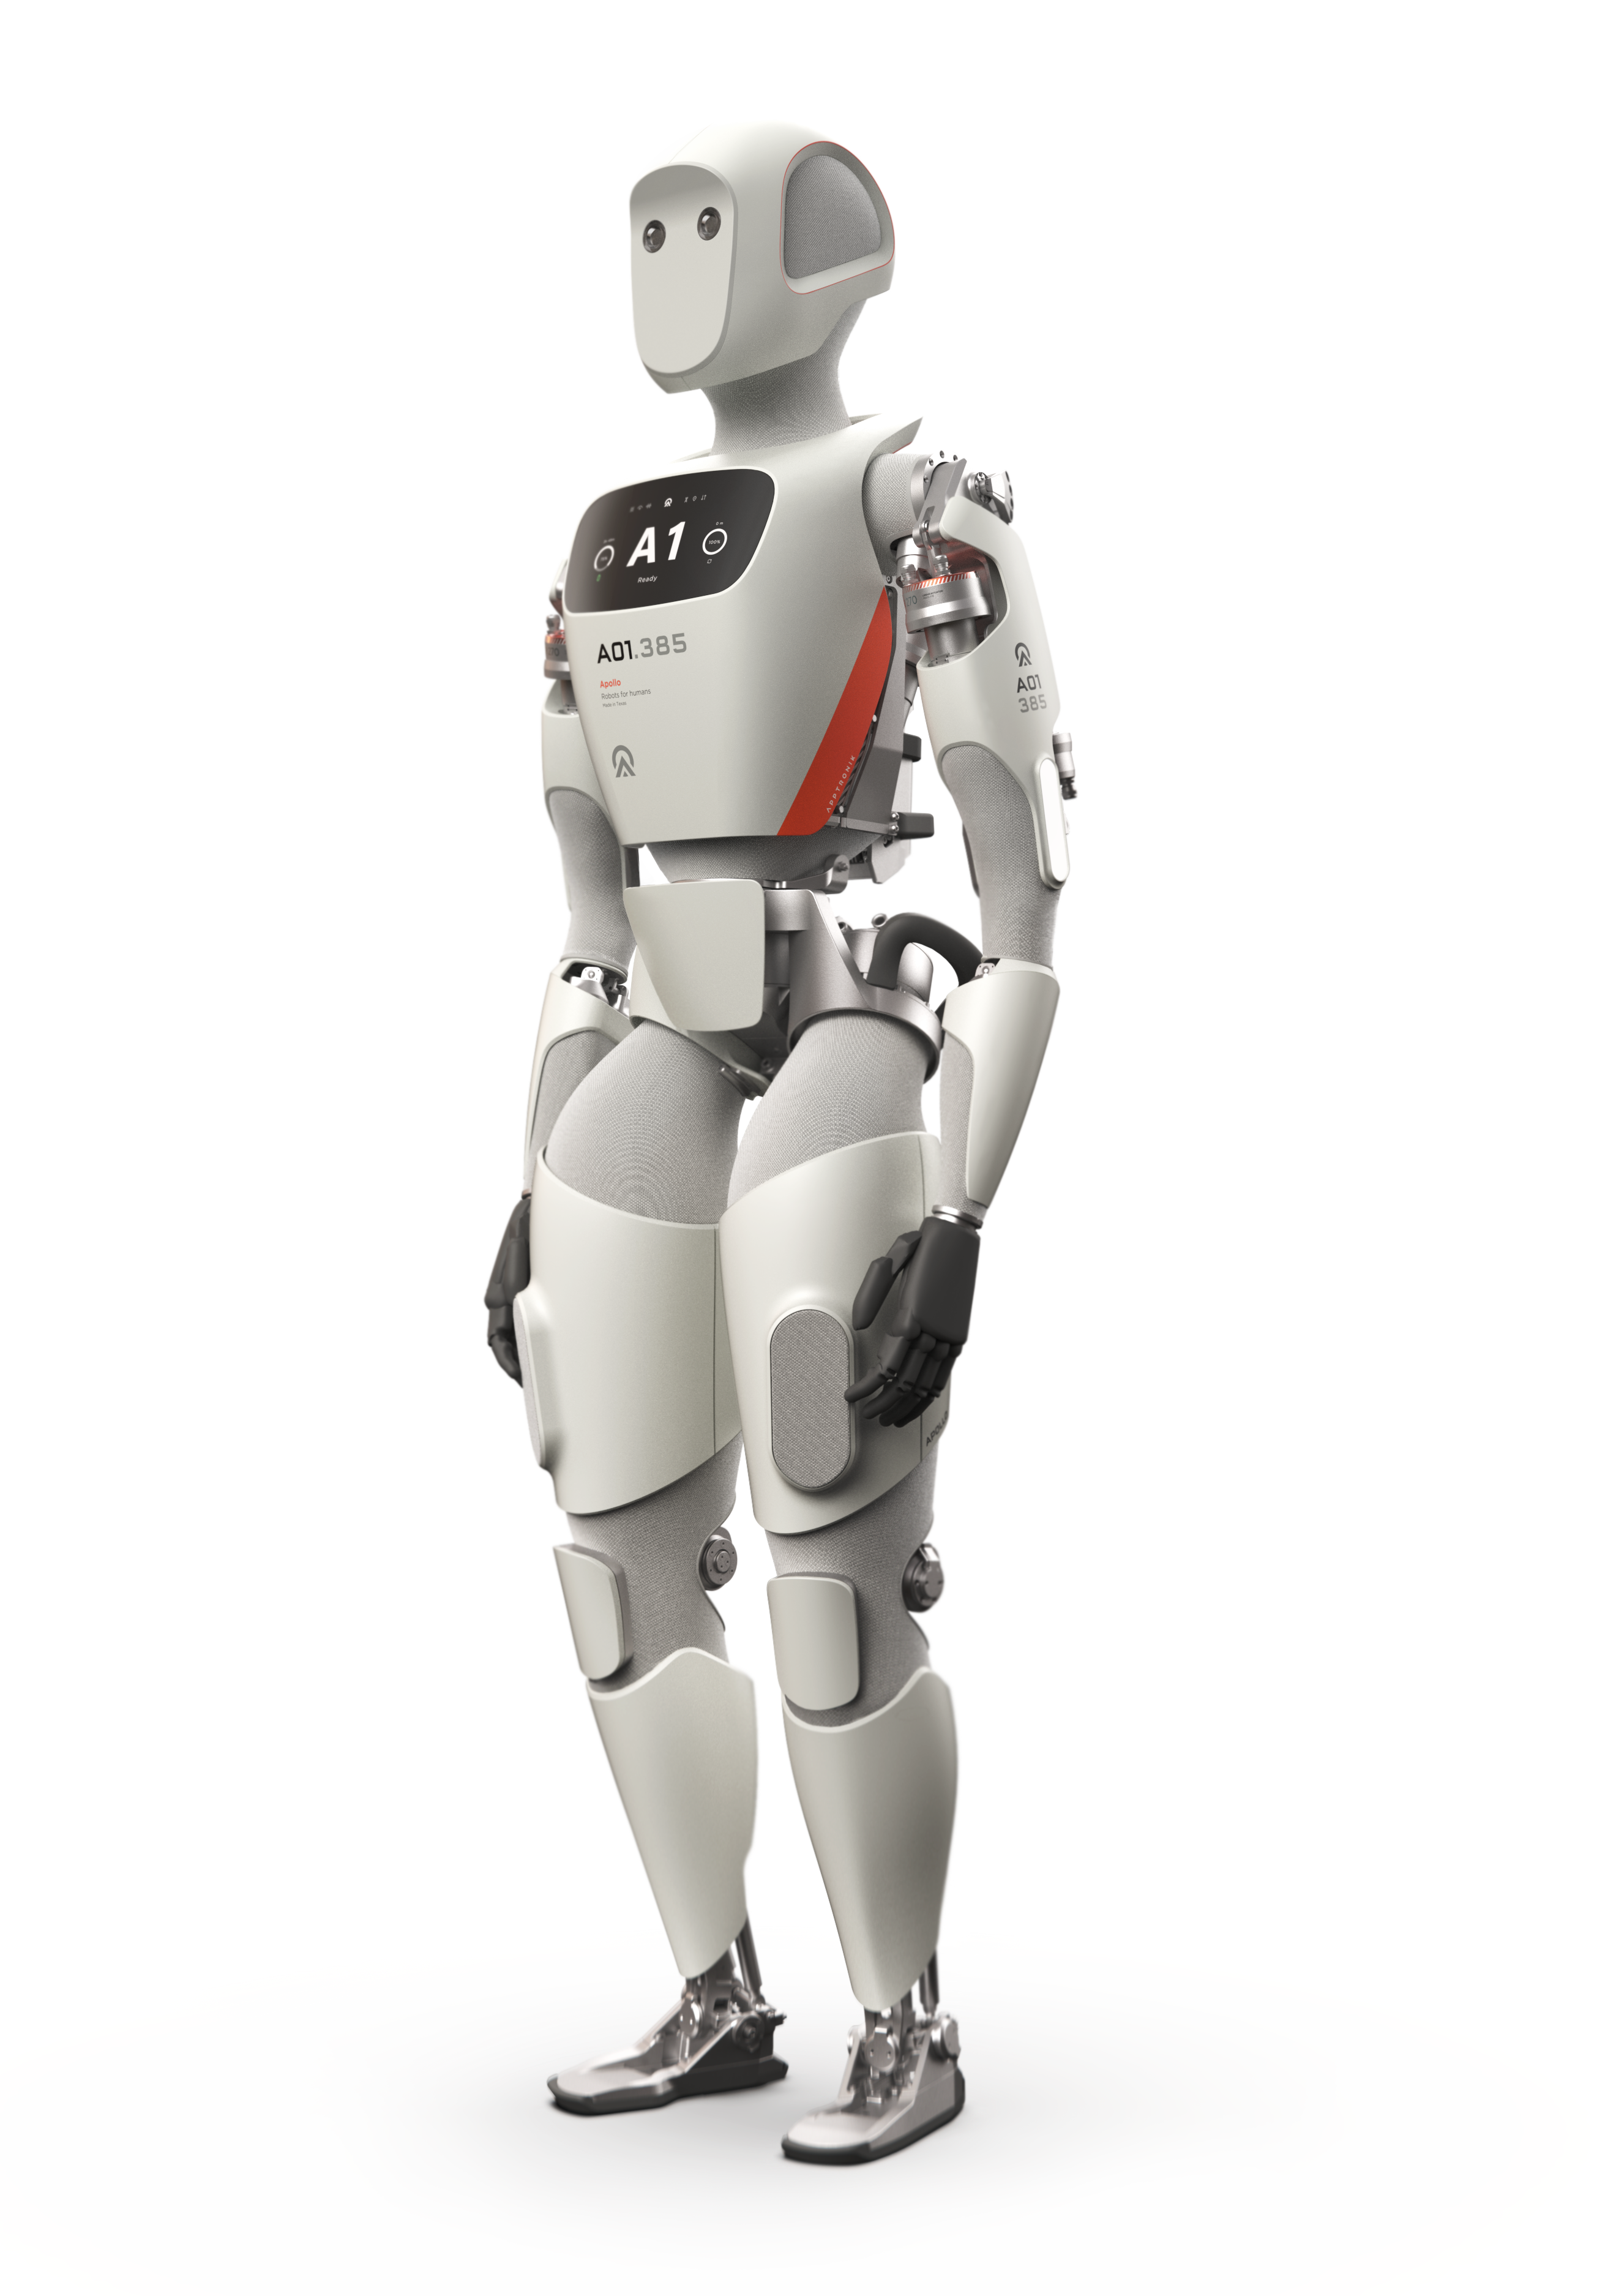
倘若海灣資本確實正悄然重新調整陣線,專門針對中國硬體產業,那麼此類反例理應極為罕見。但事實並非如此。 今年二月,卡達投資局參與了總額 5.2 億美元、針對奧斯汀公司 Apptronik 的 A 輪融資擴資,該輪融資還包括 Google、梅賽德斯-賓士和約翰迪爾,使這家美國類人型機器人製造商的估值超過 55 億美元。 卡達基金選擇 Apptronik 並非因為不信任中國機器人技術;而是因為在當時,Apptronik 正是特定產品類別中最值得投資的標的。在中國這邊,Stone Venture 選擇 Genisom 的理由也完全相同。
這比「海灣資金正在多元化布局」的說法更為犀利。這表明海灣主權資本正將人形機器人和四足機器人平台視為普通的全球商品,根據其能力與部署適配性進行選購;而在同一市場中,這筆資金卻將晶片和雲端基礎設施視為聯盟管理的工具。 一台機器人,兩套規則,而究竟適用哪一套規則,完全取決於機器內部搭載的技術,而非誰在開支票。
那個讓人無法忽視分歧的利雅得週末
9月初在利雅得舉行的沙烏地阿拉伯LEAP科技大會,促成了一系列交易,這些交易幾乎就像是對這項論點的一場受控實驗。 中國自動駕駛公司WeRide宣布,計劃在2030年前於利雅得街頭部署多達10,000輛機器計程車。 沙烏地阿拉伯公共投資基金(PIF)的人工智慧部門 HUMAIN,委託中國的 MiniMax 開發阿拉伯語語言模型;與此同時,HUMAIN 也在其晶片業務領域,分別與 NVIDIA 和 AMD 建立運算合作夥伴關係。此外,總部位於杜拜的 No Competition Infinity Gaming 公司,與江蘇雲木簽署了一份為期五年的框架協議
這項智慧製造協議涉及每年最高 10,000 台類人型機器人的合約產能,根據協議條款所述,此協議須經「技術驗證」且需擴大應用場景,而非確定且已定價的訂單。 這最後一項協議更接近於選擇權而非購買協議,也應以此方式解讀;但一家遊戲與娛樂公司竟能如此輕率地簽署此協議——而這項協議本應像同等規模的晶片交易那樣受到嚴格審查——這一點本身就是關鍵發現。這四項交易——WeRide、HUMAIN-MiniMax、杜拜產能框架協議,以及 Genisom 的 B 輪融資——無一經歷過類似 G42 為維持其對 NVIDIA 的採購權所承受的那種嚴格審查。 如今,一款完成的機器人穿梭於海灣地區的資本市場與採購體系之中,所享有的自由度,是數據中心晶片在過去兩年多來從未享有過的。
為何這條「晶片紅線」在機器人領域將難以維繫
顯而易見的反對意見是,這僅是當下的截面,而非永久性的解決方案,對於任何從未經過驗證的界線持懷疑態度是合理的。 一台運行前沿視覺-語言-動作模型、將感測器數據串流回訓練叢集、並運用與觸發 G42 資產剝離相同運算堆疊的人形機器人,其作為國家安全對象的性質,與一台密封的、沿管道行走且無雲端連線的四足機器人,在根本上是截然不同的。 以半導體為核心建構的出口管制框架,歷來都會擴展至涵蓋這些半導體最終所組成的系統,從無人機、路由器,到今年七月起被列入美國聯邦通訊委員會(FCC)《涵蓋清單》的「外國生產之先進機器人裝置」。 若假設海灣資本目前所利用的「成品機器人豁免」是出口管制政策的永久性特徵,而非監管機構尚未彌補的臨時漏洞,那將是一個錯誤。
從菲律賓這個既不在華盛頓也不在北京影響圈內的觀察點來看,我從中得到的教訓並非海灣資金選擇了哪一方。海灣
在硬體層面上,資金尚未站隊,而且在機器人開始搭載與當初使晶片成為瓶頸相同的運算載荷之前,資金也不太可能被迫選邊站。 採購團隊若要評估將中國製四足機器人或美國製類人型機器人部署至海灣地區,應關注機器內部搭載的致動器與感測器堆疊,而非製造商的國籍,因為這正是監管機構最終將著眼於的變數。G42 的資產剝離案關上了一扇門。Genisom 的 B 輪融資、Apptronik 獲得的卡達投資,以及利雅得週末接連達成的多項機器人交易,都穿過了一扇目前仍敞開的大門。 無論誰來起草下一項出口管制法規,都將決定這種局面能維持多久;而從本週的交易動態來看,無論是華盛頓、北京,還是海灣各國首都,似乎都尚未就此問題達成共識。
本專欄反映作者對上市公司披露資訊、融資公告及已報導交易條款的個人解讀。本文僅供一般資訊參考,不構成任何投資、財務或法律建議。
首圖來源:Apptronik。











