
機器人成了頭條新聞。系統整合商卻收到了壞消息。
在 2026 年世界機器人大會(WRC 2026)上,X-Humanoid、中联重科(Zoomlion)以及 Mininglamp/海康威視(Hikvision)均展示了針對其機器人所開發的低代碼協調層。短期內受衝擊的並非工廠工人,而是系統整合商——這些平台的設計目的,正是要將其量身訂製的工程工作商品化。

機器人最昂貴的部分,從來都不是機器人本身。
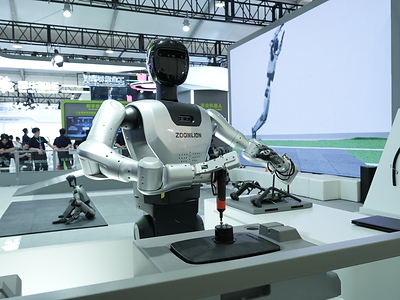
在本週北京舉行的世界機器人大會上,三家不同的公司雖然沒有直接說出來,但都對其人形機器人和工業機器人發表了相同的看法。X-Humanoid 公開了其 Pelican-Unify 機型,以及名為「慧思開悟」的開發者生態系統。 中聯重科(Zoomlion)在展位上,將名為「Robot Ops」的「專業開發平台」與實際的機器人並列展示。已於香港交易所上市、以代理式人工智慧(agent-AI)為核心的礦燈科技(Mininglamp Technology),則與海康威視機器人(Hikvision Robotics)共同亮相,展示的軟體是建構在兩家公司均未獨家生產的硬體之上的。
這三項公告其實都不是真正關於機器人的。它們關乎的是誰能靠讓機器人發揮實用價值而獲利,而這場競爭並非業界多數報導所關注的焦點。
核心論點如下:最受「具身人工智慧」低程式碼浪潮衝擊的群體,並非眾人擔憂的工廠工人,而是當今佇立於工人與機器人之間的系統整合商。
這混亂的中間環節才是金錢流向之處
購買一台工業機器人手臂時,手臂本身其實是最便宜的部分。將其安裝到特定生產單元中、編寫運動路徑、接線安全互鎖裝置、培訓生產線人員使用,以及安裝後為期六週的除錯工作,才是專案預算真正流向的地方。 業界估計,一個包含培訓在內的完全整合生產單元,根據複雜程度不同,費用介於 15 萬至 50 萬美元之間;相較之下,機械手臂本身的成本可能僅佔其中的一小部分。 根據市場估算,今年全球機器人系統整合服務業務規模約為1,870億美元,這甚至超過了其所連接的機械臂、感測器和控制器等設備的總價值。 該估算雖屬預測而非經審計的數據,但業界對此趨勢並無異議:系統整合是成本高昂、資源稀缺且需量身訂製的環節,而專業的系統整合公司正是憑藉此優勢開創了商機
供應短缺,據報導,在繁忙的市場中,專案積壓量已達六至十二個月。這種稀缺性就是一道護城河。同時,它也首次成為了攻擊目標。
「低程式碼」實際上消除了什麼
根據中聯重科對該系統的描述,「Robot Ops」以四大模組(基礎工具、模仿學習、強化學習及任務協調)為核心,旨在透過單一平台,引導機器人從資料蒐集、模擬測試直至實際部署。 X-Humanoid 將「慧思開悟」定位為一個開放生態系統,旨在降低外部開發者在該公司類人型機器人平台上進行開發的門檻與成本。這兩家公司均未聲稱已實現機器人程式設計的端到端自動化。 他們以幾乎如出一轍的措辭強調的是:「企業希望機器人執行 X 任務」與「機器人實際執行 X 任務」之間,那道專業且昂貴的轉換步驟,已不再需要每次都透過客製化的工程委託來實現。
而這個轉換步驟,正是系統整合商的整個商業模式。
協作機器人供應商早在十年前就曾採用過這種策略的縮小版——當時透過點選式教學介面,生產線主管無需請教專家,即可自行設定簡單的取放任務。 當時無人將此視為系統整合的終結,而他們的判斷是正確的:焊接單元、多機器人協作,以及任何涉及安全關鍵的任務,仍需真正的工程技術。但這確實壓縮了市場的低端領域——那些曾經是系統整合商賴以維生的基礎入門合約所涵蓋的簡單工作。 如今的不同之處在於應用範圍。專為人形機器人和移動式操作機器人打造的協調平台,目標正是那些在協作機器人浪潮中倖存下來、更為複雜且高價值的工作,而不僅僅是那些原本就岌岌可危的簡單任務。
關注誰在商業化,而非誰在發表論文
關鍵不在於研究論文,而在於誰將該模型作為產品推向市場。X-Humanoid 的「Pelican-Unify」結合了視覺理解、動作模型以及……
該公司將一個世界模型整合至其自有硬體上運行的單一迴路中,並表示相關模型「Pelican VL-2.0」已成為中國首個獲國家網路空間管理局批准商用發布的具身人工智慧模型。 針對基礎模型(而非單一機器人)頒發的監管許可,通常是專屬於消費級平台的訊號,這也顯示了該公司認為何處蘊藏著長遠價值。X-Humanoid 同時宣布與梅賽德斯-賓士(Mercedes-Benz)建立深度合作夥伴關係,將其「天工」機器人部署至經銷據點,負責接待及面向客戶的示範展示。這款身高 1.35 公尺、重 39 公斤的機器人,正是專為此類輕量、可重複且面向公眾的任務所打造,而非用於工廠生產線。 這雖是小規模的部署,卻是最不引人注目的證明——顯示平台供應商(而非系統整合商)如今能夠直接掌握與終端客戶的關係。
一週內有三家公司爭相進軍同一層級,絕非巧合。這顯示市場正在客戶尚未意識到之前,便已決定利潤的來源所在。
為何這對小型市場的採購方至關重要
我從馬尼拉經營一個追蹤機器人部署及其背後企業的平台,這意味著我所觀察到的東南亞市場現況,多半並非直接採購機器人手臂的工廠,而是負責銷售、安裝及維護的當地系統整合商,因為當地極少有製造商擁有內部機器人工程團隊。 這些系統整合商的核心價值,在於懂得如何讓外國供應商的硬體,在特定的工廠、搭配特定的零件,並在特定的生產線上順利運作。
倘若中國或美國的平台供應商能向同一客戶銷售包含預建任務範本的協調層訂閱服務,當地系統整合商的優勢將迅速縮減,而受影響的正是那些原本就最無法承受自動化專案失敗的客戶。
這首先是一個勞動力問題,其次才是工廠車間的問題。那些工作
率先改變的並非那些從事鈑金彎曲工作的人,而是那些目前領著薪水,擔任機器人出廠設定與客戶實際問題之間橋樑的工程師。此論點的客觀局限
有三點因素使得這並非一項明確的預測。
首先,這些平台中沒有任何一個在系統整合工作上接近完全自主。每一個平台仍需嫻熟的操作員來設定任務、驗證輸出結果,並處理範本未預見的例外情況——這與其說是系統整合職位的消失,倒更像是換了個職稱的系統整合工作。
其次,「系統整合是成本高昂的部分」這一論點背後的市場估算,源自業界預測而非企業公開的財務報表,應被視為趨勢性指引而非精確數據。
第三,短期內的贏家很可能正是那些率先吸收這些工具的現有系統整合公司,它們能藉此在維持相同人力規模的情況下承接更多專案——這與會計師事務所當年吸收試算表軟體,而非被其取代的情況如出一轍。
與其關注機器人,不如關注這些
別再把新的人形機器人發表會當作指標。應該關注有多少平台供應商開始直接向終端客戶銷售,而非透過系統整合商渠道;同時也要觀察,在類似這樣的市場中,系統整合商以多快的速度開始宣傳「Robot Ops 認證」或「Huisi Kaiwu 合作夥伴」,而非僅僅標榜「授權經銷商」。
本週的頭條新聞聚焦於機器人,但它正在悄然重寫的組織架構圖卻未受到關注。
圖片來源:中聯重科(Zoomlion),摘自其 2026 年世界機器人大會新聞資料。本專欄反映作者對截至 2026 年 8 月 23 日所公開的公司公告、產業市場預測及產品文件之分析。
免責聲明:本文僅供一般資訊參考,不構成投資、法律或採購建議。讀者應向原始來源核實詳細資訊
在做出商業決策之前,應參考相關來源。










