
机器人成了头条新闻。系统集成商却收到了坏消息。
在2026年世界机器人大会(WRC 2026)上,X-Humanoid、中联重科(Zoomlion)以及Mininglamp/海康威视(Hikvision)均展示了针对其机器人的低代码编排层。短期内受冲击的并非工厂工人,而是系统集成商——这些平台正是为了将系统集成商的定制化工程工作商品化而构建的。

机器人最昂贵的部件从来都不是机器人本身。
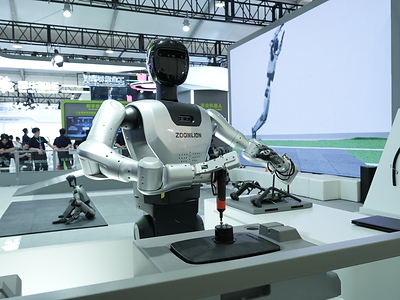
在本周北京举行的世界机器人大会上,三家企业虽未直言,却都对各自的人形机器人和工业机器人表达了同样的观点。X-Humanoid 推出了其 Pelican-Unify 机型,并开放了一个名为“慧思开悟”的开发者生态系统。 中联重科(Zoomlion)在其展位上,将名为“Robot Ops”的“专业开发平台”与实际的机器人并列展示。Mininglamp Technology——这家公司作为代理式人工智能企业已在香港交易所上市——与海康威视机器人(Hikvision Robotics)共同亮相,展示了基于非双方独家生产的硬件构建的软件。
这三项公告实际上都不是关于机器人本身。它们关乎的是谁能通过让机器人发挥实际作用而获利,而这场争夺战并非该行业当前大多数报道所关注的焦点。
核心观点如下:在具身人工智能的“低代码”转型浪潮中,受影响最大的群体并非大家所担心的工厂工人,而是如今站在工人与机器人之间的系统集成商。
混乱的中间环节才是利润所在
购买一台工业机器人手臂时,手臂本身其实是最便宜的部分。将其适配到特定生产单元、编写运动轨迹、布设安全联锁线路、培训生产线人员使用,以及安装后长达六周的调试工作,才是项目预算真正流向的地方。 据行业估算,一个包含培训在内的完全集成的生产单元,根据复杂程度不同,费用在15万美元到50万美元之间,而一个机械臂的成本可能仅占其中的一小部分。 有市场预测显示,今年全球机器人系统集成服务市场的规模约为1870亿美元,这一数字甚至超过了其所连接的机械臂、传感器和控制器等设备的总价值。 该估算虽为预测而非经审计的数字,但这一趋势在业内并无争议:集成是成本高昂、资源稀缺且需要定制化的环节,而专业集成商正是凭借这一优势开辟了市场。
供不应求,据报道,在繁忙的市场中,项目积压时间长达六到十二个月。这种稀缺性就是一道护城河。同时,它也首次成为被狙击的目标。
“低代码”真正消除了什么
根据中联重科对该系统的描述,“Robot Ops”围绕四个模块(基础工具、模仿学习、强化学习和任务编排)构建,旨在通过单一平台将机器人从数据采集、模拟测试直至部署全流程一气呵成。 X-Humanoid将“慧思开悟”定位为一个开放生态系统,旨在降低外部开发者在其类人机器人平台上进行开发的门槛和成本。这两家公司均未声称已实现机器人编程的端到端自动化。 它们所宣称的——且措辞几乎完全一致——是:在“企业希望机器人完成X任务”与“机器人实际执行X任务”之间,那个专业且昂贵的转换环节,不再需要每次都进行定制化的工程开发。
而这一“转化”步骤正是系统集成商的整个商业模式。
十年前,协作机器人供应商曾实施过这一策略的简化版:当时,通过点选式示教界面,生产线主管无需请专业人员介入,即可设置简单的拾取放置任务。 当时没有人将此视为系统集成的终结,这种看法是正确的:焊接单元、多机器人协同作业以及任何涉及安全关键的任务,仍然需要真正的工程技术支持。但这确实压缩了市场的低端部分——那些曾经是系统集成商赖以生存的、作为入门合同的简单任务。 如今的不同之处在于应用范围。专为人形机器人和移动机械手打造的协调平台,正瞄准的正是那些在协作机器人浪潮中幸存下来的、更为复杂且高价值的工作,而不仅仅是那些原本就岌岌可危的简单任务。
关注谁在实现商业化,而非谁在发表论文
关键不在于研究论文,而在于谁将模型作为产品推向市场。X-Humanoid的Pelican-Unify融合了视觉理解、动作模型以及……
该公司将一个世界模型调用到其自有硬件上运行的单个循环中,并表示其相关模型“Pelican VL-2.0”已成为中国首个获得国家互联网信息办公室批准用于商业发布的具身人工智能模型。 对基础模型(而非单个机器人)的监管批准,通常是面向消费级平台的信号,这表明了该公司认为其长期价值所在。X-Humanoid还宣布与梅赛德斯-奔驰建立深度合作,将“天工”机器人部署到经销商展厅,用于接待和面向客户的演示。这款身高1.35米、重39公斤的机器人正是为这类轻量、可重复且面向公众的任务而设计,而非用于工厂车间。 这虽是一次小规模部署,却也是最不显眼却最具说服力的证明——如今,平台供应商(而非系统集成商)能够直接与终端客户建立关系。
一周内有三家公司竞相争夺同一业务领域,这绝非巧合。这表明,在客户尚未完全跟上步伐之前,市场已率先确定了利润所在。
从较小市场的采购角度看,这为何重要
我运营着一个平台,从马尼拉追踪机器人部署情况及其背后的企业,这意味着我观察到的东南亚市场信息中,绝大多数并非来自购买机器人手臂的工厂,而是来自负责销售、安装和维护的本地系统集成商——因为当地极少有制造商拥有内部机器人工程团队。 这些集成商的核心价值在于,懂得如何让外国供应商的硬件在特定工厂、配合特定零部件、在特定生产线上正常运行。
如果中国或美国的平台供应商能向同一位客户销售包含预置任务模板的编排层订阅服务,本地系统集成商的优势将迅速缩小——而这种优势的缩减,恰恰发生在那些原本最无法承受自动化项目失败的客户身上。
这首先是一个劳动力问题,其次才是车间层面的问题。那些工作岗位……
首先需要改变的并不是那些从事钣金折弯工作的人。而是那些目前受雇于企业、负责在机器人的出厂设置与客户的实际问题之间架起桥梁的工程师们。这一论点的客观局限
有三点因素使得这一预测无法完全成立。
首先,这些平台中没有一个在集成工作上接近完全自主。它们每一个仍需要一名熟练的操作员来设定任务、验证输出结果,并处理模板未预见的异常情况——这与其说是系统集成的消失,不如说是在不同职位名称下继续进行的系统集成工作。
其次,“系统集成是成本高昂的部分”这一论断背后的市场估算,是基于行业预测而非企业披露的财务数据,应被视为方向性指引而非精确数据。
第三,短期内的赢家很可能是那些率先吸收这些工具并利用它们在现有人员规模下承接更多项目的现有集成商——就像会计事务所吸收电子表格软件,而非被其取代一样。
与其关注机器人,不如关注这些
别再把新的人形机器人发布当作信号了。要关注的是,有多少平台供应商开始直接向终端客户销售,而不是通过系统集成商渠道;还要关注像这样市场中的系统集成商,它们开始以多快的速度宣传“Robot Ops认证”或“Huisi Kaiwu合作伙伴”,而不是仅仅标榜“授权经销商”。
本周,机器人抢占了头条。但它正在悄然重写的组织架构图却未被关注。
图片来源:中联重科,摘自其2026年世界机器人大会新闻资料。本专栏反映了作者对截至2026年8月23日可获取的公司公告、行业市场预测及产品文档的分析。
免责声明:本文仅供一般信息参考,不构成投资、法律或采购建议。读者应向原始来源核实详情。
在做出商业决策之前,应参考相关信息来源。










