
Der Roboter sorgte für Schlagzeilen. Der Systemintegrator erhielt die schlechte Nachricht.
Auf der WRC 2026 stellten X-Humanoid, Zoomlion und Mininglamp/Hikvision jeweils Low-Code-Orchestrierungsschichten für ihre Roboter vor. Das kurzfristige Opfer ist nicht der Fabrikarbeiter, sondern der Systemintegrator, dessen maßgeschneiderte Ingenieursarbeit durch diese Plattformen standardisiert werden soll.

Der teuerste Teil eines Roboters war noch nie der Roboter selbst.
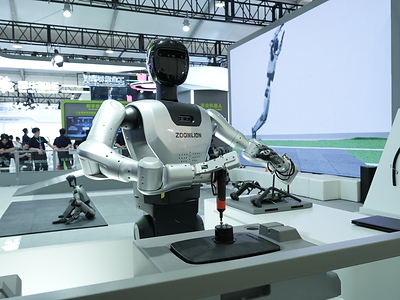
Auf der World Robot Conference in Peking in dieser Woche äußerten sich drei verschiedene Unternehmen in gleicher Weise zu ihren humanoiden und Industrierobotern, ohne dies direkt auszusprechen. X-Humanoid stellte sein Modell „Pelican-Unify“ sowie ein Entwickler-Ökosystem namens „Huisi Kaiwu“ vor. Zoomlion präsentierte an seinem Stand neben den eigentlichen Robotern eine „professionelle Entwicklungsplattform“ namens Robot Ops. Mininglamp Technology, das bereits an der Hongkonger Börse als Unternehmen für agentische KI notiert ist, trat gemeinsam mit Hikvision Robotics mit Software in Erscheinung, die darauf ausgelegt ist, auf Hardware zu laufen, die keines der beiden Unternehmen exklusiv herstellt.
Bei keiner dieser drei Ankündigungen ging es wirklich um einen Roboter. Es ging darum, wer dafür bezahlt wird, einen Roboter nutzbar zu machen, und dieser Kampf ist nicht der, um den es in den meisten Berichten über diese Branche geht.
Hier ist die These: Die Gruppe, die am stärksten von der „Low-Code“-Wende der verkörperten KI betroffen ist, sind nicht die Fabrikarbeiter, um die sich alle Sorgen machen. Es sind die Systemintegratoren, die heute zwischen dem Arbeiter und dem Roboter stehen.
In diesem unübersichtlichen Mittelbereich liegt das Geld
Wenn Sie einen industriellen Roboterarm kaufen, ist der Arm der günstige Teil. Die Anpassung an eine bestimmte Zelle, das Programmieren der Bewegungsbahnen, die Verkabelung der Sicherheitsverriegelungen, die Einweisung der Mitarbeiter in die Nutzung sowie die Fehlerbehebung über sechs Wochen nach der Installation – genau dafür fließt das Budget eines Projekts tatsächlich. Branchenschätzungen beziffern die Kosten für eine vollständig integrierte Zelle, einschließlich Schulung, je nach Komplexität auf 150.000 bis 500.000 US-Dollar – im Vergleich zu einem Roboterarm, der möglicherweise nur einen Bruchteil davon kostet. Eine Marktschätzung beziffert das weltweite Geschäft mit Dienstleistungen zur Integration von Robotersystemen in diesem Jahr auf rund 187 Milliarden US-Dollar – mehr als der Wert der Roboterarme, Sensoren und Steuerungen, an die sie angeschlossen werden. Diese Schätzung ist eine Prognose und keine geprüfte Zahl, doch die Tendenz ist innerhalb der Branche unumstritten: Die Integration ist die teure, knappe und maßgeschneiderte Ebene, und spezialisierte Integrationsunternehmen haben genau daraus ihr Geschäftsmodell gemacht.
Knappheit, wobei in stark frequentierten Märkten von Projektrückständen von sechs bis zwölf Monaten berichtet wird.Diese Knappheit ist ein Wettbewerbsvorteil. Sie ist zudem – zum ersten Mal – ein Ziel.
Was „Low-Code“ tatsächlich überflüssig macht
„Robot Ops“ basiert laut Zoomlions eigener Beschreibung des Systems auf vier Modulen (Grundwerkzeuge, imitatives Lernen, bestärkendes Lernen und Aufgabenorchestrierung), die darauf ausgelegt sind, einen Roboter von der Datenerfassung über die Simulation bis hin zum Einsatz innerhalb einer einzigen Plattform zu begleiten. Huisi Kaiwu wird von X-Humanoid als offenes Ökosystem beworben, das die Hürden und Kosten für externe Entwickler senken soll, die auf dessen humanoiden Plattformen aufbauen. Keines der beiden Unternehmen behauptet, die Roboterprogrammierung durchgängig automatisiert zu haben. Was sie jedoch – in fast identischer Formulierung – behaupten, ist, dass der spezialisierte, kostspielige Übersetzungsschritt zwischen „ein Unternehmen möchte, dass ein Roboter X tut“ und „ein Roboter tut X“ nicht mehr jedes Mal einen maßgeschneiderten Entwicklungsauftrag erfordert.
Dieser Übersetzungsschritt bildet das gesamte Geschäftsmodell des Integrators.
Cobot-Anbieter setzten vor einem Jahrzehnt eine kleinere Version dieses Konzepts um, als Point-and-Click-Programmierschnittstellen es einem Linienleiter ermöglichten, eine einfache Pick-and-Place-Aufgabe einzurichten, ohne einen Spezialisten hinzuziehen zu müssen. Niemand bezeichnete dies als das Ende der Systemintegration, und zu Recht: Schweißzellen, Multi-Roboter-Choreografien und alles, was sicherheitskritisch ist, erforderten nach wie vor echte Ingenieursarbeit. Doch es führte zu einer Verengung des unteren Marktsegments – jener einfachen Aufgaben, die früher die grundlegenden Einstiegsaufträge der Integratoren darstellten. Was sich heute unterscheidet, ist der Anwendungsbereich. Orchestrierungsplattformen, die für Humanoide und mobile Manipulatoren entwickelt wurden, zielen genau auf die komplexeren, höherwertigen Aufgaben ab, die die Cobot-Welle überstanden haben – und nicht nur auf die einfachen Aufgaben, die ohnehin schon gefährdet waren.
Beobachten Sie, wer Produkte auf den Markt bringt – nicht, wer Forschungsarbeiten veröffentlicht
Der entscheidende Hinweis ist nicht die Forschungsarbeit. Es kommt darauf an, wer das Modell als Produkt auf den Markt bringt. „Pelican-Unify“ von X-Humanoid kombiniert visuelles Verständnis, ein Aktionsmodell und das, was
Das Unternehmen integriert ein Weltmodell in eine Schleife, die auf seiner eigenen Hardware läuft, und gibt an, dass ein damit verbundenes Modell, Pelican VL-2.0, das erste verkörperte KI-Modell in China ist, das von der Cyberspace-Behörde für die kommerzielle Veröffentlichung zugelassen wurde. Die behördliche Genehmigung für ein Grundmodell – und nicht für einen einzelnen Roboter – ist ein Signal, das üblicherweise Verbraucherplattformen vorbehalten ist, und es verdeutlicht, wo das Unternehmen den dauerhaften Wert sieht.X-Humanoid kündigte zudem eine enge Partnerschaft mit Mercedes-Benz an, um seinen „TianGong“-Roboter in Autohäusern für den Empfang und kundenorientierte Vorführungen einzusetzen – ein 1,35 Meter großes und 39 Kilogramm schweres Gerät, das genau für diese Art von leichten, wiederholbaren und öffentlichkeitsorientierten Aufgaben konzipiert wurde, nicht für den Einsatz in der Fertigung. Es handelt sich um einen kleinen Einsatz. Es ist zugleich der am wenigsten glamouröse Beweis dafür, dass nun ein Plattformanbieter – und nicht ein Integrator – die Beziehung zum Endkunden direkt gestalten kann.
Dass drei Unternehmen innerhalb einer Woche denselben Marktbereich ins Visier nehmen, ist kein Zufall. Es ist ein Markt, der entscheidet, wo die Gewinnspanne liegt, noch bevor die Kunden den Anschluss gefunden haben.
Warum dies aus Sicht der Beschaffungsverantwortlichen kleinerer Märkte von Bedeutung ist
Ich betreibe von Manila aus eine Plattform, die den Einsatz von Robotern und die dahinter stehenden Unternehmen nachverfolgt. Das bedeutet, dass das meiste, was ich aus Südostasien sehe, nicht die Fabrik ist, die den Roboterarm gekauft hat. Es ist der lokale Systemintegrator, der ihn verkauft, installiert und wartet, da nur sehr wenige Hersteller hier über eine hauseigene Robotikabteilung verfügen. Das gesamte Wertversprechen dieses Unternehmens besteht darin, zu wissen, wie die Hardware eines ausländischen Anbieters in einer bestimmten Fabrik, mit bestimmten Bauteilen und auf einer bestimmten Fertigungslinie zum Laufen gebracht wird.
Wenn ein chinesischer oder amerikanischer Plattformanbieter demselben Kunden ein Abonnement für eine Koordinierungsebene mit vorgefertigten Aufgabenvorlagen verkaufen kann, schwindet der Vorteil des lokalen Integrators rasch – und zwar gerade bei jenen Kunden, die sich ein missglücktes Automatisierungsprojekt von vornherein am wenigsten leisten können.
Das ist in erster Linie eine Frage der Arbeitskräfte und erst in zweiter Linie eine Frage der Fertigung. Die Menschen, deren Arbeitsplätze
Diejenigen, die sich als Erste ändern müssen, sind nicht diejenigen, die Bleche biegen. Es sind die Ingenieure, die derzeit dafür bezahlt werden, als Schnittstelle zwischen den Werkseinstellungen eines Roboters und dem tatsächlichen Problem eines Kunden zu fungieren.Die ehrlichen Grenzen dieser Argumentation
Drei Faktoren verhindern, dass dies eine eindeutige Prognose ist.
Erstens ist keine dieser Plattformen auch nur annähernd in der Lage, Integrationsaufgaben vollständig autonom zu bewältigen. Jede einzelne benötigt nach wie vor einen qualifizierten Bediener, der die Aufgabe festlegt, das Ergebnis überprüft und Ausnahmen behandelt, die in einer Vorlage nicht vorgesehen waren – was eher einer Systemintegration unter einer anderen Berufsbezeichnung gleicht als deren Verschwinden.
Zweitens handelt es sich bei den Marktprognosen, auf denen die Behauptung „Integration ist der teure Teil“ beruht, um Branchenprognosen und nicht um veröffentlichte Unternehmenszahlen; sie sollten daher eher als Richtwerte denn als präzise Angaben verstanden werden.
Drittens könnten die kurzfristigen Gewinner genauso gut bestehende Integrationsunternehmen sein, die diese Tools als Erste übernehmen und damit mehr Projekte mit derselben Mitarbeiterzahl bewältigen – so wie Wirtschaftsprüfungsgesellschaften Tabellenkalkulationssoftware integriert haben, anstatt durch sie ersetzt zu werden.
Worauf Sie statt auf die Roboter achten sollten
Hören Sie auf, die Vorstellung neuer humanoider Roboter als Signal zu werten. Zählen Sie, wie viele dieser Plattformanbieter beginnen, direkt an Endkunden zu verkaufen, anstatt über einen Integratorenkanal, und beobachten Sie, wie schnell Integratoren in Märkten wie diesem damit beginnen, mit „zertifiziert für Robot Ops“ oder „Huisi Kaiwu-Partner“ zu werben, anstatt nur als „autorisierter Händler“ aufzutreten.
Der Roboter sorgte diese Woche für Schlagzeilen. Das Organigramm, das er still und leise umgestaltet, tat dies nicht.
Bild: Zoomlion, aus den Pressematerialien zur World Robot Conference 2026. Diese Kolumne spiegelt die Analyse des Autors wider, die auf Unternehmensankündigungen, Marktprognosen der Branche und Produktdokumentationen basiert, die zum 23. August 2026 verfügbar waren.
Haftungsausschluss: Dieser Artikel dient ausschließlich allgemeinen Informationszwecken und stellt keine Anlage-, Rechts- oder Beschaffungsberatung dar. Leser sollten die Details bei der primären Quelle überprüfen.
Quellen, bevor Sie geschäftliche Entscheidungen treffen.










