
史赛克向CMR Surgical投资4亿美元,成为美国市场销售领头羊
史赛克公司向CMR Surgical投资4亿美元,从而获得了收购该公司剩余股权的独家选择权,以及其Versius软组织手术机器人在美国的独家销售权。

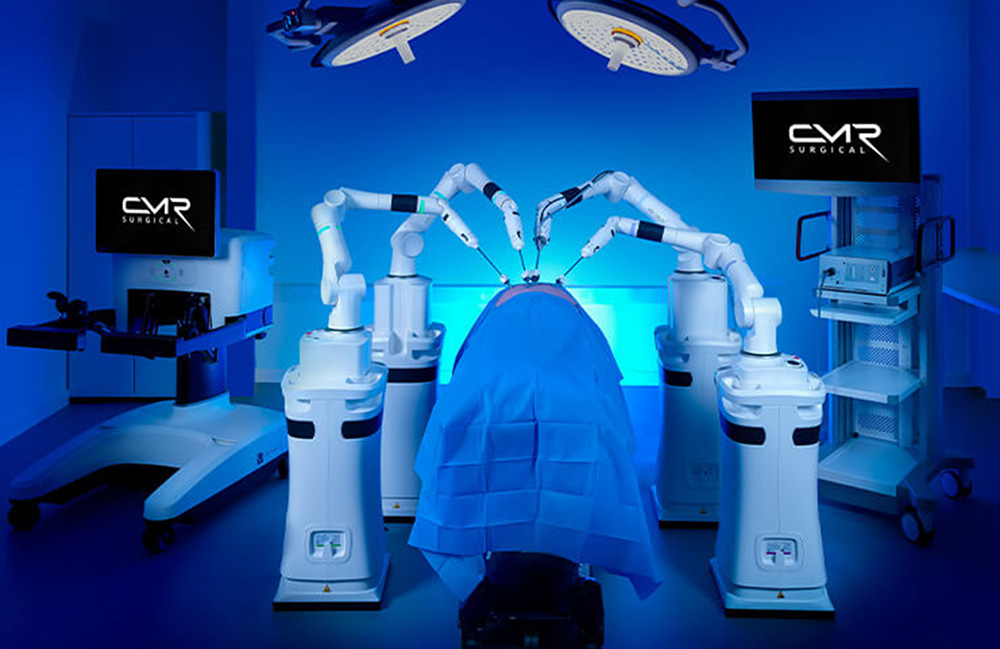
史赛克(Stryker)将向CMR Surgical注资4亿美元,以此换取收购该公司剩余股权的独家选择权,以及一项独家代理协议——该协议将使史赛克成为CMR旗下Versius手术机器人在美国的唯一销售渠道。两家公司于2026年10月15日联合宣布了这一消息。 该交易尚需获得监管机构批准并满足惯常的交割条件,一旦完成,这家美国医疗科技巨头将掌控这家英国挑战者的美国商业渠道——后者十年来一直试图打入达芬奇手术机器人制造商直觉外科(Intuitive Surgical)主导了二十余年的市场。
CMR Surgical是一家总部位于英国剑桥的外科机器人公司,其Versius平台采用与大多数竞争对手截然不同的设计理念:将可独立移动的模块化机械臂安装在单独的推车上,而非采用一个大型固定控制台,因此医院无需建造或改造专用手术室即可使用该系统。 这种模块化设计正是CMR向医院采购团队推销的核心卖点,因为与需要专门建造手术室的系统相比,它降低了采用外科机器人技术的资本和建设成本。
史赛克究竟收购了什么,又未收购什么
交易的结构与标称金额同样重要。 史赛克以4亿美元的价格获得了投资股权、全额收购CMR剩余股权的独家期权,以及根据专门的商业代理协议在美国销售和支持Versius的独家权利。但此次交易并未——至少目前尚未——实现对该公司的全资收购。 CMR Surgical仍是一家独立公司,继续掌控美国以外所有地区的产品开发和商业化事务。这意味着,在Versius系统已投入使用的30多个国家中,CMR自己的销售和支持团队将继续运营,而史赛克则独家接管对短期营收增长至关重要的单一市场——
外科机器人技术。这种分拆结构在企业中很常见,它既能避免在非必要时交出全部控制权,又能从规模更大的合作伙伴那里获得资产负债表和分销方面的优势。 对CMR而言,这种安排解决了外资医疗科技企业进入美国市场时面临的最棘手问题:即建立一个规模足够大的销售、临床培训和服务组织,以与直觉外科公司(Intuitive Surgical)在美国数十年的业务布局相抗衡。 史赛克早已拥有这一基础设施——通过向那些最终将决定是否引进Versius系统的医院采购委员会销售骨科植入物、外科设备及其他医用外科产品,该公司已建立了这一体系。
史赛克为何想要一款软组织机器人
史赛克医疗外科与神经技术事业部集团总裁安迪·皮尔斯(Andy Pierce)用直白的商业术语阐述了这一逻辑:“软组织机器人技术是一个高增长的相邻领域,也是史赛克优势的自然延伸”,并将此次联盟称为进军该细分市场的“有条不紊的布局”。这种表述值得字面理解。 史赛克通过其Mako平台在骨科领域建立了庞大的机器人业务,该平台主要处理关节置换手术——这一领域以坚硬的骨骼和可预测的解剖结构为特征。 软组织手术——包括普通外科、结直肠外科、泌尿外科、妇科及胸外科——则是一个截然不同且规模更大的市场,其特征在于解剖结构具有运动性和可变形性,在机械层面更难实现自动化,而史赛克此前在此领域尚无相关平台。
收购CMR而非从零开始研发软组织机器人,是进入该市场的更快途径,且能获得一款已在实际应用中取得成效的产品:Versius系统已在全球约45,000例手术中使用,并安装在30多个国家的医院中。 Versius Plus已获得美国食品药品监督管理局(FDA)510(k)许可,可用于胆囊切除术——即手术切除胆囊,这是
美国医院方面,CMR已针对良性妇科适应症单独提交了一份510(k)申请,若获批准,将扩大该设备在美国的获批应用范围。CMR仍需赢得的市场
但这一切都无法改变CMR正试图弥合的竞争差距之大。直觉外科公司的达芬奇平台二十多年来一直是美国医院的默认手术机器人,已获得涵盖范围更广的手术适应症的监管批准,并培养了一代美国外科医生,使其熟练掌握其特定的控制台和器械套件。 对于已经拥有达芬奇系统、拥有经认证的达芬奇操作外科医生,并围绕该系统构建了手术室工作流程的医院而言,无论CMR在财务报表上对模块化优势的宣传多么具有说服力,在增购或用Versius替换现有资本设备之前,都将面临实际的转换成本。
CMR首席执行官马西米利亚诺·科莱拉(Massimiliano Colella)称该协议是“CMR的一个重要里程碑”,并表示史赛克的投资将有助于公司加速创新和全球扩张; 科莱拉还确认皮尔斯将加入CMR董事会,这一细节表明史赛克旨在塑造CMR的产品和商业方向,而不仅仅是转售未经修改的产品。 对于正在将Versius与现有设备进行对比评估的采购团队而言,史赛克强大的分销实力弥合了一项差距——即销售与服务关系,但并未填补临床采用和资质认证方面的差距,而目前在美国大多数医院中,达芬奇系统在这两方面仍占据优势。
这笔交易预示着外科机器人领域的资本流向
史赛克的这一举措遵循了大型医疗科技老牌企业中的一种普遍趋势:与其在内部构建完整的软组织机器人技术体系,多家大型医疗设备公司选择投资或与规模较小、更专业的机器人开发商合作,进而为这些小型企业提供分销、监管及医院关系等基础设施支持。
企业所缺乏的。这种模式反映了当前在外科机器人领域如何最有效地配置资本的务实考量:最艰巨、最耗时的工作——即让模块化软组织平台通过临床验证并进入多个地区的实际手术室——早已由CMR等公司在近十年的时间里完成了。 对于拥有现有医院销售团队的行业巨头而言,更快捷且成本更低(至少在某种程度上)的做法是收购这一已通过验证的平台,而非从零开始重复历时数年的研发和审批周期。对于那些尚未找到大型战略合作伙伴、仍在尝试独立打造软组织机器人公司的竞争对手而言,史赛克与CMR的合作模式提高了独立生存的门槛。一家无法接触到行业巨头销售渠道、 监管经验以及医院关系的企业,现在必须与那些通过交易有效继承了这一基础设施的平台竞争,而非自行构建。这压缩了规模较小、资金不足的竞争对手在市场最终围绕少数几个分销网络更完善的平台进行整合之前,建立起同等规模美国商业布局的时间。
与美敦力及强生在外科机器人领域的布局对比
史赛克并非唯一一家押注软组织手术机器人领域、以挑战直觉医疗(Intuitive)垄断地位的大型医疗科技公司。 美敦力花了数年时间自主开发Hugo机器人辅助手术平台,而非通过收购现有平台来实现,这一路径使美敦力能够完全掌控产品路线图,但也要求该公司从零开始开展自己的临床试验和监管申报工作。 强生公司对其Ottava平台也采取了类似的自主研发策略,该平台最近作为一款与手术台集成的手术机器人,首次获得了美国食品药品监督管理局(FDA)的授权。史赛克选择投资并与一家已经通过验证的
建立一个独立平台,而不是从一开始就自行开发或直接收购,是一种第三种选择:短期内能更快推向市场,但目前CMR仍将作为一家独立公司存在,拥有自己的董事会席位和非美国地区的商业运营。这种区别对每种方案的扩展速度至关重要。美敦力和强生都承担着自主研发的全部成本和时间表风险,但它们也能获得全部长期收益,并完全掌控产品,无需最终就收购事宜进行谈判。 史赛克(Stryker)可立即获得Versius长达十年的临床验证成果及现有的国际安装基数,作为交换,CMR将保持实质性的独立性——尽管史赛克在董事会中拥有一个席位——直到或除非史赛克行使其收购该公司剩余股权的期权为止。 医院采购方在比较这三家现有厂商的软组织机器人解决方案时,应预期史赛克在美国市场的推广速度将快于从零开始的竞争对手,这正是因为它引进的是已经过验证的系统,而非等待新系统通过临床试验。
监管审批时限仍在继续
该交易的商业逻辑取决于CMR能否获得除胆囊切除术以外的更多美国适应症批准,而这一审批进程仍在继续,与史赛克的投资无关。 CMR针对良性妇科手术提交的待审510(k)申请若获批准,将为Versius在美国市场开启第二个主要手术类别,从而显著扩大史赛克新销售团队向医院系统推介的手术范围。 在获得该批准之前,史赛克的美国独家代理协议所涵盖的获批适应症范围比达芬奇系统更窄——后者经过二十年的逐步监管扩展,已覆盖范围更广的软组织手术。 决定Versius能以多快速度占领市场的真正上限,取决于CMR剩余美国监管审批的进度,而非史赛克的投资规模。
从现任者那里分得一杯羹。对医院采购方的结论
对于今天正在评估Versius的医院采购委员会而言,实际的权衡已发生转变。 如今,该平台的长期服务和培训支持已依托于史赛克(Stryker)在美国的商业和临床基础设施,而非一家规模较小的外国公司在美国的独立运营——在任何涉及多年期的资本设备决策中,服务连续性与初始采购价格同样重要,这一点至关重要。 这并不能抹去达芬奇(da Vinci)在安装基数上的优势,也无法改变Versius当前在美国监管审批范围较窄的现状,但确实消除了此前纸面上对CMR构成的最大商业风险:一家在美国基础设施有限的英国挑战者能否对现任巨头持续发起有力的长期竞争。 既然史赛克(Stryker)现已承担起这一重任,该交易应被视为消除了分销瓶颈,而非证明维尔修斯已缩小了与达芬奇在临床应用方面的差距。
本文综合了《机器人报告》(The Robot Report)2026年10月15日关于史赛克与CMR Surgical协议的报道,其中包括截至所述发布日期归因于马西米利亚诺·科莱拉(Massimiliano Colella)和安迪·皮尔斯(Andy Pierce)的言论。
本文仅供一般信息参考,不构成投资、采购、法律或医疗建议。数据反映了截至所述信息截止日期上述来源的信息,如有变更恕不另行通知。











