
ストライカー、CMRサージカルに4億米ドルを出資し、米国市場での販売首位に立つ
ストライカー社はCMR Surgical社に4億米ドルを出資し、同社の残りの株式を取得する独占的オプション権と、同社の軟部組織手術用ロボット「Versius」の米国における独占販売権を獲得した。

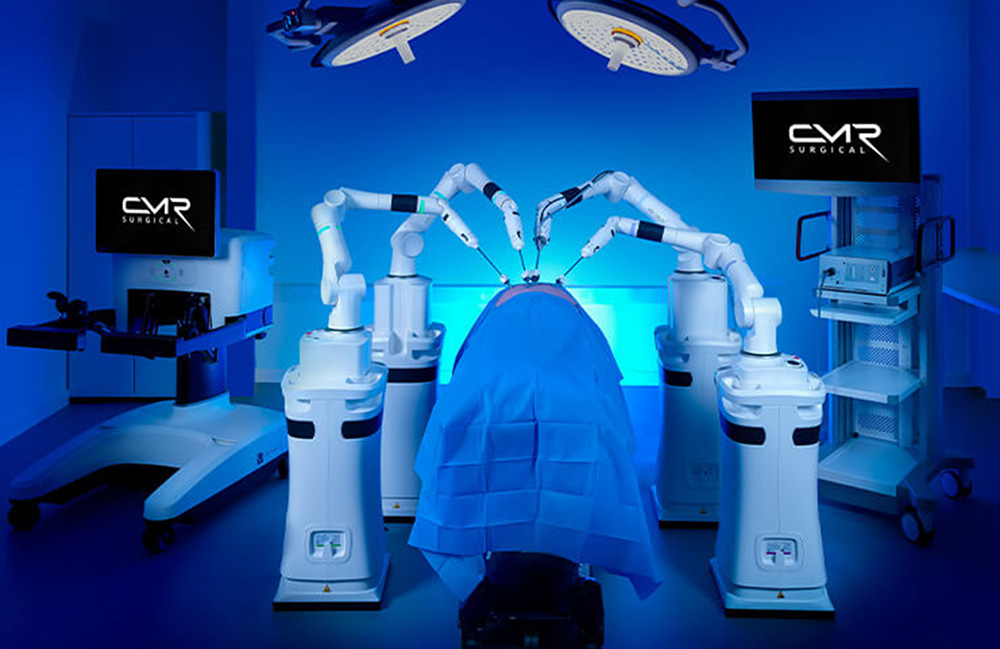
2026年10月15日、ストライカー社とCMRサージカル社は、ストライカー社がCMRサージカル社に4億米ドルを出資し、その見返りとして、同社の残りの株式を完全買収する独占的オプション権と、CMR社の外科用ロボット「Versius」の米国における唯一の販売チャネルとなる独占的代理店契約を獲得したと発表した。 この取引は、規制当局の承認および慣例的な完了条件をまだ満たす必要があるものの、米国の医療技術大手が、ダ・ヴィンチを製造するインテュイティブ・サージカル社が20年以上にわたり支配してきた市場への参入を10年間にわたり模索してきた英国の新興企業の米国における販売ルートを掌握することになる。
CMRサージカルは英国ケンブリッジに拠点を置く外科用ロボット企業であり、同社の「Versius」プラットフォームは、競合他社の大半とは異なる設計コンセプトに基づいている。すなわち、1つの大型固定コンソールではなく、個別のカートに搭載された独立して可動するモジュール式ロボットアームを採用しているため、病院はこれを使用するために専用の手術室を新設したり改修したりする必要がない。 このモジュール性は、専用手術室を必要とするシステムと比較して、外科用ロボットの導入にかかる設備投資や建設コストを削減できるため、病院の調達部門に対するCMRの主要なセールスポイントとなっている。
ストライカーが実際に買収したものと、買収しなかったもの
取引の構造は、表面上の金額と同じくらい重要だ。 ストライカーが4億米ドルを投じて取得したのは、出資持分、CMRの残りの株式を全額取得する独占的オプション、および専用の商業代理店契約に基づき米国で「Versius」を販売・サポートする独占的権利である。少なくとも現時点では、同社を完全に買収したわけではない。 CMR Surgicalは独立した企業としての地位を維持し、米国以外のすべての地域における製品開発および商業化の主導権を握り続けています。つまり、Versiusがすでに導入されている30カ国以上では、CMR自身の販売・サポート組織が引き続き運営を行う一方、短期的な収益成長にとって最も重要な単一市場である米国においては、ストライカーが独占的に事業を引き継ぐことになります。
外科用ロボット。この二分構造は、必要になる前に完全な支配権を譲り渡すことを避けつつ、はるかに規模の大きなパートナーの財務基盤や流通網の恩恵を享受しようとする企業にとって、一般的な仕組みである。 CMRにとって、この仕組みは、海外医療技術企業が米国市場に参入する際に直面する最も困難な課題、すなわち、インテュイティブ・サージカル社が数十年にわたり築き上げてきた米国での事業基盤と競合できるほど十分な規模の、販売、臨床トレーニング、サービス組織を構築するという課題を解決するものである。 ストライカー社はすでに、そのインフラを整備している。同社は、整形外科用インプラント、手術機器、その他の医療・外科用製品を、最終的に「Versius」の導入を決定する同じ病院の購買委員会に販売してきた実績があるからだ。
ストライカーが軟部組織用ロボットを欲した理由
ストライカーのMedSurgおよびNeurotechnology部門グループプレジデントであるアンディ・ピアース氏は、その論理を直接的な商業的観点から次のように説明した。「軟部組織用ロボットは高成長が見込まれる隣接分野であり、ストライカーの強みを自然に拡張するものだ」と述べ、この提携を同分野への計画的な参入と位置付けた。この見方は文字通り受け止める価値がある。 ストライカーは、関節置換手術を扱う「マコ(Mako)」プラットフォームを通じて、整形外科分野で堅実なロボット事業を築いてきた。この分野は、硬質な骨と予測可能な解剖学的構造によって特徴づけられる。 軟部組織の手術、一般外科、大腸・直腸外科、泌尿器科、婦人科、胸部外科は、動きがあり変形しやすい解剖学的構造によって特徴づけられ、機械的な自動化がより困難な、異質かつより大きな市場であり、ストライカーはこれまでこの分野にプラットフォームを持っていなかった。
軟部組織用ロボットを一から開発するのではなく、CMRを買収することは、その市場へのより迅速な参入経路であり、すでに実臨床で実績のある製品を手に入れることにもなる。Versiusは世界中で約45,000件の手術に使用されており、30カ国以上の病院に導入されている。 「Versius Plus」は、胆嚢摘出術(胆嚢を外科的に摘出する手術)についてFDAの510(k)認可を取得しており、これは
米国の病院に加え、CMR社は良性婦人科疾患の適応について別途510(k)申請を行っており、これが承認されれば、米国における承認された使用用途が拡大することになる。CMRがまだ勝ち取らなければならない市場
とはいえ、CMRが埋めようとしている競争格差の大きさは変わらない。Intuitive Surgical社の「da Vinci」プラットフォームは、20年以上にわたり米国の病院において標準的な手術ロボットとして定着しており、はるかに幅広い手術手技について規制当局の承認を取得しているほか、その独自のコンソールと器具セットを用いて、一世代にわたる米国の外科医を育成してきた。 すでに「da Vinci」システムを所有し、その操作資格を持つ外科医を擁し、手術室のワークフローを同システムを中心に構築している病院にとって、CMRのモジュール性という提案が財務面(スプレッドシート上)でどれほど説得力があるかに関わらず、「Versius」をその資本設備として追加または置き換える際には、現実的な切り替えコストに直面することになる。
CMRの最高経営責任者(CEO)であるマッシミリアーノ・コレラ氏は、この合意を「CMRにとって重要なマイルストーン」と位置づけ、ストライカー社の出資が同社のイノベーションとグローバル展開の加速に寄与すると述べた。 また、コレッラ氏は、ピアース氏がCMRの取締役会に加わることも確認した。この詳細は、ストライカー社が単に手を加えない製品を再販するだけでなく、CMRの製品および商業的な方向性を形作ろうとしていることを示唆している。 ヴェルシウスと既存製品を比較評価している調達チームにとって、ストライカーの強力な販売網は、販売およびサービス面での格差を埋める一方で、今日の米国のほとんどの病院において依然としてダ・ヴィンチに有利な、臨床導入や認定に関する格差は解消していない。
この取引が示唆する、外科用ロボット分野への資本動向
ストライカーのこの動きは、大手医療機器メーカーの間で見られるより広範な傾向に沿ったものです。すなわち、社内で軟部組織用ロボットシステムの完全なスタックを構築するのではなく、いくつかの大手医療機器メーカーは、より小規模で専門性の高いロボット開発企業への投資や提携を選択し、その後、それらの小規模企業に対して流通、規制対応、病院との関係構築といったインフラを提供しているのです。
各社に欠けている点だ。この傾向は、現時点で外科用ロボット分野において資本をどこに投じるのが最も効果的かという現実的な判断を反映している。すなわち、最も困難で時間を要する作業――モジュール式の軟部組織用プラットフォームを臨床検証を経て、複数の地域にわたる実際の手術室に導入すること――は、CMRのような企業によって、ここ10年近くの間にすでに成し遂げられているのだ。 既存の病院向け営業部隊を持つ既存企業にとって、ゼロから数年にも及ぶ開発・承認サイクルを繰り返すよりも、その検証済みのプラットフォームを買収する方が、より迅速であり、おそらくはコストも抑えられるだろう。大規模な戦略的パートナーを持たずに、単独で軟部組織用ロボット企業を構築しようとしている競合他社にとって、ストライカーとCMRの提携構造は、独立企業として生き残るためのハードルをさらに高くしている。既存企業の販売チャネルへのアクセスがなく、 規制対応の経験、および病院との関係を確保できない企業は、自らそれらを構築するのではなく、取引を通じてそのインフラを実質的に継承したプラットフォームと競争せざるを得なくなった。これにより、資本力が乏しい小規模な競合企業が、市場が数少ない、より広範な流通網を持つプラットフォームを中心に統合される前に、同等の米国での商業的プレゼンスを確立するための時間が圧縮されることになる。
メドトロニックやJ&Jの外科用ロボットへの投資との比較
インテュイティブ社の既得権益に対抗して、軟部組織用手術ロボットに賭けている大手医療技術企業はストライカーだけではない。 メドトロニックは、既存のプラットフォームを買収するのではなく、独自のロボット支援手術プラットフォーム「Hugo」の構築に数年間を費やしてきた。このアプローチにより、メドトロニックは製品ロードマップを完全にコントロールできる一方で、臨床試験や規制当局への申請をゼロから自社で行う必要があった。 ジョンソン・エンド・ジョンソンも、同社の「オッタヴァ(Ottava)」プラットフォームにおいて同様の自社開発アプローチを採用しており、このプラットフォームは最近、手術台一体型手術ロボットとして初のFDA承認を取得した。一方、ストライカーは、すでに有効性が実証されている製品への投資および商業的提携という選択をした。
最初から自社で開発したり、完全に買収したりするのではなく、独立したプラットフォームを構築するという第三の選択肢がある。これは短期的には市場投入が早くなるが、当面はCMRが独自の取締役会構成と米国外での事業運営を維持する独立した企業として存続することになる。この違いは、各アプローチがどれほど迅速に規模を拡大できるかという点において重要だ。メドトロニックとJ&Jは、いずれも自社開発に伴う全コストとスケジュール上のリスクを負うが、その一方で、長期的な利益のすべてを獲得し、最終的に買収交渉を行う必要なく製品に対する完全な支配権を維持できる。 ストライカーは、ヴェルシウスが10年間にわたって積み上げてきた臨床的実証実績と既存の国際的な導入実績を即座に獲得できる。その見返りとして、ストライカーが同社残りの株式を取得するオプションを行使するまでは、CMRは実質的な独立性を維持することになる(ストライカーが取締役会に1席を占めることは別として)。 3社の既存メーカーが提供する軟部組織用ロボット製品を比較検討する病院の購入担当者は、ストライカーの米国での展開が、ゼロから開発する競合他社よりも迅速に進むと予想すべきである。その理由は、臨床試験の完了を待つのではなく、すでに実証済みのシステムを導入するからに他ならない。
規制承認へのカウントダウンは続いている
この取引の商業的合理性は、CMRが胆嚢摘出術以外にも米国での適応症を取得できるかどうかにかかっており、その期限はストライカーの投資とは無関係に依然として進行中である。 CMRが申請中の良性婦人科手術に関する510(k)申請が承認されれば、米国市場においてVersiusに2つ目の主要な外科手術分野が開かれ、ストライカーの新たな販売組織が病院システムに提案できる手術の範囲が大幅に拡大することになる。 その承認が下りるまでは、ストライカーの米国における独占販売代理店契約は、ダ・ヴィンチよりも狭い承認適応範囲での販売にとどまることになる。ダ・ヴィンチは、20年にわたる段階的な規制緩和を経て、はるかに幅広い軟部組織手術をカバーしているからだ。 Versiusが市場に浸透する速度の真の上限を決定づけるのは、ストライカー社の投資規模ではなく、CMRの残りの米国規制当局による承認の進捗ペースである。
現職者からのシェア。病院の調達担当者に対する結論
今日、Versiusを評価する病院の調達委員会にとって、現実的な判断基準は変化した。 プラットフォームの長期的なサービスおよびトレーニングサポートは、もはや小規模な外国企業の単独の米国事業ではなく、ストライカー社の米国における商業・臨床インフラによって支えられている。これは、初期購入価格と同様にサービスの継続性が重要となる、複数年にわたる資本設備の決定において極めて重要なポイントである。 これは、da Vinciの導入実績における優位性や、Versiusの現在の米国規制承認範囲が限定的であるという事実を消し去るものではないが、これまでCMRにとって紙面上最大の商業的リスクとなっていた要素――すなわち、米国でのインフラが限られている英国の挑戦者が、既存メーカーに対して長期的に本格的な競争攻勢を維持できるかどうか――を取り除くことになる。 その負担をストライカーが引き受けた今、この取引は流通上のボトルネックを解消するものとして捉えるべきであり、ヴェルシウスがダ・ヴィンチとの臨床導入における格差を埋めたという証拠とは見なすべきではない。
本記事は、2026年10月15日付の『The Robot Report』によるストライカー社とCMR Surgical社の合意に関する報道をまとめたものであり、記載された発行日時点でのマッシミリアーノ・コレラ氏およびアンディ・ピアース氏の発言を含んでいます。
本記事は一般的な情報提供のみを目的としており、投資、調達、法律、または医療に関する助言を構成するものではありません。数値は、記載された情報締め切り時点における上記情報源に基づくものであり、予告なく変更される場合があります。











