
Stryker investiert 400 Millionen US-Dollar in CMR Surgical und übernimmt die Marktführerschaft im US-Vertrieb
Stryker investiert 400 Millionen US-Dollar in CMR Surgical und erhält damit eine exklusive Option auf den Erwerb der restlichen Anteile des Unternehmens sowie die exklusiven Vertriebsrechte in den USA für dessen Weichteil-Operationsroboter „Versius“.

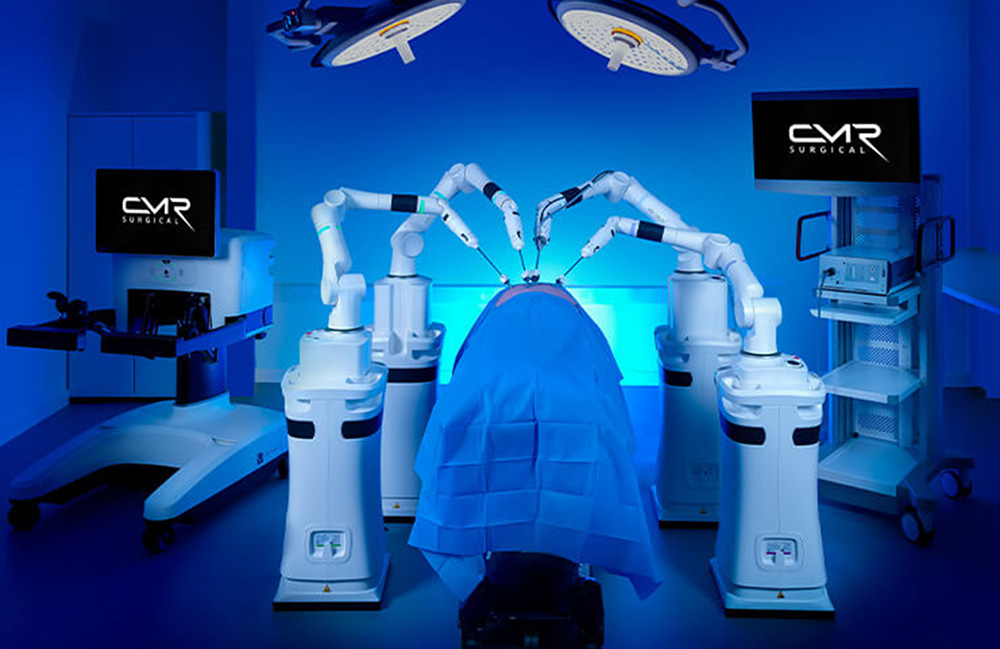
Stryker investiert 400 Millionen US-Dollar in CMR Surgical und erhält im Gegenzug eine exklusive Option auf den vollständigen Erwerb des restlichen Unternehmens sowie einen exklusiven Vertriebsvertrag, der Stryker zum alleinigen Vertriebskanal in den USA für den CMR-Operationsroboter „Versius“ macht, wie die beiden Unternehmen am 15. Oktober 2026 bekannt gaben. Die Transaktion, die noch der behördlichen Genehmigung und den üblichen Abschlussbedingungen unterliegt, verschafft einem US-amerikanischen Medizintechnik-Giganten die Kontrolle über den amerikanischen Vertriebsweg eines britischen Herausforderers, der seit einem Jahrzehnt versucht, den Markt zu erschließen, den der da-Vinci-Hersteller Intuitive Surgical seit mehr als zwanzig Jahren dominiert.
CMR Surgical ist ein in Cambridge, Großbritannien, ansässiges Unternehmen für chirurgische Robotik, dessen „Versius“-Plattform auf einem anderen Konstruktionsansatz basiert als die der meisten Wettbewerber: individuell bewegliche, modulare Roboterarme, die auf separaten Wagen montiert sind, anstatt einer großen, fest installierten Konsole, sodass Krankenhäuser keinen speziellen Operationssaal bauen oder umbauen müssen, um das System zu nutzen. Diese Modularität ist das zentrale Verkaufsargument von CMR gegenüber den Beschaffungsabteilungen der Krankenhäuser, da sie die Investitions- und Baukosten für die Einführung von Operationsrobotik im Vergleich zu Systemen senkt, die einen eigens dafür gebauten Operationssaal erfordern.
Was Stryker tatsächlich erworben hat – und was nicht
Die Struktur der Transaktion ist ebenso wichtig wie die Schlagzeilenzahl. Mit den 400 Millionen US-Dollar erwirbt Stryker eine Beteiligung, eine exklusive Option zum vollständigen Erwerb der verbleibenden Anteile an CMR sowie die exklusiven Rechte zum Vertrieb und Support von Versius in den Vereinigten Staaten im Rahmen einer speziellen Handelsvertretungsvereinbarung. Das Unternehmen wird damit – zumindest noch nicht – vollständig übernommen. CMR Surgical bleibt ein unabhängiges Unternehmen, das die Kontrolle über die Produktentwicklung und -vermarktung außerhalb der Vereinigten Staaten behält. Das bedeutet, dass die eigene Vertriebs- und Supportorganisation von CMR in den mehr als 30 Ländern, in denen Versius bereits installiert ist, weiterhin tätig ist, während Stryker exklusiv den einzigen Markt übernimmt, der für das kurzfristige Umsatzwachstum am wichtigsten ist, nämlich in
Chirurgierobotik.Diese Aufteilung ist eine gängige Struktur für ein Unternehmen, das versucht, die vollständige Kontrolle nicht vorzeitig abzugeben, während es gleichzeitig von den Bilanz- und Vertriebsvorteilen eines wesentlich größeren Partners profitiert. Für CMR löst diese Vereinbarung das größte Problem, mit dem ein ausländisches Medizintechnikunternehmen beim Eintritt in den US-Markt konfrontiert ist: den Aufbau einer Vertriebs-, Schulungs- und Serviceorganisation, die groß genug ist, um mit der jahrzehntelangen Präsenz von Intuitive Surgical in den USA konkurrieren zu können. Stryker verfügt bereits über diese Infrastruktur, die durch den Verkauf von orthopädischen Implantaten, chirurgischen Geräten und anderen medizinisch-chirurgischen Produkten an genau jene Einkaufsausschüsse der Krankenhäuser aufgebaut wurde, die letztendlich über die Einführung von Versius entscheiden würden.
Warum Stryker einen Weichteilroboter wollte
Andy Pierce, Group President für MedSurg und Neurotechnology bei Stryker, beschrieb die Logik in rein kommerziellen Begriffen: „Die Weichteilrobotik ist ein wachstumsstarkes angrenzendes Geschäftsfeld und eine natürliche Erweiterung der Stärken von Stryker“, wobei er die Allianz als einen strategisch durchdachten Einstieg in dieses Segment bezeichnete. Diese Darstellung sollte wörtlich genommen werden. Stryker hat durch seine Mako-Plattform ein bedeutendes Robotikgeschäft in der Orthopädie aufgebaut, das sich mit Gelenkersatzoperationen befasst – einer Kategorie, die durch starre Knochen und vorhersehbare Anatomie gekennzeichnet ist. Weichteiloperationen, allgemeine Chirurgie, Kolorektalchirurgie, Urologie, Gynäkologie und Thoraxchirurgie bilden einen anderen und größeren Markt, der durch bewegliche, verformbare Anatomie gekennzeichnet ist, deren Automatisierung mechanisch schwieriger ist, und in dem Stryker bislang über keine Plattform verfügte.
Der Erwerb von CMR anstelle der Entwicklung eines Weichteilroboters von Grund auf ist der schnellere Weg in diesen Markt und bringt ein Produkt mit, das bereits in der Praxis etabliert ist: Versius wurde weltweit in rund 45.000 chirurgischen Fällen eingesetzt und ist in Krankenhäusern in mehr als 30 Ländern installiert. Versius Plus verfügt über die FDA-510(k)-Zulassung für die Cholezystektomie, die operative Entfernung der Gallenblase – einer der häufigsten Eingriffe in der allgemeinen Chirurgie, die in
Amerikanische Krankenhäuser; zudem hat CMR einen separaten 510(k)-Antrag für gutartige gynäkologische Indikationen eingereicht, der im Falle einer Zulassung die zugelassenen Anwendungsfälle in den USA erweitern würde.Der Markt, den CMR noch erobern muss
Nichts davon ändert etwas am Ausmaß der Wettbewerbslücke, die CMR zu schließen versucht. Die da-Vinci-Plattform von Intuitive Surgical ist seit mehr als zwei Jahrzehnten der Standard-Operationsroboter in amerikanischen Krankenhäusern, hat die behördliche Zulassung für ein weitaus breiteres Spektrum an Eingriffen erhalten und eine Generation amerikanischer Chirurgen im Umgang mit ihrer spezifischen Konsole und ihrem Instrumentensatz geschult. Ein Krankenhaus, das bereits über da-Vinci-Systeme verfügt, Chirurgen hat, die für deren Einsatz zertifiziert sind, und seinen Arbeitsablauf im Operationssaal darauf ausgerichtet hat, sieht sich mit erheblichen Umstellungskosten konfrontiert, bevor es diese Investitionsgüter durch Versius ergänzen oder ersetzen würde – ganz gleich, wie überzeugend das Argument der Modularität von CMR auf dem Papier auch sein mag.
Massimiliano Colella, Geschäftsführer von CMR, bezeichnete die Vereinbarung als „einen bedeutenden Meilenstein für CMR“ und erklärte, die Investition von Stryker werde dem Unternehmen helfen, Innovationen und die globale Expansion zu beschleunigen; Colella bestätigte zudem, dass Pierce dem Vorstand von CMR beitreten wird – ein Detail, das darauf hindeutet, dass Stryker beabsichtigt, die Produkt- und Geschäftsausrichtung von CMR mitzugestalten und nicht lediglich ein unverändertes Produkt weiterzuverkaufen. Für Beschaffungsteams, die Versius mit dem etablierten System vergleichen, schließt Strykers Vertriebsstärke eine Lücke – nämlich die in Bezug auf Vertriebs- und Servicebeziehungen –, ohne jedoch die Lücke bei der klinischen Akzeptanz und Zulassung zu schließen, die da Vinci in den meisten amerikanischen Krankenhäusern heute noch begünstigt.
Was die Transaktion über die zukünftige Kapitalverteilung in der chirurgischen Robotik aussagt
Strykers Schritt folgt einem allgemeinen Trend unter den großen etablierten Medizintechnikunternehmen: Anstatt intern ein komplettes Produktportfolio für die Weichteilrobotik aufzubauen, haben sich mehrere große Medizintechnikunternehmen dafür entschieden, in kleinere, spezialisiertere Robotikentwickler zu investieren oder Partnerschaften mit ihnen einzugehen und diesen dann die Infrastruktur für Vertrieb, Zulassungsangelegenheiten und Krankenhausbeziehungen zur Verfügung zu stellen, die diese kleineren
den Unternehmen fehlt. Dieses Muster spiegelt eine pragmatische Abwägung wider, wo Kapital im Bereich der chirurgischen Robotik derzeit am sinnvollsten eingesetzt wird: Die schwierigste und zeitaufwändigste Arbeit – nämlich eine modulare Weichteilplattform durch die klinische Validierung zu bringen und in echte Operationssäle in verschiedenen Regionen zu integrieren – wurde bereits von Unternehmen wie CMR über den Großteil eines Jahrzehnts hinweg geleistet. Für einen etablierten Anbieter mit einem bestehenden Vertriebsteam im Krankenhausbereich ist es der schnellere und wohl auch kostengünstigere Weg, sich in diese validierte Plattform einzukaufen, anstatt den mehrjährigen Entwicklungs- und Zulassungszyklus von Grund auf zu wiederholen.Für Wettbewerber, die nach wie vor versuchen, eigenständige Unternehmen im Bereich der Weichteilrobotik ohne großen strategischen Partner aufzubauen, legt die Stryker-CMR-Struktur die Messlatte für ein unabhängiges Überleben höher. Ein Unternehmen ohne Zugang zum Vertriebskanal eines etablierten Anbieters, Zulassungserfahrung und Krankenhausbeziehungen muss nun gegen Plattformen antreten, die diese Infrastruktur durch eine Übernahme effektiv geerbt haben, anstatt sie selbst aufzubauen. Dies verkürzt die Zeit, die einem kleineren, unterkapitalisierten Konkurrenten zur Verfügung steht, um eine vergleichbare kommerzielle Präsenz in den USA zu etablieren, bevor sich der Markt um eine Handvoll besser verteilter Plattformen konsolidiert.
Ein Vergleich mit den Investitionen von Medtronic und J&J in chirurgische Roboter
Stryker ist nicht das einzige große Medizintechnikunternehmen, das angesichts der marktbeherrschenden Stellung von Intuitive auf Roboter für die Weichteilchirurgie setzt. Medtronic hat mehrere Jahre damit verbracht, seine eigene robotergestützte Chirurgieplattform „Hugo“ aufzubauen, anstatt eine bestehende zu erwerben – ein Weg, der Medtronic die volle Kontrolle über die Produktroadmap verschafft, das Unternehmen jedoch dazu verpflichtet hat, eigene klinische Studien und Zulassungsanträge von Grund auf durchzuführen. Johnson & Johnson verfolgte mit seiner „Ottava“-Plattform einen ähnlichen „Do-it-yourself“-Ansatz; diese erhielt kürzlich ihre erste FDA-Zulassung als in den Operationstisch integrierter Operationsroboter. Strykers Entscheidung, in ein bereits validiertes System zu investieren und eine kommerzielle Partnerschaft einzugehen,
Eine unabhängige Plattform – anstatt von Anfang an selbst zu entwickeln oder direkt zu kaufen – stellt einen dritten Weg dar: Dieser ermöglicht zwar kurzfristig eine schnellere Markteinführung, lässt CMR jedoch vorerst als eigenständiges Unternehmen mit eigener Vertretung im Vorstand und eigenen, außerhalb der USA angesiedelten Vertriebsaktivitäten bestehen.Diese Unterscheidung ist entscheidend dafür, wie schnell sich der jeweilige Ansatz skalieren lässt. Medtronic und J&J tragen beide das gesamte Kosten- und Zeitrisiko einer Eigenentwicklung, sichern sich jedoch auch alle langfristigen Vorteile und behalten die volle Kontrolle über das Produkt, ohne letztendlich über eine Übernahme verhandeln zu müssen. Stryker erhält sofort die jahrzehntelange klinische Validierung von Versius sowie die bestehende internationale Installationsbasis, im Gegenzug behält CMR eine bedeutende Unabhängigkeit – ungeachtet eines Sitzes im Vorstand für Stryker –, bis Stryker seine Option zur Übernahme des restlichen Unternehmens ausübt oder sofern dies nicht geschieht. Krankenhauskunden, die die Angebote der drei etablierten Anbieter im Bereich der Weichteilrobotik vergleichen, sollten davon ausgehen, dass die Markteinführung von Stryker in den USA schneller voranschreiten wird als die eines von Grund auf neu startenden Wettbewerbers – gerade weil das Unternehmen ein bereits bewährtes System einführt, anstatt darauf zu warten, dass eines die klinischen Studien erfolgreich durchläuft.
Die behördliche Frist läuft weiter
Die wirtschaftliche Logik der Transaktion hängt davon ab, dass CMR weitere Indikationen in den USA als nur die Cholezystektomie erhält, und diese Frist läuft unabhängig von Strykers Investition weiter. Der anhängige 510(k)-Antrag von CMR für gutartige gynäkologische Eingriffe würde, sofern er genehmigt wird, Versius auf dem amerikanischen Markt eine zweite wichtige chirurgische Kategorie eröffnen und damit das Spektrum der Eingriffe, die Strykers neue Vertriebsorganisation Krankenhausverbünden anbieten kann, erheblich erweitern. Bis diese Zulassung vorliegt, erstreckt sich Strykers exklusive US-Vertretungsvereinbarung auf einen engeren Kreis zugelassener Indikationen als der von da Vinci, der nach zwei Jahrzehnten schrittweiser behördlicher Ausweitung ein weitaus breiteres Spektrum an Weichteileingriffen abdeckt. Das Tempo der verbleibenden behördlichen Zulassungen von CMR in den USA – und nicht die Höhe der Investition von Stryker – wird die tatsächliche Obergrenze dafür festlegen, wie schnell Versius
Marktanteil des etablierten Anbieters.Das Fazit für Krankenhauskäufer
Für einen Beschaffungsausschuss eines Krankenhauses, der Versius heute bewertet, haben sich die praktischen Überlegungen verschoben. Der langfristige Service- und Schulungssupport einer Plattform stützt sich nun auf die kommerzielle und klinische Infrastruktur von Stryker in den USA und nicht mehr auf den eigenständigen amerikanischen Betrieb eines kleineren ausländischen Unternehmens – ein wesentlicher Punkt bei jeder mehrjährigen Investitionsentscheidung, bei der die Kontinuität des Service ebenso wichtig ist wie der anfängliche Kaufpreis. Dies hebt zwar weder den Vorteil von da Vinci hinsichtlich der installierten Basis noch die derzeit engere behördliche Zulassung von Versius in den USA auf, beseitigt jedoch das größte kommerzielle Risiko, das zuvor auf dem Papier gegen CMR sprach: die Frage, ob ein britischer Herausforderer mit begrenzter amerikanischer Infrastruktur langfristig ernsthaft gegen den Marktführer konkurrieren könnte. Da nun Stryker diese Last trägt, sollte die Vereinbarung als Beseitigung eines Vertriebsengpasses verstanden werden und nicht als Beweis dafür, dass Versius die Lücke bei der klinischen Akzeptanz gegenüber da Vinci geschlossen hat.
Dieser Bericht fasst die Berichterstattung von „The Robot Report“ vom 15. Oktober 2026 über die Vereinbarung zwischen Stryker und CMR Surgical zusammen, einschließlich der Massimiliano Colella und Andy Pierce zugeschriebenen Aussagen, Stand des angegebenen Veröffentlichungsdatums.
Dieser Artikel dient ausschließlich allgemeinen Informationszwecken und stellt keine Anlage-, Beschaffungs-, Rechts- oder medizinische Beratung dar. Die Zahlen entsprechen den oben aufgeführten Quellen zum angegebenen Stichtag und können sich ohne Vorankündigung ändern.











