
韩国某省刚刚豪掷150亿美元,押注工厂数据将胜过硅谷
7月29日,庆尚南道公布了一项为期十年的计划,将投资21万亿韩元(155亿美元)用于“物理人工智能”领域——该术语泛指在物理世界中运作的机器人和人工智能系统。 该计划涵盖55个项目,将持续至2035年,目标是培育200家物理AI示范企业、500家AI工厂、30家机器人系统集成商、1,000家AI解决方案公司以及至少6个AI数据中心。韩华集团将在昌原建设一个专注于国防领域的数据中心。 该省认为,其现有的3,000多家智能工厂,能够提供物理人工智能模型最需要的制造数据。
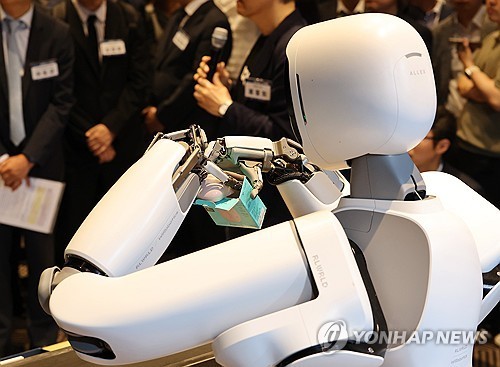
韩国最雄心勃勃的区域性机器人产业布局并非来自首尔,而是来自位于该国东南部的工业重镇——庆尚南道,该地区是韩国造船、坦克制造、飞机发动机和机床生产的重要基地。 7月29日,该省政府宣布将在未来十年内向“实体人工智能”领域投入21万亿韩元(155亿美元),这是全球范围内地方政府对“具身智能”所作出的最大规模承诺之一。
该计划由朴完洙省长在昌原市公布,规划了到2035年围绕四大战略支柱展开的55个项目。主要目标非常具体。 该省计划实现200家企业开展物理人工智能示范应用、500家工厂实现人工智能驱动的运营转型、培育30家本土机器人系统集成商,以及1,000家人工智能解决方案企业。此外,还计划建设至少6个人工智能数据中心,并建立每年培养3,000多名人工智能专业人才的培养体系。 韩华集团(其国防和航空航天业务部门总部位于该省)将通过在昌原建设一个专注于国防领域的人工智能数据中心,成为该基础设施建设的支柱。
为何一个以造船厂著称的省份认为自己能在人工智能领域胜出
庆南省的逻辑基于一个前提:实体AI模型亟需那种只有真实工厂才能产生的数据。视觉-语言-动作模型虽能从互联网视频中学习,但工业操作所需的精细化力、扭矩、公差和工艺数据,存在于制造执行系统中,而非YouTube上。 庆南已有超过3,000家智能工厂,这些工厂均已配备传感器并接入互联系统。这一现有基础正是该省宣称自身具备竞争优势的依据。
不妨像农民看待土壤那样来理解这一点。硅谷拥有最好的种子——基础模型。但种子需要土壤,而实体人工智能的土壤
处理来自真实生产线的数据。庆南省认为,该地区拥有亚洲最肥沃的土壤之一,以及在造船、国防、航空航天和精密机械领域积累数十年的制造技术,这些技术现已通过韩国自2010年代中期以来实施的“智能工厂”计划实现了数字化。省政府正在构建这一计划,使数据流向模型,而模型又将结果反馈至工厂。AX生态系统支柱——采用韩国对AI转型的简称——为将现有工厂改造为AI工厂提供资金支持,在这些工厂中,机器人和算法在极少人工干预的情况下运行生产。 “技术支柱”为物理层面的AI研究和示范项目提供资金支持。“基础设施支柱”负责建设数据中心。“人才培养支柱”则资助培训项目,旨在每年培养数千名既能从事机器人技术又能从事AI工作的工程师。
国防维度绝非点缀
韩华位于昌原的数据中心值得关注。昌原是韩国国防制造业的中心,这里有生产K9自行榴弹炮和K2坦克零部件的工厂。 凭借向波兰、澳大利亚和中东地区的出口订单,韩华航空航天已成为全球增长最快的国防承包商之一。在同一城市建立专门用于国防的人工智能数据中心,表明庆南地区在实体人工智能领域的雄心已延伸至自主军事系统——这是一个韩国一直表现得尤为积极的市场。
这对更广阔的区域格局具有重要意义。韩国中央政府今年早些时候承诺投入1万亿韩元,支持由三星、LG、斗山和Rainbow Robotics围绕共享人形机器人平台组建的“K-人形机器人联盟”。首尔的计划是全国性的、横向的。 而庆南的计划则是区域性的、纵向的,深入聚焦于制造业和国防领域
该省已具备深厚产业基础的细分领域。这两者相辅相成,共同表明,当其他大型经济体还在就芯片出口规则争论不休时,韩国正逐步构建一套针对“嵌入式人工智能”的分层产业政策。资金实打实,但周期漫长
一项为期十年、总额21万亿韩元的投资承诺,平均每年约为2.1万亿韩元(15亿美元)。作为对比,这一年度数字仅相当于中国一家初创公司Morphi本周天使轮融资估值的一半左右。 地方政府的资金也附带诸多限制条件。这笔资金的大部分将由省级预算、国家配套资金以及已宣布但尚未签约的私人共同投资组成。韩国的地方发展计划历来存在一个问题:随着政府更迭,那些引人注目的数字往往会逐渐缩水。
残酷的现实是,省级产业战略的成败取决于新闻稿中从未提及的执行细节。究竟由谁决定哪500家工厂能获得人工智能转型补贴? 这30家系统集成商究竟是新成立的公司,还是现有集团旗下更名后的子公司?庆南工厂生成的数据究竟会真正与模型开发者共享,还是会被锁在企业数据孤岛中?该省设定了可量化的目标,这比大多数地方AI计划做得更进一步,但可量化的目标同样可能被钻空子。
此外,竞争的时钟也在滴答作响。中国各省正在更大规模、更快节奏下执行相同的战略蓝图。顺德本周宣布成立专门的机器人产业局。武汉开设了全国首家类人机器人7S门店。苏州举办了拥有400家参展商的AI博览会。 庆南省的十年规划,将面临中国各省的挑战——这些省份将类似的建设任务压缩到了三年内完成。
成功的模样该计划中最具深远影响的数字,或许恰恰是最小的那个。30家机器人系统集成商听起来似乎微不足道,但集成商正是工业自动化的“连接纽带”。他们将通用机器人转化为实际运行的生产单元。 与韩国的机器人密度相比,其系统集成商生态系统显得较为薄弱——该国每10,000名制造业工人拥有超过1,000台机器人,这一密度位居全球之首。如果庆南省确实能培养出30家擅长物理人工智能部署的合格系统集成商,那么它将建立起日本和德国耗费数十年才积累起来的成果。
每年培养3,000名专业人才的目标同样具有结构性意义。韩国的人工智能人才主要集中在首尔,且主要专注于软件领域。无论在何处,既懂Transformer架构又懂机械公差的工程师都极为罕见。针对这种复合型人才建立的可持续区域人才培养体系,其影响力将远超任何单一的补贴计划。
庆南接入的国家技术栈
庆南的计划并非孤立存在。过去两年间,首尔中央政府一直在构建分层的机器人产业政策。 2026年初宣布成立的“K-人形机器人联盟”,将三星、LG、斗山、现代重工和彩虹机器人等企业凝聚在共同的人形机器人平台周围,各方的总投资承诺超过1万亿韩元。韩国机器人产业振兴院则负责运营认证项目,以制定部署标准。 韩国产业通商资源部为大邱、仁川以及如今的庆南等地区的机器人产业集群提供资金支持。
庆南在此体系中增添了制造深度。国家层面的计划属于横向发展,旨在生产可服务于任何领域的类人机器人平台;而庆南的计划则属于纵向发展,
旨在将这些平台部署到该省现有重工业企业中。经“K-Humanoid Alliance”认证的人形机器人可部署至庆南的智能工厂,其集成成本由省级补贴覆盖。各层级相互强化。该省还具备国家层面的计划难以复制的优势。昌原、巨济和统营拥有韩国最大的造船厂,三星重工业和韩华海洋公司正是在此建造液化天然气运输船和军舰。 造船业是发达国家现存劳动密集型制造业领域之一,工人需在极端条件下于狭小空间内进行焊接、打磨和检测工作。韩国船厂的劳动力短缺问题十分严峻,且有愈演愈烈之势。能够将机器人部署到船体内部的实体人工智能项目,将解决一个仅凭首尔方面开发的任何软件都无法解决的问题。
对于韩国境外的机器人公司而言,该计划打开了一扇采购窗口。 500家工厂的AI改造将需要机器人、传感器和软件,而仅靠韩国供应商无法完全满足这一需求。庆南的扩建项目将成为人形机器人和移动操作设备供应商的实际市场,这些供应商需通过韩国工业标准认证。这个制造韩国重型机械的省份,即将成为亚洲最大的“具身AI”采购地之一。
时间正与所有区域规划赛跑
每一项区域产业战略都面临同一个敌人:时间。省长的任期为四年,预算周期每年重置。第一年获得补贴的企业,到了第五年可能已不复存在。庆南省制定的十年规划之所以雄心勃勃,恰恰是因为它需要政治连续性——而韩国地方政治极少能提供这种连续性。
先例好坏参半。韩国早期的
“智能工厂”计划——该计划建成了3,000家已安装传感设备的工厂,如今被庆尚南道视为其数据资产——之所以能历经数届政府更迭而得以延续,是因为它是由一个获得两党支持的国家机构负责运营的。省级实体人工智能计划能否具备同样的持久性,取决于其早期成果是否足够显著,以至于能在省长更替后依然得以延续。 第一阶段设定的200家企业示范目标,旨在快速产出这些可见成果,但示范不等于部署,而部署也不等于盈利。外部时间的压力甚至比政治压力更为严峻。中国机器人制造商已经以韩国厂商难以匹敌的价格向东南亚工厂销售产品,而本周《人民日报》的一篇专题报道证实,北京将机器人出口视为战略重点。 庆南省每花费一年时间来提升产能,就意味着中国厂商在韩国机械传统服务市场中多建立一年用户基础。 该省的规划者似乎意识到了这一点。该计划将示范阶段安排在前期,并侧重于外国供应商面临采购壁垒的国防和造船应用领域,这看起来就像是在受保护的领域争取时间,同时让更广泛的工业基础迎头赶上。十年时间是否足够,这是该计划自身无法回答的问题。
免责声明:本文仅供参考,不构成对所提及公司或政府所作任何声明的投资建议、认可或核实。














