
本周人工智能与机器人领域动态:估值破十亿、IPO热潮以及向实体人工智能的转型
2026年6月15日至20日这一周,实体人工智能资本市场迎来了决定性的加速发展。无论是融资轮次、风险投资基金的设立,还是公开市场申报文件,行业叙事都已从基于软件的生成式人工智能,转向能够在物理世界中移动和工作的具身智能机器。 从芝加哥“Automate 2026”大会的交易大厅,到巴黎“VivaTech”大会的舞台,再到上海的监管机构会议厅,投资者发出的信号非常明确:硬件已就绪,模型正在规模化,市场份额的争夺战已经打响。 随着2026年第二季度接近尾声,以下是对本周主要融资事件、市场影响以及有望获益和受损的行业领域的完整总结。
1. 资本动态:融资轮次与IPO(6月15日至20日)
本周资本投放呈现出异常集中的态势,其中以创纪录的后期融资轮次和一波中国企业IPO申报为亮点。
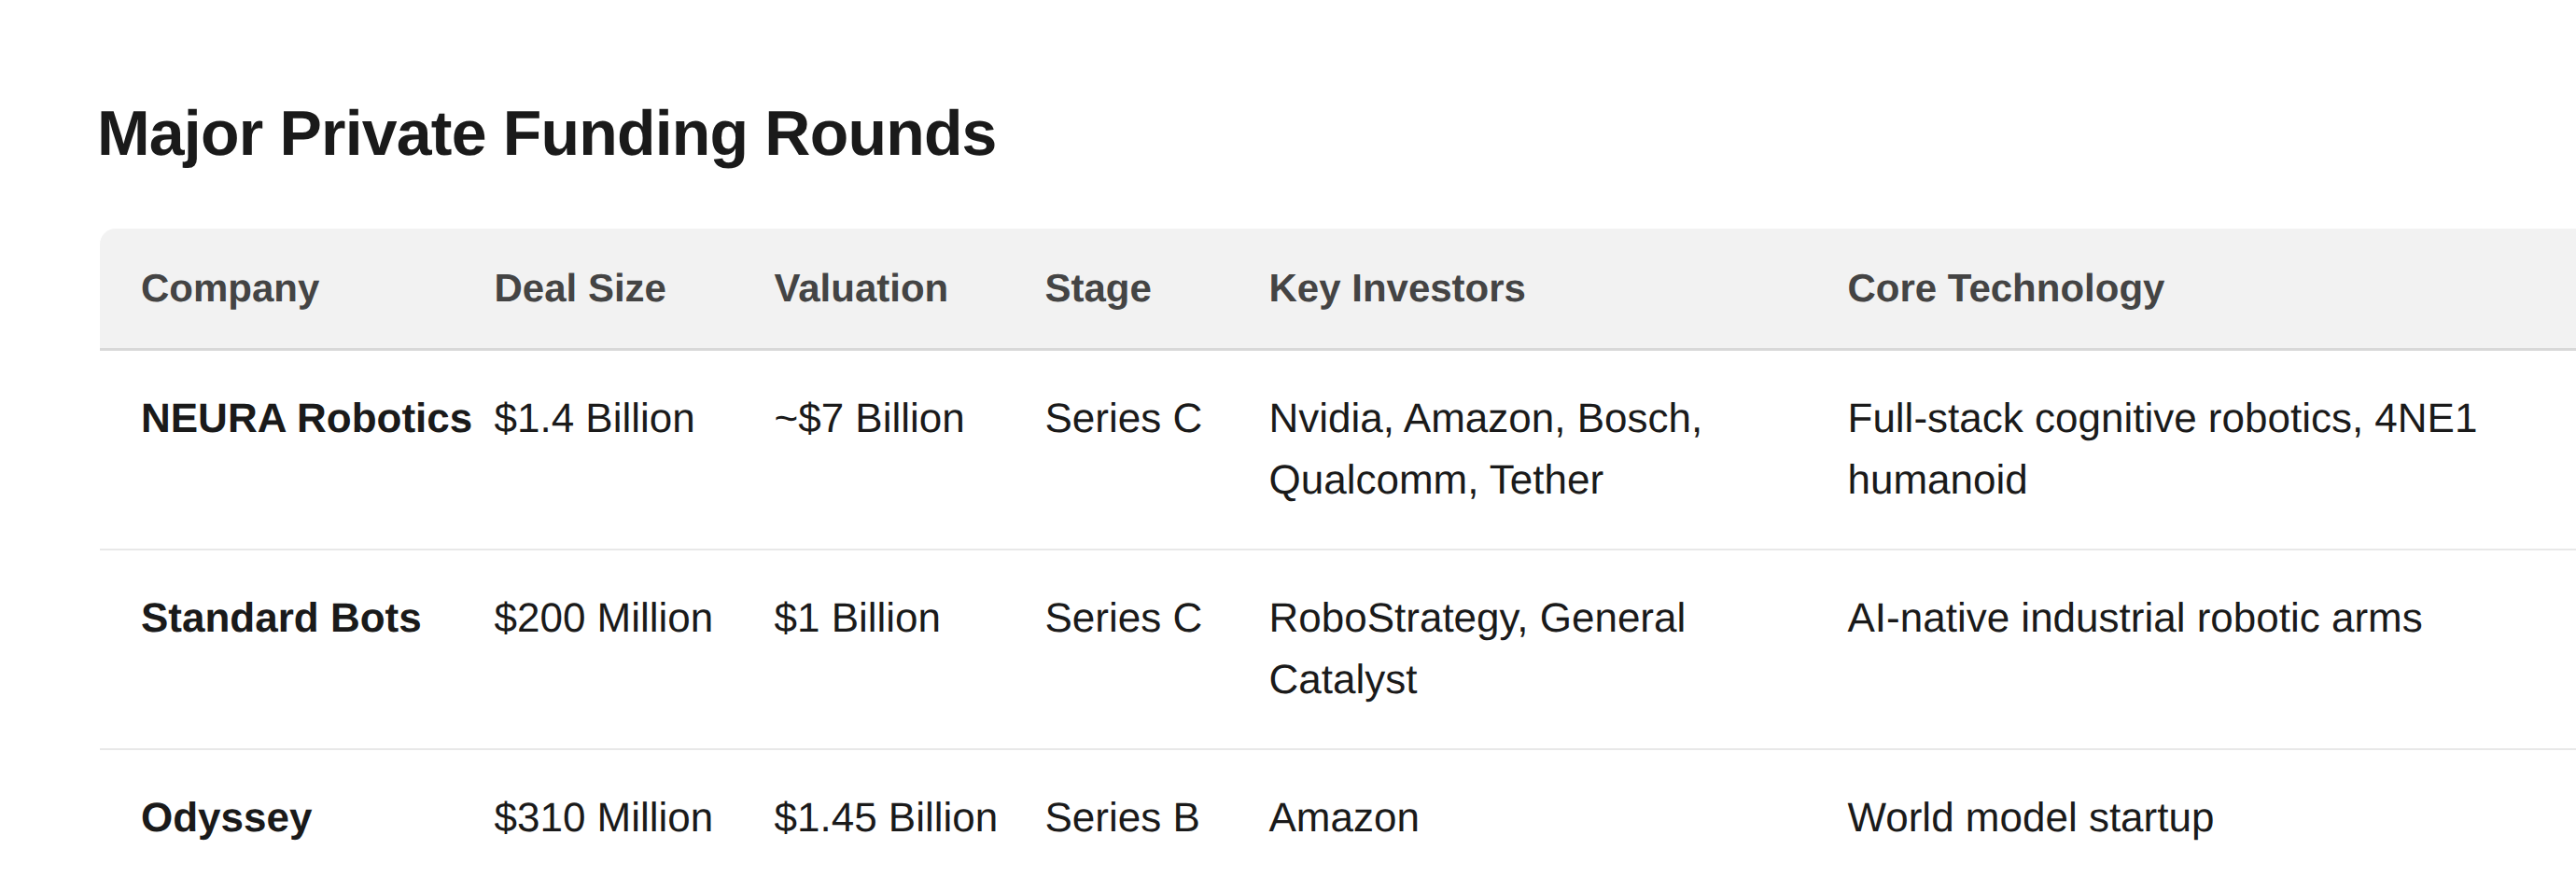
其中最引人注目的事件是总部位于德国的NEURA Robotics完成了高达14亿美元的C轮融资,这是全栈机器人公司有史以来规模最大的一笔融资。 在英伟达、亚马逊和博世等行业巨头的支持下,这笔资金将用于推动其认知机器人及“Neuraverse”共享智能数据库的规模化发展,目标是在2030年前实现数百万台的年产量。
在美国,Standard Bots通过2亿美元的C轮融资跻身独角兽行列。这家专注于开发可通过演示学习的人工智能原生机械臂的公司宣布了雄心勃勃的计划:到明年占据美国所有新部署工业机器人市场的10%,并力争在2027年前将所有制造业生产重新带回美国。
在基金方面,Eclipse Ventures宣布设立一只规模达13亿美元的新基金,专门用于从零开始培育物理AI和自主系统初创企业,这表明机构投资者对该领域的深度承诺。
中国IPO热潮
当西方企业忙于筹集私募资金时,中国机器人企业则在新规的推动下纷纷涌向公开市场。6月17日,中国证券监督管理委员会(CSRC)和上海证券交易所正式将科创板的“第五套上市标准”扩大至涵盖AI大模型开发商和机器人企业。 这使得尚未盈利的企业,只要其核心技术获得国家批准且估值超过约5.91亿美元(40亿元人民币),即可在国内上市。
待上市企业排满了:
• Unitree Robotics:已于6月1日通过上市委员会审查,目前正处于上海科创板IPO的注册和定价阶段,目标募资额高达70亿美元。
• EngineAI:6月12日以保密方式提交了在香港上市的申请,距公司成立仅三年;此前该公司于4月完成了一轮2亿美元的融资,估值超过15亿美元。
• Linkerbot:已完成B+轮融资,估值达30亿美元,并已将下一轮融资目标定为60亿美元。
2. 市场影响:“机器人界的安卓”之争
本周资本的涌入巩固了机器人市场的一项结构性转变:“大脑”与“身体”的分离。
历史上,机器人公司通常构建封闭的专有系统。对 NEURA Robotics 的投资以及 Unitree 等公司的公开文件显示,市场正分化为两个层次:
(1) 基础模型提供商:构建通用智能层(即“大脑”)的公司。英伟达(Nvidia)作为投资者(NEURA)和合作伙伴(ABB Robotics、斗山)的广泛参与,凸显了其成为物理人工智能操作系统的雄心。
(2) 硬件集成商:构建物理底盘和执行器(即“身体”)的公司。中国制造业规模的巨大扩张——EngineAI声称每15分钟就能制造一台类人机器人——表明硬件正在迅速商品化。
其市场影响体现为一场争夺“机器人界安卓”地位的竞赛。投资者正向那些被认为能够建立主导性基础模型、并被其他硬件制造商授权使用的企业押注数十亿美元。
3. 行业受益者:谁将从这轮资金涌入中获益?
本周投入的资金具有高度针对性。主要
未来12至18个月内,受益方将包括:(1) 先进制造与汽车领域 Standard Bots 完成的 2 亿美元融资以及 NEURA 与博世的合作,都直接指向了工厂车间。汽车装配、精密焊接和质量检测将率先迎来这批获得新融资的 AI 机器人,因为它们现在可以通过演示进行训练,而无需复杂的硬编码。
(2) 物流与供应链 随着亚马逊对NEURA Robotics的投资,以及Agility Robotics已在亚马逊仓库开展试点,物流领域仍是具身人工智能短期内回报最明确的领域。关注点正从简单的自主移动机器人(AMR)转向多功能类人机器人,后者能够完成卸垛和拖车卸货等任务。
(3) 零部件供应商(执行器、传感器和计算模块) 类人机器人热潮的真正赢家是“锄头和铁锹”类供应商。 随着Unitree和NEURA等公司将产量扩大至数万台,生产高扭矩执行器、灵巧末端执行器(如Linkerbot)以及边缘计算模块(如英伟达的Jetson Thor)的企业将迎来巨大的营收增长。
4. 输家:就业替代与传统机器人制造商
实体人工智能热潮的另一面,是劳动力替代的加速以及对传统机器人制造商的威胁。
对劳动力的影响尽管机器人公司将产品宣传为解决劳动力短缺的方案,但就业替代的现实已然显现。2026年5月,美国雇主宣布裁员超过9.7万人,创下2020年以来5月份的最高纪录,其中技术及AI驱动的重组被列为主要原因。 随着Standard Bots等AI原生机器人(无需编写任何代码即可设置)进入工厂,对中等技能 manual labor 和传统机器人程序员的需求将急剧萎缩。
传统工业机器人 传统机器人技术
那些依赖专有编程语言、昂贵的集成顾问以及僵化且只能执行单一任务的机械臂的行业巨头,正面临生存危机。 对NEURA的14亿美元投资以及对Standard Bots的2亿美元投资,是对传统行业巨头商业模式的直接冲击。如果工厂经理只需通过引导机械臂,就能在10分钟内教会机器人一项新任务,那么传统上需要数周时间的集成流程便已过时。5. 2026年第二季度收官之际的关注重点
随着第二季度接近尾声,实体AI市场正从原型演示向商业部署过渡。以下是值得关注的关键指标:
• 优树科技(Unitree)IPO定价:优树科技在科创板的上市将成为人形机器人估值的终极压力测试。若市场认可其70亿美元的估值目标,预计其余150多家中国机器人初创企业将加速自身上市计划,从而向市场注入大量资本。
• 商业转化率:在2026年VivaTech展会上,类人机器人虽是最大亮点,但关键指标已不再是演示,而是试点转化率。应关注数百台规模的车队部署公告,而非单台研发采购。
• 美中机器人技术竞争:中国将科创板规则扩展至明确支持人工智能和机器人领域,这是针对美国出口管制采取的直接产业政策回应。需关注美国政策制定者和资本市场将如何应对中国在人工智能系统实体制造领域寻求主导地位的举措。
6月15日至20日这一周证明,资本已经准备就绪。2026年下半年将证明机器人是否也已准备就绪。
来源:
1. NEURA Robotics新闻稿,2026年6月19日
2. 标准
Bots新闻稿,2026年6月18日3. 路透社,2026年6月17日
4. 中国证券监督管理委员会(CSRC),2026年6月17日
5. 彭博社,2026年6月12日
6. Challenger, Gray & Christmas,2026年5月裁员报告
7. Robot-Magazine.fr,2026年VivaTech展会报道
免责声明:所有编辑内容均由RobotAIGeek根据公开的中英文资料独立撰写。引用内容均注明其原始发布方。










