
本週人工智慧與機器人產業動態:估值達十億美元、IPO 熱潮,以及向實體人工智慧的轉型
2026年6月15日至20日這週,實體人工智慧資本市場迎來決定性的加速發展。無論是融資輪次、風險投資基金的成立,還是公開市場的申報文件,業界焦點已從軟體為基礎的生成式人工智慧,轉向能夠在實體世界中移動並運作的具身智能機器。 從芝加哥「Automate 2026」的交易大廳,到巴黎「VivaTech」的舞台,乃至上海的監管會議廳,投資者的訊息十分明確:硬體已就緒、模型正在擴展,而市場份額的爭奪戰已然展開。 隨著 2026 年第二季即將結束,以下是本週主要融資事件、市場影響,以及有望勝出與落敗的產業領域之完整總結。
1. 資本動態一覽:融資輪次與首次公開募股(6月15日至20日)
本週資本配置呈現異常集中的態勢,其中以創紀錄的後期融資輪次及一波中國企業的IPO申報潮最為引人注目。
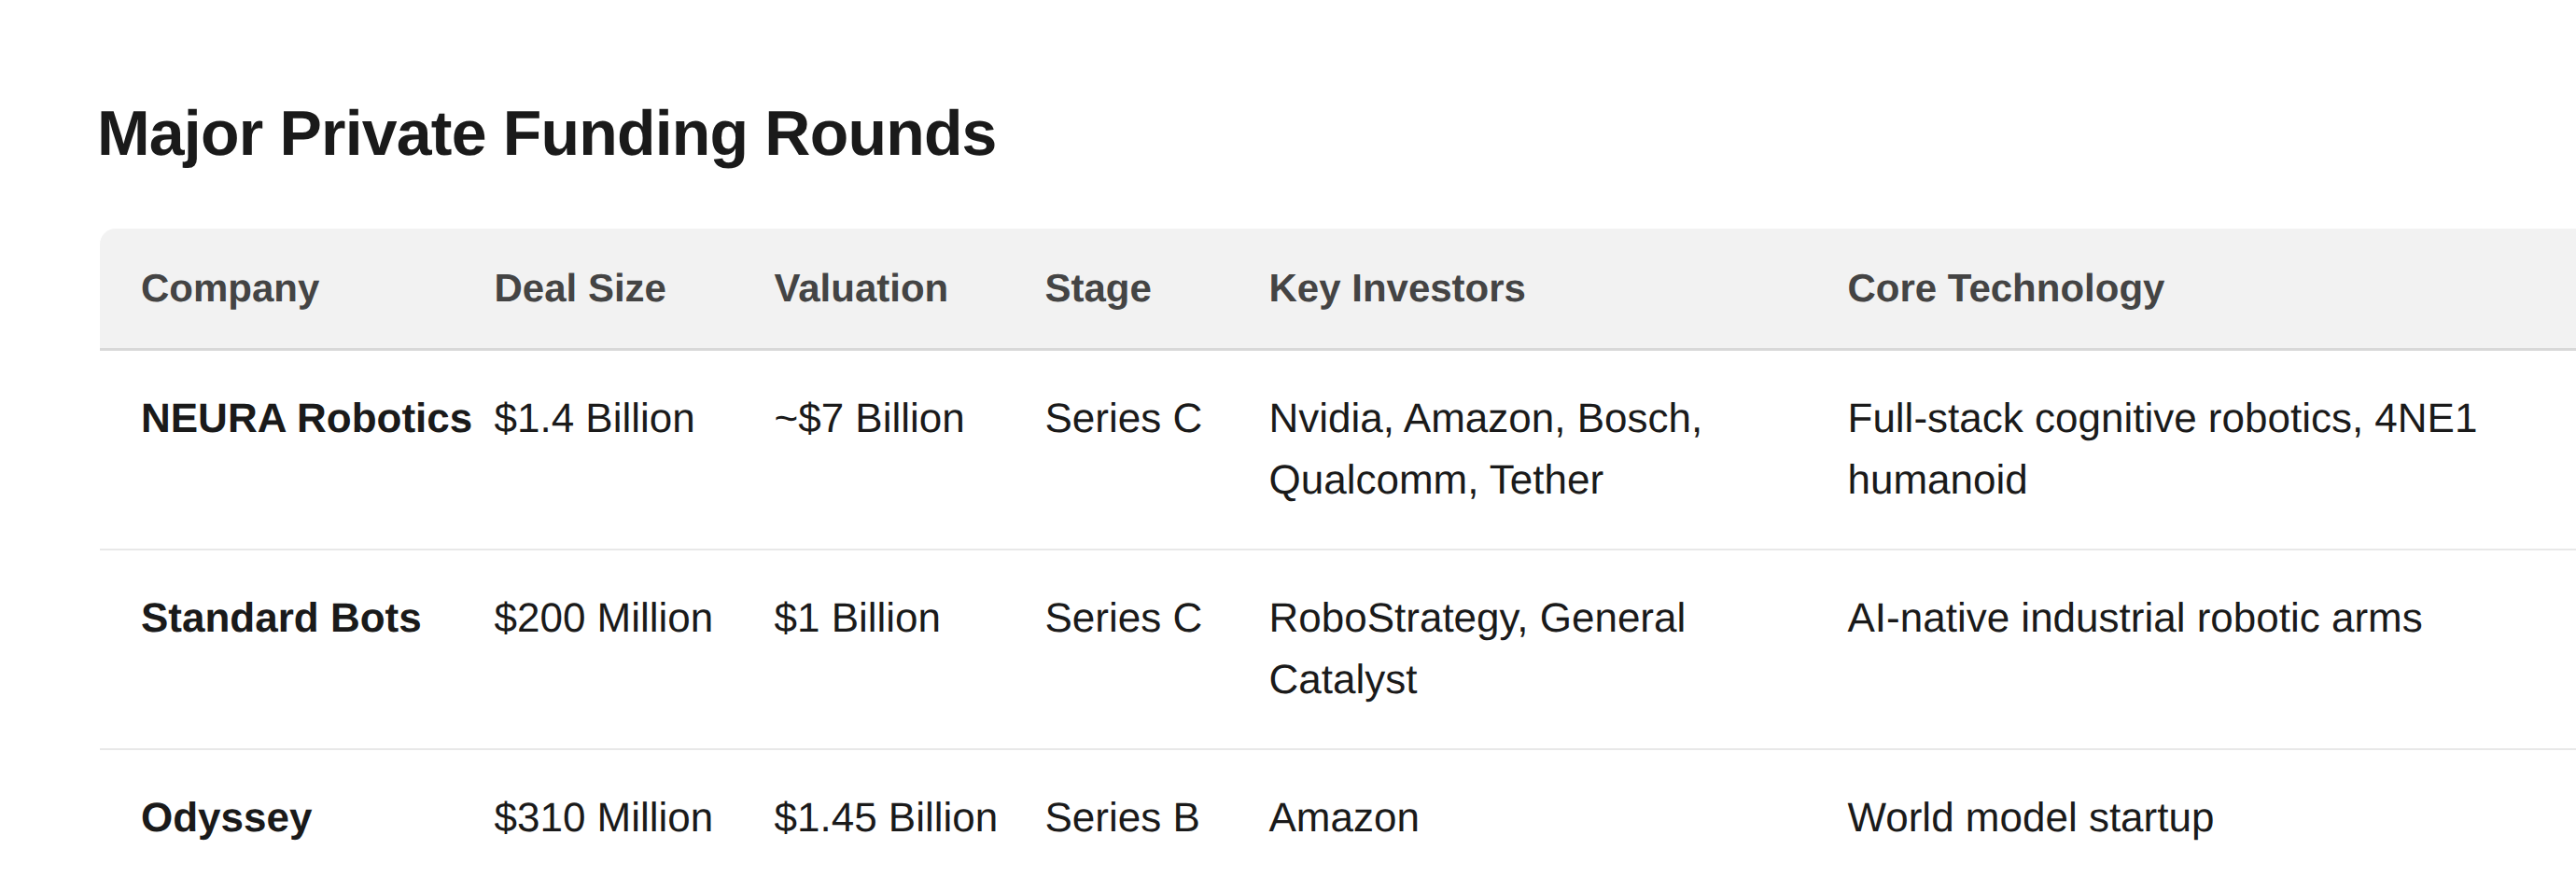
其中最引人矚目的事件,是總部位於德國的 NEURA Robotics 完成高達 14 億美元的 C 輪融資,創下全棧機器人公司有史以來最高募資紀錄。 在 Nvidia、亞馬遜和博世等業界巨頭的支持下,這筆資金將用於推動其認知機器人及「Neuraverse」共享智慧資料庫的規模化發展,目標是在 2030 年前實現數百萬台的量產。
在美國,Standard Bots 透過 2 億美元的 C 輪融資躋身獨角獸行列。這家專注於開發能透過示範學習的「AI 原生」機械臂的公司,宣布了雄心勃勃的計畫:目標在明年佔據美國所有新部署工業機器人的 10%,並於 2027 年前將所有製造業務帶回美國。
在基金方面,Eclipse Ventures 宣布成立一隻規模達 13 億美元的新基金,專門用於從零開始培育實體人工智慧與自主系統新創企業,顯示機構投資者對該領域的深度承諾。
中國的IPO熱潮
當西方企業忙於籌集私募資金之際,中國機器人企業則在新監管規則的助力下,紛紛湧向公開市場。6月17日,中國證監會(CSRC)與上海證券交易所正式擴大科創板「第五類上市標準」的適用範圍,將人工智慧大模型開發商及機器人企業納入其中。 此舉允許尚未獲利的企業,只要其核心技術獲得國家批准,且估值超過約5.91億美元(40億人民幣),即可在國內上市。
待上市名單已排得滿滿當當:
• Unitree Robotics:已於 6 月 1 日通過上市委員會審查,目前正處於上海科創板首次公開募股(IPO)的登記與定價階段,目標募資額最高達 70 億美元。
• EngineAI:於6月12日以保密方式提交香港首次公開募股(IPO)申請,距離公司成立僅三年;此前該公司在4月完成一輪2億美元融資,估值已突破15億美元。
• Linkerbot:已完成 B+ 輪融資,估值達 30 億美元,並已將下一輪融資目標定為 60 億美元。
2. 市場影響:「機器人界的 Android」競逐戰
本週資本的湧入,鞏固了機器人市場的一項結構性轉變:「大腦」與「軀體」的分離。
歷史上,機器人公司通常打造封閉且專有的系統。對 NEURA Robotics 的投資,以及 Unitree 等公司的公開文件顯示,市場正分化為兩個層級:
(1) 基礎模型供應商:打造通用智慧層(即「大腦」)的公司。Nvidia 作為投資者(NEURA)與合作夥伴(ABB Robotics、斗山)的廣泛參與,凸顯其成為實體 AI 作業系統的雄心。
(2) 硬體整合商:負責打造實體機身與致動器(即「身體」)的企業。中國製造規模的急速擴張——EngineAI 聲稱每 15 分鐘就能組裝出一台類人型機器人——顯示硬體正迅速商品化。
這對市場的影響,是一場爭奪「機器人界的 Android」地位的競賽。投資者正對那些他們認為能建立主導性基礎模型、並讓其他硬體製造商付費授權的公司,下注數十億美元。
3. 產業受益者:誰能從這波資金湧入中獲利?
本週投入的資金具有高度針對性。主要
未來 12 至 18 個月內的受益者將包括:(1) 先進製造與汽車產業 Standard Bots 籌得 2 億美元資金,以及 NEURA 與博世(Bosch)的合作,都直接指向工廠生產線。汽車組裝、精密焊接和品質檢驗將率先迎來這波獲得新資金的 AI 機器人,因為它們現在可以透過示範來訓練,而非仰賴複雜的硬編碼。
(2) 物流與供應鏈 隨著亞馬遜(Amazon)支持 NEURA Robotics,以及 Agility Robotics 已在亞馬遜倉庫進行試點,物流領域仍是具身人工智慧在短期內最明確的投資報酬率(ROI)所在。焦點正從簡單的自主移動機器人(AMR)轉向多功能類人型機器人,後者能夠執行卸垛和拖車卸貨等任務。
(3) 零組件供應商(致動器、感測器與運算模組) 人形機器人熱潮的真正贏家,正是這些「鏟子與鎚子」級的基礎元件供應商。 隨著 Unitree 和 NEURA 等企業將產能擴大規模至數萬台,生產高扭力致動器、靈巧末端執行器(如 Linkerbot)以及邊緣運算模組(如 Nvidia 的 Jetson Thor)的公司,將迎來龐大的營收成長。
4. 輸家:工作被取代與傳統既有廠商
實體人工智慧熱潮的另一面,是勞動力替代的加速以及對傳統機器人製造商的威脅。
對勞動市場的影響儘管機器人公司將其產品宣傳為解決勞動力短缺的方案,但工作崗位被取代的現實已然顯現。2026年5月,美國雇主宣布裁員超過97,000人,創下2020年以來5月最高紀錄,其中科技與AI驅動的重組被列為主要驅動因素。 隨著 Standard Bots 等「AI 原生」機器人(無需編寫任何程式碼即可設定)進駐工廠,對中階技術勞工及傳統機器人程式設計師的需求將急遽萎縮。
傳統工業機器人 傳統機器人技術
那些依賴專有程式語言、昂貴的整合顧問,以及僵化且僅能執行單一任務的機械手臂的巨頭企業,正面臨生存危機。 投入 NEURA 的 14 億美元以及投入 Standard Bots 的 2 億美元,代表著對傳統既得利益者商業模式的直接衝擊。如果工廠經理只需引導機器人手臂 10 分鐘,就能讓它學會新任務,那麼傳統上需耗時數週的整合流程便將變得過時。5. 2026 年第二季結束之際的觀察重點
隨著第二季接近尾聲,實體人工智慧市場正從原型展示過渡到商業部署。以下是值得關注的關鍵指標:
• Unitree 首次公開募股(IPO)定價:Unitree 在科創板(STAR Market)的上市,將是人形機器人估值的終極壓力測試。若市場支持其 70 億美元的募資目標,預計其餘 150 多家中國機器人新創公司將加速自身的上市計畫,使市場湧入大量資金。
• 商業化轉化率:在 2026 年 VivaTech 大會上,類人型機器人雖是焦點,但關鍵指標已不再是展示,而是試點轉化率。請關注數百台規模的機隊部署公告,而非單台研發採購。
• 美中機器人技術競爭:中國擴大「科創板」規則以明確資助人工智慧與機器人技術,這是針對美國出口管制所採取的直接產業政策回應。請密切關注美國政策制定者與資本市場,將如何回應中國試圖主導人工智慧系統實體製造的舉措。
6月15日至20日這一週已證明資本已準備就緒。2026年下半年將驗證機器人是否也已準備就緒。
資料來源:
1. NEURA Robotics 新聞稿,2026年6月19日
2. 標準
Bots 新聞稿,2026年6月18日3. 路透社,2026年6月17日
4. 中國證券監督管理委員會(CSRC),2026年6月17日
5. 彭博社,2026年6月12日
6. Challenger, Gray & Christmas,2026年5月裁員報告
7. Robot-Magazine.fr,2026年VivaTech展會報導
免責聲明:所有編輯內容均由 RobotAIGeek 根據公開的中英文資料獨立撰寫。引述內容均標明其原始發布來源。










