
이번 주 AI 로봇 업계 소식: 10억 달러 가치 평가, IPO 열풍, 그리고 물리적 AI로의 전환
2026년 6월 15일부터 20일까지의 한 주 동안, 물리적 인공지능(AI) 자본 시장은 결정적인 가속화를 보였습니다. 자금 조달 라운드, 벤처 캐피털 펀드 조성, 공개 시장 공시 등 전반에 걸쳐, 소프트웨어 기반의 생성형 AI에서 물리적 세계에서 움직이고 작업할 수 있는 ‘구현된 지능형 기계’로 논의의 초점이 이동했습니다. 시카고의 ‘Automate 2026’ 거래장부터 파리의 ‘VivaTech’ 무대, 상하이의 규제 당국 회의장에 이르기까지 투자자들의 메시지는 분명했습니다. 바로 하드웨어는 준비되었고, 모델은 확장되고 있으며, 시장 점유율을 둘러싼 경쟁이 시작되었다는 것이었습니다. 2026년 2분기가 막바지에 접어든 지금, 이번 주 주요 자금 조달 소식, 시장 영향, 그리고 승자와 패자가 될 것으로 예상되는 분야를 종합적으로 정리해 드립니다.
1. 자본 동향 분석: 투자 유치 및 기업공개(6월 15일~20일)
이번 주에는 자본 투자가 유례없이 집중되었으며, 특히 사상 최대 규모의 후기 단계 투자 유치와 중국 기업들의 IPO 신청 붐이 두드러졌습니다.
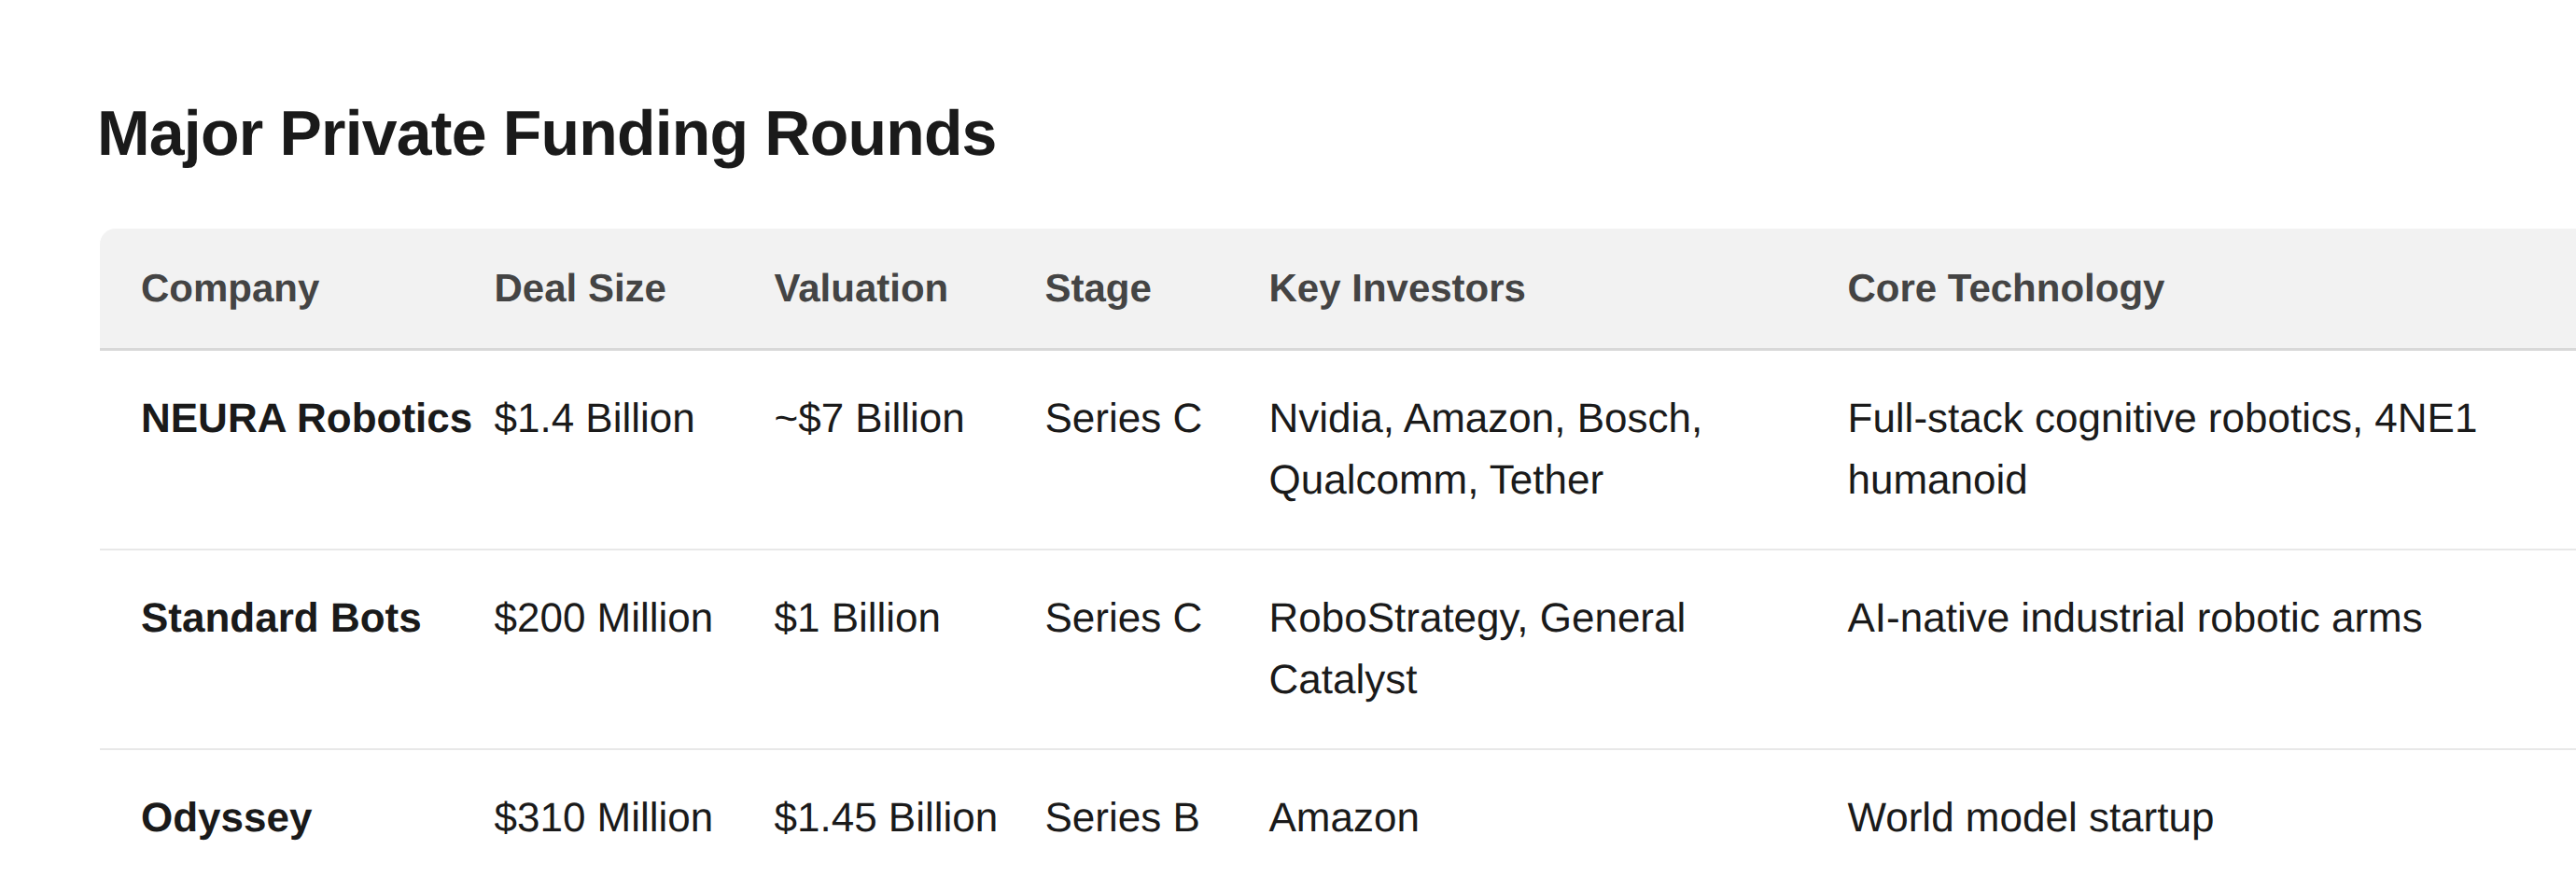
가장 주목할 만한 사건은 독일의 NEURA Robotics가 시리즈 C 투자 라운드에서 최대 14억 달러를 유치한 것으로, 이는 풀스택 로봇 기업 중 사상 최대 규모입니다. 엔비디아(Nvidia), 아마존(Amazon), 보쉬(Bosch) 등 거물급 기업들의 지원을 받는 이 자금은 인지 로봇과 ‘뉴라버스(Neuraverse)’ 공유 지능 데이터베이스의 확장에 투입되어, 2030년까지 수백만 대 규모의 생산을 목표로 할 예정이다.
미국에서는 스탠다드 봇스(Standard Bots)가 2억 달러 규모의 시리즈 C 투자 유치로 유니콘 기업 반열에 올랐다. 시연을 통해 학습하는 AI 네이티브 로봇 팔을 개발하는 이 회사는 내년까지 미국 내 신규 산업용 로봇 도입 시장의 10%를 점유하고, 2027년까지 모든 제조업을 미국으로 되돌리겠다는 공격적인 계획을 발표했다.
펀드 측면에서는 이클립스 벤처스(Eclipse Ventures)가 물리적 AI 및 자율 시스템 스타트업을 처음부터 구축하는 데 전적으로 집중할 13억 달러 규모의 신규 펀드를 발표하며, 해당 분야에 대한 기관 투자자들의 깊은 의지를 보여주었다.
중국의 IPO 열풍
서구 기업들이 사모 자금을 조달하는 동안, 중국 로봇 기업들은 새로운 규제 규정의 도움을 받아 상장 시장에 속속 진출했다. 6월 17일, 중국 증권감독관리위원회(CSRC)와 상하이 증권거래소는 STAR 시장의 ‘제5상장 기준’을 공식적으로 확대하여 AI 대형 모델 개발사와 로봇 기업을 포함시켰다. 이를 통해 핵심 기술이 국가의 승인을 받고 기업 가치가 약 5억 9,100만 달러(40억 위안)를 초과하는 경우, 아직 흑자를 내지 못한 기업도 국내에 상장할 수 있게 되었다.
상장 대기 목록은 다음과 같이 붐비고 있다:
• 유니트리 로보틱스(Unitree Robotics): 6월 1일 상장 심사위원회의 심사를 통과했으며, 현재 최대 70억 달러를 목표로 상하이 STAR 마켓 상장을 위한 등록 및 가격 책정 단계에 있다.
• 엔진AI(EngineAI): 4월 2억 달러 규모의 투자 유치를 통해 기업 가치가 15억 달러를 넘어선 데 이어, 설립 불과 3년 만인 6월 12일 홍콩 기업공개(IPO)를 비공개로 신청했다.
• Linkerbot: 기업 가치 30억 달러로 시리즈 B+ 라운드를 마감했으며, 이미 다음 라운드에서 60억 달러 조성을 목표로 하고 있다.
2. 시장 영향: “로봇공학의 안드로이드” 경쟁
이번 주 유입된 자본은 로봇 시장의 구조적 변화, 즉 ‘두뇌’와 ‘몸’의 분리를 공고히 하고 있다.
역사적으로 로봇 기업들은 폐쇄적이고 독점적인 시스템을 구축해 왔습니다. NEURA Robotics에 대한 투자와 Unitree와 같은 기업들의 공시 자료를 통해 시장이 두 가지 계층으로 양분되고 있음을 알 수 있습니다:
(1) 파운데이션 모델 제공업체: 일반화된 지능 계층(“뇌”)을 구축하는 기업들. 엔비디아(Nvidia)가 투자자(NEURA) 및 파트너(ABB Robotics, 두산)로서 광범위하게 참여하고 있는 점은 물리적 AI를 위한 운영 체제가 되겠다는 그들의 야망을 잘 보여준다.
(2) 하드웨어 통합업체: 물리적 섀시와 액추에이터(‘몸’)를 구축하는 기업들. EngineAI가 15분마다 휴머노이드 로봇 한 대를 생산할 수 있다고 주장하는 중국에서의 대규모 제조 확장은 하드웨어가 빠르게 상품화되고 있음을 시사한다.
이러한 시장 동향은 ‘로봇 공학계의 안드로이드’가 되기 위한 경쟁으로 이어지고 있다. 투자자들은 다른 하드웨어 제조사들이 라이선스를 취득할 수 있는 지배적인 기반 모델을 구축할 수 있다고 믿는 기업들에 수십억 달러를 베팅하고 있다.
3. 수혜 기업: 자금 유입의 수혜자는 누구인가?
이번 주 투입된 자본은 매우 표적화되어 있다. 주요
향후 12~18개월 동안 혜택을 볼 분야는 다음과 같습니다:(1) 첨단 제조 및 자동차 분야: Standard Bots의 2억 달러 자금 조달과 NEURA의 보쉬(Bosch)와의 파트너십은 공장 현장을 직접 겨냥하고 있습니다. 자동차 조립, 정밀 용접, 품질 검사 분야에서는 복잡한 하드코딩 대신 시연을 통해 훈련할 수 있게 됨에 따라, 새로 자금을 조달받은 AI 로봇들의 첫 번째 물결이 이 분야에서 나타날 것입니다.
(2) 물류 및 공급망: 아마존이 NEURA Robotics를 지원하고, Agility Robotics가 이미 아마존 물류창고에서 시범 운영을 진행 중인 만큼, 물류 분야는 여전히 신체 기반 AI에 있어 단기적으로 가장 확실한 투자 수익률(ROI)을 기대할 수 있는 분야입니다. 초점은 단순한 자율 주행 로봇(AMR)에서 팔레트 하역 및 트레일러 하역이 가능한 다목적 휴머노이드로 이동하고 있습니다.
(3) 부품 공급업체(액추에이터, 센서, 컴퓨팅) 휴머노이드 붐의 진정한 수혜자는 “삽과 곡괭이”를 제공하는 업체들입니다. 고토크 액추에이터, 정교한 엔드 이펙터(Linkerbot 등), 엣지 컴퓨팅 모듈(Nvidia의 Jetson Thor 등)을 제조하는 기업들은 Unitree나 NEURA와 같은 기업들이 생산 규모를 수만 대 수준으로 확대함에 따라 막대한 매출 성장을 기록할 것이다.
4. 패자: 일자리 대체와 기존 로봇 제조사들
물리적 AI 붐의 이면에는 노동력 대체의 가속화와 기존 로봇 제조업체들에 대한 위협이 도사리고 있다.
노동 시장에 미치는 영향 로봇 기업들이 자사 제품을 인력 부족 해결책으로 내세우고 있지만, 일자리 대체의 현실은 이미 드러나고 있다. 2026년 5월, 미국 고용주들은 97,000개 이상의 일자리 감축을 발표했는데, 이는 2020년 이후 5월 기준 최고 수준으로, 기술 및 AI 주도 구조 조정이 주요 원인으로 꼽혔다. Standard Bots와 같이(설정에 코드 한 줄도 필요 없는) AI 네이티브 로봇이 공장에 도입됨에 따라, 중급 숙련도의 육체 노동자와 기존 로봇 프로그래머에 대한 수요는 급격히 위축될 것이다.
기존 산업용 로봇 공학 전통적인 로봇 공학
독점적인 프로그래밍 언어, 고액의 통합 컨설턴트, 그리고 경직되고 단일 작업만 수행하는 로봇 팔에 의존하는 거대 기업들은 생존을 위협받는 상황에 직면해 있습니다. NEURA에 투자된 14억 달러와 Standard Bots에 투자된 2억 달러는 기존 업계 강자들의 비즈니스 모델에 대한 직접적인 도전이다. 공장 관리자가 단순히 로봇의 팔을 안내하는 것만으로 10분 만에 새로운 작업을 가르칠 수 있다면, 수 주간 걸리던 기존의 통합 프로세스는 더 이상 필요 없게 된다.5. 2026년 2분기 말, 주목해야 할 점
2분기가 마무리되면서 물리적 AI 시장은 시제품 시연 단계에서 상용화 단계로 전환되고 있습니다. 주목해야 할 주요 지표는 다음과 같습니다:
• 유니트리(Unitree) 기업공개(IPO) 가격 책정: 유니트리의 STAR 마켓 상장은 휴머노이드 로봇 가치 평가에 대한 궁극적인 스트레스 테스트가 될 것입니다. 시장이 70억 달러라는 목표 가격을 지지한다면, 나머지 150개 이상의 중국 로봇 스타트업들이 상장 계획을 가속화하여 시장에 자본이 쏟아질 것으로 예상됩니다.
• 상용화 전환율: 비바테크(VivaTech) 2026에서 휴머노이드 로봇은 가장 주목받는 전시품이었으나, 이제 핵심 지표는 시연이 아닌 시범 운영 전환율입니다. 단일 기기 연구 개발(R&D) 구매보다는 수백 대 규모의 플릿(fleet) 도입 발표에 주목해야 합니다.
• 로봇 분야 미·중 기술 경쟁: 중국이 STAR 마켓 규정을 확대해 AI 및 로봇 분야에 대한 자금 지원을 명시한 것은 미국의 수출 통제에 대한 직접적인 산업 정책적 대응이다. AI 시스템의 물리적 제조 분야를 장악하려는 중국의 시도에 대해 미국 정책 입안자들과 자본 시장이 어떻게 대응할지 주목해야 한다.
6월 15일부터 20일까지의 한 주 동안 자본의 준비가 되어 있음이 입증되었습니다. 2026년 하반기가 되면 로봇의 준비 상태도 입증될 것입니다.
출처:
1. NEURA Robotics 보도자료, 2026년 6월 19일
2. Standard
Bots 보도자료, 2026년 6월 18일3. 로이터, 2026년 6월 17일
4. 중국 증권감독관리위원회(CSRC), 2026년 6월 17일
5. 블룸버그, 2026년 6월 12일
6. 챌린저, 그레이 & 크리스마스, 2026년 5월 감원 보고서
7. Robot-Magazine.fr, 비바테크 2026 취재 기사
면책 조항: 모든 편집 콘텐츠는 RobotAIGeek이 공개된 중국어 및 영어 자료를 바탕으로 독자적으로 작성한 것입니다. 인용된 자료는 원 출처에 귀속됩니다.










