
美国已不再是手术机器人首先进军的市场
美敦力(Medtronic)最新的Hugo系统获批,涵盖一种适用于美国某一专科的器械,距该平台在海外推出已过去四年。在外科机器人领域,FDA的审批流程如今已改为逐项手术进行,这也使得美国成为该平台最后一个能以完整功能进入的主要市场。

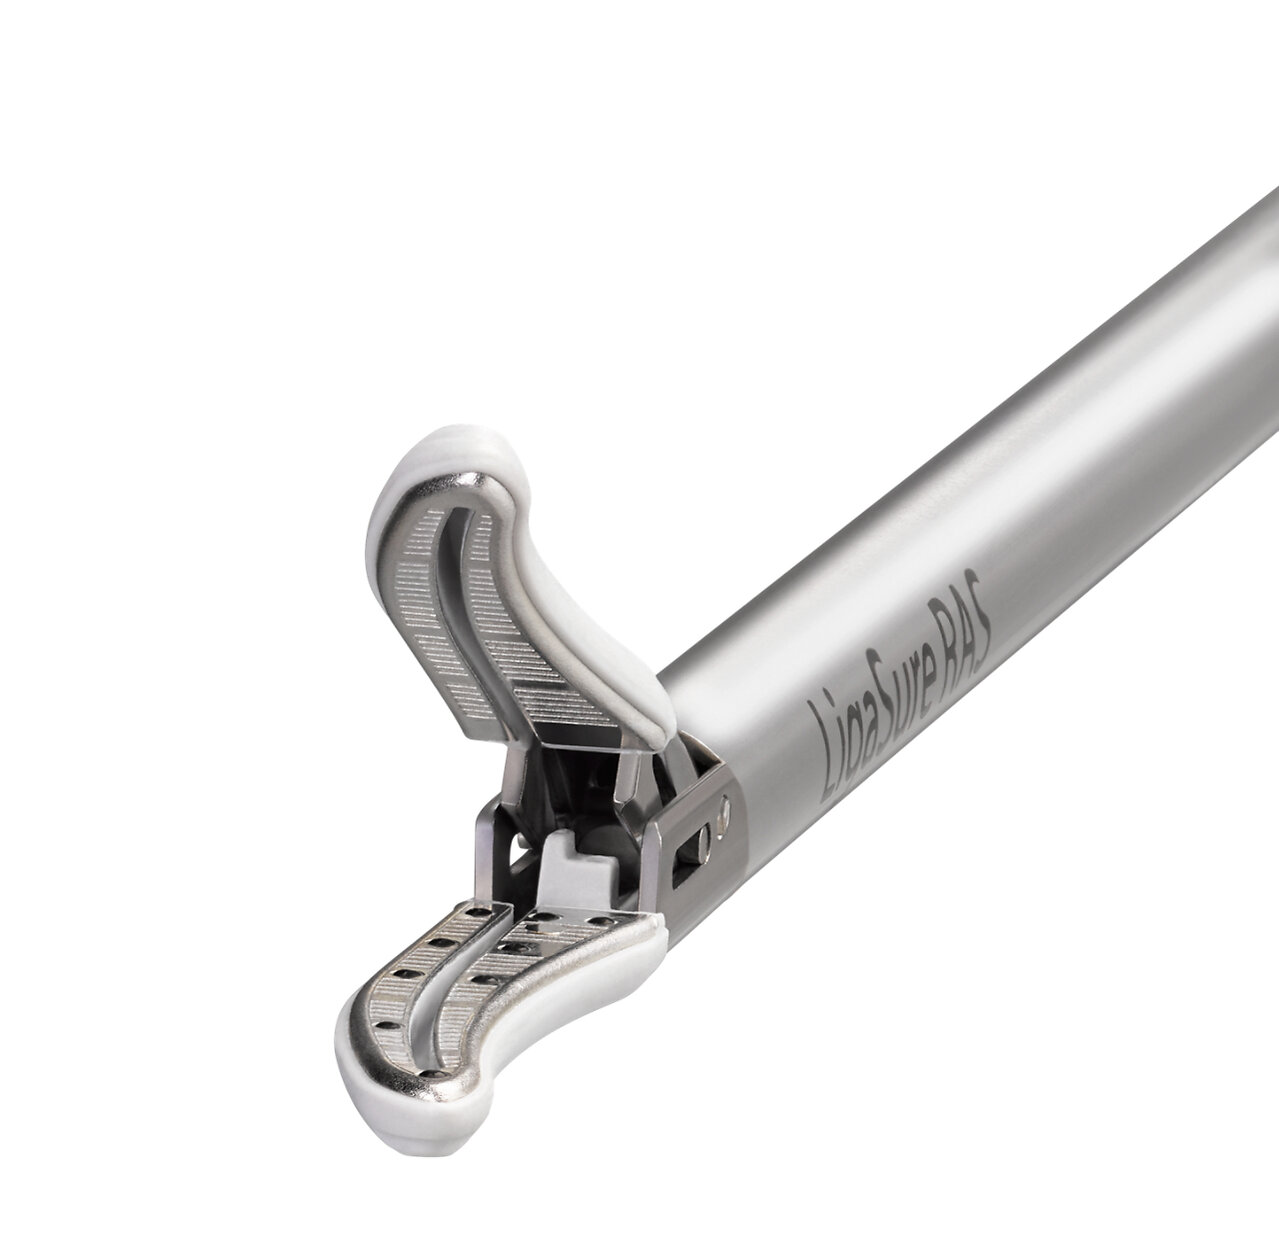
9月16日,美敦力宣布,其LigaSure RAS Maryland封合器械已获得美国食品药品监督管理局(FDA)批准,可用于Hugo机器人辅助手术系统。一种器械。一个专科。 仅限泌尿外科领域,而在美国,Hugo系统本身获得合法销售许可还不到九个月:FDA直到2025年12月3日才批准Hugo在美国境内使用。
自2021年起,Hugo便已在美国以外的医院投入使用——当时美敦力获得了欧洲CE认证,并在拉丁美洲和印度完成了首批商业化的泌尿外科和妇科手术。如今,该平台已在超过35个国家获准用于泌尿外科、普通外科和妇科领域的50余种手术。 在“Hugo”于海外投入使用四年后,美国泌尿科医生才终于获得这款其他地区外科医生已使用多年的封合器械,且仅限于华盛顿迄今批准的这一专科领域。
这个发明了商用外科机器人技术的国家,如今却成了主要市场中最后一个能够全面应用该技术的国家。
这并非对任何一家公司监管策略的指责。这是关于美国食品药品监督管理局(FDA)如何审批机器人手术硬件的一个结构性事实,它正在重塑该行业的竞争格局——尽管大多数报道仍将该领域描述为由美国主导、中国和欧洲挑战者争相追赶的领域。 若将各公司的审批时间表并列对比,这场竞赛的走向似乎恰恰相反:在美国,适应症范围的扩展总是最后才实现,而非率先实现。
为何一次批准绝不等于整个平台
监管机构不会一次性批准一台手术机器人,然后就让医院根据外科医生的判断随意使用。FDA针对特定手术类别批准具体的器械,而一个希望进军泌尿外科、普通外科、妇科和心脏外科领域的平台,需要针对每个领域分别提交申请,通常还需提供独立的临床数据集。 一个机械臂仅需一次硬件审查。其可用的手术
“审批流程”是一系列连续的申报程序,完成整个流程可能需要数年时间。Intuitive Surgical公司是执行这一策略时间最长的企业,其案例展示了该流程最终的成果。该公司的达芬奇5号系统于2026年1月获得FDA批准,可用于包括二尖瓣修复在内的心脏手术——这距离其基础平台最初获得批准已过去数年,也远晚于其他地区的心脏外科医生开始使用同类机器人手术器械的时间。 这一渐进式申报建立在庞大的设备安装基数之上——截至2025年底,全球已安装的达芬奇系统达到11,106台,当年器械及配件收入约为60.2亿美元,较2024年增长19%。 直觉科学公司与其说是销售机器人,不如说是出租对一套缓慢且昂贵地构建起来的获批手术目录的访问权限——每次仅申请一项,并从每次使用中收取费用。
无论过往业绩如何,挑战者们都面临同样的等待行列
如果监管审批的拖延仅拖慢了行业领军者的步伐,那不过是件微不足道的小事。但事实并非如此。它对所有参与者都同样造成阻碍,而这一点彻底颠覆了“直觉外科对决其他竞争对手”这一传统叙事。
CMR Surgical公司的Versius Plus系统在2025年12月获得首项FDA 510(k)许可之前,已在美国境外完成了超过40,000例手术,涵盖广泛的适应症。而该许可仅涵盖一项手术:胆囊切除术。 若要增加子宫切除术等妇科手术,CMR必须提交一份完全独立的510(k)申请。在其他地区完成的4万例真实世界手术,除了为公司提供更扎实的支撑文件外,并未在华盛顿为其带来任何实质性收益;美国市场仍需从零开始,逐个适应症地逐一攻克。
微创医疗(MicroPort MedBot)的Toumai平台从更宏观的视角讲述了同样的故事。2025年3月,Toumai的单孔手术系统获得了国家药品监督管理局针对泌尿外科、普通外科以及
妇科领域,其远程机器人系统于2025年5月紧随其后获批,据该公司称,这是全球首款获准用于商业临床应用的远程操控外科机器人系统。 在美国,截至去年,Toumai 持有美国食品药品监督管理局(FDA)颁发的“研究性医疗器械豁免”(IDE)许可,这仅是开展临床试验的许可,而非销售许可。在中国已获准在三个外科专科广泛商业应用的平台,在美国的监管体系中仍被视为研究性医疗器械。从东盟某医院院长的视角看
我在菲律宾运营一个机器人数据平台,追踪各家公司及其监管备案文件,并监测它们在数十个司法管辖区的部署情况。这意味着,我花了不少时间阅读审批文件,就像该地区任何一家医院的采购委员会那样: 将其视为决定特定机器人实际用途的依据,而非衡量其底层工程技术先进程度的指标。
从这一角度看,FDA的“逐项适应症”审批流程与其说是国家层面的特例,不如说是一个筛选机制——它提前数年就决定了哪个国家的外科医生能率先获得哪些医疗能力。 在那些将CE认证或NMPA批准视为充分证据,或者拥有更快捷国内审批通道的市场中,监管机构可以在同一产品在美国获批之前,就为外科医生提供更广泛的器械选择。一家正在评估Hugo、 Versius Plus或Toumai,从实质上讲,所评估的其实是比美国医院泌尿外科专业领域下级科室目前可获得的版本功能更强大的平台。
这种倒置现象,与行业报道中仍普遍存在的假设相悖——即进入美国市场是每个严肃的平台必须通过的试金石,才能被视为合法。资本市场仍然对在美国市场的存在给予不成比例的奖励,Intuitive的估值就反映了这一点。但功能的可及性,才是医院真正需要考虑的问题
无论管理员还是患者都关心的事情,现在都按照某个监管机构为特定程序设定的时间表进行,而该监管机构往往并非美国食品药品监督管理局(FDA)。无人提及的权衡
FDA的谨慎态度之所以值得更多认可,其原因远不止本文所述: 逐项手术审批制度的存在,是因为一款在胆囊切除术中安全可靠的机器人手术器械,并不一定能自动确保在子宫切除术中同样安全;而强制要求针对每项手术重新赢得对平台的信任,迄今为止已避免了那种可能因单次一揽子批准而引发的大范围安全召回。 这种谨慎所付出的代价,体现在美国患者在某些专科领域中,因平台已在其他地区证明安全却仍需等待数年才能使用,这确实是一笔真实的成本——只不过它表现为外科医生工具箱中缺失的一个选项,而非头条新闻。
这种策略所构筑的护城河之所以持久,恰恰是因为它并非真正取决于谁制造了最好的机械臂。关键在于谁有能力维持一个跨越多年、横跨多个司法管辖区的审批日程,使其持续时间足够长,从而在各个市场、每种手术中都比其他竞争对手更早获得批准。 直觉公司每年数十亿美元的器械收入,正是支撑这种“耐心”的资金来源。新进入者则必须依靠风险投资或战略母公司的资产负债表来支撑,而其资金链显然要短得多。
请关注普通外科和妇科领域的后续动向——在这两个专科领域,美敦力、CMR以及最终的微创医疗,都在从不同的起跑线出发,与同一块美国“时钟”展开竞速。 无论谁最先突破这一瓶颈,其成功并非源于制造了更优秀的机器人,而是因为在比他们已然占领的市场更为缓慢且谨慎的环境中坚持得更久。
封面图:美敦力提供的Hugo RAS系统LigaSure RAS手术器械钳口官方产品照片,来源:美敦力。
免责声明:本文仅供一般信息参考,不
不构成投资、法律或采购建议。读者在做出商业决策前,应通过原始来源核实相关细节。








