
美國已不再是手術機器人首個進軍的市場
美敦力(Medtronic)最新獲得的 Hugo 系統核准,涵蓋一款適用於美國某一專科的器械,距離該平台在海外推出已過四年。在手術機器人領域,美國食品藥物管理局(FDA)的核准程序現已改為逐項手術進行,這使得美國成為該平台以完整功能進軍的最後一個主要市場。

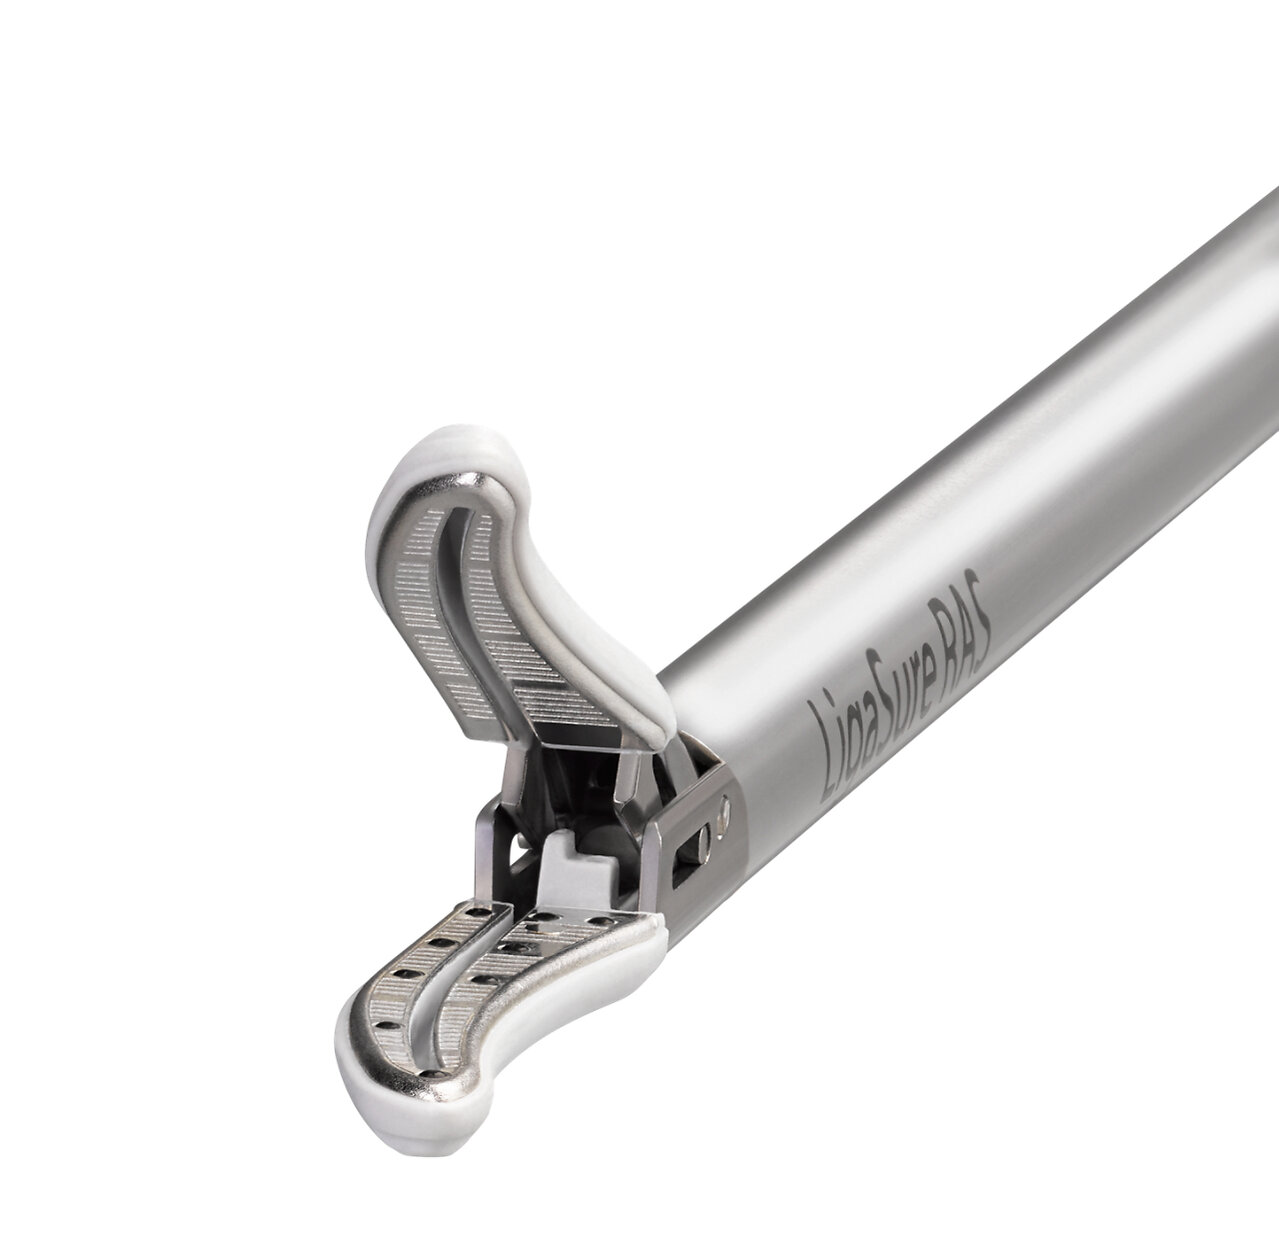
9月16日,美敦力(Medtronic)宣布,其 LigaSure RAS Maryland 封合儀器已獲得美國食品藥物管理局(FDA)核准,可用於 Hugo 機器人輔助手術系統。一種儀器。一個專科。 僅限泌尿科應用,而在這個國家,Hugo 本身獲得合法銷售資格還不到九個月:FDA 直到 2025 年 12 月 3 日才批准 Hugo 在美國境內使用。
Hugo 自 2021 年起便已在美國以外的醫院投入運作,當時美敦力取得歐洲 CE 標誌認證,並在拉丁美洲和印度進行了首例商業性泌尿科及婦科手術。如今,該平台已在超過 35 個國家獲得授權,適用於泌尿科、一般外科及婦科等領域的 50 多種手術。 在「Hugo」於海外投入使用四年後,美國泌尿科醫師才終於獲得這款其他地區外科醫師已使用多年的封合器械,且僅限於華盛頓當局迄今批准的單一專科。
這個發明商用外科機器人的國家,如今卻成為主要市場中最後一個能全面運用該技術的國家。
這並非對任何單一企業監管策略的批評,而是關於美國食品藥物管理局(FDA)如何核准機器人手術硬體的結構性事實,且正重塑該產業的競爭格局——儘管多數報導仍將其描述為由美國主導、中國與歐洲挑戰者爭相追趕的領域。 若將各國的核准時程表並列比較,這場競賽的走向似乎與預期相反:在適應症範圍的擴展上,美國是最後一個達成目標的國家,而非第一個。
為何單次核准絕不等同於整個平台
監管機構不會僅批准一次手術機器人,就讓醫院隨心所欲地將其用於外科醫師判斷合適的任何用途。FDA 會針對特定手術類別核准特定器械;若某個平台希望進軍泌尿外科、一般外科、婦科及心臟外科領域,則需針對每個領域分別提交申請,且通常還需提供各自獨立的臨床數據集。 一個機械手臂僅屬於單一硬體審查項目。其可應用的手術
「申請流程」是一系列持續進行的申報程序,可能需要數年才能完成。在執行這套策略最久的公司——直覺外科(Intuitive Surgical)身上,我們可以看到這套策略的最終成果。該公司的達文西 5 系統於 2026 年 1 月獲得美國食品藥物管理局(FDA)核准用於心臟手術,包括二尖瓣修復術;這距離其基礎平台最初獲得核准已過去數年,也遠晚於其他地區的心臟外科醫師已能使用類似的機器人手術工具之後。 這項漸進式的申請流程,是建立在截至 2025 年底全球已安裝 11,106 台達文西系統的基礎之上,該年度為公司帶來約 60.2 億美元的手術器械及配件營收,較 2024 年成長 19%。 直覺公司(Intuitive)與其說是銷售機器人,不如說是出租一項項逐步獲准、成本高昂且耗時組建的手術清單,並針對每次使用收取費用。
無論過往表現如何,挑戰者都面臨相同的等待行列
倘若監管審批的緩慢進程僅拖慢了現有龍頭企業的腳步,這或許只是個微不足道的趣聞。但事實並非如此。它對所有參與者都同樣造成延誤,而這正是顛覆傳統「直覺科學對抗業界其他廠商」敘事的關鍵所在。
CMR Surgical 的 Versius Plus 系統在 2025 年 12 月獲得首項 FDA 510(k) 許可之前,已在美國境外針對廣泛的適應症完成了超過 40,000 次手術。該許可涵蓋的適應症僅有一項:膽囊切除術,即移除膽囊。 若要新增子宮切除術等婦科手術,CMR 必須提交一份完全獨立的 510(k) 申請。在美國以外地區進行的 4 萬例真實世界手術,對該公司在華盛頓所獲得的僅僅是更強有力的支持文件;美國市場仍須從零開始,逐項適應症逐一爭取。
微創醫療(MicroPort MedBot)的Toumai平台,則從更宏觀的角度講述了同樣的故事。Toumai的單孔系統於2025年3月獲得國家藥品監督管理局(NMPA)對泌尿外科、普通外科及
婦科領域,其遠距機器人系統則於2025年5月緊隨其後——據該公司表示,這是全球首套獲准用於商業臨床應用的遠距操控手術機器人系統。 在美國,截至去年,Toumai 持有美國食品藥物管理局(FDA)核發的「研究用醫療器材豁免」(Investigational Device Exemption),這僅是允許進行臨床試驗的許可,而非銷售許可。在中國已獲准於三個外科專科廣泛商業應用的平台,在美國的體系中,仍被視為研究用醫療器材。從東協醫院院长的視角來看
我於菲律賓營運一個機器人數據平台,追蹤各企業及其監管申報文件,並監測其在數十個司法管轄區的部署狀況。這意味著我花費相當多的時間研讀核准文件,方式與該地區任何一家醫院的採購委員會無異: 將這些文件視為決定特定機器人實際用途的依據,而非衡量其底層工程技術先進程度的指標。
從這個角度來看,美國食品藥物管理局(FDA)的「逐項適應症」審核流程,与其说是國家層面的特殊現象,不如說更像是一道過濾機制,它能提前數年決定哪個國家的外科醫師能率先獲得哪些功能。 在那些將 CE 標誌或國家藥品監督管理局(NMPA)核准視為充分證據,或擁有更快速國內審批途徑的市場中,監管機構能夠在相同產品清單於美國獲准之前,便為外科醫師提供更廣泛的器械選擇。以東協(ASEAN)地區的醫院為例,當他們評估 Hugo、 Versius Plus 或 Toumai,從實質意義上來說,所評估的其實是比美國醫院(在泌尿科之後的其他專科領域)目前所能取得版本更為強大的平台。
這種顛倒現象,駁斥了業界報導中仍普遍存在的假設:即進入美國市場是每個嚴肅的平台必須通過的考驗,方能被視為合法。資本市場仍對美國市場的布局給予不成比例的獎勵,而直覺科學(Intuitive)的估值正反映了這一點。但「功能可及性」——這才是醫院真正關心的問題——
無論是管理人員還是病患所關心的事項,如今都得依照某個監管機構針對特定程序所制定的時程表運作,而該監管機構往往並非美國食品藥物管理局(FDA)。無人提及的權衡
FDA 的謹慎態度之所以值得比這種敘述所暗示的更多肯定,是有其原因的: 之所以存在「逐項程序審批」機制,是因為一款在膽囊切除術中運作安全的機器人器械,並不代表在子宮切除術中也能自動安全運作;而要求每項程序都必須重新贏得對該平台的信任,迄今為止已避免了那種可能因單一全面批准而引發的大規模安全召回。 這種謹慎的代價,體現在美國患者在某些專科領域中,必須延遲數年才能使用該平台——儘管該平台在其他地方已證明安全無虞。這是一項實質性的代價,只是它呈現的形式是外科醫師工具箱中「缺失的選項」,而非轟動的頭條新聞。
這所形成的護城河之所以持久,正是因為關鍵不在於誰能製造出最優秀的機械手臂,而在於誰有能力負擔得起維持一個橫跨多年、橫跨多個司法管轄區的核准時程表,使其運作時間足夠長,以在每個市場、每項手術中,都比其他競爭者更早完成申請。 直覺醫療(Intuitive)每年數十億美元的器械營收,正是支撐這種「耐心」的資金來源。新進業者則必須依靠風險投資或母公司的資產負債表來支應,而這類資金的運作週期要短得多。
請密切關注普外科與婦科領域的後續發展——在這兩個專科領域中,美敦力(Medtronic)、CMR,以及最終將加入戰局的微創醫療(MicroPort),正從不同的起跑線出發,爭分奪秒地與美國的同一座「時鐘」競速。 無論誰最先突破這道關卡,其成功並非源於打造出更優秀的機器人,而是因為在比他們已然佔據的市場更為緩慢且謹慎的環境中,堅持得比競爭對手更久。
首圖:美敦力(Medtronic)提供的 Hugo RAS 系統用 LigaSure RAS 器械顎官方產品照片,來源:美敦力。
免責聲明:本文僅供一般資訊參考之用,並不
本內容不構成投資、法律或採購建議。讀者應在做出商業決策前,向原始資訊來源核實相關細節。








