
本周,机器人技术实现了垂直化发展。东南亚再次被提供装配线。
丰田40万辆自研类人机器人计划、D-Robotics的4亿美元芯片融资、 UWANT斥资7.15亿美元在苏州建立基地,以及韩国政府支持的“人形机器人峰会”,这些消息几乎在一天之内相继传出,每一项都体现出相关国家或企业选择自主掌控机器人的一层技术,而非单纯购买成品。 东南亚在此次扩张中的角色——从菲律宾的电子产品出口到泰国的制造业税收优惠——仍仅限于组装和厂房空间,而非在标准制定、数据规则或软件层面的话语权,而这些因素正日益决定着谁能获取价值。

9月17日至18日期间,四则独立公告在不到一天的时间内相继发布。丰田表示,计划在全球工厂部署40万台自主研发的ELEY人形机器人,与员工协同作业。 总部位于苏州的UWANT母公司简丹优威,承诺投入51亿元人民币(约合7.15亿美元),用于在吴江区建设一个分四期建设的制造与研发基地。 由Horizon Robotics孵化的深圳芯片制造商D-Robotics完成了由未来资产资本领投的4亿美元C轮融资,用于扩大其Sunrise芯片产品线的规模,该系列芯片迄今已出货超过800万片。 此外,韩国科学和信息通信技术部正式支持首届“首尔类人机器人峰会”,该峰会将于9月22日开幕,由一位副部长致开幕词。该部将此次活动描述为对国家战略的支持,旨在“引领全球物理人工智能的商业化”。
四则公告,三个国家,一个无人明言的共同模式:每一则都涉及一个国家或一家公司正在建设旨在自主掌控的能力,而非计划销往开放市场的产能。
这才是本周的真实故事,与任何单一机器人毫无关系。丰田并未去物色人形机器人供应商,而是将ELEY打造为内部产品线;D-Robotics也不会向任何前来洽谈的客户出售通用芯片。 其Sunrise芯片和RDK开发套件的存在,旨在将机器人开发者锁定在Horizon Robotics及其分拆公司端到端控制的芯片堆栈中。韩国的峰会并非旨在招募参展商的贸易博览会,而是国家部委将机器人产业宣布为战略性行业——正如上一代人将半导体和造船业宣布为战略性行业那样。
我在菲律宾运营一个机器人数据平台,这意味着我的工作正是根据“谁实际生产什么、为谁生产”的分类体系,追踪此类企业和政府的动向,而我此前就曾观察到这种模式。这正是中国所采取的
汽车制造商在电动车电池领域所做的那样,以及韩国本土财团在存储芯片领域所做的那样。当一个行业认定某项零部件具有战略意义时,赢家就会停止采购它,转而拥有它。组装才是关键,而东南亚也恪守了约定
面对此类硬件浪潮,东南亚一贯的应对之策并非新增资本或新政策,而是提供劳动力与厂房空间——其价格是战略产业国家无法匹敌的。这一策略此前曾行之有效。 据菲律宾半导体与电子工业基金会数据显示,2025年菲律宾电子行业出口额达496.4亿美元,较2024年增长超过16%,占该国出口总额的近59%。 这绝非一个靠政府承诺支撑的边缘产业。这是全球对电子产品依赖度最高的贸易结构之一,正是由数十年来恰恰是机器人制造似乎所需要的合同组装业务所构建而成。
泰国政府对这一产业当前价值的评估最为明确。其投资委员会(BOI)在A1类优惠政策下,向自动化和机器人设备制造商提供为期八年、无上限的企业所得税豁免。 另一项激励措施规定,如果国内制造商安装的自动化设备中,至少30%的零部件来自泰国本土产业,即可享受为期三年、金额最高可达其全部投资额的企业所得税免税优惠。仔细阅读细则,这一优惠的意图不言而喻:要么来这里制造机器人,要么在实现自身生产线自动化时采购泰国制造的零部件。 这两项激励措施均未针对泰国部署成品类人机器人、采购成品芯片组,也未涉及丰田、D-Robotics或首尔相关部委制定战略决策的决策层。
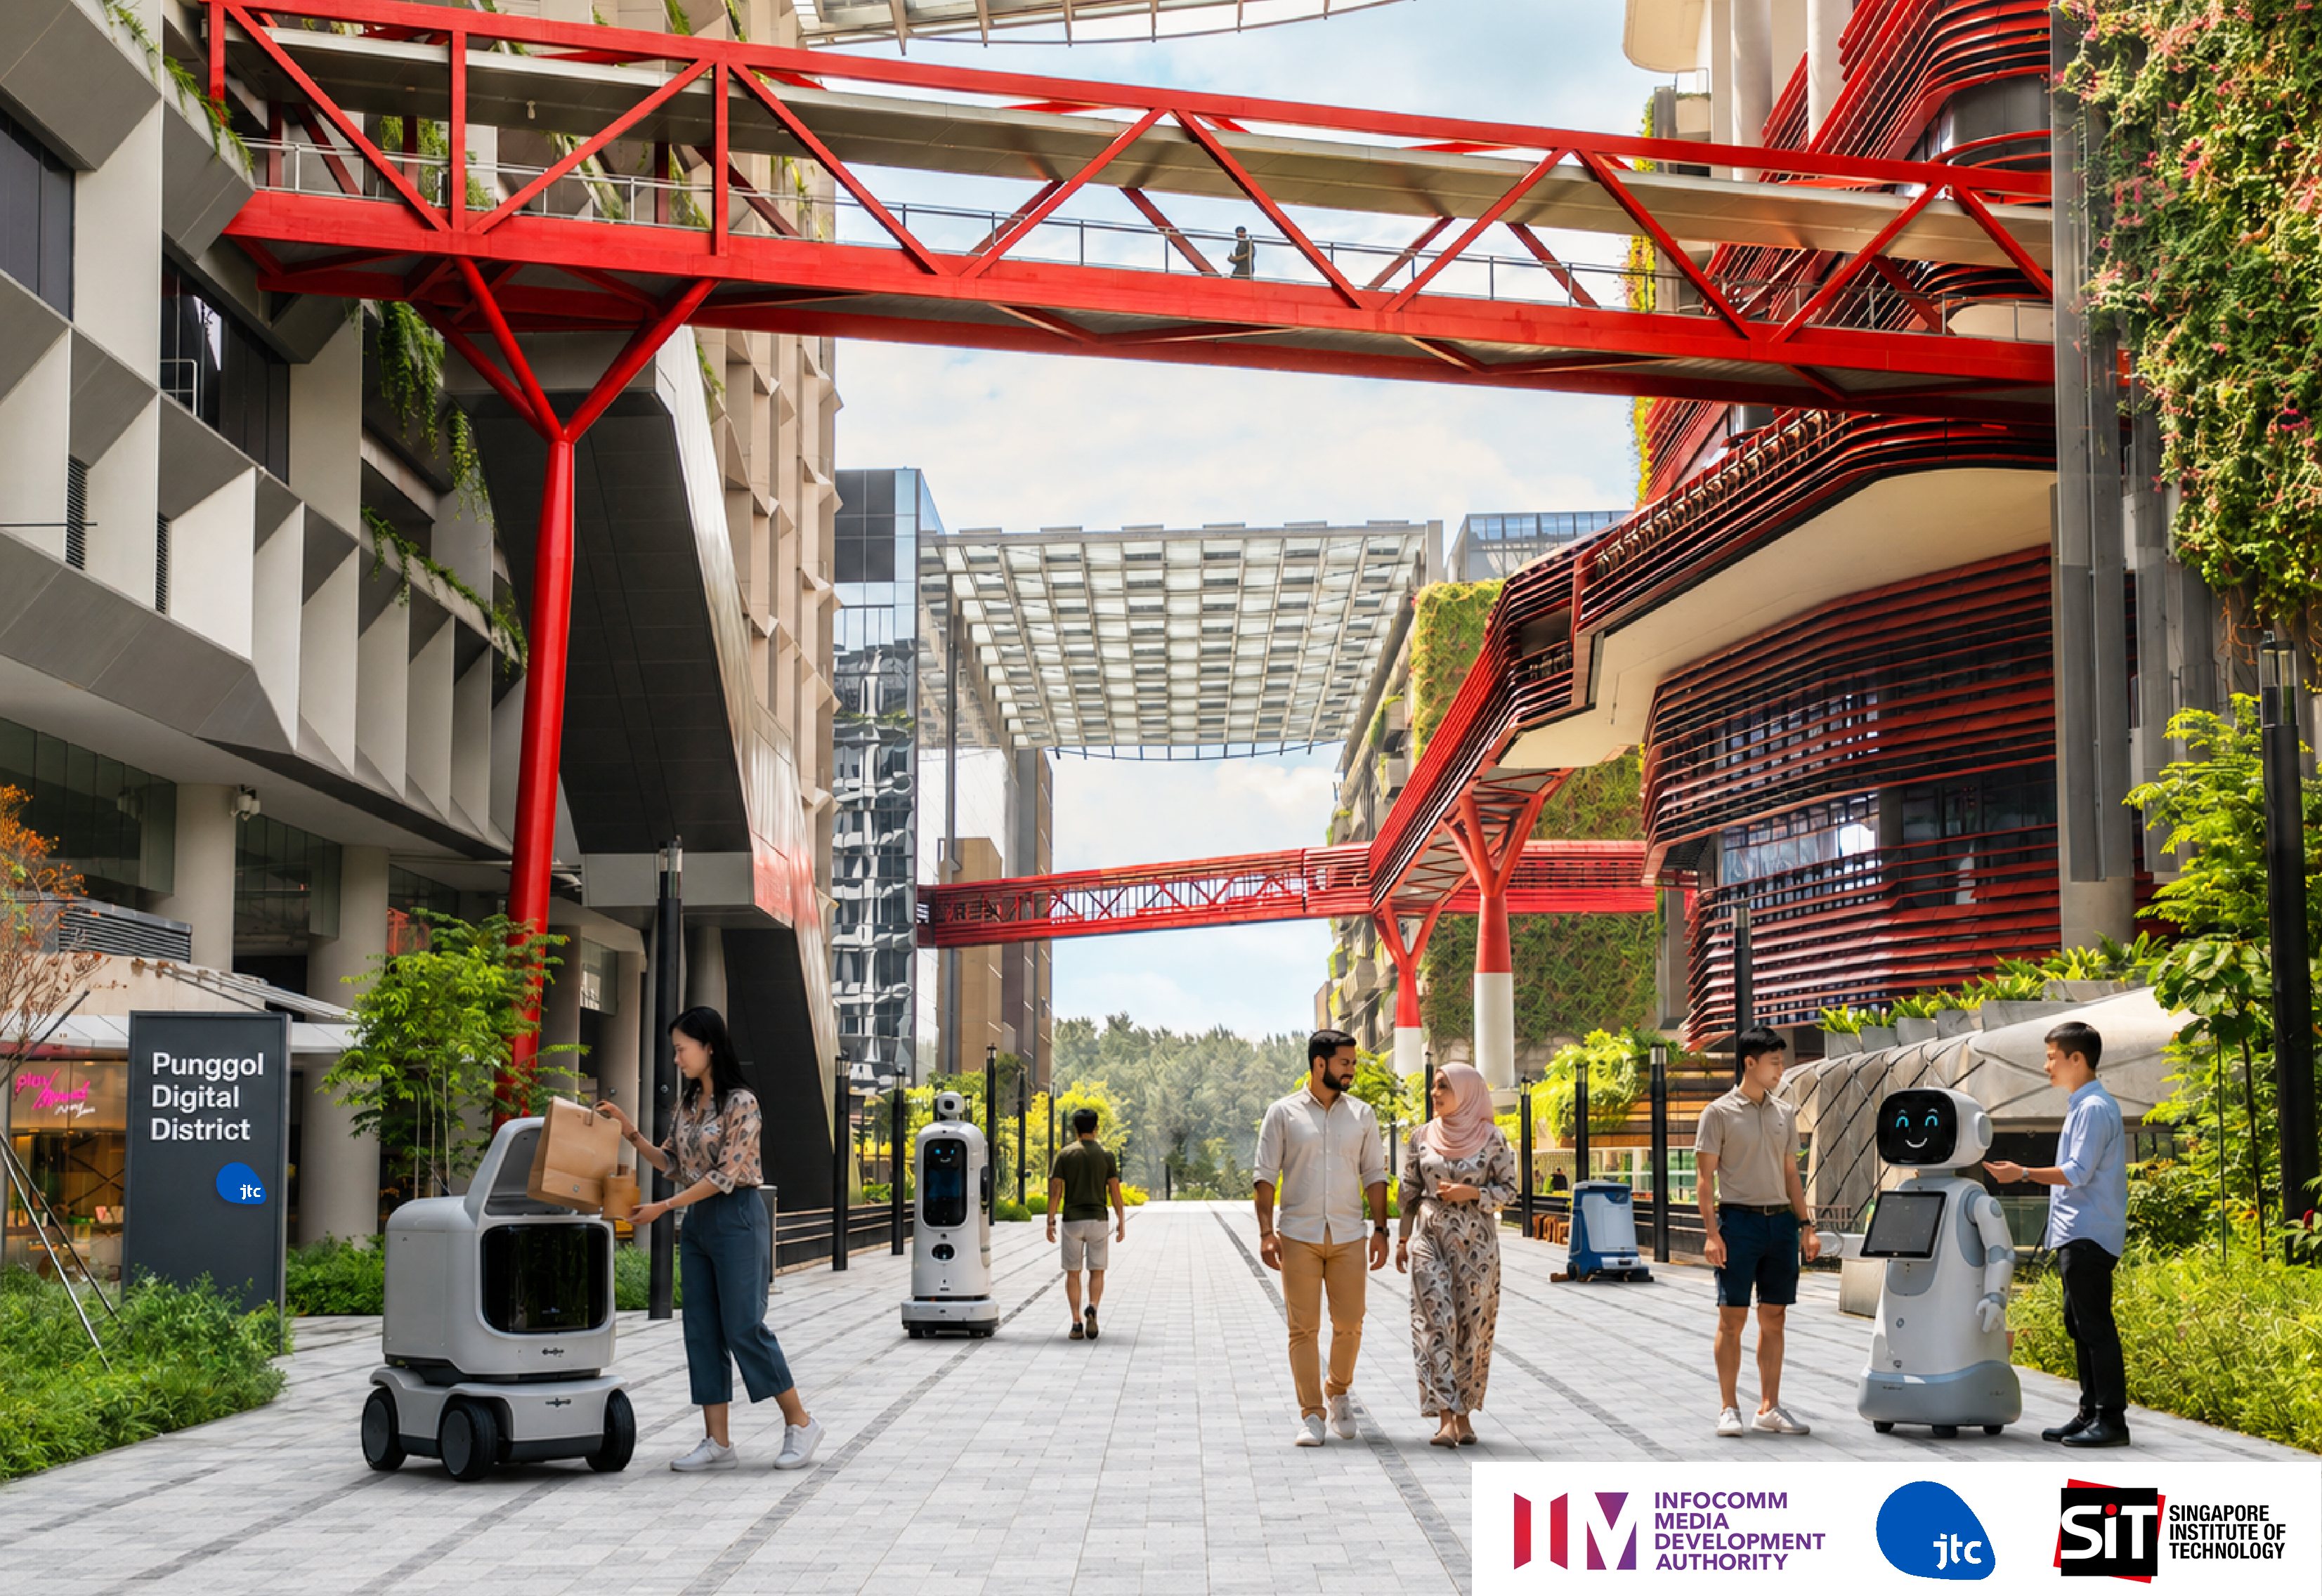
新加坡虽是个例外,却恰恰证明了反例的范围依然十分有限。今年5月,新加坡资讯通信媒体发展管理局(IMDA)、JTC以及新加坡
科技部、陆路交通管理局和国家机器人计划联合在榜鹅数字区启动了一个多运营商机器人测试平台,Certis、DHL、Grab和QuikBot已签约,将于今年晚些时候在共享公共空间中运行配送、巡逻和清洁机器人。 这是一项真正协调一致、多机构参与的政策举措,其规模在东盟各国政府中尚无先例。该项目涵盖一个区域、四类服务,以及少数几家指定运营商,但未披露具体机器人数量。 丰田公司单凭其内部计划所涉及的机器人数量,几乎肯定就超过了榜鹅未来可能运行的总数——而此时,榜鹅的第一台机器人甚至尚未投入使用。制造机器人与决策机器人之间的区别
这并不意味着装配工作毫无价值。496.4亿美元的出口额支付着实际工资,维持着真实工厂的运转,这绝不是为了支持更犀利的论点而可以轻描淡写带过的脚注。 但一个制造硬件的地区,与一个仅被咨询硬件运行后表现的地区之间存在差异,而本周公告中显现的垂直整合浪潮,正在以比打开第一扇门更快的速度关闭第二扇门。
试想“战略领域”地位实际上能为政府带来什么。它能让政府在行业因沿用他人的默认设置而固化之前,获得制定安全标准的发言权;它能让政府对已部署机器人生成的数据存储位置及使用权限拥有话语权。 它还能赋予政府要求一定比例的软件(而不仅仅是硬件)必须在国内开发的能力。 翻阅任何东盟首都的政策记录,我都找不到一份像韩国科学和信息通信技术部文件那样发挥作用的机器人或物理人工智能战略文件:即政府明确命名该领域,设定商业化目标,并建立机构能力来执行这些目标。相反,在泰国、越南等国,
印度尼西亚和马来西亚制定的通用人工智能治理框架及投资促进计划,虽是实用的工具,但其目的在于吸引资本,而非引导资本。与表面上看似相似的智能手机组装时代相比,这一区别在本轮发展周期中显得尤为重要。一家组装iPhone的代工厂商从未需要在库比蒂诺的产品战略会议上占有一席之地,因为组装层与设计层是真正可分离的业务,双方以独立交易的方式开展合作。 D-Robotics正在构建的芯片堆栈,以及丰田正在打造的自有机器人品牌,都不会向任何希望将其集成的企业提供授权。这正是垂直整合的核心要义:保留能够捕获持续价值的层级,而让其他所有企业去争夺那些无法创造持续价值的层级。
- 丰田对其自有机器人品牌实行端到端的全面掌控。
- D-Robotics及其母公司Horizon Robotics掌控着其开发者生态系统所运行的芯片栈。
- 韩国政府正在围绕一个其已决定要分一杯羹的行业构建政策基础设施。
三种不同的机制,却产生了一个共同的效果:无论外部供应商多么专业,能插入其中的“独立交易”缝隙都更少了。
什么才能真正改变这一论点
一旦事实不再支持这一论点,我将立即放弃这一论断——而能推翻它的具体事实是明确的。请关注丰田的40万台部署计划是否会在东南亚地区指定非日本的生产或部署地点,而非仅仅将该地区视为零部件来源地。 请关注东盟各国政府是否会发布专门的机器人或物理人工智能战略文件——不是人工智能法律,也不是投资通告,而是一份像韩国那样设定国家商业化目标的文件。请关注D-Robotics或类似的芯片供应商是否会将其技术栈授权给非中国的开发者生态系统,而不是将其束缚在自己的客户身上
数量已达数十个。本周,上述三件事均未发生。相反,对于正处于整合中期的一家行业而言,这却是一周再普通不过的一周:三个政府和企业悄然决定,未来将不再从其他供应商处采购机器人的哪个部件;而第四个地区则继续做着人们一直以来要求它做得好的那件事。
对东南亚政策制定者而言,那个令人不安的问题并非组装业务是否会持续涌入。 从本周的情况来看,至少在一段时间内,组装业务仍会持续。真正的问题在于:组装业务究竟为该地区在智能手机时代赢得了席位,还是仅仅换来了一张经久不衰的账单;以及,对软件和数据层掌控更为严密的机器人技术,是否会让这张账单在谈判桌上停留同样长久。
封面图:新加坡资讯通信媒体发展局、JTC公司和新加坡理工学院联合发布的蓬戈尔数字区机器人测试床官方效果图。
免责声明:本文仅供一般信息参考,不构成投资、法律或采购建议。读者在做出商业决策前,应通过原始来源核实相关细节。









