
本週機器人產業迎來垂直整合。東南亞再次被納入生產線規劃。
豐田的40萬台自研類人型機器人計畫、D-Robotics的4億美元晶片募資、 UWANT斥資7.15億美元在蘇州建立基地,以及韓國政府支持的「人形機器人峰會」,這些消息在短短一天內接連傳出,每一項都顯示出相關國家或企業選擇「擁有」機器人的一層技術,而非單純購買現成產品。 東南亞在這一擴建浪潮中的角色——從菲律賓的電子產品出口到泰國的製造業稅收優惠——仍僅限於組裝與廠房空間,而非在制定標準、數據規範或軟體層面擁有話語權;而這些因素正日益決定著誰能掌握價值。

9月17日至18日期間,四則獨立公告在約一天內接連發布。豐田表示,計畫在全球工廠部署40萬台自製的ELEY人形機器人,與員工並肩作業。 總部位於蘇州的 UWANT 母公司「簡丹優威」,承諾投入 51 億元人民幣(約 7.15 億美元),用於在吳江區建設一個分四個階段進行的製造與研發基地。 由Horizon Robotics孵化的深圳晶片製造商D-Robotics,已完成由Mirae Asset Capital領投的4億美元C輪融資,用以擴大規模其Sunrise晶片產品線,該產品線迄今已出貨超過800萬顆。 此外,南韓科學與資訊通信技術部正式支持首屆「首爾人形機器人峰會」,該峰會將於9月22日開幕,並由一位副部長致開幕詞;該部將此活動描述為支持一項旨在「引領全球物理人工智慧商業化」的國家戰略。
四則公告、三個國家、一個無人明言的模式:每則公告所涉及的國家或企業,都在建立自己打算掌控的產能,而非打算出售至開放市場的產能。
這才是本週的真實故事,與任何單一機器人都無關。豐田並未去物色人形機器人供應商,而是將 ELEY 打造為內部生產線;D-Robotics 也不會向任何前來洽談的客戶出售通用晶片。 其「Sunrise」晶片與RDK開發套件的存在,正是為了將機器人開發者鎖定在Horizon Robotics及其衍生公司端到端掌控的晶片堆疊中。韓國的峰會並非一場徵求參展商的貿易展會,而是由國家部會宣布機器人產業為戰略產業——正如上一代將半導體和造船業列為戰略產業那樣。
我在菲律賓經營一個機器人數據平台,這意味著我的工作正是根據「誰實際生產什麼、為誰生產」的分類體系,精確追蹤這類企業與政府的動向,而我過去也曾觀察過這種模式。這正是中國的
汽車製造商對電動車電池所採取的策略,以及韓國本土財閥對記憶體晶片所採取的策略。當一個產業認定某種零組件具有戰略意義時,勝出者便會停止採購,轉而開始自主生產。組裝才是關鍵,而東南亞也恪守了自身承諾
面對這類硬體浪潮,東南亞一如既往的回應並非新資本或新政策,而是以戰略產業國家無法匹敵的價格,提供勞動力與廠房空間。這種策略過去曾行之有效。 根據菲律賓半導體與電子工業基金會的數據,2025年菲律賓電子產業出口額達496.4億美元,較2024年增長超過16%,佔該國總出口額近59%。 這並非一個僅靠政府承諾支撐的邊緣產業。這是全球對電子產品依賴度最高的貿易結構之一,其基礎正是數十年來累積的、恰好符合機器人製造所需的那種合約組裝業務。
泰國政府對這項產業當今價值的回應最為明確。其投資委員會(Board of Investment)根據A1類別的優惠政策,向自動化及機器人設備製造商提供為期八年、無上限的企業所得稅豁免。 另一項激勵措施則規定,若國內製造商安裝的自動化設備中,至少有 30% 採用泰國本土產內容,即可享有為期三年、最高可達其全額投資價值的稅務豁免。仔細閱讀細則,這項優惠的意圖不言而喻:來這裡製造機器人,或者在自動化自身生產線時,購買泰國製造的零組件。 這兩項激勵措施,皆未針對泰國部署成品類人型機器人、採購成品晶片堆疊,或參與豐田、D-Robotics 乃至首爾相關部會正在制定的戰略決策。
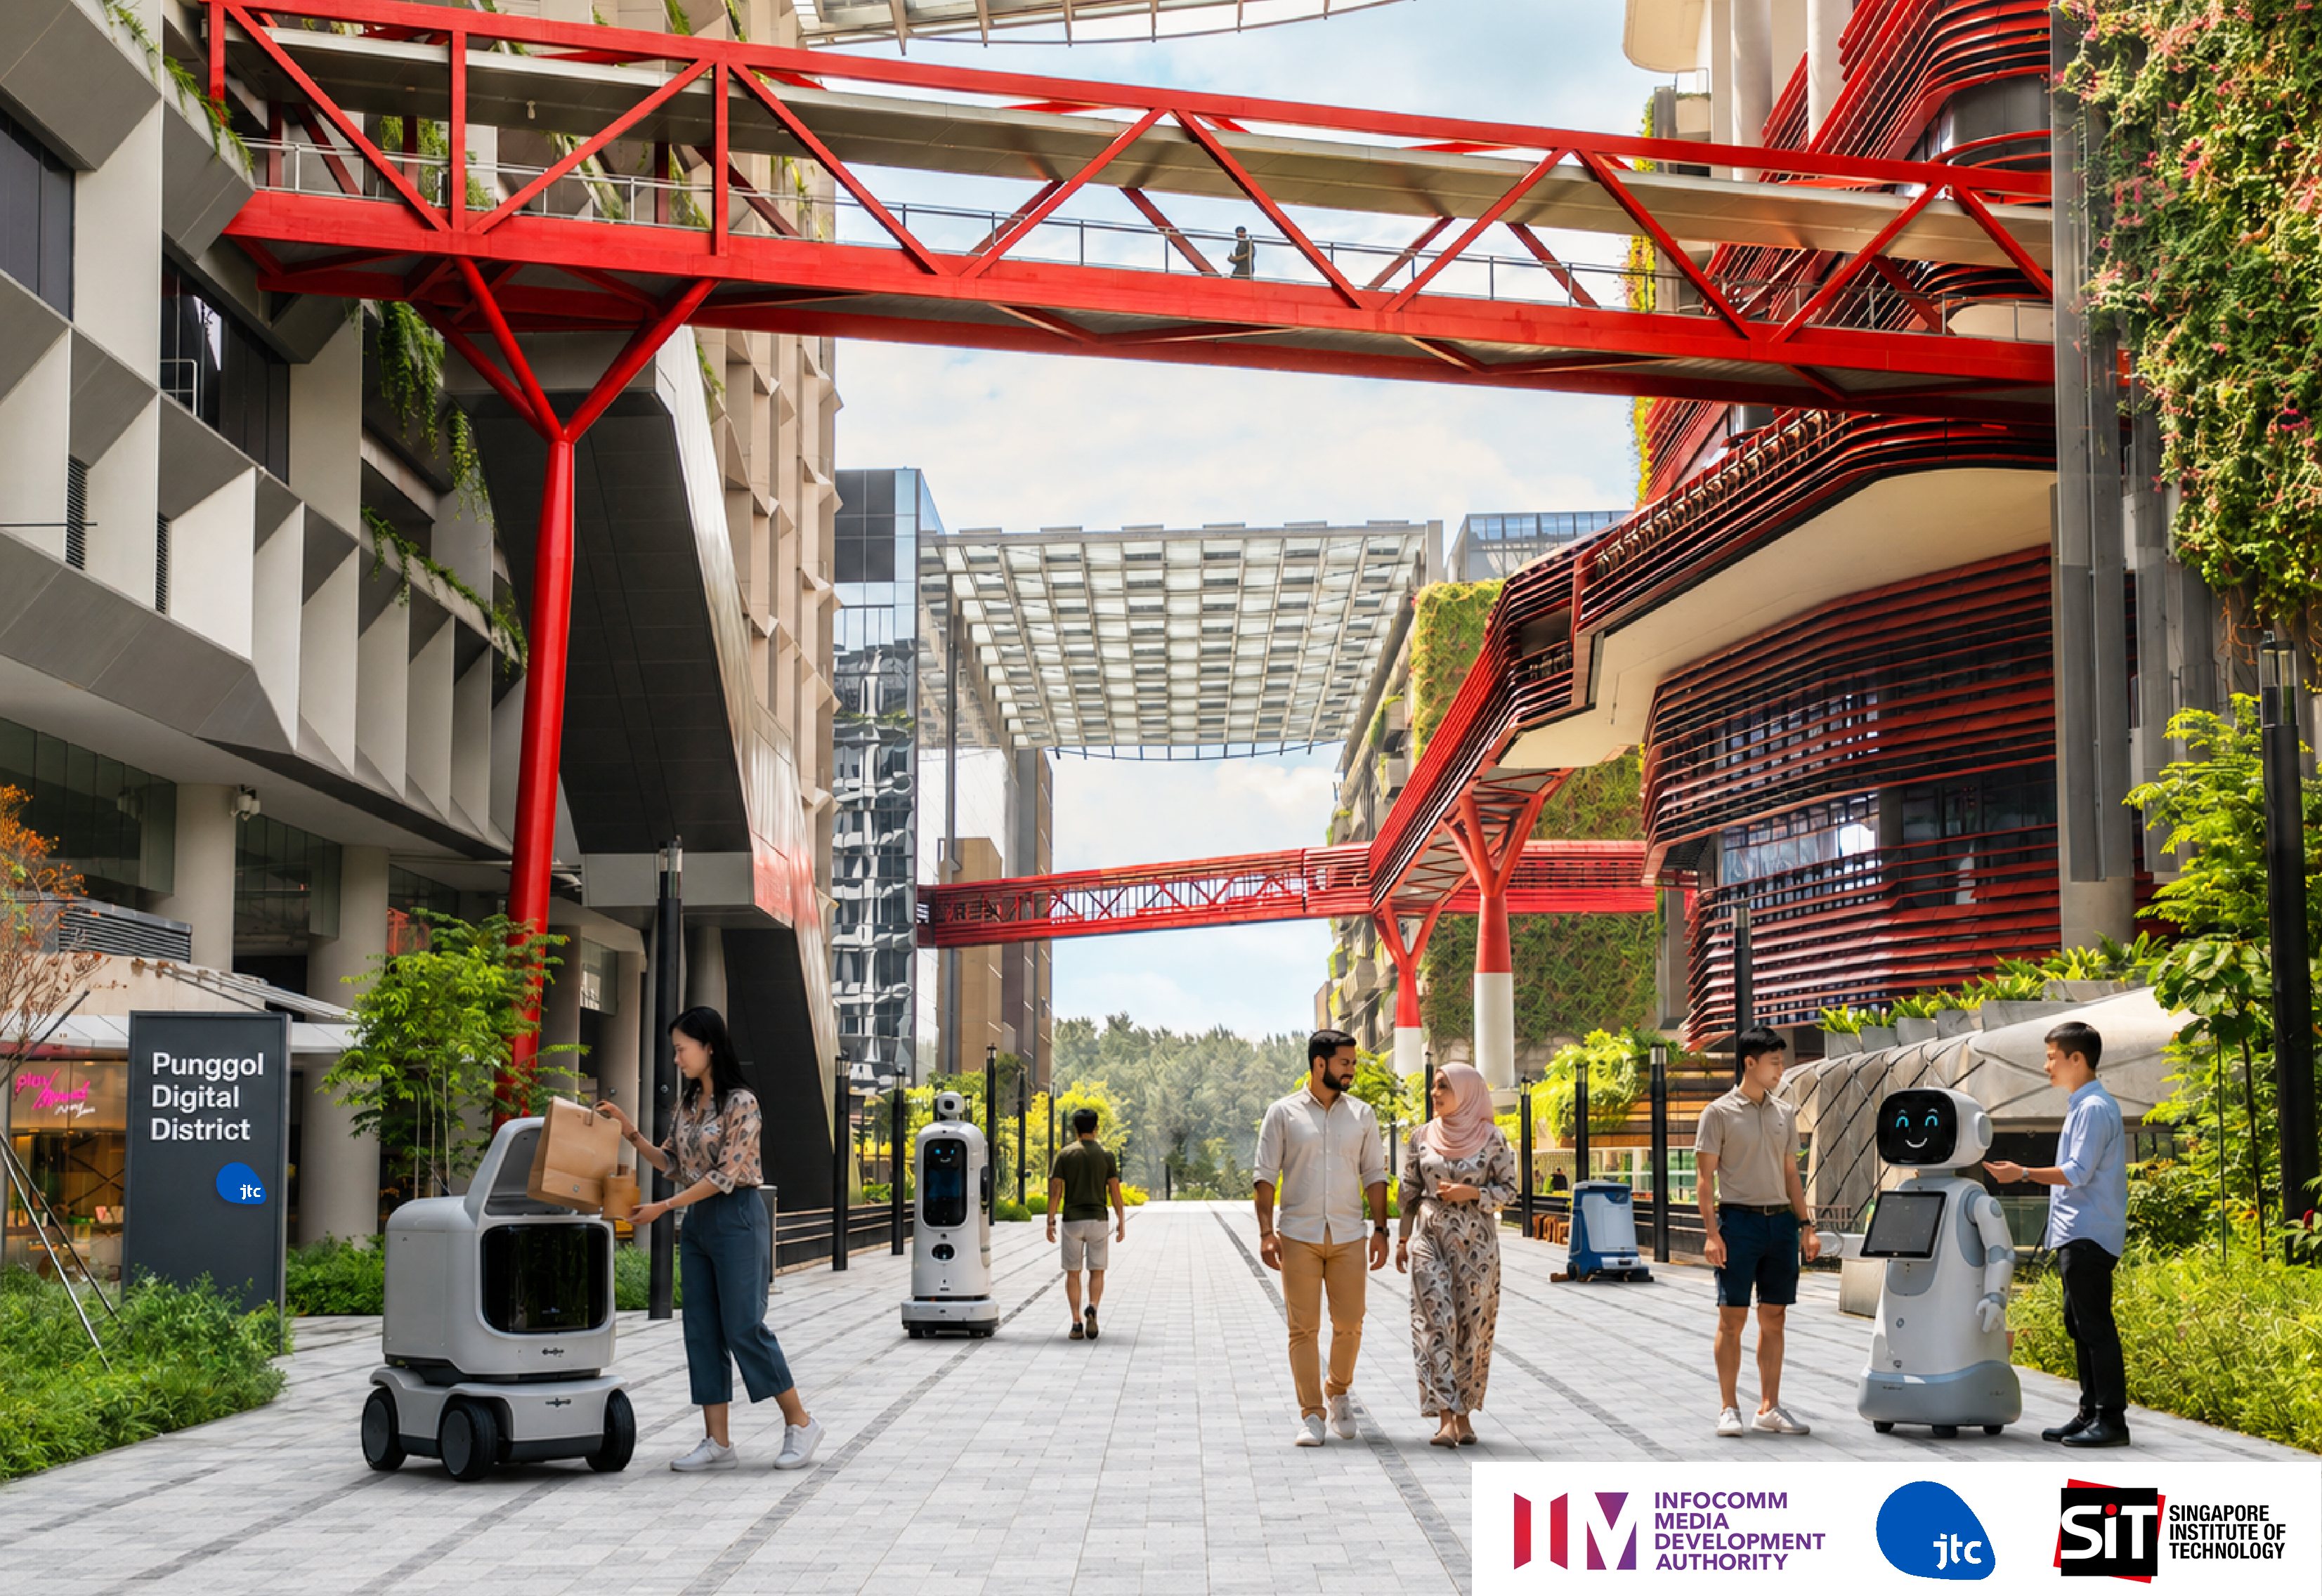
新加坡雖是個例外,卻也證明了反例的規模依然微不足道。今年五月,新加坡資訊通信媒體發展管理局、JTC 以及新加坡
科技部、陸路交通管理局及國家機器人計畫共同於榜哥數位區推出一個多營運商機器人測試平台,Certis、DHL、Grab 及 QuikBot 已簽署協議,將於今年稍晚在共享公共空間中運作配送、巡邏及清潔機器人。 這是一項真正協調一致、跨機構的政策努力,其規模在東協各國政府中獨樹一幟。該計畫涵蓋一個區、四類服務,以及少數幾家指定營運商,但未披露具體機器人數量。 光是豐田(Toyota)單一的內部計畫,其機器人數量幾乎肯定就比龐戈爾未來實際運作的總量還要多——而這還是在龐戈爾第一台機器人尚未上路之前。「製造機器人」與「決策機器人」的差異
這一切並未使組裝工作變得毫無價值。496.4億美元的出口額支撐著實質薪資,並維持實體工廠的運作,這絕非為了強化論點而可輕描淡寫帶過的附帶註腳。 然而,一個負責製造硬體的地區,與一個僅被徵詢硬體運行後行為方式的地區之間,確實存在差異;而從本週的公告中可見的垂直整合浪潮,正以比敞開第一扇門更快的速度,關閉了第二扇門。
試想「戰略產業」地位實際能為政府帶來什麼。它能讓政府在產業因沿用他人的預設標準而僵化之前,搶先參與制定安全標準;它能讓政府對已部署機器人所產生的數據儲存地點及使用權限擁有話語權。 它還能讓政府有能力要求一定比例的軟體(而不僅是硬體)必須在國內開發。 翻查任何東協首都的政策紀錄,我都找不到一份像韓國科學與資訊通信技術部文件那樣發揮作用的機器人或實體人工智慧戰略文件:即政府明確指名該產業、設定商業化目標,並建立制度性實力來執行這些目標。相反地,在泰國、越南等地,
印尼和馬來西亞所制定的通用人工智慧治理框架與投資促進計畫,雖是實用的工具,但這些工具旨在吸引資本,而非引導資本。在當前這個週期中,這項區別比表面上看似相似的智慧型手機組裝時代更為重要。負責組裝 iPhone 的代工廠商從不需要在庫比蒂諾的產品策略會議中佔有一席之地,因為組裝層與設計層是真正可分離的業務,雙方以獨立交易的方式進行合作。 D-Robotics 正在建構的晶片堆疊,以及豐田正在打造的自有機器人品牌,並不會授權給任何想要整合它們的企業。這正是垂直整合的核心要義:保留能創造經常性價值的層級,並讓其他所有企業去競爭那些無法創造經常性價值的層級。
- 豐田對其自有機器人品牌實施端到端的全面掌控。
- D-Robotics及其母公司Horizon Robotics掌控著自家開發者生態系統所運行的晶片堆疊。
- 韓國相關部會正針對一個其已決定要分一杯羹的產業,建構政策基礎架構。
三種不同的機制,卻產生了同一個效果:無論外部供應商技術多麼精湛,能介入的「獨立運作」縫隙都更少了。
什麼才能真正改變這篇分析
一旦事實不再支持此論點,我將立即放棄這項論點,而能推翻它的具體事實是明確的。請觀察豐田的 40 萬台部署計畫,是否會明確指出東南亞地區的任何非日本生產或部署據點,而非僅將該地區純粹視為零組件來源。 請觀察東協各國政府是否會發布專門針對機器人或實體人工智慧的策略文件——不是人工智慧法規,也不是投資通告,而是像韓國那樣設定國家級商業化目標的文件。請觀察 D-Robotics 或類似的晶片供應商是否會將其技術堆疊授權給非中國的開發者生態系統,而非僅將其束縛於其客戶之中
數量已達數十之多。這三件事本周皆未發生。取而代之的,是對正處於整合中期產業而言再平常不過的一周:三個政府與企業默默決定了未來絕不再向他人採購的機器人組件層級,而第四個地區則持續做好那件它向來被要求做得很好的事。
對東南亞政策制定者而言,那個令人不安的問題並非組裝工作是否會持續湧入。 從本週的跡象來看,至少在一段時間內,組裝業務確實會持續。真正的問題在於:組裝業務究竟為該地區在智慧型手機時代贏得了一席之地,還是僅換來了一張非常「持久」的帳單;以及,對軟體和數據層掌控力遠更強的機器人技術,是否會讓這張帳單在桌上停留同樣長久。
首圖:新加坡資訊通信媒體發展局、JTC 集團及新加坡理工學院針對「榜哥數位區」機器人測試平台所發布的聯合新聞稿中的官方渲染圖。
免責聲明:本文僅供一般資訊參考,不構成投資、法律或採購建議。讀者應在做出商業決策前,向原始來源核實相關細節。









