对下一代类人机器人有何期待
一份关于下一代类人机器人的通俗易懂的路线图,内容涵盖技术上限、全身控制、灵巧交互、人工智能软件、现实的成本驱动因素,以及基于证据的2026–2028年里程碑。
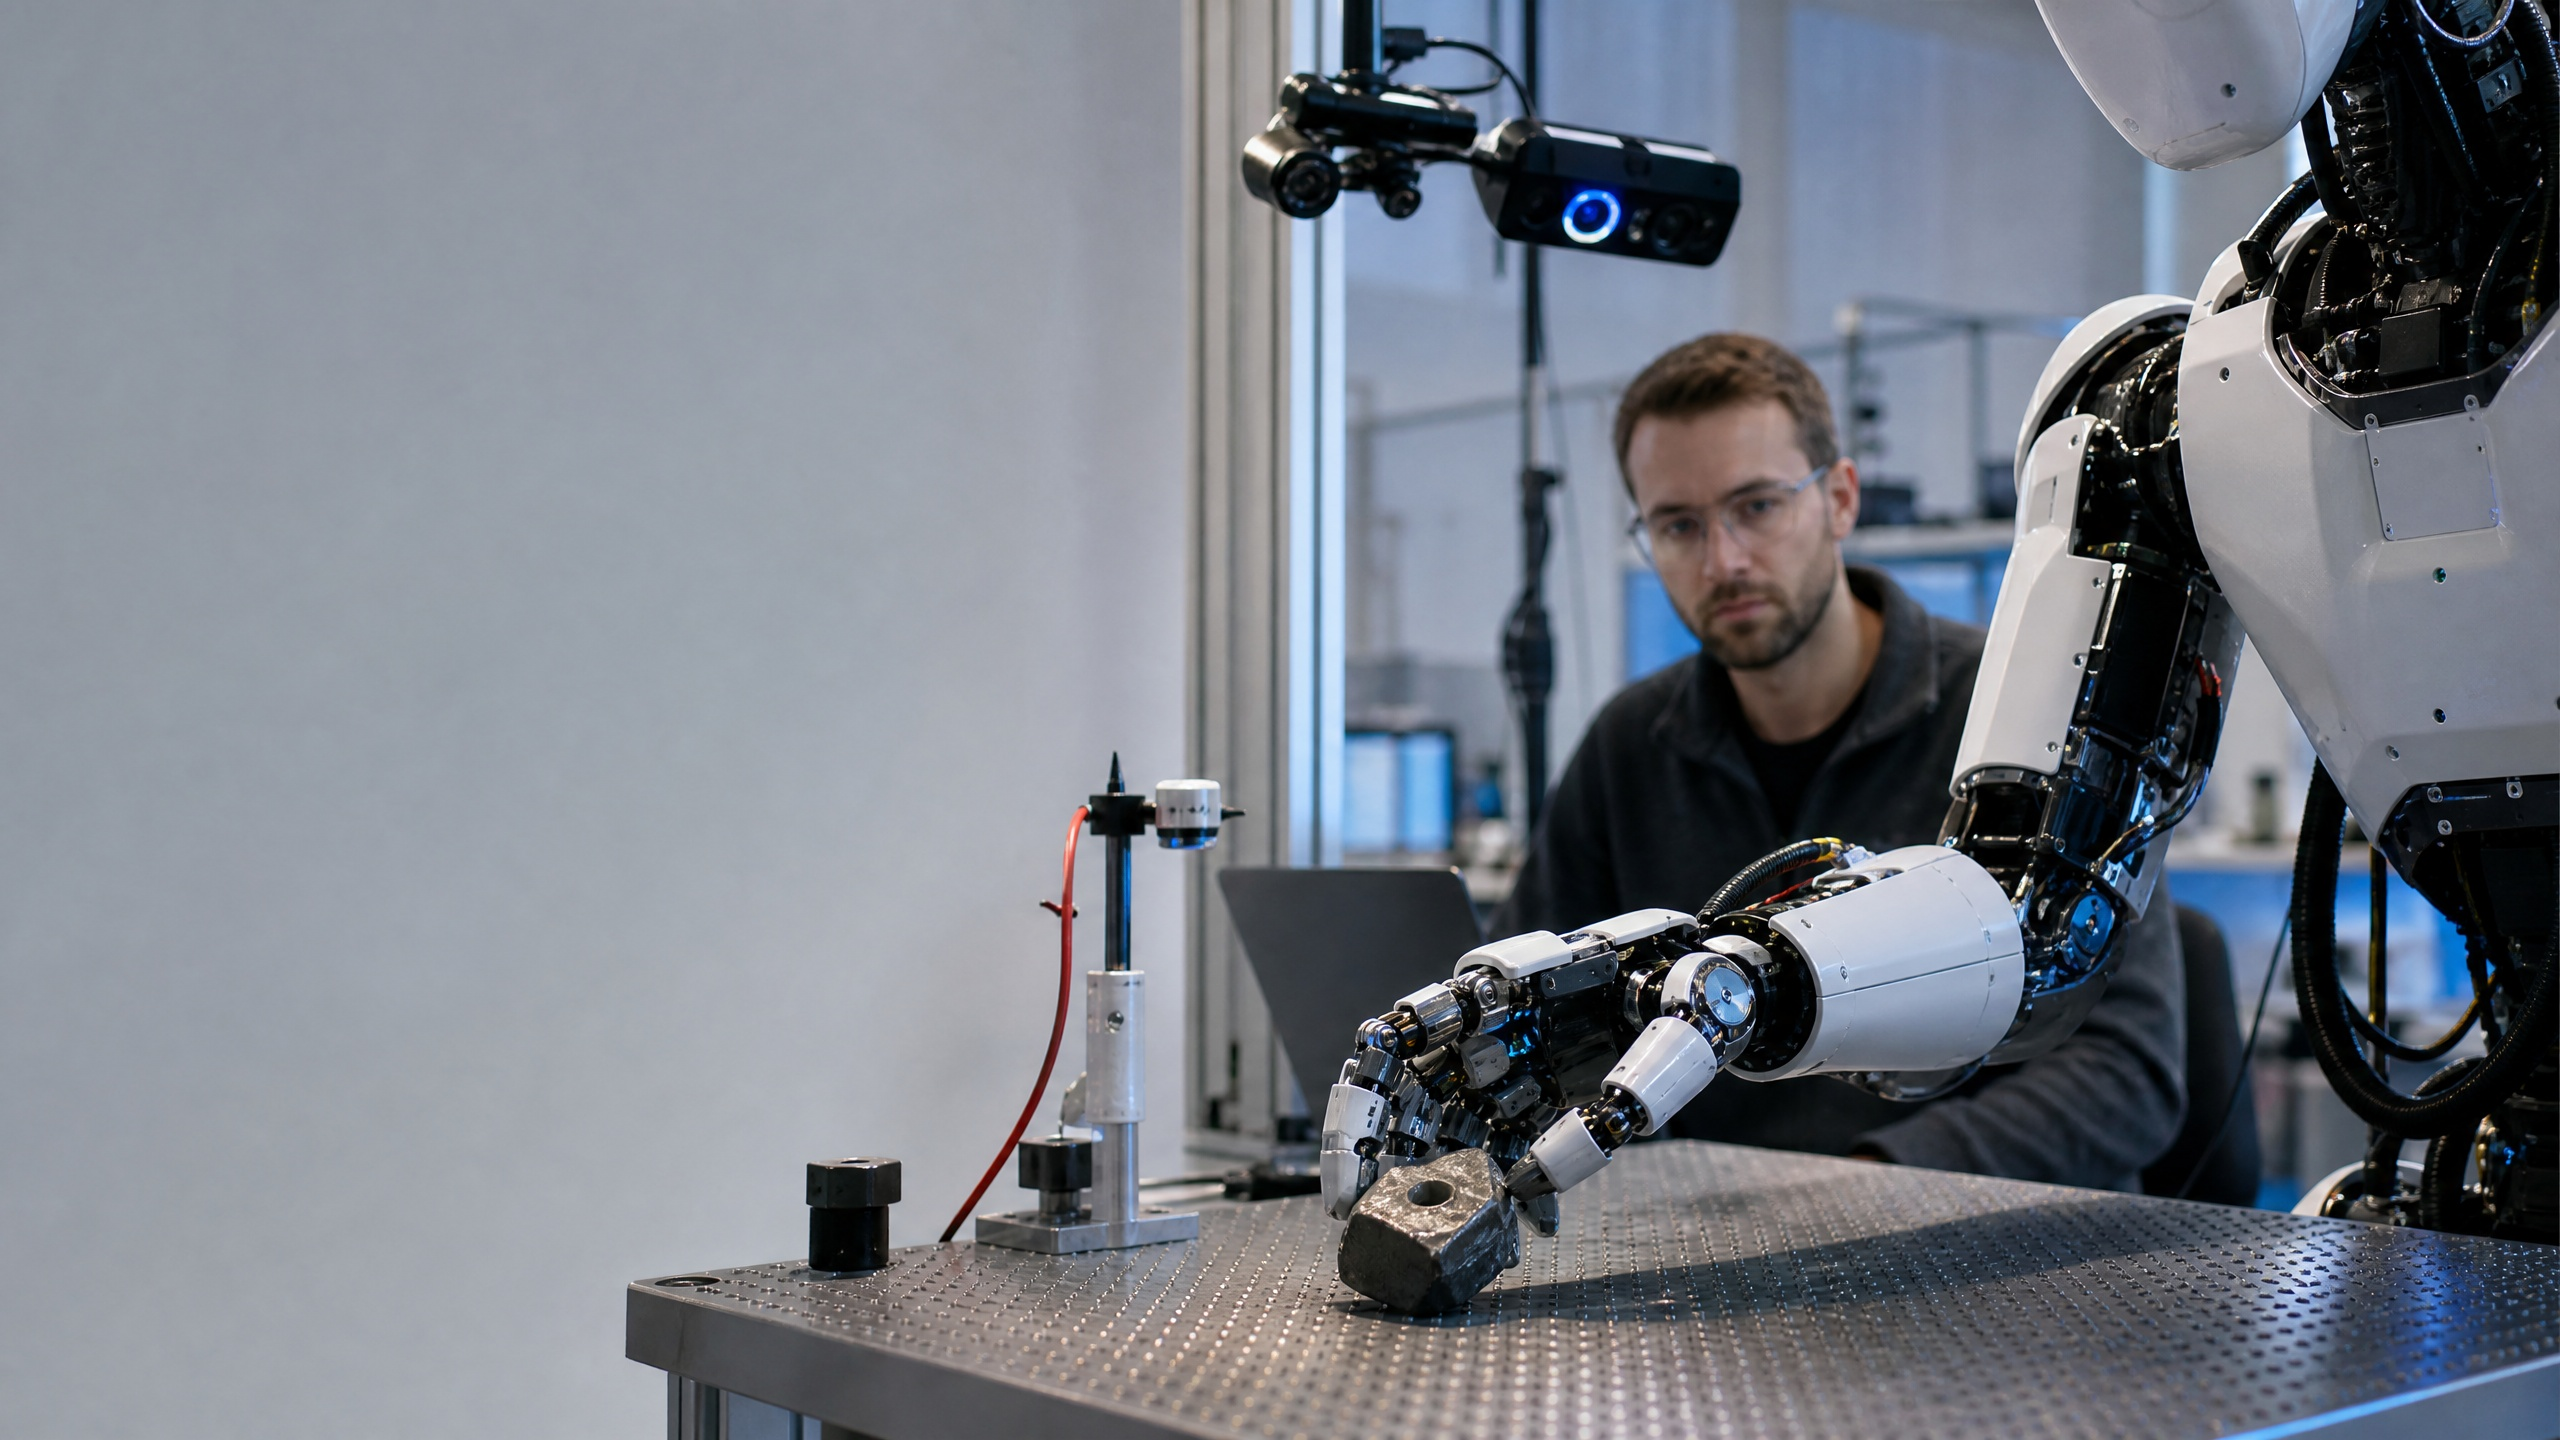
下一代类人机器人不会以一次引人注目的产品发布形式出现,而是通过一系列不那么引人注目的改进逐步实现:这些机器人能够更安全地从错误中恢复,只需更少的示范就能学会新任务,能耗更低,能适应更大的变异性,并且能提供更明确的证据,证明它们能够与人类并肩工作。 正因如此,解读路线图的正确方式不是追问“完美的人类替代品何时出现”,而是要关注哪些能力正在从实验室演示阶段迈向可重复运行的门槛。
公开证据表明,该行业正从原型机的广泛开发转向可控验证阶段。 中国国务院新闻办公室报道称,工业和信息化部统计显示,过去12个月内国内制造商数量超过140家,机型数量超过330种;同时指出,高成本、应用场景分散、泛化能力有限以及对进口核心组件的依赖是当前面临的瓶颈。 因此,模型数量的增加标志着实验阶段的推进,而非成熟技术的天花板。
当前的技术上限
当今的人形机器人往往能够展示出令人印象深刻的孤立技能。更难的考验在于,当物体、光照、地面、工作顺序或恢复条件发生变化时,能否保持该技能。 一台机器人或许能在预先准备好的地面上行走,却可能因微小的干扰而陷入困境;它或许能拾取已知的物品,但当物品被旋转、部分遮挡或放置在杂乱的箱子中时,便会失败。人类工人能够持续应对这些变化,而机器人必须将这些变化转化为感知、规划、控制和恢复问题。
2026年6月,工业和信息化部与国有资产监督管理委员会发布的一份通知,从运营角度阐述了当前的瓶颈。该通知要求对任务成功率和效率提升进行现实场景验证,
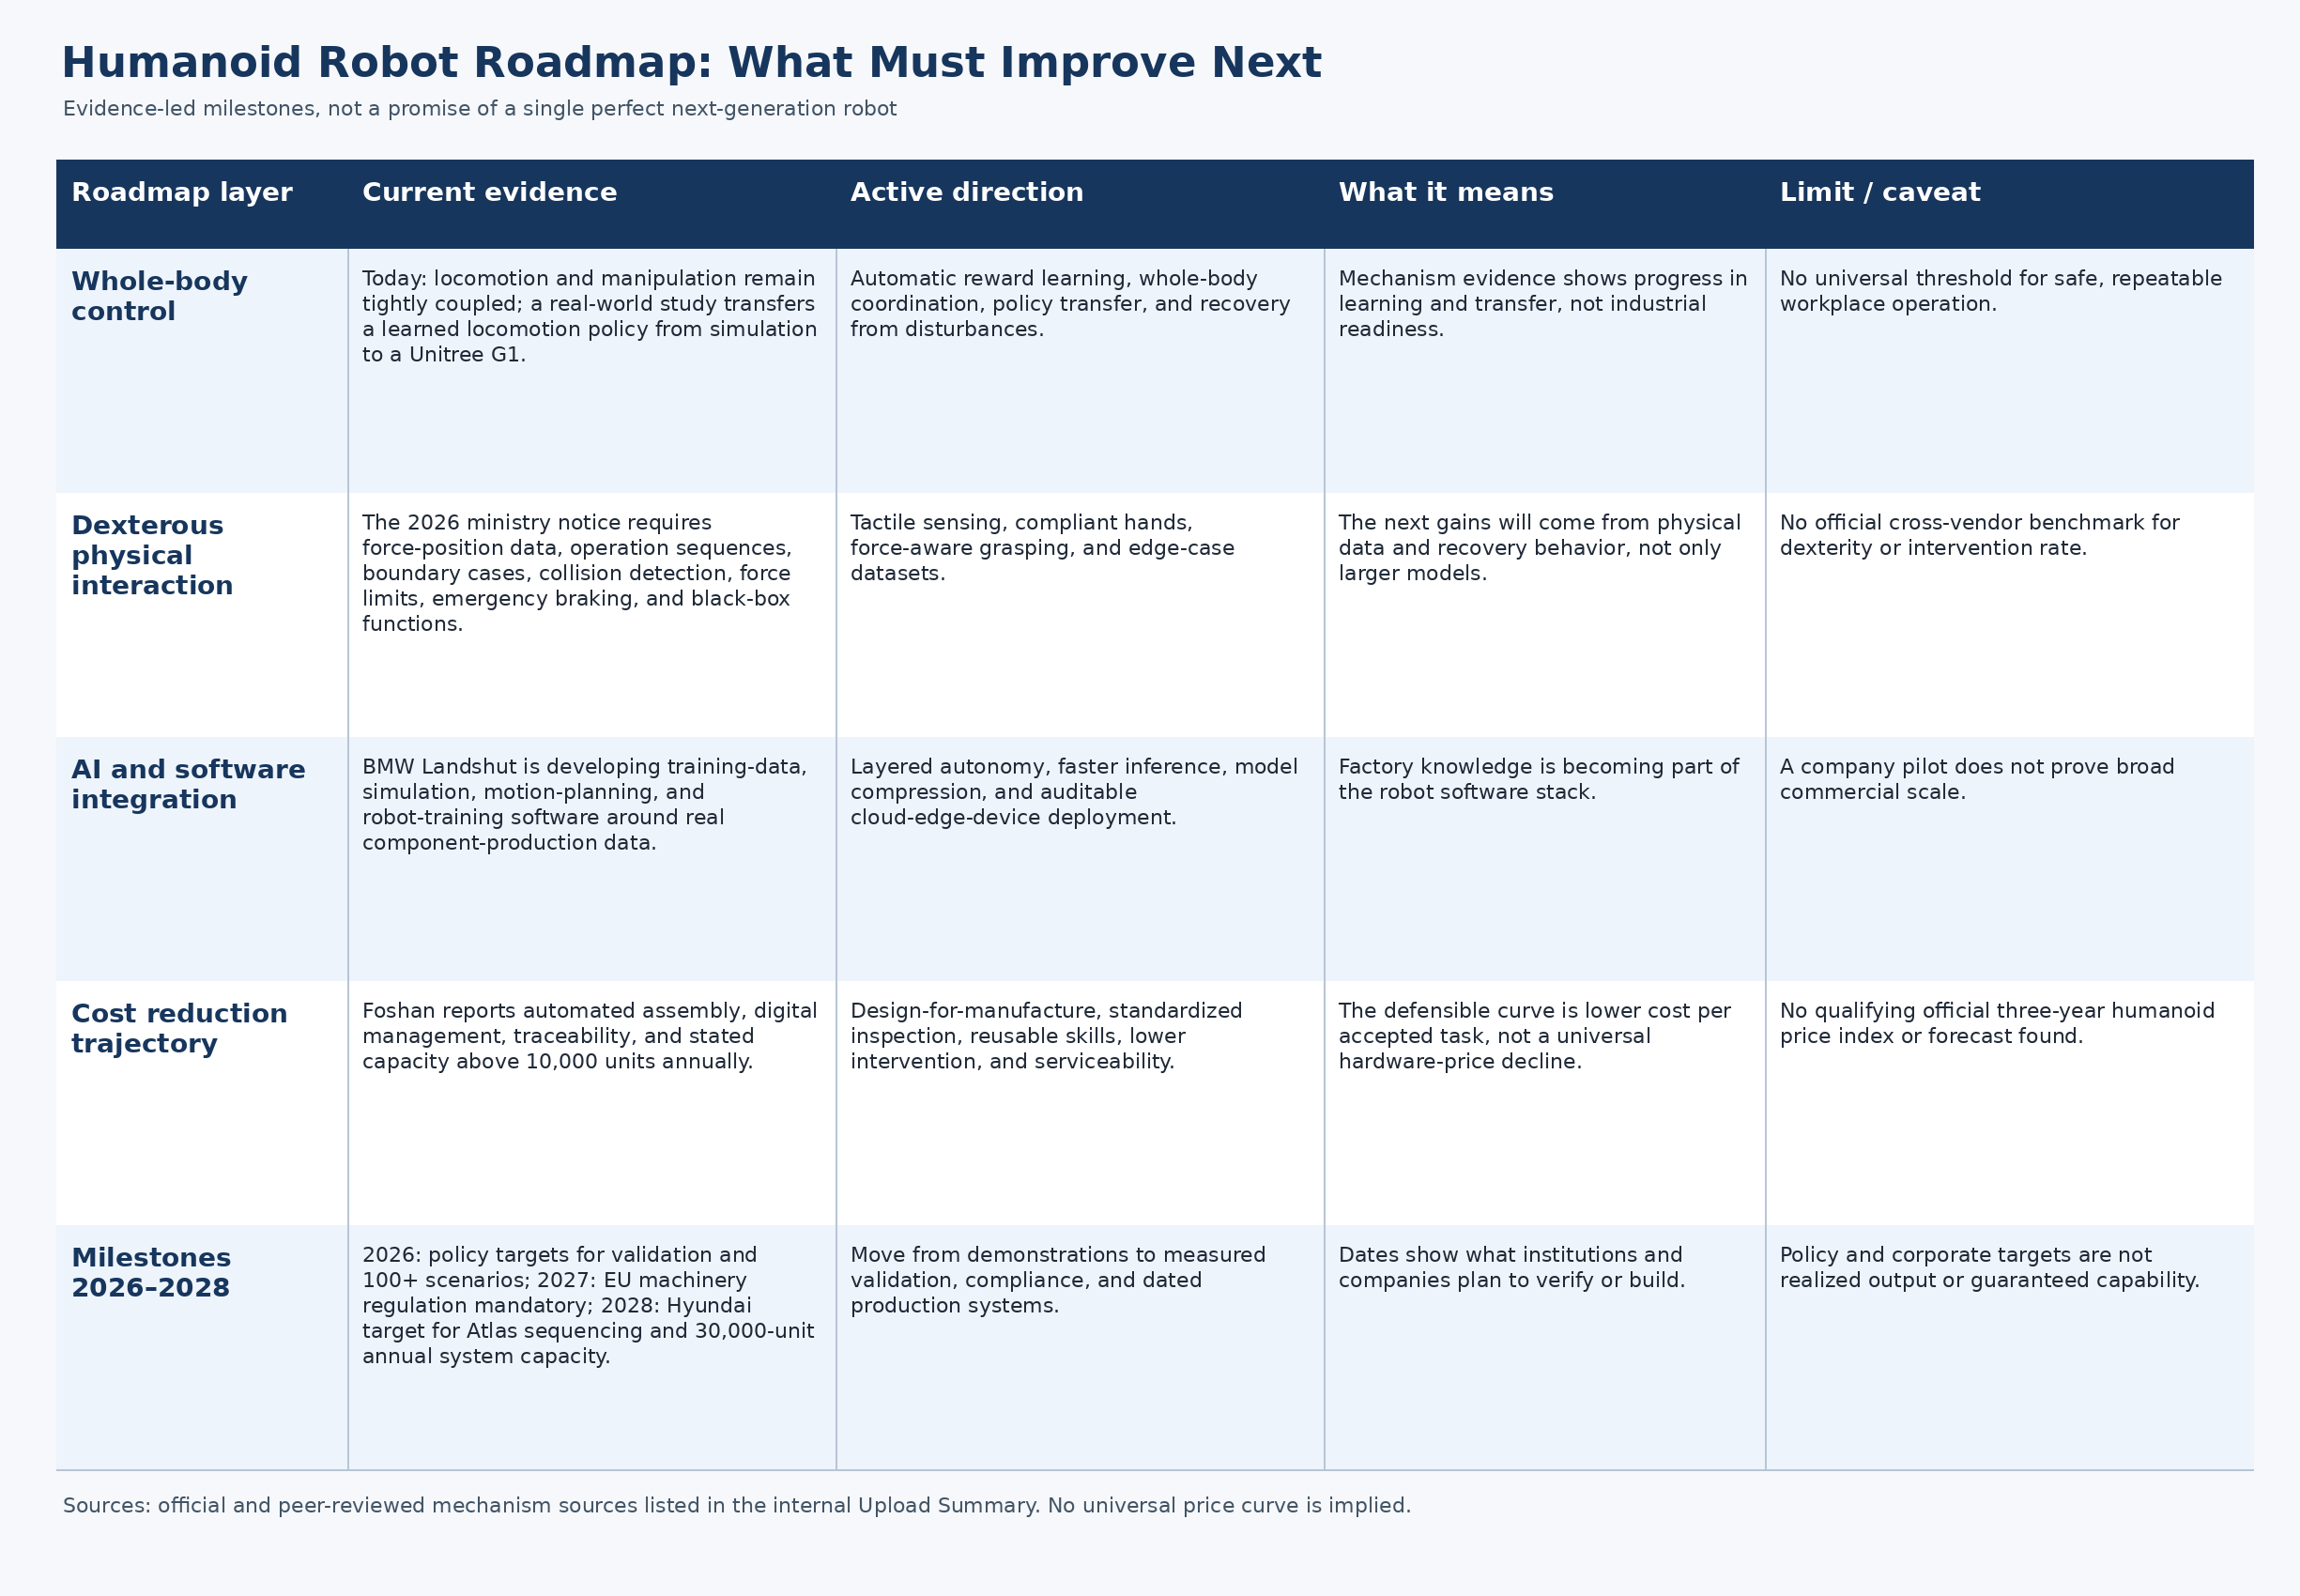
安全性、可靠性和经济可行性。此外,还强调了力控制、碰撞检测、力限制、紧急制动、黑匣子功能、数据治理以及长时间运行。这些要求表明,下一个瓶颈不仅在于机器人能否一次性完成一项任务。 而是机器人能否安全、重复且经济地完成该任务。研究指出,在控制层面也存在同样的限制。2026年2月发表于《Science Partner Journal》的一项开放获取研究,利用自动奖励学习进行深度强化学习,并将从模拟环境中学习到的运动策略迁移到真实的Unitree G1类人机器人上。 这一成果代表了机制层面的进步,但并非商业就绪性的证明。它阐明了为何仿真、策略学习和现实世界迁移正成为路线图的核心,同时也揭示了在某项技能能够在实验室之外可靠应用之前,还需要进行多少工程工作。
关键研发方向
第一个主要方向是全身控制。人形机器人无法永远将行走、平衡、伸手、抓握和注视视为独立的模块。 手部位置的变化会影响平衡;所携带的物体可能改变运动计划;碰撞则可能需要立即做出全身响应。实际目标是开发一种控制器,在协调身体动作的同时,兼顾关节极限、接触力、能耗及安全边界。
第二个方向是灵巧且具有力感知能力的操作。双手、手腕、触觉信号以及柔性控制决定了机器人能否处理形状不规则的物体。 该部通告要求对力-位置曲线、操作序列、时序逻辑、异常状况和边界情况进行高保真记录。这表明未来的进展将取决于收集更优质的物理数据,而不仅仅是扩展语言或视觉模型。
第三个
重点在于验证基础设施。同一份通知还呼吁建立真实环境培训场所、由用户主导的应用小组、针对特定场景的测试,以及用于确定解决方案是否已准备好进行常规部署的报告。 关键的转变在于,从单纯展示机器人转向对机器人进行评估。工厂、医院或物流场所因此成为开发循环的一部分,因为它们提供了仅靠模拟无法捕捉的边缘案例。人工智能与软件集成
人工智能正越来越多地被整合为分层控制系统,而非单一的类似聊天机器人的“大脑”。高层模型可能负责解读指令或规划动作序列,而底层则负责估算运动轨迹、调节关节、管理接触状态并触发安全停止。该系统还必须能够检测到自身信心不足的情况,并请求帮助而非自行应变。
宝马2026年7月的披露提供了一个清晰的工业案例。其兰茨胡特工厂正在开发用于零部件生产中人工智能辅助机器人技术的软件,包括训练数据处理、仿真、运动规划和机器人训练。 宝马表示,团队从真实生产环境中采集数据,在模拟环境中测试运动模式,并从试点项目逐步过渡到分阶段扩大规模。这说明软件集成与生产知识密不可分。当通用模型能够与工厂的设备、公差、工作指令和安全规则相连接时,它在工业环境中的实用性就会大大提高。
因此,下一代系统的优劣将取决于其数据循环的质量。一个强大的系统应记录机器人所见、所尝试的操作、失败的位置、人工干预的方式,以及修正后的技能能否迁移到相关任务中。工业和信息化部与国有资产监督管理委员会的通知还强调了隐私保护,
商业秘密保护、高质量的真实机器数据、模型压缩、推理加速以及云-边缘-设备部署。这些要求表明,软件栈应朝着更小、更快、更易于审计的方向发展,而不是依赖于每次操作都需与远程端建立连接的模型。成本降低轨迹
目前尚无关于类人型机器人的权威三年价格走势数据。公共采购记录虽可显示特定机构在特定时期内某特定配置的价格,但无法据此确立通用的入门级、中端或高端价格区间。 因此,本系列中早期的价格参考应被视为针对特定配置的证据,而非对普通类人机器人价格下降速度的预测。
更具说服力的成本轨迹应着眼于运营层面。当零部件设计更易于制造、装配和检测实现标准化、训练数据可在不同任务间复用,以及机器人对人工干预的需求减少时,成本便会下降。 2026年4月佛山生产线披露的信息,通过自动化装配、数字化管理和质量可追溯性,阐释了这一方程式的制造层面。虽然该披露未显示利用率或单位经济效益,但指明了未来成本曲线所需的机制。
买家应预期进展会呈现起伏,而非逐年平稳下降。 新型机械臂、电池、执行器或安全系统在初期可能会推高采购价格,但同时降低维护或人工干预成本。软件更新则可能在不改变硬件价格的情况下提高设备利用率。对于采购方而言,更具参考意义的指标可能是每项已接纳任务的总成本,其中包括安装、集成、监督、培训、停机时间、维护和服务以及合规性等费用。
时间线里程碑
2026年:验证将成为关键里程碑。该
国家真实世界培训通知设定了以下目标:应用验证、在具有代表性的场景中进行常规部署、超过100个高价值应用场景,以及在年底前实现1万台规模的部署能力。这些是政策目标,并不保证该行业一定能实现这些目标。 对于读者而言,关键的检验标准在于供应商是否公布了可重复的任务结果、干预率、安全记录以及经济效益证据。2027年:合规成为里程碑。欧盟委员会声明,《欧盟法规(EU)2023/1230》将自2027年1月20日起强制实施。该日期并非针对类人机器人产品代的承诺。 这提醒我们,安全要求、符合性评估、技术文件以及协调标准将决定机器人能否在目标市场投入使用。下一代产品不仅需要更完善的演示,还需建立合规路径。
2028年:可扩展生产与受控部署成为里程碑。 现代汽车集团表示,Atlas计划从2028年起在其Metaplant America工厂参与排序任务,目标在2030年实现零部件组装;该集团还计划到2028年建立一套可扩展的生产体系,年产能达30,000台机器人。 这些是企业目标,而非已实现的行业产量。它们恰恰说明了买家应要求每家供应商提供何种过时且仅针对特定任务的路线图。
下一代类人机器人将不再主要取决于外观上的单一飞跃,而是取决于五大系统的融合:稳健的全身控制、灵巧的物理交互、高效的人工智能软件、可量产的硬件,以及机器人能在真实工作场所安全运行的实证。能够将这些系统融合的企业和国家将取得进步。 对于其他各方而言,最有价值的进步或许在于学会如实衡量这一差距。