
アジャイル・ロボティクスがウォール街出身のCFOを採用、ヒューマノイド業界で初の決算説明会が実施される
アジャリティ・ロボティクスは、元ウォール街のロボット工学アナリストであり、パイパー・サンドラーの銀行家でもあったマイケル・ビア氏を最高財務責任者(CFO)に任命した。これは、同社とチャーチル・キャピタル・コーポレーションXIとの合併が最終段階に向かっていることを示す、これまでで最も明確な兆候である。 上場が実現すれば、アジャリティは米国初の上場ヒューマノイドロボットメーカーとなる。また、間もなく提出されるS-4フォームを通じて、市場は初めて監査済みのヒューマノイドロボットの経済性――ロボットのコスト、収益、そしてGXOやシェフラーといった顧客からの「ロボット・アズ・ア・サービス(RaaS)」による収益が、上場後の企業価値を支えることができるかどうか――を把握できるようになる。 株価の動向がどうであれ、この開示情報だけでも、このセクター全体の主張がどのように価格に反映されるかという基準を一新することになるだろう。
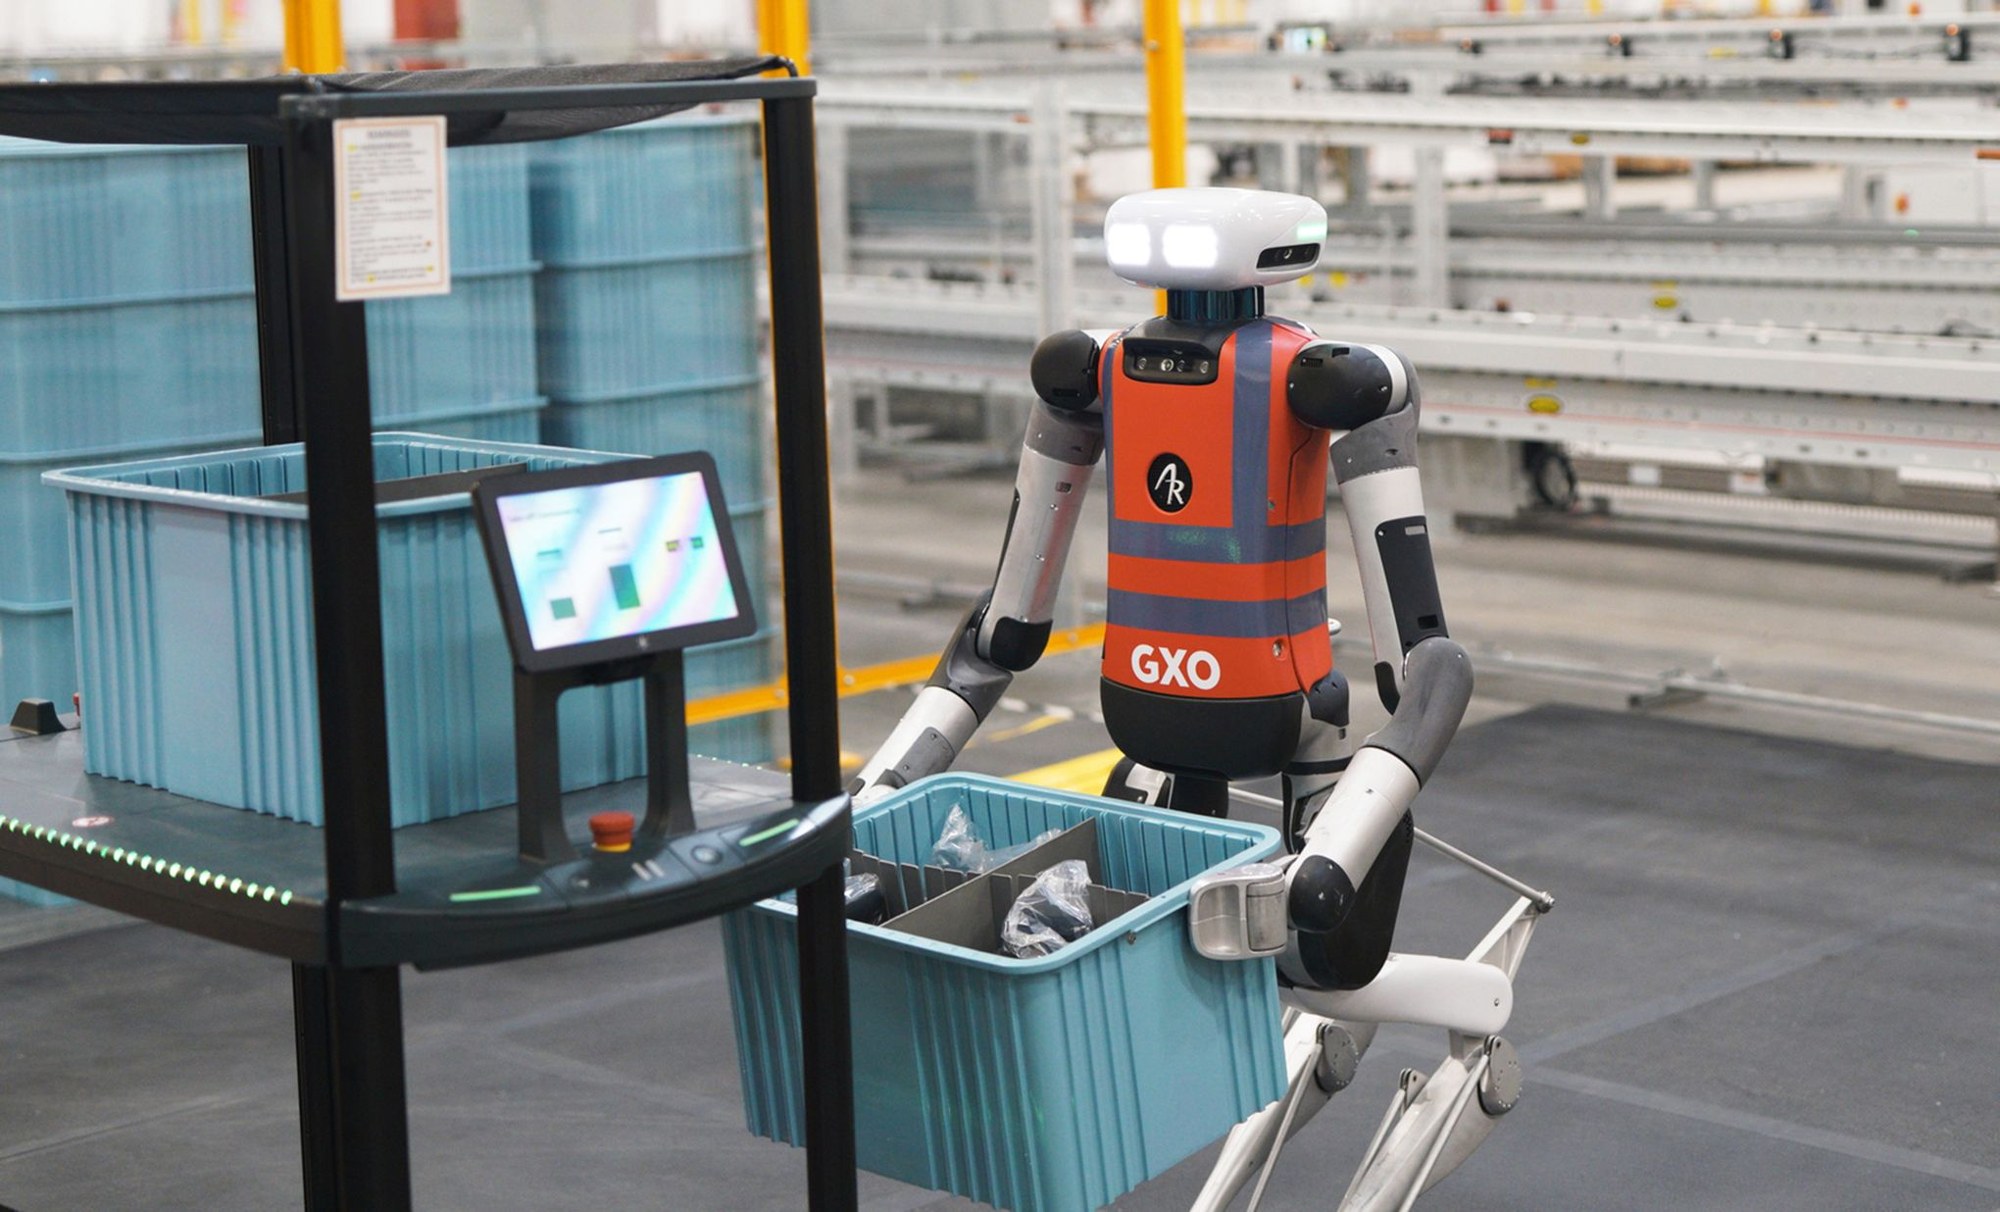
アジリティ・ロボティクス(Agility Robotics)は、マイケル・ビア氏を最高財務責任者(CFO)に任命した。同社は、米国で初の上場するヒューマノイドロボット専業企業となる準備を進める中、かつて上場企業の財務責任者を務め、長年にわたり株式アナリストとして活躍してきた人物を財務組織のトップに据えた。 木曜日に発表されたこの人事は、アジリティがチャーチル・キャピタル・コーポレーションXIとの事業統合を発表した数日後のことである。このSPAC(特別目的買収会社)による取引は、企業価値が約25億米ドルと報じられており、総調達額が6億2000万米ドル以上になると見込まれている。
ビア氏は、ニューヨーク証券取引所(NYSE)に上場しているエネルギー貯蔵企業、エナジー・ヴォルト・ホールディングス(Energy Vault Holdings)から移籍した。同社ではCFO兼コーポレートサービス部門責任者を務めていた。経営職に就く前は、シティグループ、ウルフ・リサーチ、ベア・スターンズで10年以上にわたり、運輸、物流、インフラ分野を担当する株式リサーチアナリストとして活躍した。 アジャリティでは、資本市場への対応準備、財務計画・分析、会計、資金管理、および投資家関係を統括する。
この人事により、経営陣では2つ目の変更が生じることとなった。CFOと最高執行責任者(COO)の2役を兼任していたジェニファー・ハンター氏は、COOに専任となり、グローバル事業、製造、およびサプライチェーンの拡大を統括することになる。
この人事の背景
企業がアナリスト出身のCFOを採用するのは、決して偶然ではない。ビール氏は10年以上にわたり、まもなくアジャリティについて書かれることになるようなリサーチレポートを執筆してきた。その対象は、ヒューマノイドロボット株の比較対象となる物流および産業技術関連企業を正確に網羅していた。 セルサイドが同社をどのようにモデル化するかを熟知した人材を採用したことは、今後18ヶ月間の見通し――登録届出書、ロードショー、四半期業績見通し、そして一般投資家に対してロボットのユニットエコノミクスを説明する姿勢――を明確に示すものだ。
投資家。NYSEでの実務経験を持つCFOを選任することは、SPAC上場における最も一般的な失敗要因への対策にもなる。 事業統合を通じて公開市場に参入した企業は、技術面ではなく、内部統制、監査対応体制、業績予測の信頼性といった財務インフラの面でつまずくことが頻繁にある。エナジー・ヴォルトは、株価の推移がどうであれ、SPAC解消から長年にわたる公開報告に至るまで、まさにその一連のプロセスをビール氏に経験させる場となった。
CFOとCOOの役割を分離したこと自体も、ある種のシグナルとなっている。1人の幹部が両方の職務を担うのはスタートアップ特有の体制であり、両方の機能がより重要になりつつある段階で、企業はこれらを分離するものだ。ハンターは現在、事業拡大に伴う物理的な側面、すなわち工場、サプライヤー、導入ロジスティクスに全力を注いでいる一方、ビールは財務面でのストーリーテリングを担っている。
ペギー・ジョンソン最高経営責任者(CEO)は、この人事についてまさにその観点から説明し、同社は「顧客への導入を拡大し、生産を拡充し、上場企業としての運営準備を進めている」と述べ、今回の経営陣の増員を「その進化における自然な一歩」と位置付けた。一方、ビア氏はこの機会を「並外れたもの」と評した。 経営陣の交代に関する定型的な表現よりも重要なのは、その順序だ。まずCFOの就任、次にS-4届出書の提出である。チャーチル・キャピタル・コーポレーションXIは、米国証券取引委員会(SEC)へのS-4登録届出書の提出準備を進めている。この文書により、市場はヒューマノイドロボットの経済性を監査済みの形で初めて確認することになる。
上場を支える収益基盤
アジャリティ社の上場は、ヒューマノイド分野に懐疑的な人々が想定するよりも、はるかに実質的な商業的価値を伴っている。同社のロボット「Digit」は、シェフラー、GXOロジスティクス、トヨタ・モーター・マニュファクチャリング・カナダで導入されており、同社は30社以上の企業顧客を獲得する見込みであると述べている。
物流、製造、そしてより広範なサプライチェーンにわたって展開している。同社の戦略的投資家リストは、まるで産業政策の声明のようだ。NVIDIA、Amazon、ソフトバンク・ビジョン・ファンド2、シェフラー、フォックスコン、そして一連のディープテクノロジー系ベンチャーキャピタルが名を連ねている。これらは実際の導入事例であり、実際の運用データを生成している。この点が、公開されている証拠が依然としてデモ動画にとどまっているヒューマノイド開発企業とAgilityを区別している。GXOは2024年から、両社が「業界初の正式なRobots-as-a-Service(RaaS)型ヒューマノイド導入」と表現する、実際の倉庫業務においてDigitユニットを稼働させている。
とはいえ、この熱狂的な評価と同じ段落に、率直な注意書きも添えておく必要がある。米国であれ中国であれ、どのヒューマノイドメーカーも、まだ大規模な導入において採算の取れるユニットエコノミクスを実証できておらず、昨年の出荷台数も、米国の開発各社は1社あたり150台程度にとどまったのに対し、中国の競合他社は数千台規模に達している。 S-4が上場した際、その売上高は25億米ドルの企業価値に比べれば微々たるものとなるだろう。公開市場の投資家は、現在の収益水準(ランレート)ではなく、将来的な成長軌道を評価することになるが、ロボット分野における成長軌道は、これまで常に予想より遅れて実現してきたという歴史がある。
SPAC解消の試練
Agilityが選んだ上場ルートには独自の歴史があり、ビール氏は誰よりもその事情を熟知しているはずだ。2021年のSPACブームは、電気自動車や先端技術企業の世代を、後に経営の現実と衝突することになる予測に基づいて公開市場へと導いた。生き残った企業は、エンジニアリング能力と同様に、財務機能の強さによって生き残ったのである。 機関投資家が得た教訓は、SPAC自体が不適格であるということではなく、財務組織の質、S-4提出書類における予測の現実性、そして経営陣による最初の数四半期の業績見通しの信頼性こそが、デ・SPAC企業が「企業」として取引されるか、あるいは「戒めとなる事例」として扱われるかを決定づけるということだった。
こうした背景が、今回の採用の特異性を説明しています。 元アナリスト出身のCFOであり、自ら企業をSPAC解消へと導き、長年にわたりNYSEへの報告業務に携わってきた人物は、アジャイル社が求める業務——精査に耐えうる業績予測の策定、監査人やSECによる検証に耐えうる内部統制体制の構築、そして下振れ余地を残すほど保守的な業績見通しの策定——を遂行するために、まさに理想的な人材と言える。 一方、チャーチル・キャピタルの事業基盤は、SPACスポンサーとしての豊富な経験と、この構造において最も精査される取引の一部を含む実績をもたらします。これは一長一短であり、広範な機関投資家ネットワークへのアクセスが得られる反面、細部まで入念に精査される市場を相手にすることになります。
現代のSPACにおける償還のメカニズムは、CFOの役割がクロージング後ではなく、今こそ重要であるという理由をもう一つ加えています。6億2,000万米ドルの総調達額は上限であり、下限ではありません。実際に手元に入る現金は、合併後の新会社に資金を繰り越すのではなく、SPAC株主がどれだけ償還を求めるかによって決まります。そして、償還を最小限に抑えることは、根本的には投資家を説得する作業なのです。 その取り組みはS-4の提出から始まり、クロージングまで続くものであり、その先頭に立つのがCFOである。
なぜこのタイミングが偶然ではないのか
この上場推進の動きは、ロボット関連銘柄にとって突然好転した市場環境の中で行われている。 中国では、AgiBotが3行のスポンサー銀行を交えて香港上場を準備しており、Unitreeは上海のSTAR市場への上場申請を提出済みで、Leju RoboticsとDeep RoboticsのIPO申請も国内取引所によって受理されている。太平洋の両岸の資本市場は、わずか数四半期の間に、初めてヒューマノイドロボット企業の価格設定を求められている。
政策的な背景が、この動きをさらに際立たせている。ビール氏の就任が発表されたのと同じ週、米国下院は、国防総省による中国製ヒューマノイドロボットの調達を禁止する防衛法案を可決した。この条項は
これにより、米国政府に関連する需要が国内サプライヤーに事実上限定されることになる。「米国初の株式公開ヒューマノイドメーカー」という立場を打ち出している企業にとって、これほど絶好のタイミングは考えにくい。目論見書が作成されているまさにその瞬間に、対象市場が法的に確保されつつあるのだ。米国証券取引所に最初に上場することには、特定の利点がある。それは、株価指数の組み入れ、アナリストによるカバレッジ、そしてこのテーマへのエクスポージャーを求めるあらゆるファンドにとって「ヒューマノイド株」というデフォルトの地位が得られることだ。同時に、このセクターの公開企業としての評価基準を確立するという重責も背負うことになる。 もしAgilityの株価が好調に推移すれば、Figure AIやApptronik、その他の米国企業群にとっての参入の窓が開かれることになる。逆に、株価が低迷すれば、すべての企業にとってその窓は狭まる。
取引高の数字には皮肉な競争の現実があり、誠実な分析ではこの両方の事実を同時に考慮しなければならない。昨年、中国のメーカーは数千体のヒューマノイドを米国へ出荷したのに対し、米国メーカーは数百体にとどまり、太平洋を隔てた両地域の単価は、同等の米国製ハードウェアの10分の1にまで低下している。 アジャリティが公開市場でアピールすべき点は、現時点で販売数量や価格競争で勝っているということではない。GXOやシェフラーといった顧客からの「ロボット・アズ・ア・サービス(RaaS)」による継続的な収益に加え、法的に保護された政府向け販路が、他地域で数量競争が繰り広げられている間にも、持続可能な米国のフランチャイズへと成長していくという点でなければならない。 元アナリストをCFOに迎え、ペンタゴンへの納入資格を持つ上場ヒューマノイド企業という構成は、まさにその主張を裏付けるために構築されたポートフォリオである。
傍観している事業者や調達チームにとっての実用的な教訓は、ヒューマノイド業界がこれまでになかったものを生み出そうとしているということだ。すなわち、監査済みの財務諸表、四半期ごとの開示、そしてこれらの機械が実際にどれだけのコストがかかり、どれだけの収益を上げているかという公開記録である。 株価がどう動こうとも、その透明性は、これまでのどのデモ動画よりも、業界の主張に規律をもたらすことになるだろう。
この人事が重要となる最後のステークホルダーがいます。それは、あらゆる非上場のヒューマノイド企業の従業員と初期株主たちです。 資金調達イベントは業界全体の報酬基準を決定づけるものであり、Agilityの上場が成功すれば、Figure、Apptronik、Boston Dynamicsの採用チームにとって、ロボット工学分野の株式価値を示す公的な基準となる一方で、各社のベンチャー投資家にとっては、保有するすべてのポートフォリオ銘柄を再評価するための基準点となるだろう。 ある企業が監査済みの財務諸表を提出すると、その業界は急速に専門化が進む傾向があります。なぜなら、競合他社の次回の資金調達交渉は、公開された報酬水準を背景に行われることになるからです。
最初の決算説明会は、ヒューマノイドビジネス史上最も有益な資料となるだろう。そして今、それを発表するCFOが同社に在籍している。
免責事項:本記事は一般的な情報提供のみを目的としており、投資、法律、または調達に関する助言を構成するものではありません。読者は、ビジネス上の意思決定を行う前に、一次情報源で詳細を確認する必要があります。












