
Agility Robotics 聘请了一位来自华尔街的首席财务官,类人机器人行业迎来了首次财报电话会议考验
Agility Robotics已任命前华尔街机器人行业分析师、Piper Sandler投行家迈克尔·比尔(Michael Beer)担任首席财务官,这是该公司与Churchill Capital Corp XI合并正迈向完成的最明确信号。 此次上市将使Agility成为首家公开交易的美国类人机器人制造商,而即将提交的S-4表格将首次向市场展示经过审计的类人机器人经济数据:这些机器人的成本、收益,以及来自GXO和舍弗勒等客户的“机器人即服务”(RaaS)收入能否支撑其公开估值。 无论股价走势如何,仅凭这些披露信息,就足以重塑整个行业相关主张的定价基准。
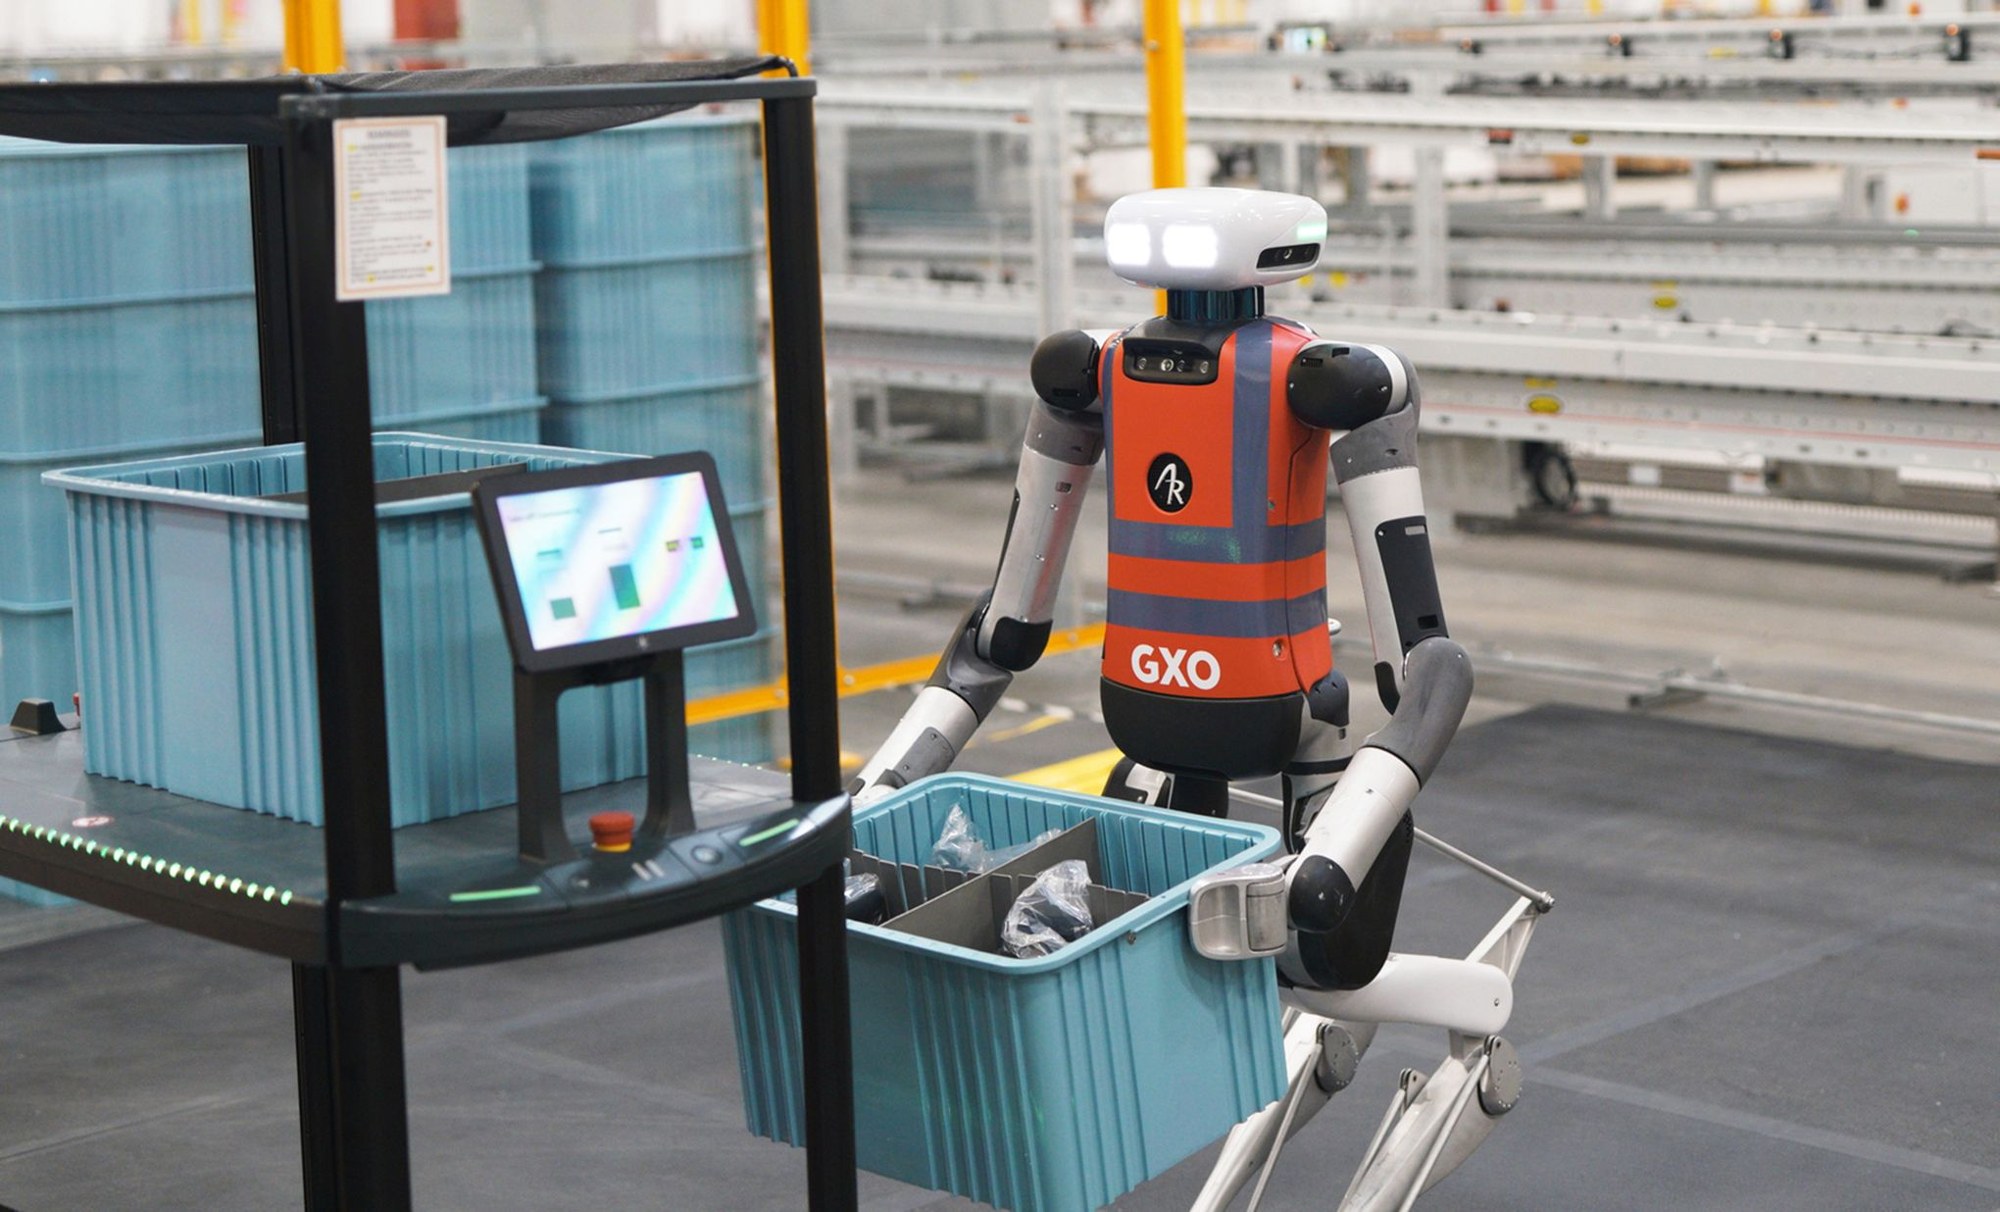
Agility Robotics已任命迈克尔·比尔(Michael Beer)为首席财务官,将这位曾任上市公司财务总监且拥有多年股票分析师经验的高管推上财务部门领导岗位,公司正准备成为美国首家上市的纯人形机器人公司。 此次任命于周四公布,此前数日,Agility刚刚宣布了与Churchill Capital Corp XI的业务合并。这笔SPAC交易据报道估值约为25亿美元,预计将带来超过6.2亿美元的总募集资金。
比尔此前供职于纽约证券交易所上市的储能公司Energy Vault Holdings,担任首席财务官兼企业服务负责人。在投身运营工作之前,他曾在花旗集团、沃尔夫研究公司(Wolfe Research)和贝尔斯登(Bear Stearns)担任股票研究分析师十余年,主要负责交通、物流和基础设施领域的研究。 在Agility,他负责资本市场准备工作、财务规划与分析、会计、资金管理和投资者关系。
此次人事变动引发了高层的第二次调整。此前身兼首席财务官和首席运营官双重职务的詹妮弗·亨特(Jennifer Hunter)将专职担任首席运营官,负责全球运营、制造及供应链规模化发展。
解读此次任命
企业聘请从分析师转型为首席财务官的人选绝非偶然。比尔曾花费十余年时间撰写那些未来将用于分析Agility的研究报告,其覆盖领域恰恰是构成类人机器人股票可比样本集的物流和工业科技企业。 聘请一位深谙卖方如何对公司进行估值建模的人士,正是对未来十八个月发展态势的一种预判:注册声明、路演、季度业绩指引,以及向非专业投资者清晰阐释机器人单位经济效益的严谨性。
投资者。选择一位拥有纽约证券交易所运营经验的首席财务官,同时也解决了SPAC上市最常见的失败模式。 那些通过业务合并进入公开市场的公司,往往并非因技术问题而受挫,而是受限于财务基础设施:内部控制、审计准备以及预测的可信度。无论其股价走势如何,Energy Vault都让比尔(Beer)完整经历了一个从脱离SPAC到数年公开报告的完整周期,正是这段经历让他积累了相关经验。
首席财务官(CFO)与首席运营官(COO)角色的分离本身就释放出一个信号。由单一高管兼任这两个职位是初创企业的常见模式;而当这两项职能的负担即将加重时,公司通常会将它们分开。亨特(Hunter)现在将全部精力集中在规模化问题的实体层面——工厂、供应商和部署物流,而比尔则负责财务叙事。
首席执行官佩吉·约翰逊正是以此为框架阐述了此次任命,她表示公司正在“扩大客户部署规模、增加产量并准备作为上市公司运营”,并将此次领导层扩充称为“这一演变过程中的自然一步”。比尔则称这一机会“非同寻常”。 相比于高管交接的标准措辞,行动顺序更为关键:先任命首席财务官,随后提交S-4文件。丘吉尔资本公司XI正准备向美国证券交易委员会提交S-4注册声明,这份文件将首次向市场展示经审计的人形机器人业务经济状况。
上市背后的营收基础
与人形机器人领域的怀疑者所预想的相比,Agility 此次上市所具备的商业实质更为扎实。其 Digit 机器人已部署于舍弗勒、GXO Logistics 以及丰田汽车加拿大制造公司,且该公司表示目前已有超过三十家企业客户正在洽谈中
涵盖物流、制造以及更广泛的供应链领域。其战略投资者名单简直就像一份产业政策声明:英伟达、亚马逊、软银愿景基金2期、舍弗勒、富士康,以及一系列深科技风险投资机构。这些都是实际部署产生的真实运营数据,这使Agility区别于那些公开证据仅限于演示视频的人形机器人开发商。自2024年以来,GXO一直在实际仓库运营中运行Digit机器人,两家公司均称这是业内首个正式的“机器人即服务”(RaaS)人形机器人部署。
不过,在表达热情的同时,也必须坦诚地提出一个警示。无论在美国还是中国,目前尚无任何类人机器人制造商能证明其大规模部署的单台经济模型已实现盈利;去年,美国开发商的出货量仅为150台左右,而中国同行则达到了数千台。 S-4上市后,其营收相对于25亿美元的估值而言将微不足道。公开市场投资者支持的将是发展轨迹,而非当前营收水平,而机器人领域的发展轨迹向来以迟到著称。
SPAC退市考验
Agility选择的上市路径有着其独特的历史背景,而比尔对此的了解比大多数人都更深入。2021年的SPAC热潮曾将一代电动汽车和尖端科技公司推向公开市场,但其预测随后与运营现实发生了冲突;那些幸存下来的公司,其生存依赖的不仅是工程实力,更离不开强大的财务管理能力。 机构投资者从中汲取的教训并非SPAC本身不可取,而是财务团队的质量、S-4文件中预测的现实性,以及管理层前几个季度的业绩指引可信度,这些因素共同决定了完成SPAC合并的公司是作为一家真正的企业被市场认可,还是沦为一个警示案例。
这一背景解释了此次招聘的特殊性。 一位曾任分析师的首席财务官,亲自带领公司完成了SPAC撤销并经历了多年的纽交所财务报告工作,其背景几乎完全符合Agility所需岗位的定制化要求:制定经得起审查的预测,构建审计师和美国证券交易委员会(SEC)将进行测试的内部控制体系,并确立一种足够保守、以至于实际业绩可能超越预期的业绩指引理念。 就丘吉尔资本(Churchill Capital)而言,其业务专长在于拥有丰富的SPAC发起经验,且过往业绩中包含该结构下备受审视的若干交易——这既是一把双刃剑:既能接触到深厚的机构人脉网络,同时也意味着市场会对细则进行反复推敲。
现代SPAC的赎回机制为“为何CFO职位在交易完成前而非之后才至关重要”提供了又一理由。6.2亿美元的总募集资金是上限,而非下限;实际到手的现金取决于有多少SPAC股东选择赎回而非将股份转入合并后公司,而将赎回规模降至最低,本质上是一场说服投资者的工作。 这项工作从S-4申报表开始,一直持续到交易完成,而首席财务官正是这项工作的主导者。
为何时机绝非偶然
此次上市推进正值市场环境突然对机器人概念股转为有利之际。 在中国,AgiBot正与三家保荐行筹备香港上市;Unitree已向上海科创板提交申请;乐居机器人和深机智能的IPO申请也已获国内交易所受理。太平洋两岸的资本市场正被要求在短短几个季度内,首次为人形机器人行业定价。
政策背景进一步加剧了这一时刻的特殊性。就在宣布比尔任命的同一周,美国众议院通过了一项国防法案,禁止五角大楼采购中国制造的人形机器人,该条款
这实际上将美国政府相关需求与国内供应商隔绝开来。对于一家将自己定位为美国首家上市人形机器人制造商的公司而言,时机再好不过:就在招股说明书起草之际,相关立法正将目标市场预先保留下来。在美国证券交易所率先上市具有独特的优势:被纳入指数、获得分析师覆盖,以及成为每只希望布局该主题的基金眼中的“人形机器人概念股”的默认选择。这也意味着它肩负着确立该行业公开估值基准的重任。 如果Agility的上市表现良好,将为Figure AI、Apptronik以及其他美国同行打开机遇之窗;若表现不佳,则所有企业的机遇之窗都会收窄。
在交易量数据中存在一种竞争性的讽刺,而客观的分析必须同时兼顾这两个事实:去年中国制造商向美国发货了数千台类人机器人,而美国仅发货数百台;跨太平洋的单位成本甚至低至同类美国硬件的十分之一。 Agility在公开市场的推介不能仅靠当前的销量或价格优势;它必须强调,来自GXO和舍弗勒等客户的“机器人即服务”(RaaS)经常性收入,加上受法律保护的政府渠道,将共同构筑一个持久的美国业务版图,而销量战则在其他地方展开。 一家在公开市场上市、符合五角大楼采购资格、且由前分析师担任首席财务官的人形机器人公司,其投资组合构建正是为了支撑这一论点。
对于在场外观望的运营商和采购团队而言,实际的启示在于:类人机器人行业即将产生前所未有的成果:经审计的财务报表、季度信息披露,以及关于这些机器实际成本和收益的公开记录。 无论股价如何波动,这种透明度对规范行业宣传的约束作用,都将远超任何演示视频所能达到的效果。
还有一类人群会特别关注此次任命:每一家私有人形机器人公司的员工和早期股东。 变现事件会为整个行业设定薪酬基准,而Agility若成功上市,将为Figure、Apptronik和波士顿动力(Boston Dynamics)的招聘团队提供一个关于机器人行业股权价值的公开参考点,同时让其风险投资方获得一个标尺,据此重新评估其投资组合中的每一项投资。 一旦行业内某家公司提交经审计的财务报表,整个行业往往会迅速走向专业化,因为每家竞争对手的下一轮融资谈判,都将受到公开市场估值的制约。
首次财报电话会议将成为类人机器人行业历史上最具参考价值的文件。如今,该公司已有一位首席财务官负责发布该报告。
免责声明:本文仅供一般信息参考,不构成投资、法律或采购建议。读者在做出商业决策前,应通过原始来源核实相关细节。












