
Agility Robotics stellt einen Finanzvorstand von der Wall Street ein, und die humanoide Roboterindustrie steht vor ihrer ersten Bewährungsprobe bei der Bekanntgabe der Geschäftszahlen
Agility Robotics hat Michael Beer, einen ehemaligen Robotik-Analysten an der Wall Street und Banker bei Piper Sandler, zum Finanzvorstand ernannt – das bislang deutlichste Signal dafür, dass die Fusion mit Churchill Capital Corp XI kurz vor dem Abschluss steht. Durch den Börsengang würde Agility zum ersten börsennotierten amerikanischen Hersteller humanoider Roboter werden, und das bevorstehende Formular S-4 wird dem Markt erstmals einen geprüften Einblick in die Wirtschaftlichkeit humanoider Roboter gewähren: Was die Roboter kosten, was sie einbringen und ob die „Robots-as-a-Service“-Umsätze von Kunden wie GXO und Schaeffler eine Börsenbewertung stützen können. Unabhängig davon, wie sich die Aktie entwickelt, wird allein diese Offenlegung die Art und Weise neu definieren, wie die Wertvorstellungen des gesamten Sektors bewertet werden.
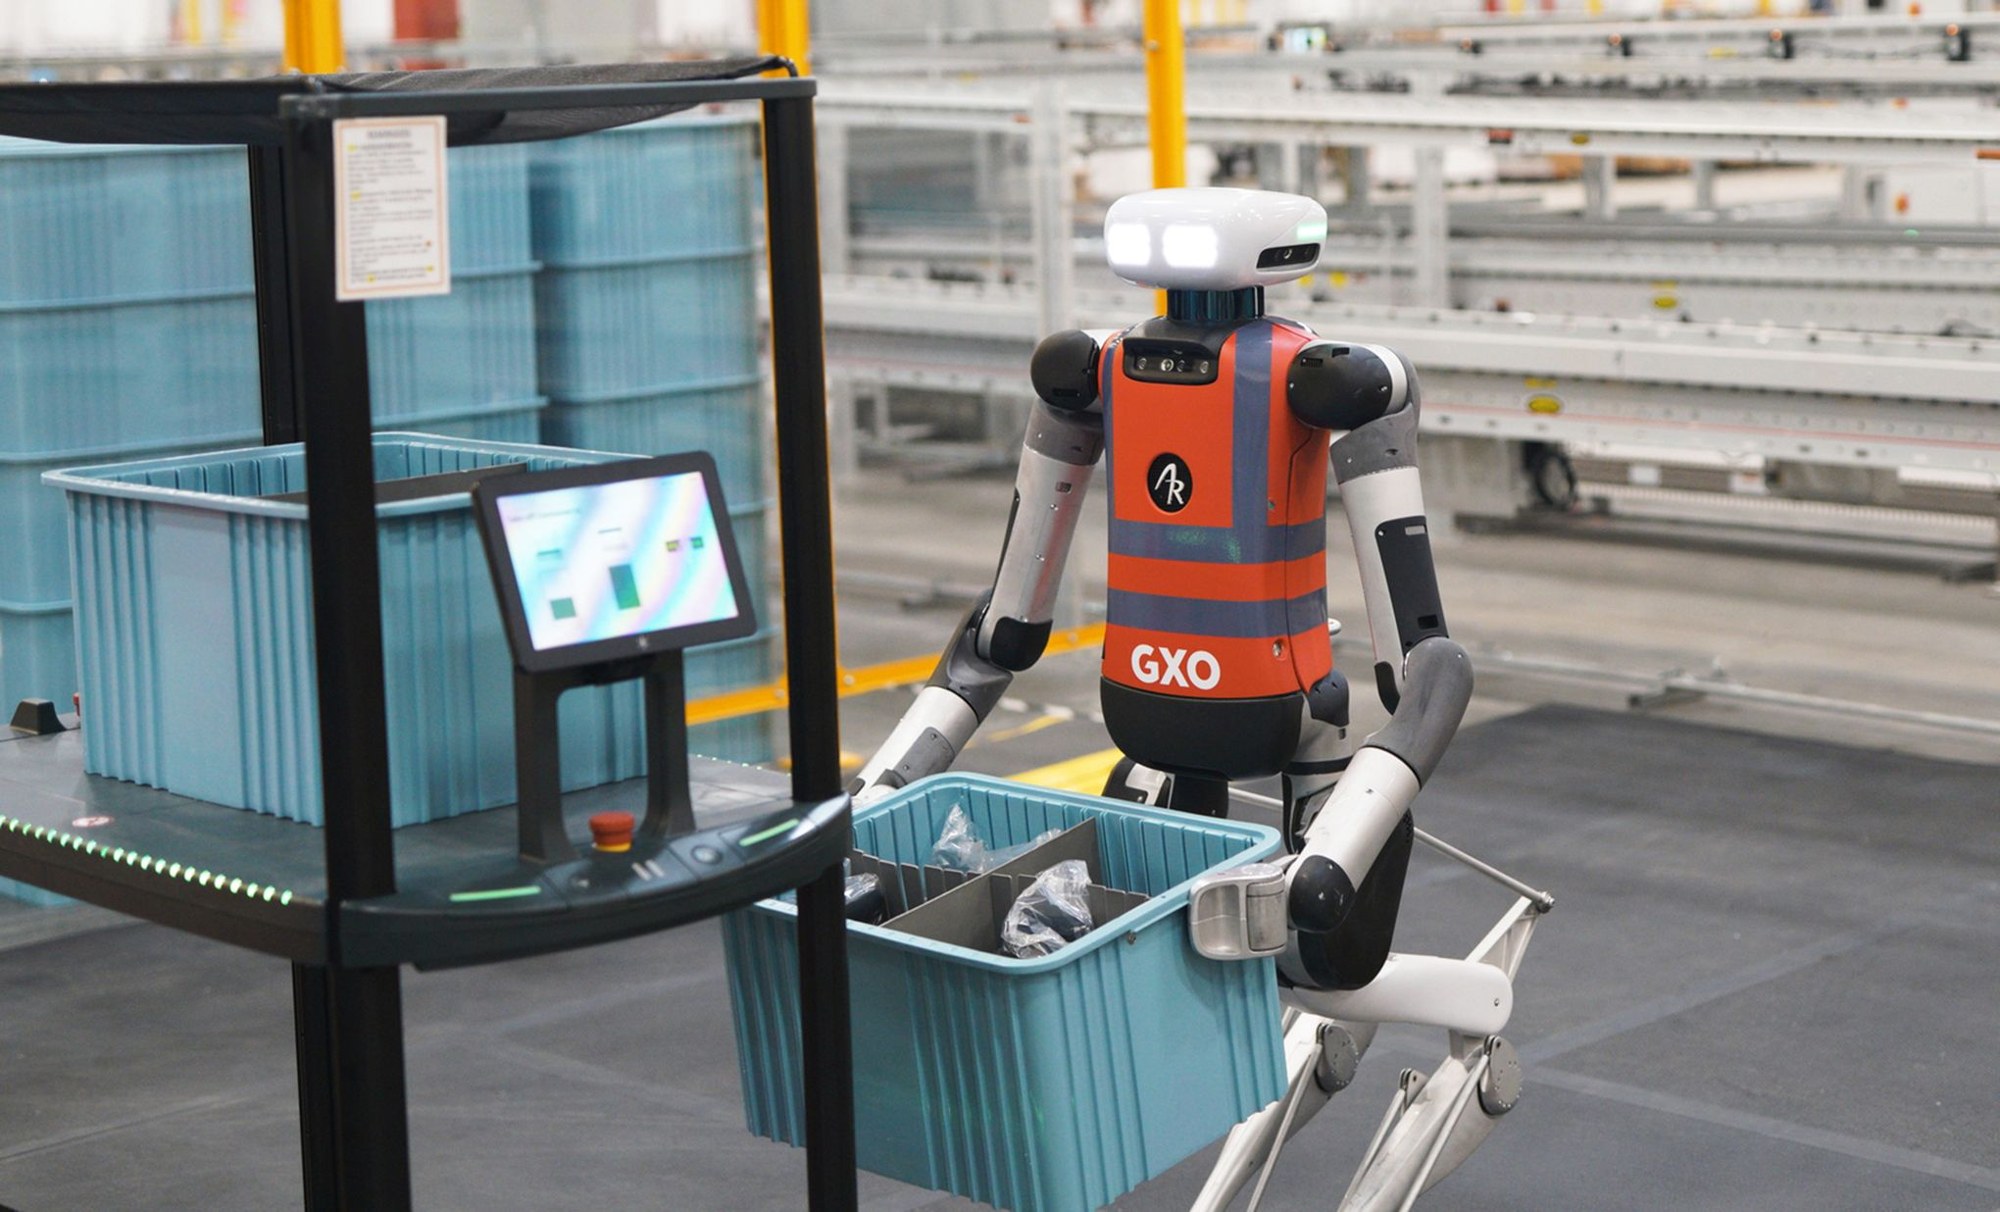
Agility Robotics hat Michael Beer zum Finanzvorstand ernannt und damit einen ehemaligen Finanzchef eines börsennotierten Unternehmens sowie langjährigen Aktienanalysten an die Spitze seiner Finanzorganisation berufen, während sich das Unternehmen darauf vorbereitet, das erste rein auf humanoide Robotik spezialisierte börsennotierte Unternehmen in den Vereinigten Staaten zu werden. Die am Donnerstag bekannt gegebene Ernennung erfolgt nur wenige Tage, nachdem Agility seinen Unternehmenszusammenschluss mit Churchill Capital Corp XI bekannt gegeben hatte – eine SPAC-Transaktion mit einer geschätzten Bewertung von rund 2,5 Milliarden US-Dollar, die voraussichtlich einen Bruttoerlös von mehr als 620 Millionen US-Dollar einbringen wird.
Beer wechselt von Energy Vault Holdings, dem an der NYSE notierten Energiespeicherunternehmen, zu Agility, wo er als Finanzvorstand und Leiter des Bereichs Corporate Services tätig war. Vor seiner Tätigkeit im operativen Geschäft war er mehr als ein Jahrzehnt lang als Aktienanalyst bei Citigroup, Wolfe Research und Bear Stearns für die Bereiche Transport, Logistik und Infrastruktur zuständig. Bei Agility übernimmt er die Verantwortung für die Kapitalmarktvorbereitung, Finanzplanung und -analyse, Rechnungswesen, Treasury sowie Investor Relations.
Dieser Schritt löst eine zweite Veränderung an der Unternehmensspitze aus. Jennifer Hunter, die bislang das Doppelmandat als Finanzvorstand und Chief Operating Officer innehatte, wechselt nun ausschließlich in die Rolle des COO und übernimmt die Verantwortung für den weltweiten Betrieb, die Fertigung und den Ausbau der Lieferkette.
Die Bedeutung dieser Personalentscheidung
Unternehmen stellen Analysten, die zum CFO werden, nicht zufällig ein. Beer verbrachte über zehn Jahre damit, genau die Art von Research-Berichten zu verfassen, die bald über Agility geschrieben werden – und deckte dabei genau jene Logistik- und Industrietechnologieunternehmen ab, die die Vergleichsgruppe für eine Humanoid-Robotik-Aktie bilden. Die Einstellung einer Person, die weiß, wie die Sell-Side das Unternehmen modellieren wird, ist ein Statement darüber, wie die nächsten achtzehn Monate aussehen werden: Registrierungserklärungen, Roadshows, Quartalsprognosen und die Disziplin, die Wirtschaftlichkeit von Robotereinheiten einem Laienpublikum zu erklären
Anleger.Die Wahl eines Finanzvorstands mit operativer Erfahrung an der NYSE trägt zudem dem häufigsten Grund für das Scheitern von SPAC-Börsengängen Rechnung. Unternehmen, die durch Unternehmenszusammenschlüsse an die Börse kommen, scheitern häufig nicht an der Technologie, sondern an der finanziellen Infrastruktur: interne Kontrollen, Prüfungsbereitschaft und Glaubwürdigkeit der Prognosen. Energy Vault bot Beer – unabhängig von der Entwicklung des Aktienkurses – einen vollständigen Zyklus genau dieser Ausbildung, vom De-SPAC bis hin zu jahrelanger öffentlicher Berichterstattung.
Die Trennung der Rollen von CFO und COO ist ein Signal für sich. Eine einzige Führungskraft, die beide Positionen innehat, entspricht einer Startup-Konfiguration; die Trennung dieser Funktionen ist der Schritt, den Unternehmen gehen, wenn beide Aufgabenbereiche an Bedeutung gewinnen. Hunters ungeteilte Aufmerksamkeit gilt nun der praktischen Seite des Skalierungsproblems – den Fabriken, Lieferanten und der Logistik der Inbetriebnahme –, während Beer für die finanzielle Ausrichtung verantwortlich ist.
Geschäftsführerin Peggy Johnson formulierte die Ernennung genau in diesen Worten und erklärte, das Unternehmen sei dabei, „Kundenimplementierungen zu skalieren, die Produktion auszuweiten und sich auf den Betrieb als börsennotiertes Unternehmen vorzubereiten“, wobei sie die Erweiterung der Führungsriege als „einen natürlichen Schritt in dieser Entwicklung“ bezeichnete. Beer seinerseits bezeichnete diese Chance als „außergewöhnlich“. Die üblichen Formulierungen zum Führungswechsel sind weniger wichtig als die Abfolge der Schritte: zuerst der Finanzvorstand, dann die Einreichung des S-4-Formulars. Churchill Capital Corp XI bereitet derzeit die Einreichung seiner Registrierungserklärung (Formular S-4) bei der US-Börsenaufsichtsbehörde SEC vor – das Dokument, das dem Markt erstmals einen geprüften Einblick in die Wirtschaftlichkeit der humanoiden Robotik gewähren wird.
Die Umsatzbasis hinter dem Börsengang
Agility bringt mehr wirtschaftliche Substanz in diesen Börsengang ein, als Skeptiker der humanoiden Robotik vermuten mögen. Der „Digit“-Roboter des Unternehmens wird bei Schaeffler, GXO Logistics und Toyota Motor Manufacturing Canada eingesetzt, und das Unternehmen verweist auf eine Pipeline von mehr als dreißig Unternehmenskunden
in den Bereichen Logistik, Fertigung und der gesamten Lieferkette. Die Liste der strategischen Investoren liest sich wie ein Bekenntnis zur Industriepolitik: NVIDIA, Amazon, SoftBank Vision Fund 2, Schaeffler, Foxconn sowie eine Reihe von Deep-Tech-Venture-Kapitalgesellschaften.Dabei handelt es sich um echte Einsätze, die reale Betriebsdaten generieren – was Agility von anderen Entwicklern humanoider Roboter unterscheidet, deren öffentliche Nachweise sich nach wie vor auf Demonstrationsvideos beschränken. GXO setzt Digit-Einheiten seit 2024 im laufenden Lagerbetrieb ein – laut Angaben beider Unternehmen handelt es sich dabei um den branchenweit ersten formellen Einsatz humanoider Roboter im „Robots-as-a-Service“-Modell.
Dennoch gehört eine ehrliche Einschränkung in denselben Absatz wie die Begeisterung. Kein Hersteller humanoider Roboter – weder in den Vereinigten Staaten noch in China – hat bislang eine rentable Stückkostenbilanz in großem Maßstab nachgewiesen, und amerikanische Entwickler lieferten im vergangenen Jahr jeweils etwa 150 Einheiten aus, während ihre chinesischen Konkurrenten Tausende auslieferten. Der S-4 wird, sobald er auf den Markt kommt, einen Umsatz erzielen, der im Vergleich zu einer Bewertung von 2,5 Milliarden US-Dollar verschwindend gering ist. Investoren am öffentlichen Markt werden auf eine Entwicklung setzen, nicht auf aktuelle Zahlen, und Entwicklungen in der Robotik sind bekanntermaßen oft verspätet.
Die Herausforderungen nach dem SPAC-Ausstieg
Der von Agility gewählte Weg zur Börsennotierung hat seine eigene Geschichte, und Beer kennt diese besser als die meisten anderen. Der SPAC-Boom des Jahres 2021 brachte eine ganze Generation von Elektrofahrzeug- und Hochtechnologieunternehmen an die Börse – auf der Grundlage von Prognosen, die später mit der betrieblichen Realität kollidierten; die Unternehmen, die überlebten, taten dies ebenso sehr dank der Stärke ihrer Finanzabteilungen wie dank ihrer technischen Kompetenz. Die Lektion, die institutionelle Anleger daraus gezogen haben, war nicht, dass SPACs grundsätzlich ungeeignet sind, sondern dass die Qualität der Finanzorganisation, der Realismus der Prognosen im S-4-Formular und die Glaubwürdigkeit der Prognosen des Managements für die ersten Quartale darüber entscheiden, ob ein De-SPAC als Unternehmen oder als abschreckendes Beispiel gehandelt wird.
Dieser Kontext erklärt die Besonderheit dieser Personalentscheidung. Ein ehemaliger Analyst und CFO, der ein Unternehmen persönlich durch einen De-SPAC-Prozess und jahrelange Berichterstattung an der NYSE geführt hat, entspricht nahezu dem maßgeschneiderten Profil für die Aufgabe, die Agility zu bewältigen hat: die Erstellung von Prognosen, die einer genauen Prüfung standhalten, der Aufbau einer Kontrollinfrastruktur, die von Wirtschaftsprüfern und der SEC geprüft wird, sowie die Festlegung einer Prognosepolitik, die konservativ genug ist, um übertroffen zu werden. Das Geschäftsmodell von Churchill Capital bringt seinerseits Erfahrung in der SPAC-Beteiligung sowie eine Erfolgsbilanz mit, die einige der am stärksten unter die Lupe genommenen Transaktionen dieser Struktur umfasst – was ein zweischneidiges Schwert ist: einerseits Zugang zu tiefgreifenden institutionellen Netzwerken, andererseits ein Markt, der das Kleingedruckte zweimal lesen wird.
Die Rückkaufdynamik moderner SPACs liefert einen weiteren Grund dafür, warum die Besetzung des CFO-Postens bereits jetzt und nicht erst nach Abschluss der Transaktion von entscheidender Bedeutung ist. Der Bruttoerlös von 620 Millionen US-Dollar stellt eine Obergrenze dar, nicht eine Untergrenze; die tatsächlich eingehende Barmittelmenge hängt davon ab, wie viele SPAC-Aktionäre ihre Anteile zurückgeben, anstatt sie in das fusionierte Unternehmen einzubringen, und die Minimierung von Rückkäufen ist im Grunde eine Frage der Überzeugungsarbeit gegenüber den Anlegern. Diese Kampagne beginnt mit dem S-4-Formular und erstreckt sich bis zum Abschluss, und es ist der Finanzvorstand, der sie anführt.
Warum der Zeitpunkt kein Zufall ist
Die Bemühungen um die Börsennotierung finden in einem Markt statt, der sich plötzlich als günstig für Robotik-Aktien erwiesen hat. In China bereitet AgiBot gemeinsam mit drei Sponsorbanken einen Börsengang in Hongkong vor, Unitree hat einen Antrag für den STAR-Markt in Shanghai gestellt, und die Börsengang-Anträge von Leju Robotics und Deep Robotics wurden von den heimischen Börsen angenommen. Die Kapitalmärkte auf beiden Seiten des Pazifiks sind zum ersten Mal innerhalb weniger Quartale aufgefordert, humanoide Robotik zu bewerten.
Der politische Hintergrund verschärft die Situation noch weiter. In derselben Woche, in der Beers Ernennung bekannt gegeben wurde, verabschiedete das Repräsentantenhaus ein Verteidigungsgesetz, das dem Pentagon die Beschaffung chinesischer humanoider Roboter untersagt – eine Bestimmung,
was die Nachfrage aus dem Umfeld der US-Regierung nach inländischen Lieferanten praktisch abschottet. Für ein Unternehmen, das sich als Amerikas erster börsennotierter Hersteller humanoider Roboter positioniert, könnte der Zeitpunkt kaum besser gewählt sein: Der adressierbare Markt wird gerade in dem Moment gesetzlich reserviert, in dem der Prospekt ausgearbeitet wird.Als erstes Unternehmen an einer US-Börse notiert zu sein, bringt einen besonderen Vorteil mit sich: die Aufnahme in Indizes, die Berichterstattung durch Analysten und den Standardstatus als „die Humanoid-Aktie“ für jeden Fonds, der sich in diesem Themenbereich engagieren möchte. Damit geht jedoch auch die Verantwortung einher, den Bewertungsmaßstab für den Sektor festzulegen. Wenn sich Agility gut entwickelt, eröffnet dies neue Möglichkeiten für Figure AI, Apptronik und den Rest der amerikanischen Unternehmen dieser Branche. Entwickelt sich das Unternehmen hingegen schlecht, verengen sich die Möglichkeiten für alle.
In der Mathematik des Handelsvolumens liegt eine gewisse Ironie des Wettbewerbs, und eine ehrliche Analyse muss beide Tatsachen gleichzeitig berücksichtigen. Chinesische Hersteller lieferten im vergangenen Jahr Tausende von Humanoiden aus, während es in den USA nur Hunderte waren, und die Stückkosten jenseits des Pazifiks betragen nur ein Zehntel der Kosten für vergleichbare US-Hardware. Agilitys Argumentation für den öffentlichen Markt kann heute nicht darin bestehen, dass das Unternehmen bei Volumen oder Preis die Oberhand gewinnt; vielmehr muss es darum gehen, dass sich wiederkehrende „Robots-as-a-Service“-Umsätze von Kunden wie GXO und Schaeffler sowie ein gesetzlich geschützter Regierungskanal zu einem dauerhaften amerikanischen Geschäftsmodell summieren, während sich der Mengenwettstreit anderswo abspielt. Ein börsennotiertes, für Aufträge des Pentagons zugelassenes Unternehmen für humanoide Roboter mit einem ehemaligen Analysten als Finanzvorstand ist eine Portfoliozusammensetzung, die genau auf dieses Argument zugeschnitten ist.
Für Betreiber und Beschaffungsteams, die das Geschehen aus der Ferne beobachten, lautet die praktische Erkenntnis: Der Humanoid-Sektor steht kurz davor, etwas hervorzubringen, was es bisher noch nie gegeben hat – geprüfte Jahresabschlüsse, vierteljährliche Offenlegungen und öffentlich zugängliche Daten darüber, was diese Maschinen tatsächlich kosten und einbringen. Unabhängig davon, wie sich die Aktie entwickelt, wird diese Transparenz mehr dazu beitragen, die Behauptungen der Branche zu zügeln, als es jemals ein Demonstrationsvideo getan hat.
Es gibt noch eine letzte Zielgruppe, für die diese Ernennung von Bedeutung ist: die Mitarbeiter und frühen Anteilseigner aller privaten Unternehmen im Bereich der Humanoidrobotik. Liquiditätsereignisse setzen branchenweit Maßstäbe für die Vergütung, und ein erfolgreich an die Börse gebrachtes Unternehmen wie Agility würde den Rekrutierungsteams bei Figure, Apptronik und Boston Dynamics einen öffentlichen Bezugspunkt dafür liefern, welchen Wert Robotik-Aktien haben, während es ihren Risikokapitalgebern einen Maßstab an die Hand gibt, an dem jede Position im Portfolio neu bewertet wird. Branchen tendieren dazu, sich rasch zu professionalisieren, sobald eines ihrer Unternehmen geprüfte Abschlüsse vorlegt, da jede nächste Finanzierungsrunde der Konkurrenten im Schatten der öffentlich zugänglichen Vergleichsdaten ausgehandelt wird.
Die erste Ergebniskonferenz wird das aufschlussreichste Dokument in der Geschichte der Humanoid-Branche sein. Das Unternehmen verfügt nun über einen Finanzvorstand, der diese präsentieren wird.
Haftungsausschluss: Dieser Artikel dient ausschließlich allgemeinen Informationszwecken und stellt keine Anlage-, Rechts- oder Beschaffungsberatung dar. Leser sollten Details anhand von Primärquellen überprüfen, bevor sie geschäftliche Entscheidungen treffen.












