
애질리티 로보틱스, 월스트리트 출신 CFO 영입… 휴머노이드 업계, 첫 실적 발표 시험대에 오르다
애질리티 로보틱스(Agility Robotics)는 전 월스트리트 로봇 분야 애널리스트이자 파이퍼 샌들러(Piper Sandler)의 은행가였던 마이클 비어(Michael Beer)를 최고재무책임자(CFO)로 임명했는데, 이는 처칠 캐피털 코프 XI(Churchill Capital Corp XI)와의 합병이 마무리 단계로 접어들고 있음을 보여주는 가장 분명한 신호다. 이번 상장으로 애질리티는 미국 최초의 상장 휴머노이드 로봇 제조사가 될 것이며, 곧 제출될 S-4 양식을 통해 시장은 휴머노이드 로봇 사업의 재무 현황—로봇 제작 비용, 수익, 그리고 GXO나 셰플러(Schaeffler)와 같은 고객사로부터 발생하는 ‘서비스형 로봇(Robots-as-a-Service)’ 매출이 기업 가치를 뒷받침할 수 있는지 여부—에 대한 첫 번째 감사 결과를 확인하게 될 것이다. 주가가 어떻게 움직이든 간에, 이러한 정보 공개만으로도 해당 산업 전반의 주장이 어떻게 가격에 반영되는지에 대한 기준이 재설정될 것이다.
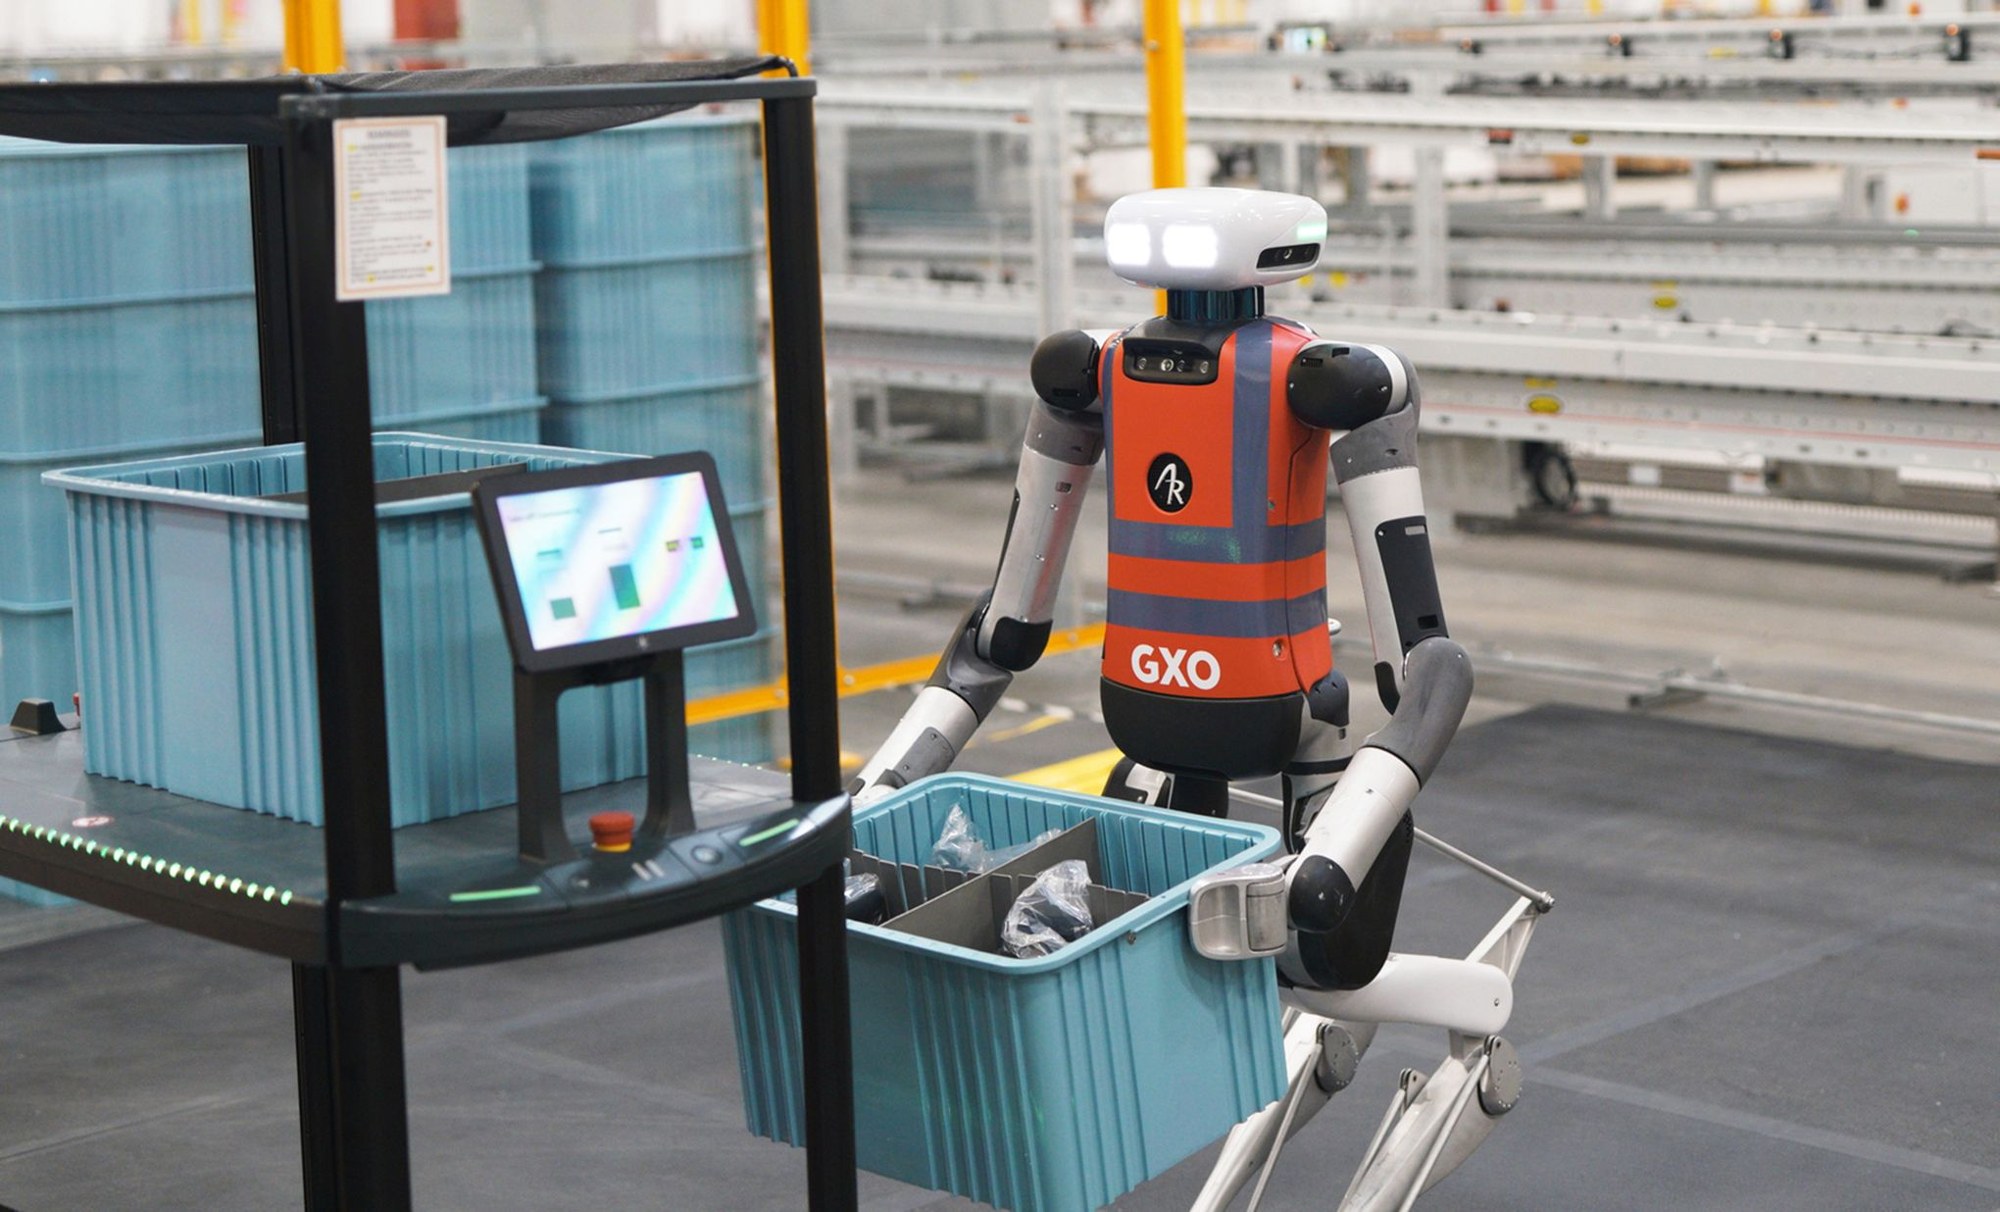
애질리티 로보틱스(Agility Robotics)는 마이클 비어(Michael Beer)를 최고재무책임자(CFO)로 임명했다. 이로써 미국 최초의 순수 휴머노이드 로봇 전문 상장 기업이 되기 위해 준비 중인 이 회사는, 전 상장사 재무 책임자이자 오랜 기간 주식 애널리스트로 활동해 온 인물을 재무 조직의 수장으로 기용하게 되었다. 목요일 발표된 이번 인사는 애질리티가 처칠 캐피털 코프 XI(Churchill Capital Corp XI)와의 사업 결합을 공개한 지 며칠 만에 이루어진 것으로, 이 SPAC(특수목적인수회사) 거래는 기업 가치가 약 25억 달러로 평가되며 총 조달액이 6억 2천만 달러를 넘어설 것으로 예상된다.
비어 신임 CFO는 뉴욕증권거래소(NYSE)에 상장된 에너지 저장 기업인 에너지 볼트 홀딩스(Energy Vault Holdings)에서 CFO 겸 기업 서비스 부문 책임자로 재직하다가 아질리티에 합류했다. 경영직에 입문하기 전에는 씨티그룹(Citigroup), 울프 리서치(Wolfe Research), 베어 스턴스(Bear Stearns)에서 10년 넘게 운송, 물류, 인프라 분야 주식 리서치 애널리스트로 활동했다. 애질리티에서 그는 자본 시장 대비, 재무 계획 및 분석, 회계, 자금 관리, 투자자 관계 업무를 총괄하게 됩니다.
이번 인사로 최고 경영진에 두 번째 변화가 일어났다. CFO와 최고운영책임자(COO)를 겸임해 온 제니퍼 헌터는 전적으로 COO 역할로 전환되어 글로벌 운영, 제조 및 공급망 확장을 총괄하게 된다.
이번 인사 분석
기업들이 애널리스트 출신 CFO를 우연히 채용하는 일은 없습니다. 비어는 향후 애질리티에 대해 작성될 연구 보고서와 유사한 내용을 10년 넘게 작성해 왔으며, 특히 휴머노이드 로봇 주식의 비교 대상 그룹을 구성하는 물류 및 산업 기술 기업들을 정확히 다루어 왔습니다. 셀사이드(증권사)가 해당 기업을 어떻게 모델링할지 잘 아는 인재를 채용한 것은 향후 18개월 동안의 전망, 즉 등록 신고서, 로드쇼, 분기별 실적 전망, 그리고 일반 투자자들에게 로봇 단위 경제성을 체계적으로 설명해야 할 과제를 암시하는 것입니다.
투자자들.뉴욕증권거래소(NYSE) 운영 경험이 있는 CFO를 선임한 것은 SPAC 상장에서 가장 흔히 발생하는 실패 요인을 해결하는 방안이기도 하다. 사업 결합을 통해 공개 시장에 진출한 기업들은 기술적 문제보다는 재무 인프라—내부 통제, 감사 준비 상태, 예측의 신뢰성—에서 자주 난관에 부딪힙니다. 에너지 볼트(Energy Vault)는 주가 추이와는 별개로, 비어(Beer)에게 SPAC 해체부터 수년간의 공시 활동에 이르기까지 정확히 이러한 과정을 온전히 경험할 수 있는 기회를 제공했습니다.
CFO와 COO 역할을 분리했다는 사실 자체가 하나의 신호입니다. 한 임원이 두 직책을 모두 맡는 것은 스타트업의 구조이며, 두 기능이 모두 더 무거워질 조짐이 보일 때 기업들은 이를 분리합니다. 이제 헌터(Hunter)는 확장 문제의 물리적 측면, 즉 공장, 공급업체, 배포 물류에 전념하고, 비어(Beer)는 재무적 측면을 총괄합니다.
페기 존슨 최고경영자(CEO)는 이번 인사를 정확히 이러한 맥락에서 설명하며, 회사가 “고객 배포를 확대하고, 생산을 늘리며, 상장 기업으로서 운영할 준비를 하고 있다”고 말했고, 이번 리더십 보강을 “그 진화 과정의 자연스러운 단계”라고 표현했다. 비어는 이 기회를 “놀라운” 기회라고 평가했다. 일반적인 경영진 교체 관련 표현보다 더 중요한 것은 순서입니다. 먼저 최고재무책임자(CFO)를 선임하고, 그 다음으로 S-4 등록 신청서를 제출하는 순서입니다. 처칠 캐피털 코프 XI(Churchill Capital Corp XI)는 미국 증권거래위원회(SEC)에 S-4 등록 신청서를 제출할 준비를 하고 있으며, 이 문서를 통해 시장은 휴머노이드 로봇 산업의 재무 현황을 감사받은 형태로 처음으로 확인하게 될 것입니다.
상장의 기반이 되는 매출
애질리티는 휴머노이드 분야에 회의적인 시각을 가진 이들이 예상하는 것보다 이번 상장에 더 실질적인 상업적 가치를 부여하고 있다. 이 회사의 ‘디지트(Digit)’ 로봇은 셰플러(Schaeffler), GXO 로지스틱스(GXO Logistics), 토요타 모터 매뉴팩처링 캐나다(Toyota Motor Manufacturing Canada)에 도입되어 운영 중이며, 회사는 30개 이상의 기업 고객 확보가 예정되어 있다고 밝혔다.
물류, 제조 및 광범위한 공급망 전반에 걸쳐 있습니다. 이 회사의 전략적 투자자 명단은 마치 산업 정책 선언문과도 같습니다. 엔비디아(NVIDIA), 아마존(Amazon), 소프트뱅크 비전 펀드 2(SoftBank Vision Fund 2), 셰플러(Schaeffler), 폭스콘(Foxconn)은 물론, 다양한 딥테크 벤처 기업들도 포함되어 있습니다.이는 실제 운영 데이터를 생성하는 실질적인 배치 사례로, 공개된 증거가 여전히 시연 영상에 그치는 휴머노이드 개발사들과 아질리티를 차별화하는 요소다. GXO는 2024년부터 실제 창고 운영 현장에서 디지트(Digit) 유닛을 가동해 왔으며, 양사는 이를 업계 최초의 공식적인 ‘로봇-어-서비스(Robots-as-a-Service)’ 방식 휴머노이드 배치 사례라고 설명한다.
그럼에도 불구하고, 이러한 열의와 함께 솔직한 주의사항도 같은 문단에 곁들여야 한다. 미국이나 중국을 막론하고 어느 휴머노이드 제조사도 아직 대규모로 수익성 있는 단위 경제성을 입증하지 못했으며, 미국 개발사들은 지난해 각각 150대 가량을 출하한 반면, 중국 경쟁사들은 수천 대를 출하했다. S-4가 상장되면, 25억 달러의 기업 가치에 비해 미미한 매출을 기록할 것으로 보인다. 공개 시장 투자자들은 당기 실적(run rate)이 아닌 성장 궤적을 뒷받침하게 될 것이며, 로봇 공학 분야의 성장 궤적은 역사적으로 예상보다 늦게 실현되는 경향이 있다.
SPAC 탈피의 고비
애질리티가 선택한 상장 경로에는 그 자체의 역사가 있으며, 비어(Beer)는 누구보다 이를 잘 알고 있을 것이다. 2021년의 SPAC 붐은 전기차 및 첨단 기술 기업 한 세대를 예상 실적에 기반해 공개 시장으로 이끌었으나, 이러한 전망은 이후 운영 현실과 충돌했다. 살아남은 기업들은 엔지니어링 역량만큼이나 재무 기능의 강점을 바탕으로 살아남았다. 기관 투자자들이 얻은 교훈은 SPAC 자체가 문제라는 것이 아니라, 재무 조직의 역량, S-4 서류에 명시된 전망치의 현실성, 그리고 경영진이 제시한 첫 몇 분기 실적 가이던스의 신뢰성이, 디-SPAC 기업이 성공적인 기업으로 거래될지 아니면 경계해야 할 사례로 남을지를 결정한다는 점이었다.
이러한 배경이 이번 채용의 특이성을 설명해 줍니다. 직접 회사를 SPAC 해체 과정과 수년간의 뉴욕증권거래소(NYSE) 보고 절차를 이끌어본 전직 애널리스트 출신 CFO는, 애질리티(Agility)가 필요로 하는 업무—검증을 견뎌낼 수 있는 전망치를 수립하고, 감사인과 SEC가 검증할 내부 통제 체계를 구축하며, 예상치를 하회할 수 있을 만큼 보수적인 실적 가이던스 철학을 정립하는 것—를 수행하기에 거의 이상적인 인재 프로필에 가깝습니다. 한편, 처칠 캐피털(Churchill Capital)은 SPAC 스폰서십에 대한 풍부한 경험과 이 구조에서 가장 면밀히 검토된 거래들을 포함하는 실적을 보유하고 있는데, 이는 양날의 검과 같습니다. 즉, 방대한 기관 네트워크에 대한 접근성을 제공하는 동시에, 약관을 두 번씩 꼼꼼히 살피는 시장을 마주하게 된다는 의미입니다.
현대 SPAC의 환매 역학은 거래 종결 후가 아닌 지금 당장 CFO의 역할이 중요한 또 하나의 이유를 더합니다. 6억 2천만 달러의 총 조달액은 상한선이지 하한선이 아닙니다. 실제로 확보되는 현금 규모는 SPAC 주주들이 합병된 회사로 자금을 이월하기보다 환매를 선택하는 비율에 달려 있으며, 환매를 최소화하는 것은 근본적으로 투자자를 설득하는 작업입니다. 이러한 캠페인은 S-4 제출 시점부터 거래 종결까지 이어지며, 이를 주도하는 것은 바로 CFO입니다.
이 시기가 우연이 아닌 이유
이번 상장 추진은 로봇 관련 종목에 갑자기 호재가 된 시장 상황에 맞춰 이루어지고 있다. 중국에서는 AgiBot이 3개의 주관 은행과 함께 홍콩 상장을 준비 중이며, Unitree는 상하이 STAR 시장에 상장 신청을 제출했고, Leju Robotics와 Deep Robotics의 IPO 신청서는 국내 증권거래소에 접수되었다. 태평양 양쪽의 자본 시장은 불과 몇 분기 내에 처음으로 휴머노이드 로봇 기업의 기업 가치를 평가해야 하는 상황에 직면해 있다.
이러한 정책적 배경은 상황을 더욱 예리하게 만들고 있다. 비어의 임명이 발표된 바로 그 주, 미국 하원은 국방부가 중국산 휴머노이드 로봇을 조달하는 것을 금지하는 국방 법안을 통과시켰는데, 이 조항은
이는 사실상 미국 정부와 연계된 수요를 국내 공급업체들에게만 제한하는 효과를 낳습니다. 미국 최초의 상장 휴머노이드 제조사로 자리매김하려는 기업에게 이보다 더 완벽한 타이밍은 없을 것입니다. 바로 유가증권신고서가 작성되는 바로 그 시점에, 관련 법안을 통해 해당 기업의 잠재 시장이 확보되고 있기 때문입니다.미국 증시에 최초로 상장하는 것은 지수 편입, 애널리스트 커버리지, 그리고 해당 테마에 투자하고자 하는 모든 펀드에게 ‘휴머노이드 주식’이라는 기본 지위를 부여받는 등 특정한 이점을 안겨줍니다. 또한 이 분야 상장 기업의 기업 가치 평가 기준을 정해야 하는 부담도 따릅니다. 애질리티의 주가가 호조를 보인다면, 피규어 AI(Figure AI), 앱트로닉(Apptronik) 및 기타 미국 기업들에게 기회가 열릴 것이다. 반대로 주가가 부진할 경우, 모든 기업에게 주어진 기회는 좁아질 것이다.
거래량 측면에서 아이러니한 경쟁 구도가 존재하며, 정직한 분석은 이 두 가지 사실을 동시에 고려해야 한다. 중국 제조사들은 작년에 수천 대의 휴머노이드를 미국으로 수출한 반면, 미국 제조사들은 수백 대에 그쳤으며, 태평양을 건너는 단가는 동급 미국 하드웨어의 10분의 1 수준에 불과하다. 애질리티가 공개 시장에서 내세울 수 있는 주장은 오늘날 판매량이나 가격 경쟁에서 승리한다는 것이 아니라, GXO나 셰플러(Schaeffler)와 같은 고객으로부터 발생하는 ‘로봇 서비스(Robots-as-a-Service)’의 반복적 수익과 법적으로 보호받는 정부 채널이 결합되어, 다른 곳에서 판매량 전쟁이 벌어지는 동안 미국 내에서는 견고한 사업 기반을 구축해 나간다는 점이어야 한다. 전직 애널리스트 출신의 최고재무책임자(CFO)를 보유한, 상장 기업이자 미 국방부 조달 자격을 갖춘 휴머노이드 기업은 바로 이러한 논리를 뒷받침하기 위해 구성된 포트폴리오다.
현장을 지켜보는 운영사 및 조달 팀에게 실질적인 시사점은, 휴머노이드 업계가 지금까지 한 번도 경험하지 못했던 것—감사받은 재무제표, 분기별 공시, 그리고 이 기계들이 실제로 얼마의 비용이 들고 얼마를 벌어들이는지에 대한 공개 기록—을 곧 만들어낼 것이라는 점이다. 주가가 어떻게 움직이든, 이러한 투명성은 그 어떤 시연 영상보다도 업계의 주장을 검증하는 데 더 큰 역할을 할 것이다.
이 인사가 중요한 마지막 이해관계자 집단이 하나 더 있습니다. 바로 모든 비상장 휴머노이드 기업의 직원들과 초기 주주들입니다. 유동성 확보는 해당 업계 전반에 걸쳐 보상 기준을 설정하는 역할을 하며, Agility가 성공적으로 상장한다면 Figure, Apptronik, Boston Dynamics의 채용 팀에게는 로봇 공학 분야 지분의 가치를 가늠할 수 있는 공개적인 기준점을 제공할 뿐만 아니라, 이들 기업의 벤처 투자자들에게는 포트폴리오 내 모든 투자 포지션을 재평가할 수 있는 척도를 제시해 줄 것입니다. 한 기업이 감사받은 재무제표를 제출하면 해당 업계는 급속도로 전문성을 갖추게 되는데, 이는 모든 경쟁사의 다음 자금 조달 협상이 공개된 보상 기준의 그늘 아래에서 이루어지기 때문이다.
첫 실적 발표는 휴머노이드 사업 역사상 가장 유익한 정보가 담긴 문서가 될 것입니다. 이제 이를 전달할 CFO가 있습니다.
면책 조항: 이 기사는 일반적인 정보 제공을 목적으로 하며, 투자, 법률 또는 조달에 대한 조언을 구성하지 않습니다. 독자는 비즈니스 결정을 내리기 전에 1차 출처를 통해 세부 사항을 확인해야 합니다.












