
出荷、導入、約束:誰も区別していないヒューマノイドロボットの3つの数字
今月のヒューマノイドロボット関連のニュース見出しはどれも大きな数字を掲げていますが、「出荷台数」「導入台数」「導入予定台数」はそれぞれ異なるものを指しています。これらを整理してみると、実際の導入規模は依然として小さく、製造能力の拡充は東南アジアの電子機器組立拠点ではなく、韓国、中国、米国で進められていることがわかります。

今月、ロボット工学関連のニュースの見出しを賑わせたのは、「40,000」「74,000」「30,000」という3つの数字だった。 一気読みすると、まるでこの業界があらゆる面で同時に加速しているかのように聞こえるかもしれない。しかし、これらは同じ数字ではない。測定対象も異なる。そして、これらを単一の物語として重ね合わせることで、業界は実際よりも進んでいるかのように自らを説得してしまうのだ。
私は週の勤務時間の大部分を、この問題の「華やかさとは程遠い」作業に費やしている。ロボットモデルと企業の開示情報を照合し、ベンダーの主張と機械が実際に認可されている動作範囲を、このプラットフォームの外では誰も読まない分類体系の中で、一行ずつ照合していくのだ。その仕事をしていると、定義もなしに繰り返される数字にアレルギーを感じるようになる。 今月発表されたヒューマノイドロボットの数値は、まさに典型的な事例であり、それらを解きほぐすと、数字そのものよりも興味深い事実が浮かび上がる。つまり、製造業務を実際に担っているアジアの地域は、これがスマートフォンのサプライチェーンの再現だと仮定した場合に予想される地域とは異なるのだ。
「出荷」と「稼働」は同じことではない
中国工業情報化部は2026年上半期の数値を次のように発表した: ヒューマノイドロボットの出荷台数は4万台を超え、通年の出荷台数は10万台を突破すると予測されており、2025年の約2万台からおよそ5倍の増加となる見込みだ。 2026年上半期の世界のヒューマノイドロボット出荷台数に占める中国のシェアは97%近くに達し、AgiBotとUnitreeがトップを二分するデュオポリーを形成している。
これは確かに膨大な数字であり、MIITが工業生産高を集計している点ではその役割を果たしている。問題は、その一歩先で発生する。つまり、出荷台数が、他者の見出しにおいて「導入台数」として解釈されてしまうことだ。 出荷されたロボットは工場を出て、請求書が発行されたに過ぎない。そのロボットが顧客の施設内で、無人稼働し、生産的な作業を、実質的な時間行っているかどうかについては、何も示していない。これらは2つの異なる主張であり、そのうちの1つだけが
その技術がデモ以外の環境でも機能するかどうか。実稼働数は、その数字よりはるかに少なく、伸びも遅い
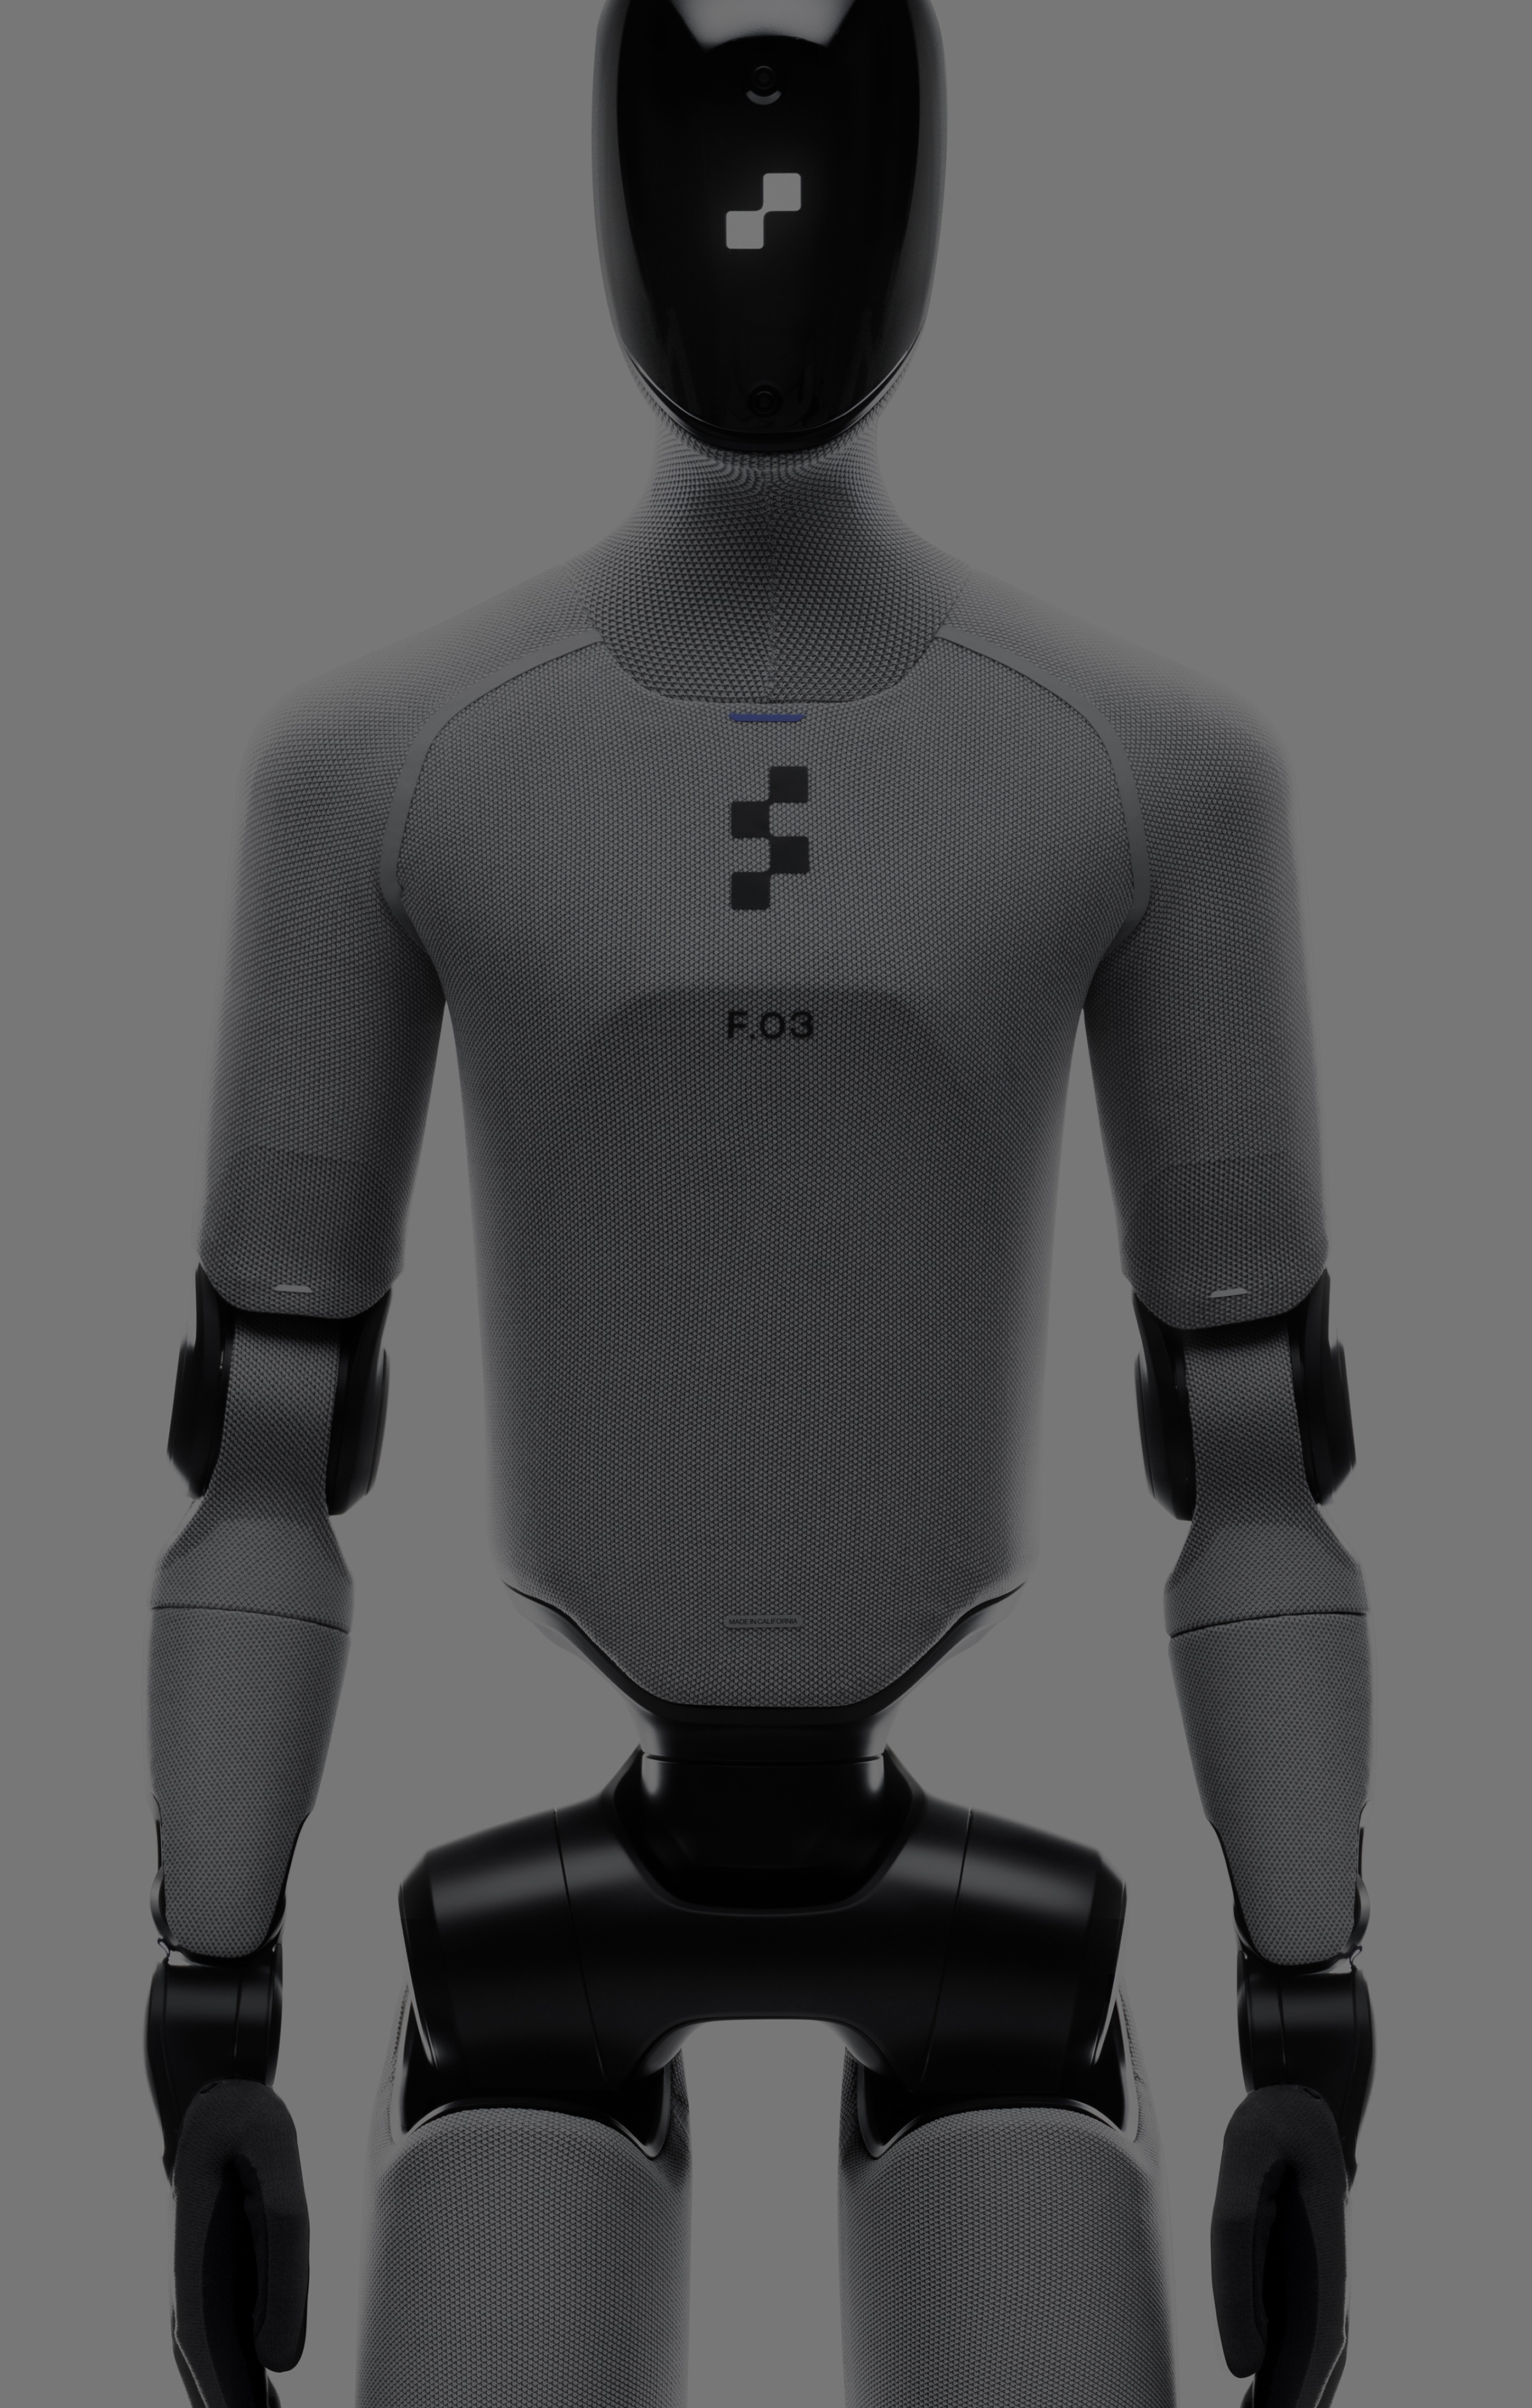
Figure AIが自社のBotQ施設について述べている内容は、額面通りに受け止める価値がある。同社は累積の総数ではなく、生産ペースを開示しているからだ: 生産量は120日足らずで、1日あたり1台のFigure 03から1時間あたり1台へと増加し、累計で350台以上が製造され、9,000個以上のアクチュエータが自社内で生産され、10種類以上の製品バリエーションにおいて初回歩留まりが80%を超えた。これは真の製造上の成果である。
これらのユニットのうち、実際に顧客の施設内で継続的な作業を行っているのはごく一部に過ぎない。前世代モデルの11ヶ月間にわたる試験運用を経て、現在40台の「Figure 03」がBMWのスパータンバーグ工場で稼働しており、次はBMWのライプツィヒ工場への導入が予定されている。 ジョージア州にある現代自動車の「メタプラント・アプリケーション・センター」に導入された、初のエンタープライズグレードヒューマノイドであるボストン・ダイナミクスの「アトラス」は、資材運搬や注文処理を行っており、自律的に充電場所へ戻り、自らのバッテリーを交換することも可能です。
こうした作業は、マーケティング用のプロモーション映像と比べるとほとんど退屈に映るが、それこそがまさに重要な点である。退屈で、反復可能で、監視を必要としない運用こそが真のハードルであり、公の場でそのハードルをクリアした機械は、世界中でごくわずかしか存在しない。 「出荷数」と「導入数」を比較計算してみると、妥当な結論が導き出される。今年製造されたヒューマノイドロボットの大部分は、実際の生産ラインで監視なしのシフトを1回もこなしていないのだ。
「出荷」「導入」「約束」は、それぞれ異なる意味を持つ動詞だ。その中で、今日実際に作業を行っているロボットを表すのは、たった一つだけである。
「約束された」数値は目標であり、結果ではない
現代自動車のジョージア州計画は、この3つ目のカテゴリーに属する。同社は、ボストン・ダイナミクス買収に要した8億8000万米ドルと、現代モービスの既存の部品供給基盤を財源として、2028年までに年間生産能力3万台を目指す体制を構築している。これは2年後の工場生産能力の目標であり、
本日の出荷台数について、メタプラントでは最初の「アトラス」ユニットの部品順次供給が開始されたが、実際の車両組立作業は2030年まで予定されていない。ゴールドマン・サックスが提示した韓国に関する数値も同様のカテゴリーに属しており、注意深く読み解く価値がある。同銀行は、2030年までに韓国のサプライチェーンを活用して7万4,000台が生産され、2035年までに世界のヒューマノイド生産量の推定30%を占めると予測している。 「韓国のサプライチェーンを活用する」というのは、部品含有量の数値であり、最終組立台数ではない。この数値は、韓国政府が自ら掲げた国内目標――2029年までに年間1,000台のヒューマノイドを生産し、2026年には国家製造同盟を通じて約5億米ドルの資金を投入する――と照らし合わせると、奇妙な違和感を抱かせる。 韓国の野心は本物だ。それは、中国規模の組立ラインを運営することではなく、アクチュエータやギアボックスを自国で開発・生産するという野心である。
- 4万~10万台以上:2026年に中国の工場から出荷される台数
- 数百台台前半:現在、世界各地で監視なしで持続的な商業業務を行っている台数
- 3万台と7万4,000台:2028年および2030年に設定された生産能力とサプライチェーン内国産化率の目標
これら3つの行は、同じ文の中に並べるべきものではないが、今月の報道では、それでもそれらを同じ文に盛り込み続けていた。
その証拠は、東南アジアから何が欠落しているかにある
東南アジアの視点からこれを読むと、驚くべきことは、これらの数字のすべてから何が欠落しているかという点だ。これらの生産のいずれも、前回の中国からの多角化の波を吸収した電子機器組立の回廊には流入していない。 ベトナム、タイ、マレーシアは過去10年間、世界的なメーカーが単一国への集中リスクを回避する中で、スマートフォンや民生用電子機器の最終組立を担う生産能力を構築してきた。ヒューマノイドロボットはその道をたどっておらず、その理由は、この特定のパイプラインにおける何事よりも、ヒューマノイドロボットが実際に何であるかを如実に物語っている。
スマートフォンの製造におけるボトルネックは、大量生産における最終組立と検査であり、まさにASEAN諸国の規律ある、
低コストの労働力プールが、その需要を吸収するために構築された。ヒューマノイドのボトルネックとなるのは、高精度アクチュエータ、ハーモニックドライブ、および力制御関節であり、これらは携帯電話の筐体よりも自動車のトランスミッションに近い公差で加工されている。 だからこそ、生産能力は、すでにその公差水準を満たす自動車部品のサプライチェーンが整備されている地域――韓国、中国の既存のEVおよび産業用ロボットクラスター、そして現代自動車のジョージア州への投資を軸とする米国の工業地帯――に集中しつつある。安価な最終組立労働力を有していた地域には、生産能力は拡散していない。 東南アジアが持つ電子機器製造の優位性は、この分野には自動的に転用されるわけではなく、出荷台数を示す見出し記事のどこにも、そのことが明記されているわけではない。前回の多角化の波は最終組立を移動させた。今回の波は精密加工を移動させており、精密加工は人件費が最も安い場所には行かない。それは、公差がすでに理解されている場所へと向かうのだ。
実際にこの状況を変化させる要因と、代わりに注目すべき点
こうした状況は決して恒久的なものではない。ヒューマノイド製造が、過去10年間に電気自動車(EV)のバッテリーパックがそうであったようにコモディティ化すれば、設計が安定し、公差が試作段階から量産段階へと緩和された時点で、サブアセンブリや最終組み立ては依然として低コストの拠点へと分散する可能性がある。 この波を取り込もうとしている東南アジア諸国の政府は、EVやバッテリー投資に適用したのと同じ産業政策の手法を用いているところもいくつかありますが、その位置づけを図ろうとする姿勢自体は間違っていません。 しかし、そのシフトが仮に起こったとしても、それはアクチュエータのボトルネックが緩和されるより数年遅れて起こることであり、その前に起こるわけではない。初期の立地決定を、シフトがすでに始まっている証拠として扱うことは、出荷台数を導入台数と見なすのと同じカテゴリーの誤りである。
注目すべき数字は、来四半期の出荷台数という見出しではない。現在この分野を支配している韓国や中国の少数の企業を超えて、アクチュエータや精密ギアボックスのサプライヤー基盤が拡大するかどうかである。なぜなら、それが最終組立が最終的にどこで行われるかについての先行指標となるからだ。
適用される場合とそうでない場合。また、これは現時点ではまだ誰もプレスリリースで言及していない数値であり、通常、それが重要な数値であることの兆候となる。本コラムは著者自身の分析に基づくものであり、あくまで一般的な情報提供を目的としています。投資、調達、または技術に関する助言を構成するものではありません。引用された数値は、掲載時点における上場企業、政府、および金融機関の開示情報に基づいており、予告なく変更される場合があります。
ヘッダー画像:図03、Figure AI提供。











