
已发货、已部署、已承诺:三个无人区分的人形机器人数据
本月关于类人机器人的头条新闻都引用了庞大的数字,但“出货量”、“部署量”和“承诺量”衡量的是三回事。若将这些概念区分开来,就会发现实际部署规模仍然很小,而生产能力的建设主要集中在韩国、中国和美国,而非东南亚的电子组装中心。

本月,三个数字频频出现在机器人领域的头条新闻中:40,000、74,000 和 30,000。 若匆匆一瞥,这些数字在同一篇报道中,仿佛描绘了一个在各个领域同时加速发展的行业。但它们并非同一组数字,也不衡量同一事物。而将它们堆叠在同一个叙事中,正是该行业自我说服、使其听起来比实际发展更超前的一种方式。
我每周工作的大部分时间都花在这种不那么光鲜的工作上:将机器人型号与公司披露信息进行比对,逐行核对供应商的宣传与机器实际获准执行的功能,所用的分类体系只有这个平台内部的人才会看。这份工作会让你对那些未经定义却被反复提及的数字产生抵触情绪。 本月发布的一系列类人机器人数据就是典型的案例研究,而理清这些数据所揭示的,比数字本身更有趣:如果认为这是智能手机供应链的翻版,那么实际承接制造业务的亚洲地区,并非你所预期的那部分。
“已发货”不等于“正在工作”
中国工业和信息化部给出了2026年上半年的数据: 人形机器人出货量超过4万台,全年出货量预计将突破10万台,较2025年的约2万台增长了约5倍。 中国在全球上半年人形机器人出货量中的份额接近97%,其中AgiBot和Unitree在榜单前列形成了双头垄断。
这是一个确实庞大的数字,工信部通过统计工业产出履行了其职责。问题出在下游环节——当某媒体在头条新闻中将出货量误读为部署量时,误解便产生了。 已出货的机器人只是离开了工厂车间并开具了发票。这并不能说明该机器人是否正在客户厂区内无人值守地运行、执行生产性工作,以及实际运行时间是否足够长。这两者是截然不同的说法,而其中只有一种能告诉你
该技术在演示环境之外是否有效。实际部署的数量要小得多,增长速度也慢得多
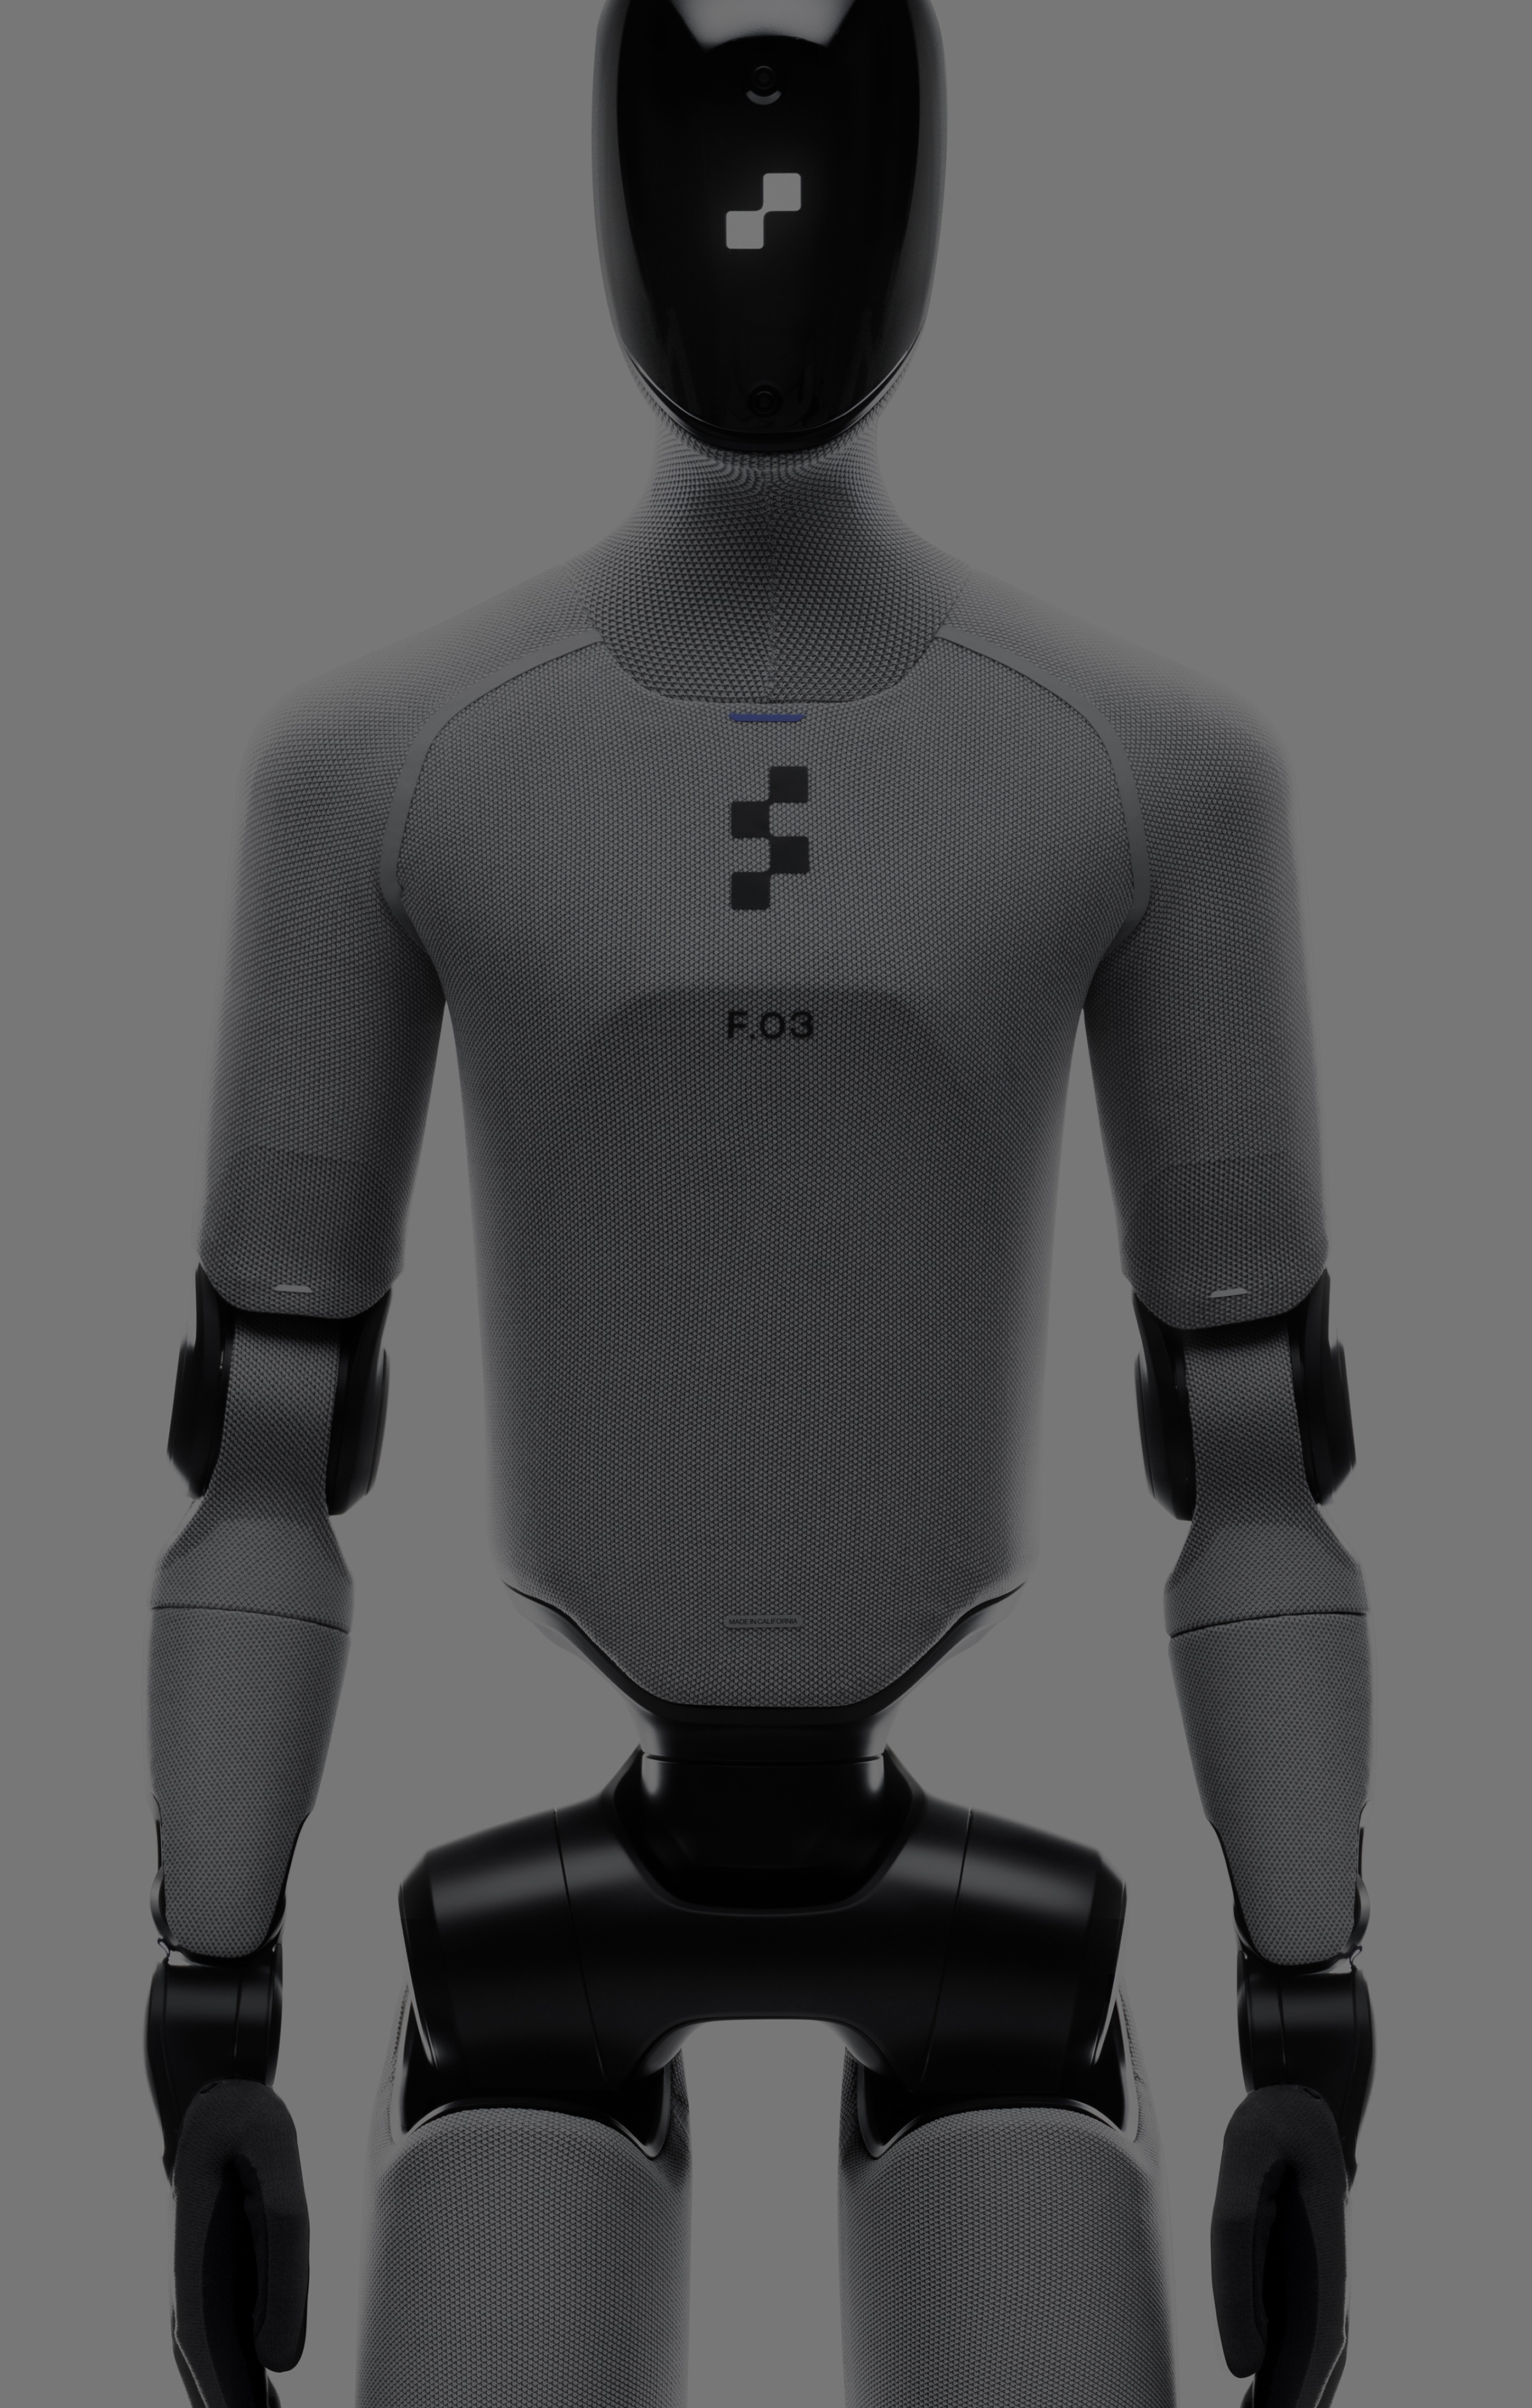
值得更认真对待 Figure AI 对其 BotQ 工厂的自我描述,因为该公司披露的是生产速率,而非累计总数: 在不到120天的时间里,产量从每天一台Figure 03提升至每小时一台,总计生产超过350台,内部生产了9,000多个执行器,十多种产品变体的首通过率均超过80%。这确实是一项真正的制造成就。
在这些设备中,实际部署在客户厂房内持续作业的仅占极小一部分。在对上一代产品进行为期11个月的试用后,目前有40台Figure 03正在宝马斯帕坦堡工厂运行,接下来将扩展至宝马莱比锡工厂。 波士顿动力公司的“阿特拉斯”(Atlas)——佐治亚州现代汽车Metaplant应用中心首台企业级类人机器人——正在从事物料搬运和订单履行工作,包括自主返回充电站并更换电池。
与营销宣传片相比,这些任务读起来几乎有些乏味,但这恰恰是关键所在。枯燥、可重复且无需监督的操作才是真正的门槛,而迄今为止,全球范围内仅有极少数机器在公众视野中跨越了这一门槛。 若对“出货量”与“部署量”进行对比计算,便会得出一个站得住脚的结论:今年制造的大多数类人机器人,尚未在真实的生产线上完成过哪怕一班无人监督的工作。
“出货”、“部署”和“承诺”是三个不同的动词。其中只有一个描述了当今正在工作的机器人。
承诺的数字是目标,而非成果
现代汽车在佐治亚州的计划属于第三类。该公司计划到2028年实现30,000台的年产能,资金来源包括8.8亿美元收购波士顿动力(Boston Dynamics)的资金以及现代摩比斯(Hyundai Mobis)现有的零部件生产基地。这是两年后的工厂产能目标,而非
今天的发货量,而Metaplant工厂的首批Atlas车型已开始进行零部件排序,实际的车辆组装工作则计划于2030年才启动。高盛关于韩国的预测数据也属于同一范畴,值得仔细研读。该行预测,到2030年,利用韩国供应链将生产7.4万台机器人,到2035年将占全球类人机器人总产量的30%。 “利用韩国供应链”指的是零部件含量,而非最终组装数量,这与韩国自身宣布的国内目标——即到2029年实现每年生产1,000台类人机器人,并由国家制造业联盟在2026年提供约5亿美元资金支持——相比显得有些格格不入。 韩国的雄心是切实的。其目标是掌握执行器和减速器的核心技术,而非运营中国规模的装配线。
- 40,000至100,000+台:2026年中国工厂出货量
- 数百台:目前已在各地执行持续、无人监督的商业任务的机器人
- 30,000和74,000:分别设定于2028年和2030年的产能及供应链本土化目标
这三行数据本不该出现在同一句话中,但本月的报道却一再将它们混为一谈。
关键线索在于东南亚地区缺失的内容
若从东南亚的视角审视这些数据,最引人注目的是这些数字中缺失的部分。上述生产活动无一落户于曾承接上一波中国产业多元化浪潮的电子组装走廊。 过去十年间,越南、泰国和马来西亚致力于建设生产能力,承接智能手机和消费电子产品的最终组装业务,以应对全球制造商对单一国家集中风险的规避需求。人形机器人并未遵循这一路径,其原因更多地揭示了人形机器人本身的本质,而非当前具体产业链中的任何环节。
智能手机制造的瓶颈在于大批量的最终组装和测试,而这恰恰是东盟地区纪律严明、
为吸收这些劳动力而建立了低成本劳动力池。人形机器人的瓶颈在于精密执行器、谐波减速器和力控关节,其加工公差更接近汽车变速箱,而非手机机身。 正因如此,产能正向那些已具备符合该公差标准的汽车零部件供应链的地区集中:韩国、中国现有的电动汽车和工业机器人产业集群,以及以现代汽车在佐治亚州的投资为支柱的美国工业带。产能并未向那些拥有廉价最终组装劳动力的地区扩散。 东南亚在电子制造方面的优势并不能自动转移到这一领域,也没有任何关于出货量的头条新闻会这样说。上一轮产业多元化浪潮推动了终装环节的转移。而这一轮浪潮推动的是精密加工环节的转移,而精密加工并不会流向劳动力最廉价的地区,而是流向那些已掌握公差要求的地区。
究竟什么能改变这一局面,又该关注什么
这一切并非一成不变。如果类人机器人制造像过去十年电动汽车电池组那样实现商品化,那么一旦设计趋于稳定,公差从原型级放宽到量产级,子组件装配和最终集成仍可能分散到低成本中心。 东南亚各国政府正积极争取这股浪潮,其中一些国家沿用了此前在电动汽车和电池投资中采用的工业政策策略,它们试图为此做好布局并非错误。 但这种转变——如果真的发生——将比执行器瓶颈的缓解晚数年,而非早于它;将早期的选址决定视为该趋势已然开始的证据,就如同将出货量误认为部署量一样,属于同类错误。
值得关注的数字并非下个季度的出货量头条,而是执行器和精密减速器供应商的基数能否从目前由少数几家韩国和中国企业主导的局面中扩大,因为这才是最终组装最终将落脚何处的领先指标。
哪些地方适用,哪些地方不适用。这也是目前尚无人将其写入新闻稿的数字,而这通常意味着它才是真正重要的数字。本专栏反映了作者个人的分析,仅供一般信息参考。它不构成投资、采购或工程建议。引用的数据摘自上市公司、政府及金融机构截至发稿时的披露信息,如有变更恕不另行通知。
封面图:图03,由Figure AI提供。











