
出貨、部署、承諾:這三組人形機器人數據,卻無人加以區分
本月關於人形機器人的頭條新聞皆引用了龐大的數字,但「出貨量」、「部署量」與「承諾量」所衡量的其實是三種不同的指標。若將這些概念釐清,便可發現實際部署規模仍相當有限,而製造產能的擴建正集中在韓國、中國和美國,而非東南亞的電子組裝樞紐。

本月有三個數字頻繁出現在機器人技術的頭條新聞中:40,000、74,000 和 30,000。 若匆匆一瞥,將這些數字放在同一篇報導中,聽起來彷彿整個產業正在各方面同步加速發展。但這些並非相同的數字,它們所衡量的也並非同一件事。而將它們堆砌在同一個敘事框架中,正是該產業用來說服自己——讓外界認為其發展進度比實際情況更為領先——的常見手法。
我每週有相當一部分工作時間,都在處理這個問題中較為乏味的部分:將機器人型號與企業披露資料進行比對,核對供應商宣稱的功能與機器實際獲准執行的任務是否一致,一次處理一行,且是在一個平台以外無人會閱讀的分類體系中進行。這份工作會讓人對那些未經定義卻被反覆提及的數字產生抗拒感。 本月公佈的人形機器人數據便是個鮮明的案例研究,而理清這些數據所揭示的,比數字本身更耐人尋味:若你假設這只是智慧型手機供應鏈的重演,那麼實際承接製造業務的亞洲地區,並不會是你所預期的那部分。
出貨量不等同於實際運作量
中國工業和資訊化部公布了 2026 年上半年的數據: 人形機器人出貨量超過 4 萬台,全年出貨量預計將突破 10 萬台,較 2025 年的約 2 萬台增長了約五倍。 中國佔全球上半年類人型機器人出貨量的比重接近97%,其中AgiBot和Unitree在榜單頂端形成雙頭壟斷。
這確實是個龐大的數字,而工業和信息化部(MIIT)透過統計工業產出也確實履行了職責。問題出在下游環節——當某篇報導將出貨量誤讀為部署量時,便產生了謬誤。 一台已出貨的機器人,僅表示它已離開工廠生產線並開立了發票。這完全無法說明該機器人是否正在客戶的廠房內,以無人值守的方式進行生產性工作,並維持有意義的運作時數。這兩者是截然不同的說法,而其中只有一種能告訴你
這項技術在示範環境之外是否有效。實際部署的數量要少得多,增長速度也慢得多
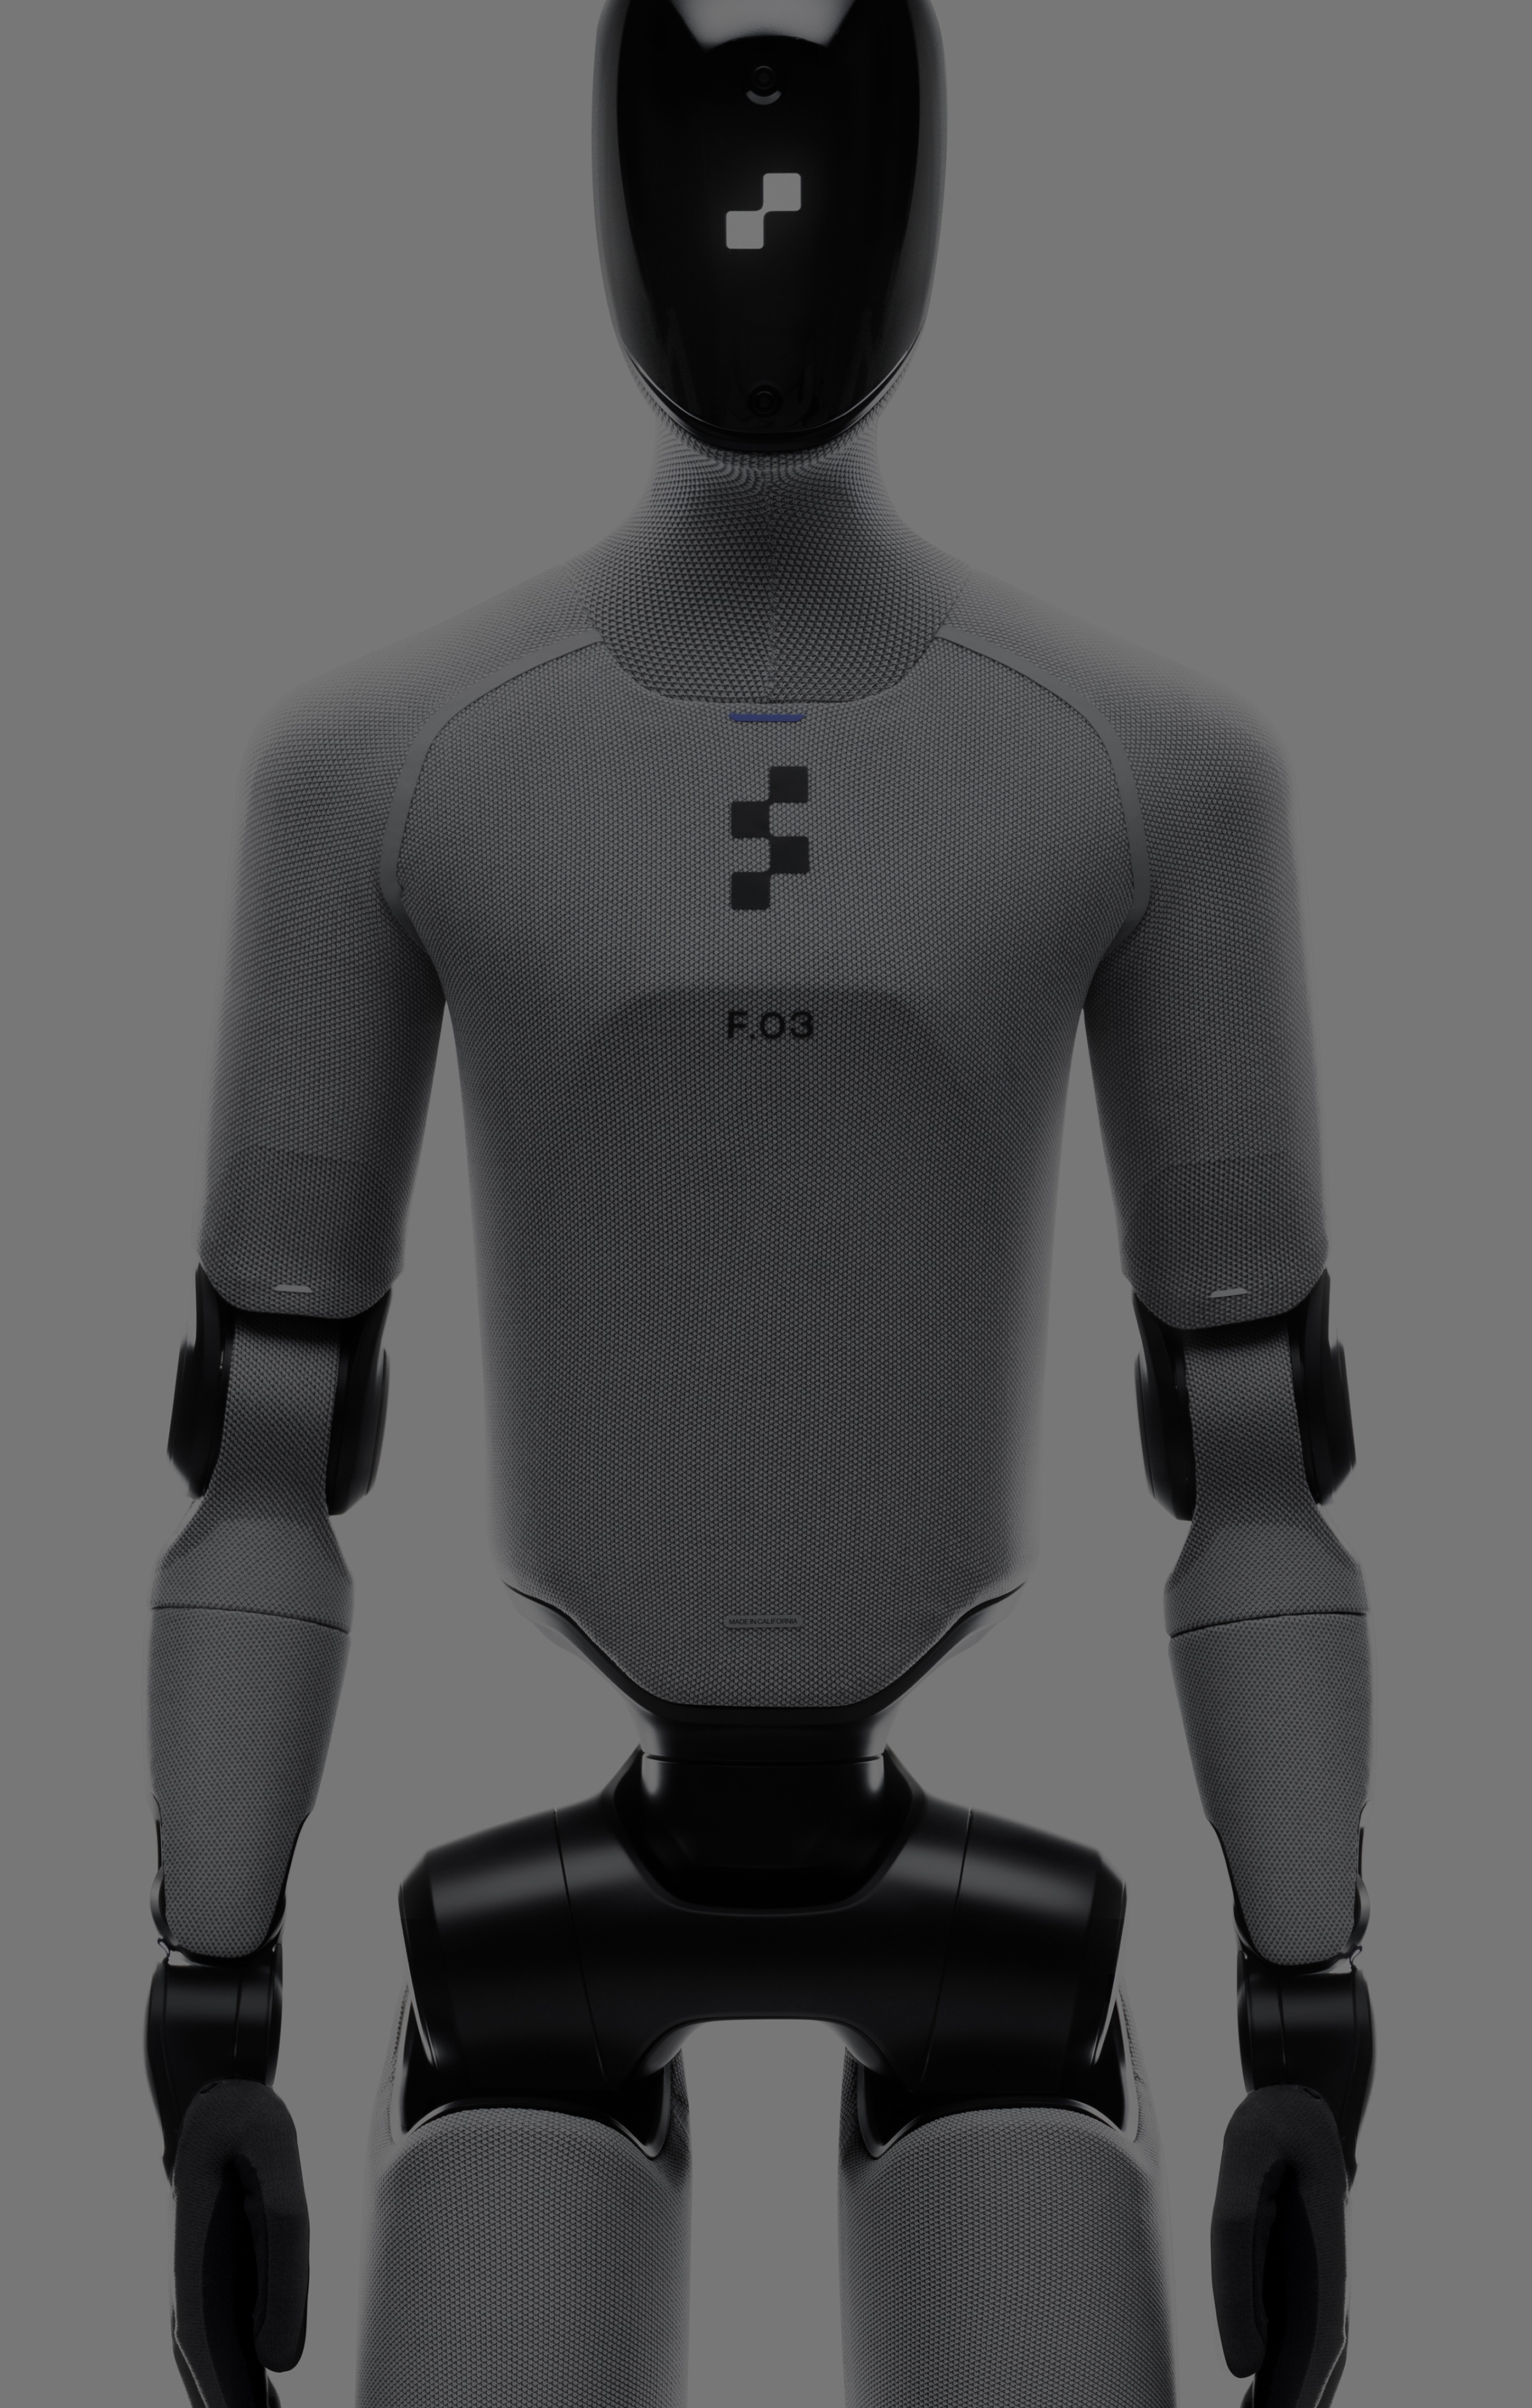
值得更仔細審視 Figure AI 對其 BotQ 設施的說明,因為該公司披露的是生產速率,而非累計總數: 產能從每天一台 Figure 03 提升至每小時一台,耗時不到 120 天;總計生產超過 350 台,內部生產超過 9,000 個致動器,十多種產品變體的首通過良率均超過 80%。這確實是一項實質的製造成就。
在這些機器人中,實際部署於客戶廠房內進行持續作業的僅佔極小一部分。在歷經長達 11 個月的前一代機型試用後,目前有 40 台 Figure 03 正在 BMW 的斯帕坦堡工廠運行,接下來將擴展至 BMW 的萊比錫工廠。 波士頓動力(Boston Dynamics)的「阿特拉斯」(Atlas)——喬治亞州現代汽車 Metaplant 應用中心內首台企業級人形機器人——正從事物料搬運與訂單履行工作,包括自主返回充電站以及自行更換電池。
相較於行銷宣傳影片中的炫目畫面,這些任務聽起來幾乎無聊至極,而這正是關鍵所在。無聊、可重複且無需監督的操作才是真正的門檻,而全球範圍內僅有極少數機器在公眾眼前成功跨越了這道門檻。 若將「出貨量」與「部署量」進行對比計算,便會得出一個站得住腳的結論:今年製造的大多數類人型機器人,至今尚未在真實的生產線上完成任何一班無人監督的輪班工作。
「出貨」、「部署」和「承諾」是三個不同的動詞。其中只有一個能描述當今正在工作的機器人。
承諾的數字是目標,而非成果
現代汽車在喬治亞州的計畫屬於第三類。該公司正致力於在 2028 年前達成 30,000 台的年產能,資金來源除了收購波士頓動力(Boston Dynamics)的 8.8 億美元外,還包含現代摩比斯(Hyundai Mobis)現有的零組件基礎。這是一個兩年後的工廠產能目標,而非一個
今日的出貨數量,以及Metaplant廠區的首批Atlas車型已開始進行零件排序,但實際的車輛組裝工作預計要到2030年才會展開。高盛針對韓國市場的預測數據同樣值得細讀。該銀行預測,到2030年將透過韓國供應鏈生產74,000台機器人,預計到2035年將佔全球類人型機器人產量的30%。 所謂「利用韓國供應鏈」是指零組件含量,而非最終組裝數量,這與韓國自身宣示的國內目標形成鮮明對比:即到2029年每年生產1,000台類人型機器人,並透過國家製造聯盟在2026年獲得約5億美元的資金支持。 韓國的雄心是真實的。這項雄心在於掌握致動器與齒輪箱的技術,而非營運中國規模的組裝線。
- 40,000 至 100,000+:2026 年中國工廠出貨量
- 數百台:目前已在各地執行持續、無需監督的商業任務的機器人台數
- 30,000 及 74,000:分別為 2028 年與 2030 年設定的產能及供應鏈本土化比例目標
這三行數據本不該出現在同一句話中,但本月的報導卻一再將它們混為一談。
關鍵在於東南亞地區所缺失的部分
若從東南亞的視角解讀這段內容,最引人注目之處在於這些數字中全都缺失了什麼。這一切生產都未落腳於那個曾承接上一波中國產業多元化浪潮的電子組裝走廊。 過去十年間,越南、泰國和馬來西亞投入大量資源建構產能,承接智慧型手機與消費性電子產品的最終組裝業務,以因應全球製造商對單一國家集中風險的避險需求。類人型機器人並未沿襲這條路徑,而箇中原因,與其說與這條特定生產線有關,不如說更揭示了類人型機器人本質的真相。
智慧型手機製造的瓶頸在於大規模的最終組裝與測試,這正是東協(ASEAN)紀律嚴明、
為此,建立了低成本勞動力池以吸收這些需求。人形機器人的瓶頸在於精密致動器、諧波減速機以及力控關節,其加工公差更接近汽車變速箱,而非手機機殼。 正因如此,生產能力正集中於那些已具備符合此公差標準的汽車零部件供應鏈的地區:韓國、中國現有的電動車與工業機器人產業集群,以及以現代汽車在喬治亞州的投資為核心的美國工業帶。生產能力並未擴散至那些原本擁有廉價終端組裝勞動力的地方。 東南亞在電子製造方面的優勢並不會自動轉移到這個領域,而任何關於出貨量的頭條新聞都無法佐證這一點。上一波多元化浪潮推動了終端組裝的轉移;而這波浪潮則正推動精密加工的轉移,而精密加工並不會流向勞動力最廉價的地區,而是會流向那些已經掌握公差標準的地區。
究竟什麼會改變這種局面,以及我們應該關注什麼
上述情況並非一成不變。如果類人型製造像過去十年間電動車電池組那樣商品化,一旦設計趨於穩定,且公差從原型級放寬至量產級,子組件組裝與最終整合仍可能分散至低成本樞紐。 東南亞各國政府正積極爭取這股浪潮,其中數國採用了與電動車及電池投資相同的產業政策藍圖,試圖為此布局並非錯誤。 但這種轉變——倘若真的發生——將比致動器瓶頸緩解晚上數年,而非早於其發生;若將早期的選址決定視為轉變已然開始的證據,這與將出貨量視為部署量一樣,都屬於同類別的謬誤。
值得關注的數字並非下季度的出貨量頭條,而是執行器與精密齒輪箱的供應商陣容能否超越目前主導市場的寥寥數家韓國與中國企業——因為這才是最終組裝將落腳何處的先行指標。
哪些地方適用,哪些地方不適用。這也是目前還沒有人將其寫入新聞稿的數字,而這通常正是顯示該數字至關重要的跡象。本專欄反映作者個人的分析,僅供一般資訊參考之用。其內容不構成投資、採購或工程建議。所引用的數據取自上市公司、政府及金融機構於發佈時所披露的資訊,並可能在未經通知的情況下有所變動。
首圖:圖 03,由 Figure AI 提供。











