
AWSはこれを「オープンソースのロボティクス・ツールチェーン」と呼んでいる。その内部にあるエンジンのほぼすべてがNVIDIA製だ。
今週、AWS、NVIDIA、そしてスタートアップ企業のOdysseyは、ロボットの導入前にトレーニングを行うシミュレーション層を誰が所有すべきかについて、それぞれ異なる、互いに相容れない方針を打ち出した。その中でも、RoboMakerのサービス終了から1年を経て、AWSが同層の完全な所有から撤退したことは、3社の中で最も示唆に富む動きである。

2026年10月8日、Amazon Web Servicesは「Physical AI Toolchain」と呼ばれるものをリリースしました。これは、合成トレーニングデータからシミュレーション、検証、エッジ展開に至るまで、ロボットの開発プロセスを支えるオープンソースのパイプラインです。 報道文を読む前に、その構成要素を確認しておきましょう。シミュレーションにはNVIDIA Isaac Sim、トレーニング環境にはNVIDIA Isaac Lab、基盤モデルとしてNVIDIA Isaac GR00T、ワールド生成にはNVIDIA Cosmosが採用されています。AWSは、トレーニングジョブを実行するためのAmazon SageMakerと、完成したモデルをロボット自身のコンピューティング環境に展開するためのAWS IoT Greengrassを提供しています。 AWSのブランド要素を取り除けば、今週発表されたのは、他社の物理エンジンスタックを包み込むホスティングおよびオーケストレーション層に他なりません。
これは技術面に対する批判ではありません。これは、AWSがロボット工学ソフトウェアにおける真のボトルネックがどこにあると判断したかを示す、これまでで最も明確なデータポイントであり、それはシミュレーションではないということです。
すでに挑戦し、撤退した企業
AWSは以前にも同様の経験をしている。同社のクラウドロボティクスシミュレーションプラットフォーム「RoboMaker」は、市場を見出せなかったため、2025年9月に完全にサービス終了した。 今月、あるAWS幹部は、RoboMakerを単にAWSの広範なロボティクス・スタックの一要素に過ぎなかったと位置づけました。これは、製品が機能しなかったとは明言を避けたい企業が用いる典型的な表現です。 社内の位置づけがどうであれ、その経緯は見逃せない。AWSは独自のシミュレーターを構築し、数年で廃止し、12か月後にはシミュレーションエンジンそのものをNVIDIAに完全に譲り渡して再参入したのだ。
企業がライバルに物理エンジンを渡すことなど、偶然には起こり得ない。AWSの賭けは、価値のあるレイヤーとは、ロボットの稼働シフト全体にわたってコンテキストを記憶し、タスクが曖昧になった際に推論をクラウドモデルに委ね、その結果を確実にエッジへ送信するレイヤーであり、光子や衝突メッシュをレンダリングするレイヤーではない、という点にある。 その賭けが正しかったかどうか――それがこの話において唯一重要な問いであり、その答えを知る者は誰もいないだろう。
1~2年ほどはこれで十分だろう。NVIDIAは正反対の賭けに出ている
その1日前の10月8日、NVIDIAは同じ問いに対する独自の回答を発表したが、その方向性は全く異なっていた。現在進行中の「Omniverse」開発者向けシリーズの一環として公開されたこの投稿では、エンジニアたちが、すべてのシーンを手作業でコーディングするのではなく、平易な言語のプロンプトを用いてAIエージェントを指示し、Omniverse内のシミュレーション環境を構築・修正する様子が示されていた。 実演されたプロジェクトの一つでは、Unitree G1ヒューマノイドがシミュレートされたハードルコースで自由に動作させられ、100回の試行のうち64回で1つのハードルを飛び越えました。この数値は、NVIDIAがハイライト映像用に切り上げるのではなく、自社で公表したものです。 別のプロジェクトでは、エンジニアたちがPTCのCADソフトウェア「Onshape」を使用し、分解ロボットプロジェクトのために、Isaac Sim内で直接自動車のサスペンションアセンブリをモデリングした。
これら2つの詳細は、プロンプト駆動型シミュレータという目新しさよりも重要です。単一のハードルに対する64%という成功率が、ベンダー自身のショーケース記事で率直に述べられていることは、正直な数値であり、デモ動画がどれほど見栄えが良くても、このシミュレーションが依然として研究ツールであり、認定製品ではないことを示しています。 また、NVIDIA独自のワークフロー内にPTCが存在していることは、AWSが先程示したのと同じ構造的パターンを裏付ける2つ目の証拠だ。つまり、シミュレーションエンジンを所有する企業は、CADツールやヒューマノイド用ハードウェア、あるいはそれらを取り巻くクラウドオーケストレーション層を所有する必要はない。Isaac Simが物理演算が行われる場であると仮定するためには、他社のツールをすべて活用する必要があるのだ。
3つ目の賭けは、「シミュレーターという単位そのものが間違っている」というものだ
サンフランシスコのスタートアップ「Odyssey」は、AWSやNVIDIAとは異なる賭けに出ている。 9月中旬、同社は「Odyssey-3」を発表した。これは単一の基盤モデルであり、軽量な「アクションデコーダー」をその上に重ねることで、各マシンごとに専用のシミュレーターや個別に学習させたポリシーを必要とすることなく、1つの共有バックボーンからロボットアーム、ヒューマノイドの手、自動車、ドローン、さらにはビデオゲームのエージェントを制御できると主張している。
オデッセイがフレクションとの共同研究として強調した内容によると、フレクションはわずか数十時間の遠隔操作データのみを用いて、コンテナの開封や物品の配置といったタスクを実行できるヒューマノイドの操作ポリシーを構築した。これらはオデッセイ自身が報告した数値であり、第三者による独立したベンチマーク評価は受けていないため、確定した事実として繰り返すのではなく、その点を念頭に置いて読むべきである。懐疑的に見ても、その戦略的論理は一貫している。オデッセイは2026年6月、企業価値14億5000万米ドルの評価額で3億1000万米ドルのシリーズB資金調達を行ったが、その目的は、汎用ワールドモデルによって、AWSやNVIDIAがいまだに必須と見なしている専用シミュレータの段階を短縮または回避できるという賭けに挑むことにあった。 もしオデッセイの主張が少しでも正しければ、同社は単にIsaac Simと競合するだけにとどまらない。シミュレーション層を誰が所有するかという問題そのものが、もはやシミュレーション層を必要としないモデルを誰が所有するかという問題よりも重要でなくなるのだ。
たった1週間の間に、3社による互いに相容れない3つの構造的賭けが展開された:
- AWS:オーケストレーション層とメモリ層を自社で保有し、物理演算は外部から調達する。
- NVIDIA:物理演算とレンダリング層を自社で保有し、他社にはプラグインを許可する。
- Odyssey:ますます多くのタスクにおいて、専用シミュレータをオプション化する。
誰も所有したがらないレイヤー
インフラ企業各社がどのレイヤーを支配すべきか議論を交わす中、4社目となるはるかに小規模な企業が、どの企業も手を出そうとしなかったレイヤーを選んだ。 パロアルトのスタートアップ企業「SafeWorld」は10月5日にステルスモードを解除し、たった一つのサービスを提供し始めた。それは、ロボットが実際に倉庫の現場に導入される前に、人間との何千回ものシミュレーションによる遭遇を通じて、ロボットの実際の制御ソフトウェアを実行し、死角の近くで時間通りに停止するか、あるいは箱を運ぶ作業員を正しく認識できるかを確認するというものだ。 共同創業者のディン・ジャオ氏は、カーネギーメロン大学でロボット安全に関する研究経験を持ち、同社はすでに自動車、倉庫自動化、医療機器の各分野の顧客を対象に初期のパイロット運用を開始していると述べている。
SafeWorldが、Isaac SimやAWSのツールチェーン内の機能としてではなく、独立した企業として存在しているという事実は、インフラベンダーがユーザーに深く考えさせたくないある事実を物語っています。どのベンダーも、ロボットが人間に危害を加える直前に、そのロボットが人間の周囲で安全であると認定したシミュレーターの提供者になりたくはないのです。 技術的な問題ではなく、責任の問題こそが、「これは安全か」という判断を他社が販売する製品にしてしまった理由なのです。
相互運用性の枠組みが隠しているもの
こうした発表のいずれもが、オープン性やパートナーシップという言葉を掲げています。AWSはそのリリースをオープンソースと呼び、NVIDIAはIsaac Simを「閉鎖的な環境」ではなく、他社がその上に構築できるプラットフォームとして位置づけています。実際には、オープンで相互運用可能であるというのは、どのソフトウェアスタックにおいても支配的なレイヤーが常に自らをそう表現する方法であり、そこから乗り換えることがコスト高になるまでは、その表現は変わりません。 ツールチェーンを無償で提供するという「寛大さ」と、他社のエンジンに依存して自社製品を構築するということは、同じ決断であり、単にテーブルの反対側からの視点で語られているに過ぎない。
私は、こうした企業を数千行にわたって追跡するプラットフォームを運営していますが、今週のような一週間を経て際立つパターンは、ベンダーがどこから撤退するかを公表することがいかに稀かということです。AWS自身の幹部は、RoboMakerをサービス終了ではなく、より広範なスタックの一構成要素として説明しましたが、これは事実ではなく、表現上の選択に過ぎません。 今週のニュースをありのままに言えば、話はもっと単純だ。AWSはロボットシミュレーション分野での主導権を握ろうとしたが失敗し、代わりにNVIDIAが開発するあらゆるものを統合・運用することに、自社の将来を賭けているのだ。
次に注目すべき点
注目すべき点は、今月、これら3つの賭けのうちどれが技術的に最も印象的かということではない。デモ映像は、その設計上、常にNVIDIAに有利な結論を出すものだ。真の課題は、ロボットスタートアップが実際にデフォルトの選択肢を選ばざるを得なくなり、2年後にそこから乗り換える際のコストを負担しなければならない状況になった際、どのレイヤーが依然として価格決定力を維持しているかという点にある。AWSのツールチェーンが
多くの企業が「マルチクラウド」統合が知らぬ間にシングルクラウドへの依存へと変わってしまったことに気づいたのと同様に、顧客はIsaac Simに慣れ親しむと、最終的にワークロードをNVIDIA独自のクラウドサービスに直接移行することになるだろう。そうなれば、AWSはオープンソースのリリースを通じて、自社の顧客に「実際に主導権を握っているのはどのベンダーか」を教えてしまったことになる。この分析は、2026年10月8日のAWSによる「Physical AI Toolchain」に関する発表およびソリューションページ、AWS RoboMakerの2025年9月のサポート終了に関するAWS自身のドキュメント、2026年10月8日のNVIDIAの 「Into the Omniverse」と題した開発者向けブログ記事、Odyssey社による2026年9月のOdyssey-3発表および開示されたシリーズBの資金調達条件、ならびにSafeWorld社の2026年10月5日の一般向けローンチ資料に基づいています。本記事は一般的な情報提供のみを目的としており、投資、財務、または専門的なアドバイスを構成するものではありません。
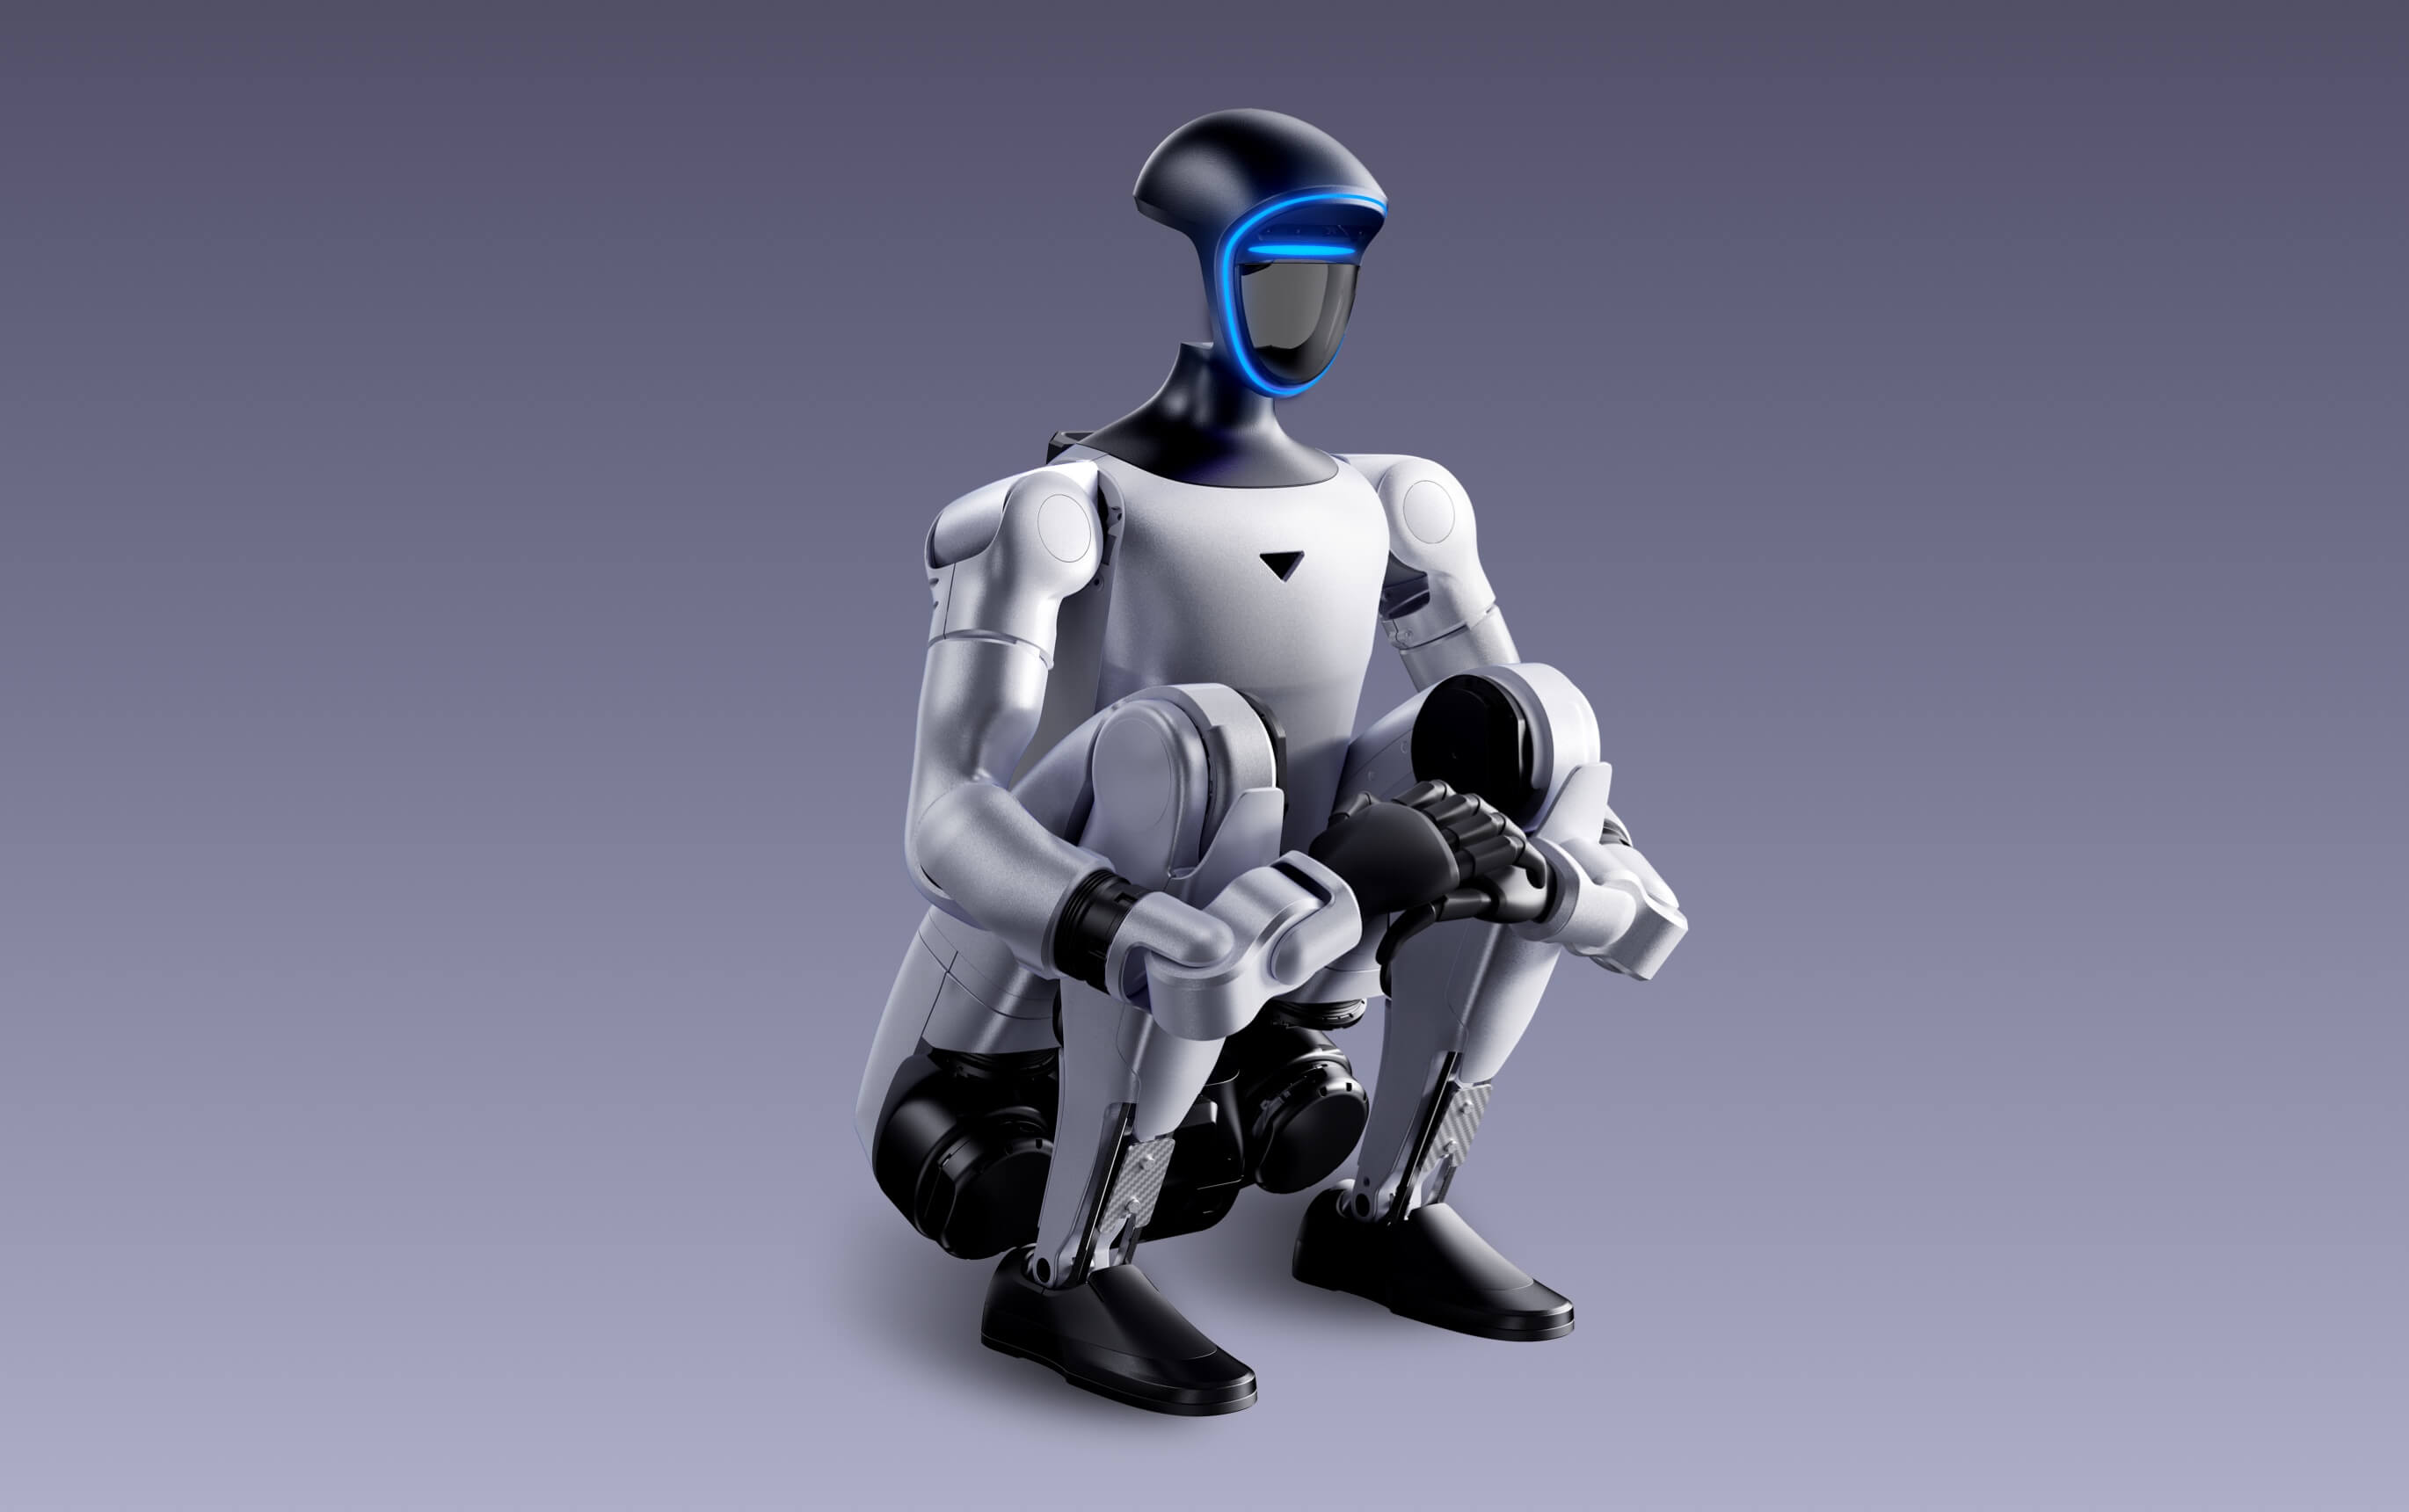
ヒーロー画像のクレジット:Unitree G1ヒューマノイドロボット、Unitree公式サイトの公式製品写真。









