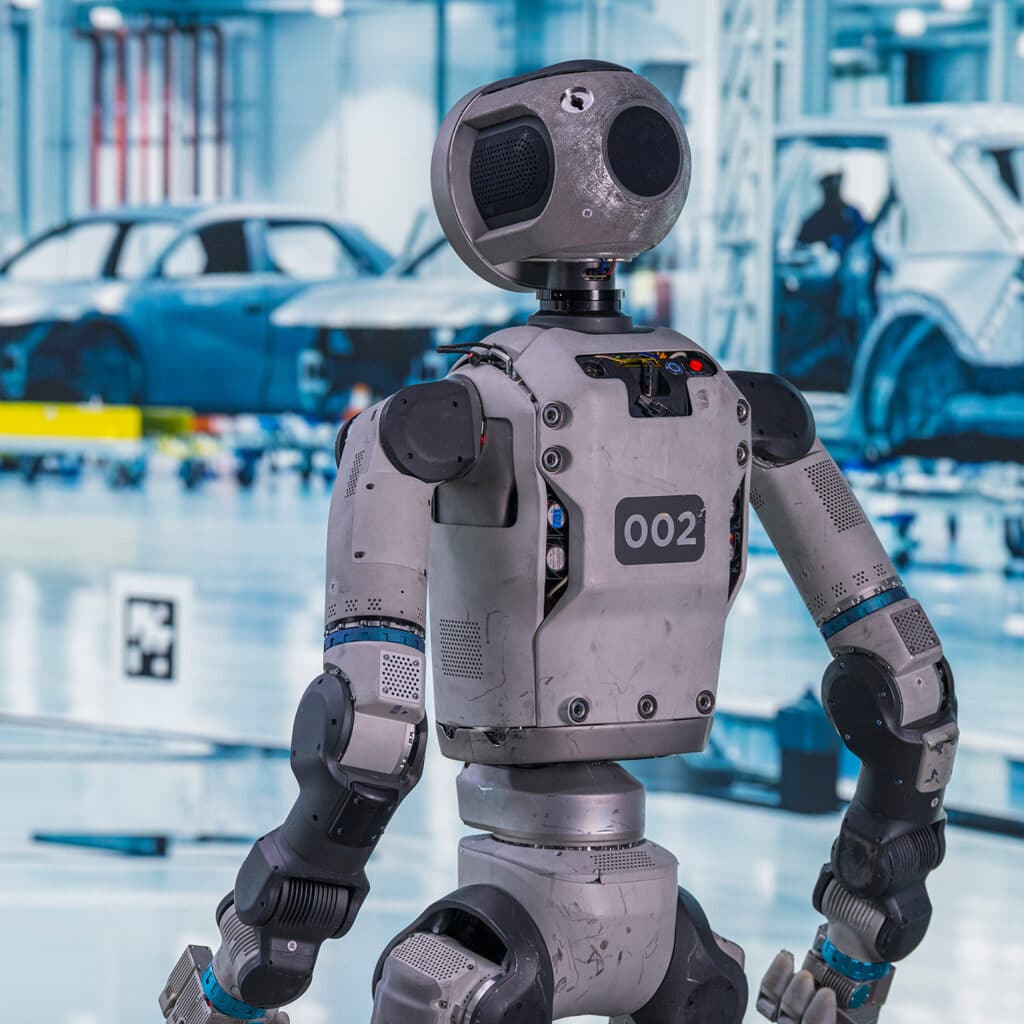
AWS 将其称为开源机器人工具链。其中几乎所有的核心组件都来自英伟达。
本周,AWS、NVIDIA和初创公司Odyssey就“谁应该拥有在机器人部署前对其进行训练的模拟层”这一问题,各自做出了截然不同且相互矛盾的押注;而AWS在关闭RoboMaker一年后,不再坚持完全掌控该层,这一举动是三者中最能说明问题的信号。


2026年10月8日,亚马逊网络服务(AWS)推出了一项名为“物理人工智能工具链”(Physical AI Toolchain)的开源管道,旨在引导机器人从合成训练数据出发,经历仿真、验证直至边缘部署的全过程。 在阅读媒体的报道框架之前,先来看看其核心组件:NVIDIA Isaac Sim用于仿真,NVIDIA Isaac Lab用于训练环境,NVIDIA Isaac GR00T作为基础模型,NVIDIA Cosmos用于世界生成。AWS提供Amazon SageMaker来运行训练任务,并借助AWS IoT Greengrass将完成的模型推送至机器人自身的计算节点。 若剥离 AWS 的品牌标识,本周发布的其实是一个围绕第三方物理引擎构建的托管与编排层。
这并非对工程技术的批评。而是迄今为止最清晰的数据点,表明 AWS 认定机器人软件的真正瓶颈在哪里——而它并非模拟环节。
一家曾尝试过却最终退出的公司
AWS 此前曾涉足这一领域。其云机器人仿真平台 RoboMaker 因未能开拓市场,已于 2025 年 9 月永久关闭。 本月,一位 AWS 高管将 RoboMaker 描述为 AWS 更广泛的机器人技术栈中的一个组件——这正是当公司不愿直言产品失败时会采用的表述方式。 无论内部如何定性,这一过程都显而易见:AWS 自主开发了模拟器,在短短几年内将其停用,又在十二个月后卷土重来——此时,模拟引擎本身已完全让位于英伟达。
一家公司绝不会无意间将物理引擎拱手让给竞争对手。AWS的押注在于:真正有价值的层级是那个能在机器人工作轮次中记住上下文、在任务出现歧义时将推理任务交给云端模型、并可靠地将结果传输到边缘的层级,而非负责渲染光子和碰撞网格的层级。 这一赌注是否正确,是本故事中唯一真正重要的问题,而答案无人知晓。
一两年内会给出答案。英伟达则押注于截然相反的方向
就在一天前的10月8日,英伟达针对同一问题发布了自身的解答,其方向却截然相反。这篇博文是其正在进行的Omniverse开发者系列的一部分,展示了工程师们如何通过自然语言提示来指导AI代理在Omniverse中构建和修改模拟环境,而非手动编写每个场景的代码。 在其中一个演示项目中,一台 Unitree G1 类人机器人被放进模拟的跨栏赛道,在 100 次尝试中成功跨越单个障碍 64 次——这一数据由英伟达官方公布,而非为了突出亮点而四舍五入。 在另一个项目中,工程师们利用PTC的Onshape计算机辅助设计软件,直接在Isaac Sim内对汽车悬架总成进行建模,用于拆解机器人项目。
与基于提示词的模拟器的新颖性相比,这两个细节更为重要。供应商在自己的展示帖中直白地指出,单个跨栏的成功率仅为64%,这是一个诚实的数字——它告诉我们,无论演示视频看起来多么出色,该模拟器仍仅是一种研究工具,而非经过认证的产品。 而PTC在NVIDIA自身工作流中的存在,进一步印证了AWS刚刚展示的相同结构模式:拥有仿真引擎的公司无需拥有CAD工具、类人机器人硬件,或围绕这些硬件的云编排层。它需要借助其他所有人的工具,才能让Isaac Sim成为物理仿真的核心。
第三种观点认为,模拟器本身就是完全错误的单位
一家名为Odyssey的旧金山初创公司,其押注方向与AWS和英伟达都不同。 9月中旬,该公司推出了Odyssey-3——一款单一基础模型。据称,通过在其上叠加一个轻量级的“动作解码器”,该模型可以被适配,从而通过一个共享的骨干架构来驱动机械臂、类人机器人手、汽车、无人机和电子游戏代理,而无需为每台机器配备专用的模拟器和单独训练的策略。
在奥德赛(Odyssey)重点介绍的与Flexion的合作研究中,Flexion仅凭数十小时的遥操作数据,就构建出了可运行的人形机器人操作策略,能够完成打开容器和放置物品等任务。这些数据由奥德赛自行公布,未经第三方独立验证,阅读时应注意这一限制条件,而非将其作为既定事实加以传播。即便持怀疑态度,其战略逻辑也是自洽的。Odyssey 于 2026 年 6 月以 14.5 亿美元的估值完成了 3.1 亿美元的 B 轮融资,其目的正是为了押注:通用世界模型能够缩短或绕过专用模拟器这一步骤——而 AWS 和 NVIDIA 至今仍将此视为必不可少的环节。 如果奥德赛的判断哪怕只有部分正确,它就不只是在与Isaac Sim竞争。这将使“谁掌控模拟层”这一问题,变得远不如“谁拥有那个不再需要模拟层的模型”重要。
短短一周内,三家公司做出了三种相互矛盾的结构性押注:
- AWS:掌控编排和内存层,物理引擎则对外出租。
- 英伟达(NVIDIA):掌控物理和渲染层,允许其他各方接入。
- Odyssey:让专用模拟器在越来越多的任务中成为可选项。
那个没人想掌控的层
当基础设施供应商们争论该掌控哪一层时,一家规模小得多的第四家公司却选择了他们都不愿触碰的那一层。 帕洛阿尔托初创公司SafeWorld于10月5日正式亮相,其业务仅有一项:在机器人进入仓库现场之前,通过数千次与人的模拟交互来测试其实际控制软件,检查它是否能在盲角附近及时停下,或能否正确识别搬运箱子的工人。 联合创始人丁赵(Ding Zhao)拥有卡内基梅隆大学在机器人安全领域的专业研究背景,该公司表示,目前已在汽车、仓库自动化和医疗设备领域的客户中开展了早期试点项目。
SafeWorld 作为一家独立公司存在,而非 Isaac Sim 或 AWS 工具链中的一个功能,这揭示了一个基础设施供应商们不希望你深究的问题。他们都不希望成为那个在机器人伤害人类之前,其模拟器刚认证该机器人在人类周围是安全的责任方。 正是责任问题——而非技术本身——导致“这是否安全”这一问题,最终变成了由其他厂商来销售的产品。
互操作性框架背后隐藏的真相
每一则相关公告都用“开放”和“合作”的措辞来描述自身。AWS 将其发布的版本称为开源。NVIDIA 将 Isaac Sim 定位为其他公司可以在其上构建的平台,而非“封闭花园”。实际上,“开放”和“互操作性”也是任何软件堆栈中占据主导地位的层级对自身的惯常描述,直到放弃它变得代价高昂为止。 免费提供工具链的“慷慨”与将产品构建依赖于他人的引擎,本质上是同一个决策,只是从谈判桌的两端进行了不同的描述。
我运营着一个平台,通过数千行数据追踪这些公司,而在像这一周这样的时期,最突出的规律是:供应商极少会公开宣布他们正在从哪些领域撤出。AWS的高管将RoboMaker描述为更广泛技术栈中的一个组件,而非一项服务关闭——这是一种表述选择,而非事实陈述。 本周新闻的真实版本其实很简单:AWS曾试图主导机器人模拟领域,但失败了,现在转而将未来押注于协调NVIDIA所开发的一切。
我接下来关注的焦点
值得关注的问题并非本月这三项押注中哪一项在技术上最令人印象深刻。按设计,演示视频每次都会让NVIDIA在这场论战中胜出。真正的问题在于,当一家机器人初创公司不得不实际选择一个默认方案,并在两年后承担放弃该方案的切换成本时,哪一层仍具备定价权。请关注AWS的工具链
一旦客户对Isaac Sim感到满意,他们最终会将工作负载直接迁移到英伟达(NVIDIA)自有的云服务上——就像许多公司发现的那样,所谓的“多云”集成悄然变成了对单一云平台的依赖。如果这种情况发生,AWS就等于通过一次开源发布,向自己的客户展示了哪家供应商才真正掌握着主动权。本分析基于AWS于2026年10月8日发布的公告及“物理AI工具链”解决方案页面、AWS关于AWS RoboMaker将于2025年9月终止支持的官方文档、英伟达于2026年10月8日发布的 《走进Omniverse》开发者博客文章、Odyssey公司2026年9月发布的Odyssey-3公告及其披露的B轮融资条款,以及SafeWorld公司2026年10月5日的公开发布材料。本文仅供一般信息参考,不构成任何投资、财务或专业建议。
首图来源:Unitree G1人形机器人,图片取自Unitree官网的官方产品照片。