
韩国为斗山押注“无云”机器人人工智能提供资金支持
韩国正向斗山机器人提供约7100万美元的资金,用于开发面向协作机器人的设备端AI芯片以及核级AI焊接系统,认为协作机器人领域的下一个突破点在于网络独立性,而非云端智能。

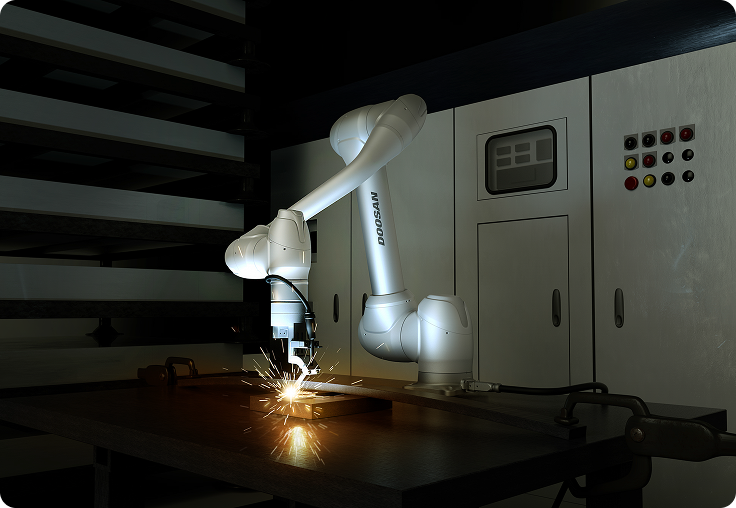
韩国政府刚刚做出了一项为期多年的押注,认为填满其工厂的机器人无需连接云端即可进行思考。斗山机器人本周表示,该公司已被选中牵头两个政府资助的研究项目,总价值达989亿韩元, 约合7100万美元,其中约681亿韩元(约合4900万美元)直接来自国家拨款,用于研发感知和决策完全依赖本地AI芯片而非外部服务器的协作机器人。 这些由韩国产业通商资源部支持的项目,直接针对多年来悄然制约工业机器人发展的一个问题:依赖云端连接进行决策的协作机器人,一旦网络连接中断就会停止工作,而在全天候运转的生产线上,这种故障模式是无法接受的。
斗山机器人(Doosan Robotics)在纸面上是个耳熟能详的名字——这家韩国上市公司仅在一周前刚任命了新任首席执行官权永民(Youngmin Kwon)——但此次获得资助背后的战略转变,却远不如该公司的产品目录那样为人所熟知。 斗山是少数几家规模足够大、足以有信服力地领导国家半导体-机器人研究项目的协作机器人制造商之一,而政府选择资助它而非一家纯软件初创公司,这表明首尔希望由一家已经制造出将搭载这些芯片的机械臂的公司来构建设备端的机器人智能。
两个项目,一个针对云计算的潜在押注
首个项目隶属于“K-On-Device AI半导体技术开发”计划,旨在基于设备端AI半导体开发下一代协作机器人技术。这种硬件的设计使机器人能够本地处理感知、决策和控制,无需依赖外部PC或云计算资源。 该项目为期54个月,计划于2031年实现商业化,这一时间表反映了……
与典型的软件发布周期相比,半导体研发距离产品上市还有很长的路要走。斗山机器人正带领一支由多家合作伙伴组成的团队,其中包括艾丁机器人、芯片设计公司Mobilint、韩国电子技术研究院、韩国工业技术研究院、系统集成商SAIGE,以及来自高丽大学、东国大学、 世宗大学和延世大学等校的产学研基金会,这一合作伙伴名单涵盖了芯片设计、系统集成以及四个独立的大学研究团队,而非仅由一家孤立运作的企业实验室组成。第二个项目针对一个范围更窄但商业价值更突出的问题:一种将协作机器人与人工智能相结合的智能焊接解决方案,用于高复杂度的焊接任务,明确包括核电设备的焊接工作。该项目为期45个月,由斗山机器人与芯片合作伙伴DeepX、 再次与SAIGE以及昌原国立大学产学合作基金会合作,而斗山集团旗下从事重工业和电力设备制造的斗山Enerbility公司,则被指定为最终用户企业,将实际部署该焊接系统。 在研究项目甚至尚未产出可运行系统之前,就指定了同集团内的专属终端用户,这一细节意义重大:它保证了该焊接解决方案拥有真实的部署场所和内置的参考客户,而无需在耗资45个月的研究结束后再去寻找。
为何核级焊接更难推广
核电设备的焊接处于工业质量要求的极端层面,在此领域,焊接缺陷不仅是保修问题,更是安全与合规问题,其检验和认证标准几乎不留任何容错空间,这与一般制造业可接受的容错标准截然不同。重工业领域虽然已存在机器人焊接系统,但大多数依赖于
预设路径适用于几何形状明确、可重复的焊缝,而非在焊件几何形状各不相同的情况下所需的自适应、AI辅助判断——而这正是由斗山牵头的第二个项目所瞄准的高复杂度工作。 一种能够可靠地判断核级部件的焊接质量并调整焊接工艺的人工智能系统,若运行在本地芯片上(而非云端模型——后者在传感器读数与机器人物理响应之间存在网络延迟),其商业价值将远超斗山Enerbility自身的核设备产品线,还将延伸至造船、压力容器制造、 以及其他同样实行“零容忍”质量标准的重工业领域。这一设想中不争的事实是时间上的复杂性。这两个项目都需要历时数年才能推出任何商用产品:基于半导体的协作机器人平台要到2031年,而焊接系统虽然周期较短,但仍需45个月——这意味着这些资金都无法转化为采购团队今年或明年就能订购的机器人。 此类由政府资助、历时多年的研究项目,在按最初公布的时间表实现商业化规模方面,往绩好坏参半;而韩国本国的机器人和半导体行业此前也曾出现过雄心勃勃的国家计划未能如期推进的情况。 对采购方而言,更具现实意义的信号并非最终产品本身,而是这笔拨款所揭示的:首尔政府及其最大的工业机器人制造商都预期协作机器人的下一个竞争优势将来自何处。
“边缘计算与云计算之争”正在重塑机器人行业
设备端AI并非斗山独创的理念。英伟达(NVIDIA)推出Jetson系列边缘AI芯片,正是为了在保持本地推理的同时降低机器人的计算功耗;而随着网络中断、延迟骤增或网络安全问题屡次导致自动化系统中断,整个行业的机器人采购商对依赖云端的系统也日益警惕。
这些生产线在核心决策上依赖外部连接。在半导体民族主义和供应链安全已成为首尔工业政策核心议题——正如在华盛顿和北京一样——的当下,斗山公司的这两个项目使韩国政府的资金明确倾向于该论点中的“本土加工”一方。 一项旨在国内自主研发机器人专用AI芯片的国家计划,也降低了韩国受外国制造的AI加速器出口限制影响的风险——当先进芯片的获取渠道收紧时,这一脆弱性已经扰乱了其他国家的AI发展计划。对于当今评估协作机器人的采购经理而言,其实际启示不在于斗山(Doosan)的具体路线图,而在于未来应如何权衡各项能力:网络独立性正悄然成为买家应直接向供应商询问的差异化因素——正如运行时间保证或服务级别协议(SLA)早已成为标准一样——而非被视为每台人工智能机器人默认具备的特性。 一款在供应商演示中凭借强劲Wi-Fi连接表现无懈可击的协作机器人,与一款经过认证、能在网络可靠性无法得到保证的工厂车间内持续做出正确决策的协作机器人,并非同一产品;而这两者之间的差距,正是斗山借助政府资助的半导体项目正试图弥合的。
研究合作伙伴名单揭示的斗山战略
这两个项目中广泛的学术和企业合作伙伴网络,表明其战略是分散风险,而非集中于内部开发。 斗山机器人公司虽主导这两项工作,但并未试图独自开发底层AI芯片,而是将半导体研发工作交由专业芯片设计公司Mobilint和DeepX负责,同时贡献自身协作机器人平台、制造规模以及系统集成资源。这种分工模式反映了半导体相关领域
在其他领域,机器人项目往往能取得成功:硬件制造商提供物理平台和商业部署路径,而专业的芯片合作伙伴则负责硅片设计——这是协作机器人制造商自身不具备核心竞争力、无法内部开发的领域。 四家独立的大学研究基金会则完善了这一阵容,这表明首尔的产业政策不仅将这些项目视为产品开发合同,同时也将其作为人才培养管道的投资——无论具体产品能否按期上市,这些项目都在培养未来十年将投身韩国机器人和芯片行业的研究生研究人员。斗山同时入选这两个项目——而非将半导体业务和焊接业务分拆给不同公司——也比多供应商模式更能将韩国的国家机器人芯片战略整合到单一商业实体之中。这种集中对斗山生态系统外的竞争对手和客户而言利弊兼有: 一旦研究成熟,这将使斗山在其协作机器人产品线中率先实现设备端AI的商业化;但这也意味着,韩国在边缘处理协作机器人领域的整个战略成败,如今在很大程度上取决于一家公司能否在两个要求严苛、并行运行且历时多年的工程项目中顺利执行。
下一个值得关注的里程碑是,斗山机器人及其合作伙伴是否会在2031年商业化目标之前发布中期技术成果,因为关于设备端AI协作机器人在性能上与现有云依赖型系统相比的早期基准数据,将是韩国“反云”战略能否按计划取得回报的首个切实证据。
此外,在融资结构本身中还蕴含着一个较为低调的产业政策故事。首尔政府通过韩国产业技术规划与评估院(而非纯粹的研究资助机构)来拨付资金,从而构建了商业化
从一开始就将里程碑目标和终端用户企业纳入这两个项目,这种架构旨在避免一种常见的失败模式:即政府资助的机器人原型机在实验室演示中表现优异,却因未能找到商业合作伙伴接收该设备而始终无法进入工厂车间。 斗山Enerbility作为焊接项目指定终端用户的角色,正是这一设计选择的最鲜明例证;而其他资助类似边缘AI机器人研究的政府——包括日本、德国和美国的项目——却并未始终如此明确地将这一机制纳入其中。本分析综合了截至发布之日的政府和公司披露信息,不应被视为投资、财务或专业建议;仅供一般信息参考。













