
中国における「エンボディッドAI」ブームが初の真価を問われる:370社のスタートアップはIPOという難関を乗り越えられるか?
中国のヒューマノイドAI分野には、2年間で370社のスタートアップが集まり、そのうち約50社が現在、香港または中国本土での上場を目指している。 AgiBotのような企業が1万5,000台のロボット生産実績を主張し、Unitreeが黒字経営を報告している一方で、業界関係者は、ヒューマノイドロボットの能力は「100点満点中15点」に過ぎず、それを駆動するAIソフトウェアのレベルは「3点程度にとどまっている」と認めている。 この分野におけるIPOの第一波は、各社に四半期決算というプレッシャーの下で、商業的な実行可能性を証明することを迫ることになるだろう。
どの基準で見ても、その数字は驚異的だ。過去2年間で、約370社のスタートアップが中国の「具現化AI」分野に参入した。現在、企業価値が200億人民元(30億米ドル)を超える企業は少なくとも5社あり、さらに100億人民元を超える企業も6社ある。数社は、わずか数ヶ月で企業価値が2倍になった。 約50社が香港または中国本土での上場を目指しており、その先駆けとなるUnitree Roboticsは、8月20日頃にSTAR市場での取引を開始する予定だ。
しかし、こうした注目すべき数字の裏には、今後相次ぐIPOによって浮き彫りになる根本的な矛盾――すなわち、製造上のマイルストーンと商用展開との間のギャップ――が潜んでいる。 2026年7月31日に『Caixin Global』が発表した詳細な報道によると、この業界は、社会を変革する可能性を秘めた技術に対する投資家の熱狂と、ヒューマノイドロボットが持続可能な収益を生み出すのに十分な信頼性をもって、まだほとんどの有用なタスクを遂行できないという厳しい現実の狭間で板挟みになっている。
投資の根拠
「具現化されたAI」に資本を惹きつける魅力は単純明快だ。もしヒューマノイドやその他の知能ロボットが、スマートフォンに匹敵する出荷台数を達成しつつ、乗用車に近い価格で販売できるようになれば、この分野は現代史において最大級の商業的機会の一つとなり得る。 Qiming Venture Partnersのマネージング・パートナーであるアレックス・周氏は、その論理を次のように説明している。「現在、プライベート市場もパブリック市場も、この分野に対して極めて強気な姿勢を示している。その主な理由は、2つの巨大市場の規模を併せ持つ唯一の産業となり得るからだ。」
この見方こそが、上場ラッシュの背景を説明している。スタートアップ各社は、この分野が過密化する前に希少性というメリットを享受しようと、早期の上場を競い合っている。「巨大な新分野において最初の1社か2社が上場すると、代替案がないため、それらは桁外れの資本配当を享受することができる。
「株価や企業価値を、従来の論理をはるかに超えた水準まで押し上げている」と周氏は指摘した。上場競争は、企業が自社の技術が完全に成熟する前に公開市場に参入しようとする動きを生み出しており、企業は今後待ち受ける長期かつ高額な研究開発サイクルに資金を充てるために、公的資本を活用している。あるスタートアップ企業の幹部は『財新』に対し、「上場しなければ、競争から脱落してしまうかもしれない」と語った。
商用化のギャップ
『財新』の調査で最も際立っているのは、業界関係者がこの技術の限界を率直に認めている点だ。Spirit AIの創業者兼CEOである韓鳳涛氏は、業界の現状について次のように率直に評価した。
「完璧なロボットを100点満点とすると、現在最も成熟している産業用ロボットアームは約50点、車輪付きロボットは40点、四足歩行のロボット犬は30点だ。二足歩行のヒューマノイドロボットはわずか15点、器用なハンドはたったの5点に過ぎない。 それらを駆動するAIソフトウェアに至っては、まだ3程度にとどまっている。」
業界関係者によるこの評価は、発表されている生産実績とは著しい対照をなしている。AgiBotは最近、1万5,000台目のロボットが組立ラインから出荷されたと発表し、これを世界的な生産記録だと称した。UnitreeやUBTechも、数万台規模の生産能力をアピールしている。しかし、生産と実用化は別物だ。
Galaxea AIの最高経営責任者である高吉陽氏も同様に率直にこう述べた。「現在、実際の生産環境で効果的に稼働しているロボット企業は一社もない」。同氏は、「販売を過度に追い求めると、単に負債を増やすだけになる」と警告した。
投資家たちは、ヒューマノイドロボットが遊休状態にあるのではなく、実際にどれだけの数が稼働しているのかをますます問うようになっている。清華大学人工知能研究所の張亜勤所長は、世界のロボット
2025年の生産台数はわずか2万台で、「自動車産業の規模に比べれば微々たるもの」だった。データのボトルネック
主な技術的ボトルネックはデータである。膨大な量のインターネット上のテキストで学習される大規模言語モデルとは異なり、ロボット工学のデータは断片的で、収集に多額の費用がかかる。シミュレーションから、ノイズの多い日常生活の現実へと移行することは、依然として大きな課題となっている。
小包の仕分けから料理に至るまで、多くの注目を集めるデモンストレーションは、依然として管理された実験室環境に限定されているか、あるいは人間の遠隔操作に大きく依存している。ロボットを新しい工場作業に適応させるには、数ヶ月に及ぶコーディングや調整が必要となる場合があり、導入コストが法外なほど高くなってしまう。
X Square Robotの共同創業者兼CTOである王浩氏は、ロボットを実験室でのベンチマークで成功させた状態から、混沌とした実環境での信頼性の高い運用へと移行させるには、「基本的なタスク成功率を達成するだけでも、多額の資金が必要になる」と述べた。
「ワールドモデル」への転換
こうした限界に対処するため、業界は技術的な方向性を転換しつつある。つい最近まで、ベンチャーキャピタリストの間では「ビジョン・言語・アクション(VLA)」モデルが主流のアプローチとされていた。しかし、VLAシステムの汎用化が困難で、導入コストも高額であることが判明するにつれ、新たな概念「ワールドモデル」が勢いを増している。
ワールドモデルは、重力、運動、空間関係といった現実世界の物理法則を捉えることを目指しており、これによりロボットは周囲の変化をより的確に予測し、対応できるようになる。中国のスタートアップはこの概念をいち早く取り入れ、X Square Robot、Astribot、AgiBotはいずれも2026年初頭以降、ワールドモデルに関する取り組みを発表している。
投資家の反応も迅速だった。世界モデルを中核に据えた北京拠点のエンボディッドAIスタートアップ、Manifold AIは、創業から1年以内に6回の資金調達ラウンドを完了し、
設立時、プレAラウンドでの資金調達総額は10億人民元近くに達した。GigaAIはB2ラウンドで10億人民元を調達し、3か月間の資金調達総額は35億人民元に達した。しかし、一部の研究者は依然として懐疑的だ。スタンフォード大学AIラボのコンピュータサイエンス研究者である傅子鵬(Fu Zipeng)氏は、「ワールドモデル」は一部は資金調達のためのキャッチフレーズとして機能している一方で、その根底にある技術的ロジックは既存のアプローチと概ね同様であると指摘した。 李飛飛氏のような支持者でさえ、VLAやワールド・アクション・モデルのデモンストレーションは印象的ではあるものの、「実世界条件下で真に検証されたものはまだない」と警告している。
財務状況の格差
IPOを控えた企業の財務状況は劇的に異なり、どのビジネスモデルが商業的な牽引力を獲得し、どのモデルが依然として外部支援に依存しているかが明らかになっている。
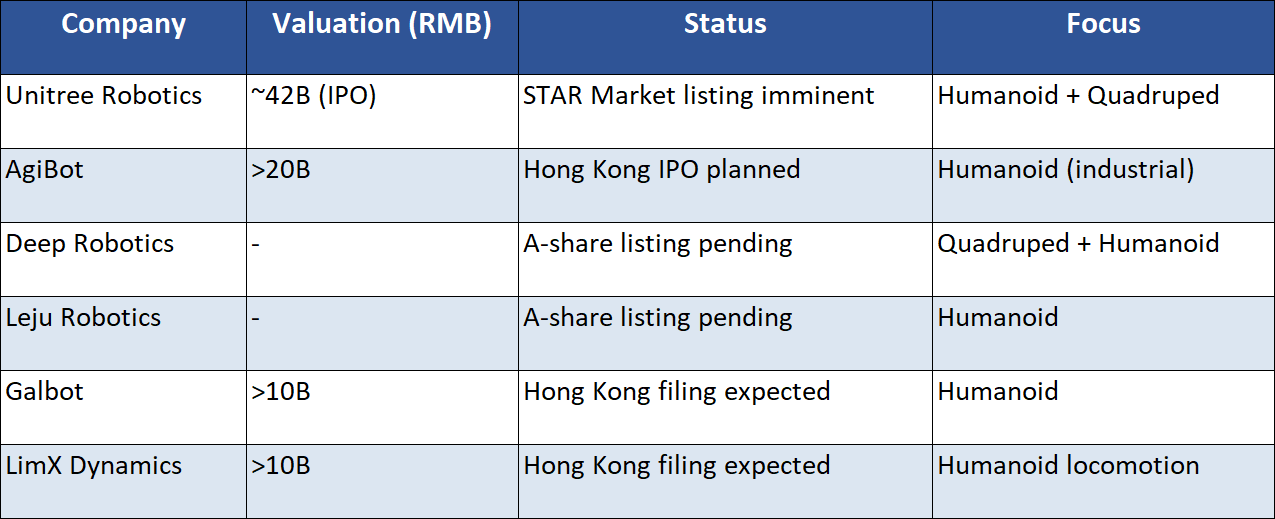
Unitreeは、中核事業で60%の粗利益率を達成し、スケーラブルな収益性を実現している数少ないハードウェアメーカーの一つとして際立っている。同社の成功は、ヒューマノイドブームが始まる前に、産業用検査やエンターテインメント分野で商用化されていた四足歩行ロボットから事業を開始したことに一部起因している。 Deep RoboticsやLejuといった競合他社は、政府の補助金や国が後ろ盾となる契約への依存度が高く、公開市場での投資家が商業的な実証を求めるようになった際、その収益の持続可能性に疑問符が付くことになる。
上場後の行方
現在は、ユニツリーの市場でのパフォーマンスに多くのことがかかっている。一部の投資家は、時価総額が2,000億~3,000億人民元に達すれば、プライベート市場での熱狂があと数ヶ月は続く可能性があると主張している。もし1,000億人民元に達しなかった場合、およそ100倍
決算結果次第では、投資家が同セクター全体の企業価値を見直し始め、一部の上場前のスタートアップが資金繰りの逼迫に追い込まれる可能性がある。四半期ごとの決算報告という規律は、これまでプライベート市場が回避してきた現実との向き合いを余儀なくさせるだろう。上場企業は、売上高の内訳、顧客の集中度、導入率、および収益指標を開示しなければならない。「生産されたロボット」と「生産環境で収益を生み出しているロボット」との間のギャップが、財務諸表に明確に表れるようになるだろう。
Lanchi VenturesのパートナーであるCao Wei氏は、この分野が最終的には革新的な医薬品やスマート製造と同様に、数百社の上場企業を生み出す可能性があると予測した。しかし、支配的なプレイヤーとして台頭するのは5社から10社程度にとどまると見込んでおり、これは現在370社あるスタートアップの大多数が、統合、事業転換、あるいは倒産のいずれかの道をたどることを示唆している。
中国における「具現化AI」の上場:世界のヒューマノイドロボット産業にとっての成否を分ける試金石
中国における「エンボディッドAI」の上場ブームは、単なる国内市場の現象にとどまらない。これは、ヒューマノイドロボット産業が、ベンチャー資金による研究段階から自立した商業ビジネスへと移行できるかどうかを問う、最初の大規模な試金石となる。その結果は、世界的な投資判断、人材配分、政策の優先順位に影響を与えるだろう。
もし最初の上場企業群が、商用展開の拡大とユニットエコノミクスの改善を実証できれば、このセクターの巨額の企業価値を裏付け、さらなる資本を呼び込むことになるだろう。一方、生産のマイルストーンが商業的な現実をはるかに先取りしていることが明らかになれば、地理的な位置に関係なく、世界中のロボット企業に影響を及ぼす調整局面を引き起こす可能性がある。
業界関係者の率直な評価によれば、この技術が信頼性の高い自律的な運用を実現するには、まだ数年を要する見込みだ。
それが、ファンダメンタルズの観点から現在の株価評価を正当化するものとなるでしょう。問題は、公開市場の投資家がそのギャップを埋めるために必要な忍耐と資本を提供してくれるのか、それとも四半期ごとの決算報告という制約により、商業的な現実との向き合いがより急速に迫られることになるのか、という点です。
免責事項:本記事は情報提供のみを目的としており、投資、財務、または専門的な助言を構成するものではありません。読者の皆様は、本記事の内容に基づいて判断を下す前に、ご自身で調査を行い、有資格の専門家に相談してください。












