
Tesollo 機器人手銷售量即將突破 1,000 台,正籌備在韓國進行首次公開募股
南韓 Tesollo 預期,在三星創投、浦項科技投資、 HL Mando 及 Daesung Hi-Tech 的支持,同時該公司正準備以 KB 證券為主承銷商,進行技術類股首次公開募股(IPO)。

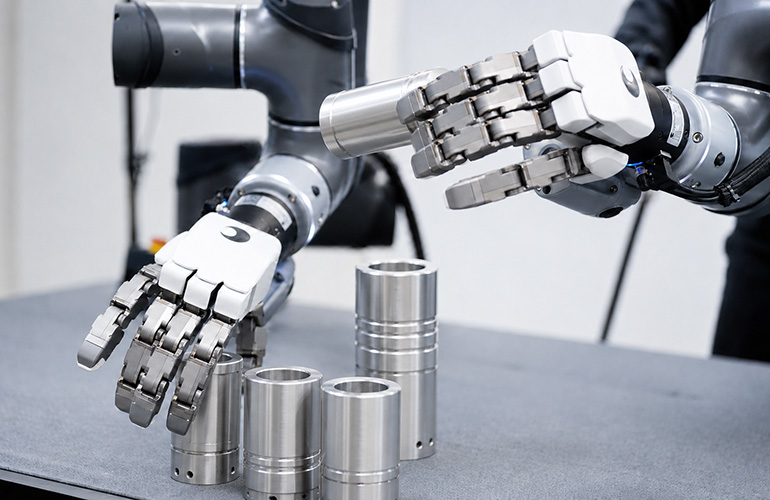
南韓關節式機械手及多指夾爪製造商 Tesollo 於 2026 年 10 月 14 日表示,其機械手與夾爪產品的累計銷量預計將在今年年底前突破 1,000 台, 並證實正籌備以技術為導向,在韓國證券交易所上市。
這項公告同時也為這家企業做了簡介——對於韓國機器人供應鏈以外的大多數買家而言,這家公司的名稱可能尚不為人知。 總部位於南韓的 Tesollo 設計並製造了一系列關節式末端執行器——DG 系列,產品範圍涵蓋單指型 DG-1F 至五指靈巧型 DG-5F 機械手,主要應用於工業自動化、機器人研究、 人工智慧學習、類人型機器人,以及更廣泛的「物理人工智慧」(Physical AI)發展趨勢——該趨勢致力於打造能操縱物體而非僅在空間中移動的機器。對於處於該發展階段的供應商而言,累計銷量突破四位數,正是將一家實驗室階段的供應商重新定位為量產階段供應商的關鍵數據指標。
終於走出展示台的元件類別
在過去十年中,靈巧末端執行器大多僅作為展示用部件存在:那隻能抓取雞蛋而不將其捏碎的手、在貿易展上堆疊積木的五指裝置,以及為拍攝三十秒影片而固定在類人型機器人上的操作臂。 其中極少有產品能獲得三位數的訂單,更遑論四位數。Tesollo 對這項里程碑的詮釋,正是著眼於這項差距。 該公司指出,其產品雖被視為技術門檻極高且仍處於邁向大規模商業化的初期階段,但累計出貨量已逼近 1,000 台,這不僅是單純的銷售數字,更是可重複製造、產品品質穩定,以及橫跨多個客戶群體的持續市場需求——而非僅靠單一旗艦訂單——的明證。
說得更直白些,機械手並非單一零件,而是由數十個公差精準的小型機構協同運作而成,包括肌腱、致動器等。
並將感測器整合進一個大小約莫與人類手掌相當的外殼中。要讓其中一個裝置在實驗室工作台上穩定運作,這是一個可以解決的工程問題。 然而,要讓第 500 件和第 1,000 件產品達到相同的夾持力、相同的失效率以及相同的公差疊加,並在客戶能據此規劃生產線的時程內完成組裝、檢驗與出貨,這便是一項製造問題;而製造問題,正是真正區分供應商與科學專案的關鍵所在。 Tesollo 表示,為回應來自韓國及海外客戶的需求——涵蓋工業自動化、機器人研究、人工智慧學習、類人型機器人及物理人工智慧應用等領域——該公司於 2026 年間擴建了生產設施,並升級了製造基礎設施,以涵蓋組裝、檢測、品質控制及出貨等環節。客戶群的廣度與出貨數量同樣重要。向單一人形機器人計畫銷售 1,000 台產品的供應商,所面臨的集中風險,遠高於將 1,000 台產品分散銷售至五個應用類別的供應商。 由於 Tesollo 尚未披露按客戶類別細分的數據,因此「需求多元化」的說法目前仍僅是公司的聲明,而非經審計的數據;但其發展方向——從研究與概念驗證工作轉向持續性的工業訂單——與人形機器人及操作技術領域正試圖邁向的更廣泛軌跡相符: 跨越示範表現與實際部署之間的鴻溝,朝向採購部門能夠實際指定規格的硬體邁進。
宛如韓國工業供應鏈地圖般的投資者名單
若要深入探討零組件供應鏈的敘事,Tesollo 的股東名單比單純的出貨量更值得玩味。三星創投(Samsung Venture Investment)與浦項科技投資(POSCO Technology Investment)在該公司早期成長階段便提供支持,使其在技術驗證階段便已具備機構級的可信度。近期,汽車零組件製造商 HL Mando 以及
系統製造商與大成高科技(Daesung Hi-Tech)已直接投資 Tesollo 的普通股,這一步驟已從被動的財務支持,進階至該公司所描述的、與各投資者自身產業能力相結合的「合作關係」。 Platinum Technology Investment 亦是股東之一,而其最大股東——韓國電子及精密元件製造商 Jahwa Electronics——目前正與 Tesollo 就製造合作進行磋商。上述企業均非機器人技術專家。這正是關鍵所在。一家資本結構中包含汽車零件製造商與精密電子製造商的零組件供應商——這兩家公司皆擁有數十年在汽車級產量下滿足汽車級公差要求的經驗——其背後的支援,與純粹由專注於機器人的風險投資所資助的企業截然不同。 這顯示該公司正試圖借鑒鄰近產業的製造紀律——這些產業早已掌握如何在百萬次機械組裝中零瑕疵的技術——而非試圖從研究實驗室重新建立這套紀律。 只能製造一次的機械手臂是原型;能按規格製造一千次的機械手臂則是供應鏈,而 Tesollo 的投資者名單,正是對其將朝哪種方向發展的押注。
專為尚未獲利的公司打造的上市途徑
Tesollo 已委任 KB 證券擔任主承銷商,並正著手籌備該公司所謂的「科技型首次公開募股(IPO)」,將透過韓國的「科技專項上市通道」進行。這是一條專為尚未產生傳統獲利、但能展現技術與商業潛力的科技公司所設計的公開市場途徑。 目前尚未披露發行規模、股數、估值或營收數據,投資者不應將上市籌備工作本身視為財務規模的證明。這正是 Tesollo 所能透露的誠實極限
該公司曾公開表示:預期累計銷量將突破 1,000 台、生產基地已擴充、股東群體具備產業背景,且已委任承銷商進行上市程序,惟目前尚未定價或完成上市。執行長金永鎮(Youngjin Kim)將此時刻視為製造層面的里程碑,而非單純的財務里程碑。 「機械手臂必須超越技術展示的階段,成為能夠反覆量產的產品,」金永鎮表示,並補充道:「Tesollo 正轉型為一家向真實客戶供應機械手臂與夾爪的機器人製造商。」這種定位與該公司目前可驗證的實際狀況相符:即生產能力與客戶群的廣度,而非尚未披露的財務數據。 之所以設有「科技上市通道」,正是因為企業尚未產生標準上市所需的利潤;而將首次公開募股(IPO)的準備工作視為已獲驗證的商業成功,而非仍受定價、需求及監管審查影響的里程碑,正是對這類公告最常見的誤解。
採購方在選定 Tesollo 機械手前仍應核實的事項
對於正在為類人型機器人或工業操作計畫評估靈巧末端執行器的採購團隊而言,Tesollo 的里程碑雖是一個有用的訊號,但絕不能取代盡職調查。其中有三個問題尤為關鍵。 首先,交期與產能:擴建後的韓國生產線涵蓋組裝、檢驗、品質控制及出貨,這項聲明雖具實質意義,但 Tesollo 尚未披露當前的月產能、訂單積壓狀況,以及其能以多快速度將產能從當前水準擴增至足以滿足大型專案訂單規模——這正是區分試產訂單與量產合約的關鍵交期問題。 其次,大規模生產的單元經濟效益:累計出貨量突破 1,000 台並不能反映利潤率;供應商從概念驗證訂單轉向定期工業合約時,通常會發現研究級
定價在面對工業規模採購時往往難以維持,因此買方應預期並就大宗訂單的不同成本結構進行協商,而非假設當前的單價會維持不變。第三,售後支援與備件物流: 一隻具備肌腱、致動器與感測器的五指靈巧機械手,屬於可維修的機械組件,而非一次性零件;將其納入生產線的買家,需要針對維修週期、備件供應及保固條款獲得明確答覆——無論是在韓國,還是買家所營運的任何市場,而這份公告對此均未提及。與 HL Mando 及 Jahwa Electronics 的投資者關係值得關注,原因在於:若這些製造合作討論能發展為實際的共享產能或零組件採購,Tesollo 的實際製造基地規模將遠超其現有設施所能支援的範圍,這將是比單純的產量數字更為穩健的供應鏈訊號。 在該合作關係公布具體條款之前,這仍僅是值得關注的關係,而非可供規劃的產能數據。
對採購團隊的結論
累計出貨量突破 1,000 台,並不代表 Tesollo 已成為像成熟自動化零組件製造商那樣,規模龐大且經得起考驗的大量工業供應商,也不代表該公司已實現獲利。 根據 Tesollo 已披露的證據,這確實證明了一家靈巧的機械手臂與夾爪製造商,已突破定義此類別多數企業的個位數與雙位數訂單量,建立起涵蓋組裝、檢驗、 品質控制及出貨等階段的生產流程,不僅吸引了來自韓國成熟工業製造商的直接股權投資(而非僅限於機器人領域的資本),更聘請了主承銷商,為專為尚未獲利的科技公司保留的公開上市途徑做準備。這項組合——包括出貨量、工業級
相較於單純的示範影片或融資輪次公告,獲得投資者支持以及正式的上市流程,是更具體的成熟度訊號;這也是迄今最明確的證據,顯示靈巧操控硬體正逐漸轉變為可量產的零組件類別,而非永久性的研究展示品。本分析基於 Tesollo 自身的公開聲明,包括其 2026 年 10 月 14 日的公告及高層發言,內容涉及截至所述發佈日期之銷售走勢、生產能力、股東結構及上市準備情況。
本文僅供一般資訊參考之用,並不構成投資、採購、法律或工程方面的建議。數據反映上述來源截至所述資訊截止日之狀況,並可能在未經通知的情況下有所變更。










