
Tesollo 机器人手销量即将突破 1,000 台,正筹备在韩国上市
韩国Tesollo公司预计,到2026年底,其DG系列铰接式机械手和多指抓取器的累计销量将超过1,000台,该项目得到了三星风险投资、浦项科技投资、 HL Mando和Daesung Hi-Tech的支持,累计销量有望突破1,000台;同时,该公司正筹备以KB证券为首席承销商的科技类IPO。

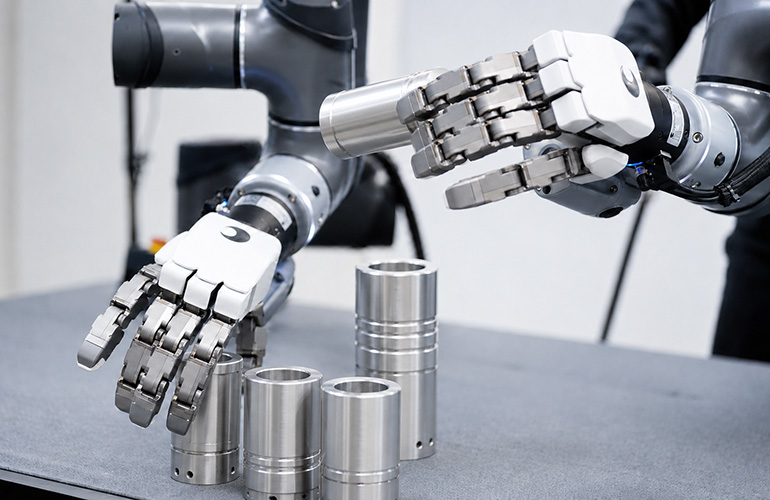
韩国关节式机械手和多指抓取器制造商Tesollo于2026年10月14日表示,其机械手和抓取器产品的累计销量有望在今年年底前突破1,000台, 并确认正筹备在韩国证券交易所进行以技术为核心的上市。
这一公告同时也向那些不熟悉韩国机器人供应链以外企业名称的买家介绍了该公司。 总部位于韩国的Tesollo设计并制造了一系列关节式末端执行器——DG系列,产品范围从单指的DG-1F到五指灵巧的DG-5F机械手,主要面向工业自动化、机器人研究、 AI学习、类人机器人,以及更广泛的“物理AI”浪潮——该浪潮致力于推动机器实现对物体的操作,而非仅仅在空间中移动。对于处于该发展阶段的供应商而言,累计销量突破四位数这一数据点,标志着该公司已从实验室阶段的供应商转型为量产阶段的供应商。
终于走出演示台的组件类别
在过去的十年里,灵巧末端执行器大部分时间都只是展示用的部件:那只能抓起鸡蛋而不将其捏碎的手,在贸易展上堆叠积木的五指装置,以及为拍摄三十秒视频片段而固定在类人机器人上的机械臂。 其中鲜有订单量达到三位数,更不用说四位数了。Tesollo对这一里程碑的解读,恰恰着眼于这一差距。 该公司表示,其累计出货量已接近1,000台——这些产品在技术上要求极高,且仍处于向大规模商业化过渡的早期阶段——这证明了超越单纯销售数量的意义:可重复的生产、稳定的产品质量,以及来自多个客户群体的持续市场需求,而非仅靠单一旗舰订单支撑。
通俗地说,机械手并非由单个部件构成,而是由数十个公差精确、协同运作的小型机构组成,包括连杆、执行器等。
以及各种传感器,都被集成在一个大约与人手大小相当的外壳中。让其中一个在实验室台面上可靠地运行,是一个可以解决的工程问题。 但要确保第500个和第1000个产品具备相同的夹持力、相同的失效率和相同的公差叠加,并按客户能够据此规划生产线的日程完成组装、检测和发货,这便是一个制造问题——而制造问题恰恰是区分供应商与科研项目的关键所在。 Tesollo表示,为满足韩国及海外客户在工业自动化、机器人研究、人工智能学习、类人机器人和物理人工智能应用等领域的需求,该公司于2026年扩建了生产设施,并升级了涵盖组装、检测、质量控制和发货的制造基础设施。客户群体的广度与销量同样重要。向单个人形机器人项目销售1,000台产品的供应商,其集中度风险远高于向五个应用类别分别销售1,000台产品的供应商。 由于Tesollo尚未披露按细分领域划分的客户数据,因此关于需求多元化的说法仍仅为公司声明,而非经审计的数字;但其发展方向——从研究和概念验证工作转向持续的工业订单——与类人机器人及机械操作领域正在努力实现的更广泛发展轨迹相吻合: 跨越演示表现与实际部署之间的鸿沟,迈向采购部门能够实际指定采购的硬件。
宛如韩国工业供应链地图般的投资者名单
Tesollo的股东名单正是“零部件供应商”这一叙事比单纯的销量数据更引人入胜之处。三星风险投资和浦项科技投资在该公司早期成长阶段便提供了支持,使其在技术验证阶段就获得了机构层面的公信力。最近,汽车零部件制造商HL Mando以及
系统制造商以及大成高科技已直接投资于Tesollo的普通股,这标志着从被动财务支持迈向了该公司所描述的、与各投资者自身产业能力相联系的协作关系。 Platinum Technology Investment 也是 Tesollo 的股东之一,其最大股东——韩国电子及精密零部件制造商 Jahwa Electronics——目前正与 Tesollo 就制造合作事宜进行磋商。上述企业均非机器人技术领域的专家。这恰恰是关键所在。一家资本结构中包含汽车零部件制造商和精密电子设备制造商的零部件供应商——这两家公司均拥有数十年在汽车级产量下满足汽车级公差要求的经验——所获得的支持,与仅由专注于机器人技术的风险投资机构资助的企业截然不同。 这表明,该公司正试图借鉴相邻行业的制造规范——这些行业早已掌握如何以百万级产量无瑕疵地制造机械组件——而非试图从实验室重新发明这一规范。 只能制造一次的机械臂是原型;能按规格制造一千次且符合标准的机械臂才是供应链,而Tesollo的投资者阵容,正是对它将走向哪一种模式的押注。
专为尚未盈利的公司打造的上市通道
Tesollo已任命KB证券为首席承销商,并正在推进该公司所称的“技术型首次公开募股(IPO)”的筹备工作。该公司将利用韩国的“技术类专项上市通道”——这是一条专为尚未实现盈利、但能证明其技术和商业前景的科技公司设计的公开市场上市途径。 目前尚未披露发行规模、股数、估值或营收数据,投资者不应将上市筹备本身视为财务规模的证明。这正是Tesollo所能披露信息的诚实上限。
该公司曾公开表示:预计累计销量将突破1,000台,生产基地已扩大,股东群体拥有行业背景,并已聘请承销商推进上市流程(目前尚未确定发行价格,也未完成上市)。首席执行官金永镇(Youngjin Kim)将这一时刻更多地视为制造业的里程碑,而非单纯的财务里程碑。 “机械手必须超越技术演示阶段,成为能够批量生产的产品,”金永镇表示,并补充道:“Tesollo正在转型为一家向真实客户供应机械手和抓取器的机器人制造商。”这种表述与该公司目前可验证的实际情况相符:即生产能力和客户覆盖范围,而非尚未披露的财务数据。 技术类上市通道之所以存在,正是因为企业尚未产生标准上市所需的利润;将IPO准备工作视为已得到验证的商业成功,而非仍受定价、需求和监管审查影响的里程碑,是解读此类公告时最常见的误读。
采购方在选定 Tesollo 机械手前仍应核实的要点
对于正在为类人机器人或工业操纵项目评估灵巧末端执行器的采购团队而言,Tesollo取得的这一里程碑是一个有用的信号,但不能替代尽职调查。有三个问题尤为关键。 首先,交货周期与产能:一条涵盖组装、检测、质量控制和发货的扩建韩国生产线虽是一项有意义的声明,但Tesollo尚未披露当前的月产能、积压订单量,以及其能以多快速度将产能从当前水平提升至满足大型项目订单规模的水平——而这正是区分试产订单与量产合同的关键交货周期问题。 其次,大规模生产下的单位经济效益:累计出货量突破1,000台并不能说明利润率情况,而供应商在从概念验证订单转向定期工业合同时,通常会发现研究级
定价在面对工业规模采购时往往难以维持,因此买家应预期并争取在更大采购量下获得不同的成本结构,而不是假设当前的单价会保持不变。第三,售后服务和备件物流: 这只配备肌腱、执行器和传感器的五指灵巧机械手是一个可维护的机械组件,而非一次性部件;将其纳入生产线的买家需要明确了解维修周转时间、备件供应情况以及在韩国和买家所处市场的保修条款,而本次公告均未涉及这些内容。与HL Mando和Jahwa Electronics的投资者关系值得关注,原因在于:如果这些制造合作讨论最终发展为实际的共享生产能力或零部件采购,Tesollo的实际制造基地规模可能会远超其现有设施所能支持的范围,这将比单纯的产量数据更能体现供应链的可持续性。 在该合作公布具体条款之前,这仍是一项需要持续关注的关系,而非可据以制定计划的产能数据。
对采购团队的结论
累计出货量突破1,000台,并不意味着Tesollo已成长为像成熟自动化零部件制造商那样经过验证的大规模工业供应商,也不意味着该公司已实现盈利。 根据Tesollo披露的证据,这确实证明了一家灵活的机械手和夹爪制造商已突破了该领域普遍存在的个位数和两位数订单量,建立了一套涵盖组装、检测、 质量控制及发货等阶段的生产流程,吸引了来自韩国成熟工业制造商的直接股权投资(而非仅限于机器人领域的资本),并聘请了主承销商,为这家尚未盈利的科技公司铺就了上市之路。这一组合——包括出货量、工业
相比仅靠演示视频或融资公告,获得投资方支持并启动正式上市流程,是更具体的成熟度信号,这也是迄今为止最明确的证据,表明灵巧操作类硬件正逐渐成为可量产的零部件类别,而非永久性的研究展品。本分析基于 Tesollo 截至本文所述发布日期的公开声明,包括其 2026 年 10 月 14 日的公告及高管发言,内容涉及该公司销售走势、生产能力、股东结构及上市准备情况。
本文仅供一般信息参考,不构成投资、采购、法律或工程建议。数据反映了截至所述信息截止日期上述来源的信息,如有变更恕不另行通知。










