
テソロ、ロボットハンドの販売台数が1,000台に迫る、韓国でのIPOを準備中
韓国のテソロ社は、サムスン・ベンチャー・インベストメント、ポスコ・テクノロジー・インベストメント、 HLマンド、デソン・ハイテクからの支援を受け、2026年末までに「DGシリーズ」の関節式ロボットハンドおよび多指グリッパーの累計販売台数が1,000台を突破すると見込んでいる。また、KB証券を主幹事として、技術系IPOの準備を進めている。

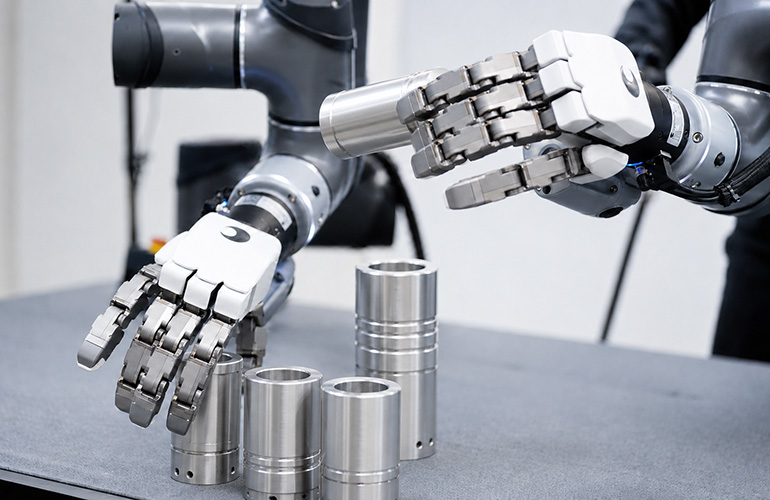
関節式ロボットハンドや多指グリッパーを製造する韓国のテソロ社は、2026年10月14日、同社のハンドおよびグリッパー製品の累計販売台数が今年末までに1,000台を突破する見通しであると発表し、 また、韓国証券取引所への技術特化型上場に向けて準備を進めていることも明らかにした。
この発表は、韓国のロボットサプライチェーン以外の多くのバイヤーには社名すら知られていない同社の紹介を兼ねている。 韓国に本社を置くテソロは、産業用オートメーション、ロボット工学研究、 AI学習、ヒューマノイドロボット、そして単に空間内を移動するだけでなく物体を操作する機械を目指す広範な「フィジカルAI」の潮流に対応している。この段階にあるサプライヤーにとって、累計販売台数が4桁に達することは、実験段階のベンダーを量産段階のベンダーへと位置づけ直すような重要なデータポイントとなる。
ついにデモ用ベンチを飛び出したコンポーネントカテゴリー
巧みなエンドエフェクタは、過去10年の大半を「ショーケース部品」として過ごしてきた。卵を潰さずに掴む手、展示会でブロックを積み上げる5本指の装置、30秒の動画クリップのためにヒューマノイドにボルトで固定されたマニピュレータなどである。 そうした試作機のうち、3桁の受注があったものはほとんどなく、4桁に達したものはなおさら稀だった。テソロ社がこのマイルストーンを位置づける際、まさにそのギャップに焦点を当てている。 同社は、技術的に要求が高く、まだ大量商業化への移行初期段階にある製品について、累計1,000台に迫る実績を、単なる販売台数以上の証拠として位置づけている。それは、単一の大型受注ではなく、再現性のある製造、一貫した製品品質、そして複数の顧客セグメントにわたる持続的な市場需要の証である。
より平易に言えば、ロボットハンドは単一の部品ではなく、腱やアクチュエータなど、数十もの精密な公差を持つ小さな機構が連携して動作するものである。
そして、これらを人間の手ほどの大きさの筐体に詰め込んだセンサーです。実験台の上でこうした装置を確実に動作させることは、解決可能な技術的課題です。 しかし、500台目や1,000台目となる製品においても、同じ把持力、同じ故障率、同じ公差の積み重ねを実現し、さらに顧客が生産ラインの計画を立てられるスケジュール通りに組み立て、検査、出荷を行うことは、製造上の課題であり、こうした製造上の課題こそが、サプライヤーと科学プロジェクトを実際に区別する要素である。 テソロ社によると、同社は2026年に生産施設を拡張し、産業オートメーション、ロボット工学研究、AI学習、ヒューマノイドロボット、物理AIアプリケーションなど、韓国および海外の顧客からの需要に応えるため、組立、検査、品質管理、出荷を網羅する製造インフラをアップグレードした。こうした顧客セグメントの幅広さは、販売台数と同じくらい重要である。1つのヒューマノイドプログラムに1,000台を販売するサプライヤーは、5つのアプリケーションカテゴリーにまたがって1,000台を販売するサプライヤーにはない集中リスクを抱えている。 テソロ社は顧客セグメント別の内訳を公表していないため、需要の多様化という主張は監査済みの数値ではなく同社の主張に留まるが、研究や概念実証(PoC)から継続的な産業用受注へと向かうこの方向性は、ヒューマノイドおよびマニピュレーション分野が目指しているより広範な軌跡と一致している。 デモでのパフォーマンスと導入の現実とのギャップを乗り越え、調達部門が実際に仕様書に盛り込めるハードウェアへと移行することである。
まるで韓国の産業サプライチェーン地図のようだと言える投資家リスト
テソロの株主リストを見ると、単なる販売台数だけでは捉えきれない、部品サプライヤーとしての側面がより興味深いものとなる。サムスン・ベンチャー・インベストメントとポスコ・テクノロジー・インベストメントは、同社がまだ技術の実証段階にあった初期の成長段階で出資を行い、機関投資家としての信頼性を与えた。さらに最近では、自動車部品メーカーのHLマンドが、
システムメーカーやデソン・ハイテックは、テソロの普通株式に直接出資しており、これは単なる受動的な資金提供から一歩進んだもので、同社が「各投資家の産業能力と結びついた協力関係」と表現する関係へと発展している。 プラチナ・テクノロジー・インベストメントも株主であり、同社の筆頭株主である韓国の電子・精密部品メーカー、ジャファ・エレクトロニクスは現在、テソロと製造協力について協議を進めている。これらの企業はいずれもロボット工学の専門企業ではない。それこそがまさに重要な点である。資本構成に自動車部品メーカーと精密電子機器メーカー――いずれも自動車グレードの公差を自動車グレードの生産量で数十年にわたり達成してきた実績を持つ企業――を含む部品サプライヤーは、純粋にロボット工学に特化したベンチャーキャピタルからの資金提供のみを受けている企業とは、異なる種類の支援を受けていることになる。 これは、研究室からそのノウハウを再構築しようとする企業ではなく、すでに欠陥なく100万回もの機械組立を行うノウハウを持つ隣接産業から、製造の規律を借用しようとしている企業であることを示唆している。 一度しか製造できないロボットハンドは「試作品」に過ぎない。仕様通りに1,000回製造できるハンドこそが「サプライチェーン」であり、テソロの投資家リストは、同社がこれら二つのうちどちらへと成長していくかへの賭けなのである。
まだ黒字化していない企業向けに構築された上場ルート
テソロはKB証券を主幹事に任命し、同社が「技術系新規株式公開(IPO)」と呼ぶ上場に向けた準備を進めている。これは、従来の収益はまだ示せていないものの、技術的・商業的な将来性を証明できる未黒字のテクノロジー企業向けに設計された公開市場ルートである、韓国の「技術系特別上場トラック」を活用するものだ。 募集規模、発行株式数、企業価値、売上高のいずれについても開示されておらず、投資家は上場準備そのものを財務規模の証拠と解釈すべきではない。それが、テソロについて言える正直な限界である。
同社は公に次のように述べている。累計販売台数が1,000台を突破する見込みの売上推移、生産拠点の拡大、産業界とのつながりを持つ株主グループ、そしてまだ価格設定や完了に至っていない上場プロセスに起用された引受会社。最高経営責任者(CEO)のキム・ヨンジン氏は、この瞬間を財務上の節目というよりは、製造面での節目として位置づけた。 「ロボットハンドは技術的なデモンストレーションの段階を超え、繰り返し製造可能な製品にならなければならない」とキム氏は述べ、「テソロは、実際の顧客にロボットハンドやグリッパーを供給するロボットメーカーへと進化している」と付け加えた。この捉え方は、開示されていない財務情報ではなく、生産能力や顧客層の広がりといった、同社が実際に実証可能な領域と一致している。 テクノロジー上場トラックが存在するのは、企業が通常の上場に必要な利益をまだ生み出していないからに他ならない。IPOの準備を、価格設定や需要、規制当局の審査といった要素に左右される「マイルストーン」ではなく、すでに実証済みの商業的成功として捉えることは、この種の発表に対する最も一般的な誤解である。
テソロ社製ハンドを仕様決定する前に、購入者が依然として確認すべきこと
ヒューマノイドや産業用マニピュレーションプログラム向けに高精度なエンドエフェクタを評価している調達チームにとって、テソロのこのマイルストーンは有用なシグナルではあるが、デューデリジェンスの代わりにはならない。特に注目すべきは以下の3つの点である。 第一に、リードタイムと生産能力:組み立て、検査、品質管理、出荷を網羅する韓国での生産ラインの拡張は意義深い主張だが、テソロは現在の月間生産能力、受注残、あるいは大規模プログラムの注文規模に対応するために現在の生産量からどれほど迅速に拡大できるかについて開示していない。これは、パイロット注文と量産契約を分けるリードタイムに関する問題である。 第二に、大量生産時のユニットエコノミクスである。累計1,000台を突破したとしても、利益率については何も示していない。また、概念実証(PoC)注文から継続的な産業用契約へと移行するサプライヤーは、通常、研究用グレードの
価格設定は、産業規模の調達に直面すると成り立たなくなるため、買い手は現在の単価が維持されると想定するのではなく、大量購入時には異なるコスト構造になることを想定し、その点について交渉すべきである。第三に、アフターサービスと予備部品の物流について: 腱、アクチュエータ、センサーを備えた5本の指を持つ器用な手は、使い捨ての部品ではなく、実用的な機械アセンブリである。これを生産ラインに組み込むことを指定する買い手は、韓国および買い手が事業を展開するあらゆる市場において、修理の所要時間、予備部品の入手可能性、保証条件について明確な回答を必要とするが、今回の発表ではこれらについて一切触れられていない。HLマンドおよびジャファ・エレクトロニクスとの投資家関係は、別の理由から注目に値する。もしこれらの製造協力に関する協議が、実際の生産能力の共有や部品調達へと発展すれば、テソロの実質的な製造拠点は、自社の施設が現在支えている範囲をはるかに超えて拡大する可能性がある。これは、単なる生産台数そのものよりも、より持続可能なサプライチェーンの兆候となるだろう。 その協力関係について具体的な条件が公表されるまでは、計画の根拠とする生産能力の数値というよりは、注視すべき関係として捉えるべきである。
調達チームへの提言
累計1,000台を突破したからといって、テソロが確立された自動化部品メーカー並みの規模を持つ、実績のある大量生産型産業用サプライヤーになったわけではなく、また、同社が黒字化しているわけでもない。 テソロが開示した証拠から明らかになるのは、器用なロボットハンドおよびグリッパーメーカーが、このカテゴリーの大部分を特徴づける一桁や二桁の受注数量の段階を乗り越え、組立、検査、 品質管理、出荷の各段階を備えた生産プロセスを構築し、ロボット専門の資本ではなく、韓国の老舗産業メーカーからの直接出資を獲得し、利益を出していないテクノロジー企業向けに用意された上場ルートにおいて主幹事証券会社と契約を結んだということです。この組み合わせ、すなわち販売数量、産業用
投資家からの支援や正式な上場手続きは、デモ動画や資金調達ラウンドの発表だけよりも具体的な成熟の兆候であり、これは、巧みな操作が可能なハードウェアが、もはや恒久的な研究展示品ではなく、量産可能な部品カテゴリーとして振る舞い始めていることを示す、これまでで最も明確な証拠である。本分析は、記載された公開日時点における、テソロ社の売上推移、生産能力、株主構成、上場準備に関する2026年10月14日の発表や経営陣の発言など、同社自身の公式声明に基づいています。
本記事は一般的な情報提供のみを目的としており、投資、調達、法律、または技術に関する助言を構成するものではありません。数値は、記載された情報の締め切り時点における上記情報源を反映したものであり、予告なく変更される場合があります。










