
強生公司獲得美國食品藥物管理局(FDA)核准,推出首款與手術台整合的外科手術機器人「OTTAVA」
美國食品藥物管理局已授予強生公司(Johnson & Johnson)的「OTTAVA 機器人手術系統」De Novo 授權,這是首款將機械臂直接整合於手術台內的軟組織手術機器人,獲准應用於十項一般外科手術,並對直覺外科(Intuitive Surgical)長期以來的主導地位構成了首個嚴峻的結構性挑戰。
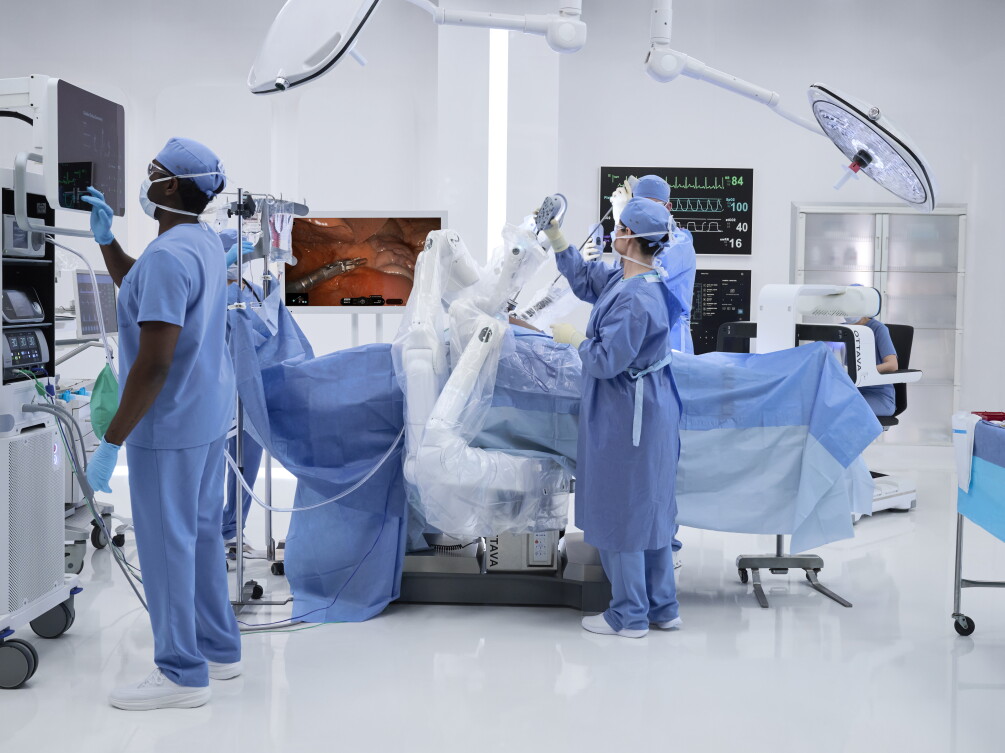
強生公司(Johnson & Johnson)的 OTTAVA 機器人手術系統已獲得美國食品藥物管理局(FDA)頒發的「De Novo」行銷授權,這是全球首款將機械手臂直接整合至手術台的軟組織手術機器人。 該公司於2026年7月22日透過其位於新澤西州新布朗斯維克的總部宣布了這項授權消息。對於醫院採購團隊和外科主任而言,這是二十多年來在機器人普外領域最具深遠影響的突破,因為它改變了自機器人手術首次大規模應用以來,手術室在物理和經濟層面所依循的基本假設。
FDA 實際核准的內容
FDA 授予 OTTAVA「De Novo」授權,此為針對市場上尚無直接參照裝置之新型醫療器材所採用的審核途徑。這代表該機構正式認可,手術台整合式軟組織手術機器人屬於全新類別的醫療器材,而非現有吊臂式或推車式系統的漸進式變體。 此項授權涵蓋多項上腹部一般外科手術。獲准手術清單涵蓋減重手術(如 Roux-en-Y 胃繞道術及袖狀胃切除術)、器官切除術(包括胃切除術、 膽囊切除術、脾切除術及闌尾切除術;以小腸切除術和粘連鬆解術為形式的腸道手術;以及涵蓋胃底折疊術和食道裂孔疝修補術的反流相關修復手術。 針對腹股溝疝氣手術的美國臨床試驗目前正在進行中,強生公司表示將逐步爭取更多適應症及監管管轄權。
強生公司計畫在美國與精選客戶分階段進行商業化推出,而非立即全面上市。該公司已排定於 2026 年 8 月 3 日舉行投資人電話會議,分析師預期屆時將公布有關定價結構的詳細資訊,
安裝時程,以及服務模式。OTTAVA 與現有的手術機器人有何不同?
OTTAVA 是首款獲准使用的軟組織手術機器人,其四條機械臂可直接收納於手術台內並從中展開,而非透過獨立的吊臂或推車操作。強生公司表示,此設計所佔用的手術室空間比傳統配置減少 30% 至 50%。 美國食品藥物管理局(FDA)已於 2026 年 7 月 22 日核准其用於上腹部十項一般外科手術。
這個直接的答案背後,隱藏著一個值得深入理解的工程設計抉擇。由於機械臂與手術台合為一體,OTTAVA 能夠執行該公司所謂的「雙重運動」,即手術台與機械臂的同步協同動作。 在傳統的機器人手術中,若需於手術中途重新調整患者體位,通常必須先將手術器械脫鈎、移動手術台,再進行重新鈎接;這套流程不僅耗費手術室時間,更會增加工作流程的風險。 同步運動使外科團隊能夠在極少術中調整的情況下,重新定位患者並觸及多個解剖象限。該系統還預設了自動化的預定義手術姿勢,簡化了組裝與拆卸流程——這兩項雖不顯眼,卻是機器人手術中最耗時的階段。
這套手術器械組是專為該平台設計,而非僅是對現有器械進行改裝。強生公司特別強調一款「二合一」縫針驅動器,旨在減少意外剪斷縫線的情況;此外還有經過數千次測試剪切驗證的單極彎刀。 該系統可連接至該公司的安全數位生態系統「Polyphonic」,使每台 OTTAVA 設備皆成為資料網路中的節點,而非獨立運作的機器。
機器背後的企業
強生(Johnson & Johnson)並非一家需要特別介紹的新創公司,但
該公司在外科機器人領域的發展歷程值得特別探討,因為這能解釋為何此次授權耗時如此之久,以及為何該公司目前採取審慎態度。 這家總部位於紐澤西州新布朗斯維克的醫療保健集團,在過去數年間,將收購的 Auris Health、與 Google 旗下 Verily 共同成立的合資企業 Verb Surgical,以及 Ethicon 手術器械事業部,整合為單一的醫療科技(MedTech)外科戰略。 在向美國食品藥物管理局(FDA)提交申請前,OTTAVA 的開發時程曾屢次延宕,其中還包含一次完整的重新設計週期。負責領導 MedTech 業務的執行副總裁提姆·施密德(Tim Schmid)將此次核准定位為一類新型外科機器人的開端,而非單純的追趕型產品;而「De Novo」審批途徑則為此定位提供了監管上的實質依據。為何採購團隊應關注建築規劃
手術室空間是醫院所擁有的最昂貴房地產之一。傳統的機器人手術室必須容納病患推車、外科醫師操作台、影像推車,以及臨床團隊的活動空間。醫院經常拒絕導入機器人手術計畫,並非因為機器人的資本成本,而是因為其手術室在空間上根本無法容納。 一套能折疊收納於手術台內、並宣稱佔地面積減少 30% 至 50% 的系統,將改變小型醫院、門診手術中心以及空間受限的都會醫療機構的導入評估基準。
這項佔地主張也重新定義了總成本的討論框架。當機器人系統阻礙手術室用於非機器人手術時,該手術室無法承接的每項手術所產生的機會成本,都將由醫院承擔。一種在機械臂收起時仍可作為功能性手術台的「手術台整合式系統」,能將專用的機器人手術室轉變回通用手術室。 對自動化設備的採購者而言,這正是「占用手術容量」的設備與
以及一台能隨需求彈性調整的機器。競爭格局已然改變
自 2000 年達文西系統獲准上市以來,直覺外科(Intuitive Surgical)便一直主導著軟組織機器人手術市場,其已安裝的系統數量以千計,市佔率約達 80%。該公司的第五代平台在器械種類多樣性及外科醫師操作熟悉度方面,持續樹立行業標竿。 美敦力(Medtronic)的 Hugo 系統於 2025 年獲得美國食品藥物管理局(FDA)針對泌尿科手術的核准,並以模組化設計與成本優勢作為競爭優勢。Asensus Surgical 和 CMR Surgical 雖佔有較小市場份額,但在數位腹腔鏡手術與便攜性方面採取了獨特的策略。
OTTAVA 則以不同的論點進軍此領域:下一波競爭的關鍵不在於器械數量或控制台的人體工學設計,而在於手術室整合與數據互聯性。現有平台均無法在不進行從頭重新設計的情況下,將手術台整合功能加裝至其現有架構中。 若醫院確認其工作流程優勢,強生將獲得難以被迅速複製的結構性優勢。該公司同時提出生態系統論點:其 Ethicon 手術器械、外科醫師教育基礎設施,以及 Polyphonic 數位平台,使其在幾乎所有 Intuitive 未完全掌控的手術室中,皆擁有商業合作關係。
此舉的時機更具深意,因為外科機器人領域正處於整合階段。美國開發商 Vicarious Surgical 曾於 2021 年透過特殊目的收購公司(SPAC)募資約 3 億美元並上市,但本月已進入破產程序,這提醒我們:該領域的高資本密集度將淘汰資金不足的挑戰者。 該領域正逐漸收窄至僅剩那些能夠為長達十年的開發週期提供資金的公司,而 OTTAVA 獲得的授權更證實了倖存者
競爭將在產業巨頭之間展開。殘酷的真相:獲准上市不等於被廣泛採用
大多數上市首日報導都忽略了一個令人不適的事實:監管授權是外科機器人領域中最廉價的里程碑。 真正耗費鉅資的環節在於後續步驟:培訓數千名已對競爭對手的操作台養成數十年肌肉記憶的外科醫師;建立一套能夠確保這台固定在手術室最關鍵設備上的機器正常運轉時間的現場服務組織;以及產出經同儕審查的臨床證據——這是醫院價值分析委員會在批准資本申請前所要求的。 直覺醫療(Intuitive)真正的護城河並非其硬體;而是二十五年來累積的外科醫師培訓、臨床文獻以及服務基礎設施。強生(Johnson & Johnson)透過精選客戶分階段推出 OTTAVA 的策略,實質上默認了 OTTAVA 必須一家醫院一家醫院地累積其臨床證據基礎。 評估是否早期採用該系統的買家,應要求明確說明器械定價、服務水準承諾以及手術台的可維修性,因為手術台整合系統若發生故障,可能會導致機器人與手術室同時停機。
對採購方與產業的戰略影響
這項發展的精髓很簡單:手術機器人已不再是「放置在手術室裡的機器」,而是「手術室本身」。這種轉變將迫使每家競爭對手闡明其整合策略,並推動醫院的資本規劃從「設備決策」轉向「平台決策」。
對醫院體系而言,短期內的影響在於談判籌碼。在軟組織機器人技術的高端市場中,若出現一家值得信賴的第二家供應商,將為採購團隊提供替代選擇——這個市場過去幾乎處於壟斷狀態。即使是那些沒有
有意更換平台的機構可藉 OTTAVA 的問世,與現有供應商就服務及儀器定價進行協商。對於門診手術中心而言,較小的佔地面積開闢了一類此前被機器人手術廣泛忽略的醫療設施。 對於醫療保健領域以外的機器人產業而言,OTTAVA 展現了一種值得關注的趨勢:最具價值的機器人部署,正日益將機器人整合至現有基礎設施之中,而非作為獨立設備新增;這項經驗教訓對倉庫、工廠與手術室同樣適用。強生公司仍須將這項監管里程碑轉化為手術量,而這場競爭將歷時數年,而非僅限於幾個季度。但截至 2026 年 7 月 22 日,機器人手術在整整一代人以來首度面臨真正的架構層面競爭,而醫院將是這場競爭的受益者。
本分析綜合了截至 2026 年 7 月 23 日可取得的官方公司聲明、監管紀錄及公開市場動態。
免責聲明:本文僅供參考,不構成投資、採購、法律或專業建議。文中所述的產品功能、定價、時程表及公司計畫均基於公開聲明,並可能在未經通知的情況下變更。讀者應在做出商業決策前,直接向文中提及的公司核實最新詳情。











