
强生公司获得美国食品药品监督管理局(FDA)对OTTAVA的授权,这是首款与手术台集成式的手术机器人
美国食品和药物管理局已向强生公司的OTTAVA机器人手术系统授予“De Novo”授权,这是首款将机械臂直接集成到手术台中的软组织手术机器人,该系统已被批准用于十种普外科手术,并首次对直觉外科公司长期以来的主导地位构成了严峻的结构性挑战。
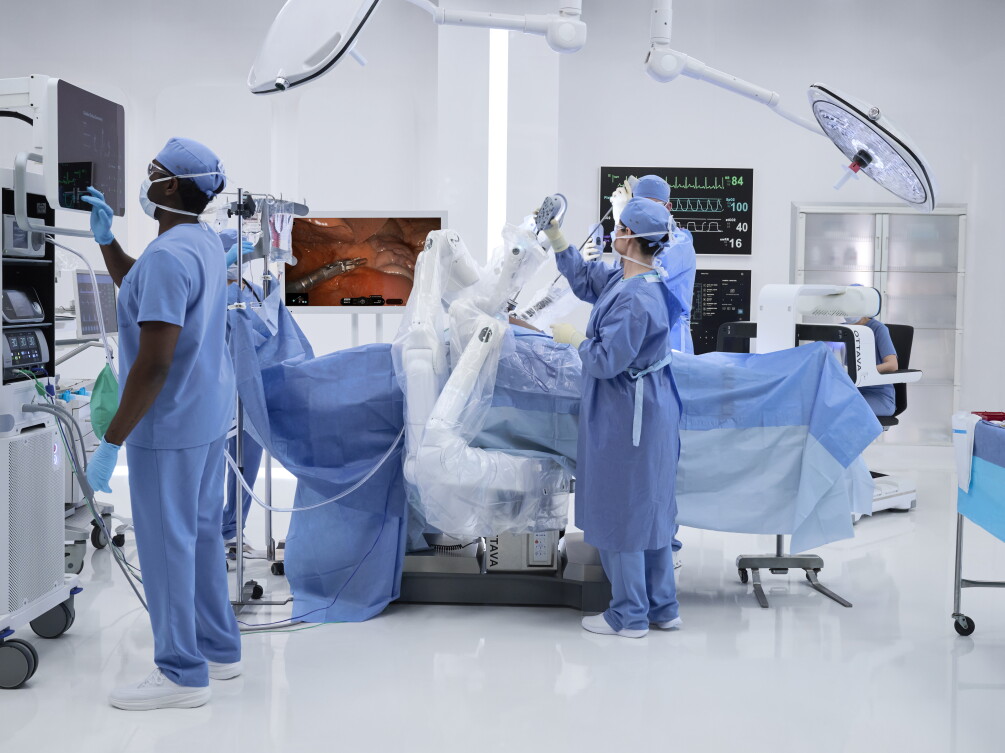
强生公司旗下OTTAVA机器人手术系统已获得美国食品药品监督管理局(FDA)的De Novo上市许可,这是全球首款将机械臂直接集成到手术台中的软组织手术机器人。 该公司于2026年7月22日在新泽西州新不伦瑞克的总部宣布了这一批准消息。对于医院采购团队和外科主任而言,这是二十多年来机器人普外科领域最具深远影响的突破,因为它改变了自机器人手术开始普及以来,手术室在物理布局和经济规划方面一直遵循的基本假设。
FDA实际批准的内容
FDA 授予 OTTAVA “De Novo” 授权,该途径适用于市场上尚无直接参照产品的创新医疗器械。这标志着该机构正式认可:手术台集成式软组织手术机器人属于全新类别的医疗器械,而非现有吊臂式或推车式系统的渐进式变体。 该授权涵盖多种上腹部普通外科手术。获批手术清单包括减重手术(如Roux-en-Y胃旁路术和袖状胃切除术)、器官切除术(包括胃切除术、 胆囊切除术、脾切除术和阑尾切除术;以小肠切除和粘连松解为形式的肠道手术;以及涵盖胃底折叠术和食管裂孔疝修补术的反流相关修复手术。 针对腹股沟疝手术的美国临床试验正在进行中,强生公司表示将逐步寻求更多适应症和监管管辖权。
强生公司计划在美国与部分精选客户分阶段进行商业推广,而非立即全面推广。该公司已安排于2026年8月3日举行投资者电话会议,分析师预计届时将公布有关定价结构的详细信息,
安装时间表以及服务模式。OTTAVA 与现有手术机器人有何不同?
OTTAVA是首款获批的软组织手术机器人,其四条机械臂可直接收纳于手术台内部并从手术台展开,而非通过独立的吊臂或推车进行操作。强生公司表示,该设计比传统配置节省了30%至50%的手术室空间。 美国食品药品监督管理局(FDA)于2026年7月22日批准其用于上腹部十种普通外科手术。
这一直接答案背后隐藏着一个值得深入理解的工程设计选择。由于机械臂与手术台合为一体,OTTAVA能够实现该公司所称的“双重运动”,即手术台与机械臂的同步协同运动。 在传统的机器人手术中,术中重新调整患者体位通常需要先将手术器械从手术臂上拆卸,移动手术台,再重新连接,这一系列操作不仅会消耗宝贵的手术时间,还会增加工作流程中的风险。 同步运动使手术团队能够重新调整患者体位,并仅需有限的术中调整即可触及多个解剖象限。该系统还预设了自动化的预定义手术姿势,从而简化了准备和收束流程——这两项是机器人手术中最不起眼却最耗时的环节。
该手术器械套装是专为该平台设计,而非针对现有平台进行改造。强生公司重点推介了一款“二合一”缝合针持钳,旨在减少意外剪断缝线的情况,以及经过数千次切割测试验证的单极弯头剪刀。 该系统连接至公司安全的数字生态系统“Polyphonic”,这使得每台OTTAVA设备都成为数据网络中的一个节点,而非孤立的机器。
设备背后的公司
强生公司无需赘言,但
其外科机器人业务的发展历程值得特别提及,因为这解释了为何此次授权耗时如此之久,以及为何该公司目前采取审慎态度。 这家总部位于新泽西州新不伦瑞克的医疗保健集团,在过去几年里,将其收购的Auris Health、与谷歌旗下Verily公司成立的合资企业Verb Surgical,以及Ethicon器械业务整合为一项统一的医疗科技(MedTech)外科战略。 在向美国食品药品监督管理局(FDA)提交申请前,OTTAVA的开发时间表曾多次推迟,期间还经历了一个完整的重新设计周期。负责医疗科技业务并担任执行副总裁的蒂姆·施密德(Tim Schmid)将此次获批定位为外科机器人新类别的开端,而非一款追赶潮流的产品,而“De Novo”审批途径则为这一定位提供了监管依据。为何采购团队应关注建筑设计
手术室空间是医院拥有的最昂贵的房地产之一。传统的机器人手术室必须容纳患者推车、外科医生操作台、成像推车以及临床团队的活动空间。医院经常拒绝引进机器人项目,并非因为机器人的资本成本,而是因为其手术室在物理空间上无法容纳它。 一种可折叠收纳于手术台内、占地面积缩减30%至50%的系统,彻底改变了小型医院、日间手术中心以及空间受限的城市医疗机构在可行性评估方面的考量。
这一占地面积的宣称也重新定义了总成本的讨论。当机器人系统导致手术室无法用于非机器人手术时,该手术室无法承接的每项手术都会产生机会成本。而集成式手术台系统在机械臂收起后仍可作为功能完备的手术台使用,从而将专用机器人手术室重新转变为通用手术室。 对于自动化设备采购方而言,这就是一台“占用容量”的机器与
以及一台能根据需求灵活调整的机器。竞争格局已然改写
自2000年达芬奇(da Vinci)系统获批以来,直觉外科(Intuitive Surgical)一直主导着软组织机器人手术领域,其已安装的设备数量以千台计,市场份额约为80%。其第五代平台在手术器械种类丰富度和外科医生熟悉度方面,继续树立行业标杆。 美敦力(Medtronic)的Hugo系统于2025年获得FDA针对泌尿外科手术的批准,其竞争优势在于模块化和成本。Asensus Surgical和CMR Surgical的市场份额较小,但在数字化腹腔镜和便携性方面各有特色。
OTTAVA以不同的理念进入这一领域:认为下一代竞争的核心不在于器械数量或控制台的人体工学设计,而在于手术室集成与数据互联。现有平台均无法在不进行彻底重新设计的情况下,将其现有架构改造为支持手术台集成。 如果医院认可其工作流程带来的优势,强生公司将获得一种难以被迅速复制的结构性优势。该公司还提出了生态系统论点:其Ethicon手术器械、外科医生教育基础设施以及Polyphonic数字平台,使其在几乎所有手术室中都建立了商业关系,而这些是Intuitive尚未完全掌控的。
这一时机尤为关键,因为外科机器人领域正处于整合阶段。美国开发商Vicarious Surgical曾于2021年通过特殊目的收购公司(SPAC)融资约3亿美元并上市,但本月已进入破产程序,这提醒我们:该领域的资本密集型特性将淘汰资金不足的挑战者。 该领域的竞争正逐渐集中于那些能够为长达十年的研发周期提供资金支持的企业,而OTTAVA获得的授权证实,幸存下来的
竞争将在工业巨头之间展开。残酷的现实:获批不等于普及
大多数上市首日报道都忽略了一个令人不适的现实:监管批准是外科机器人领域成本最低的里程碑。 真正耗资巨大的是后续环节:培训数千名已习惯使用竞争对手控制台、拥有数十年肌肉记忆的外科医生;建立一支能够保障这台固定在手术室最关键设备上的机器正常运行时间的现场服务团队;以及生成经同行评审的临床证据——这是医院价值分析委员会在批准资本申请前所要求的。 直觉外科(Intuitive)真正的护城河并非其硬件,而是二十五年来积累的外科医生培训经验、临床文献以及服务基础设施。强生公司(Johnson & Johnson)通过与精选客户分阶段推出OTTAVA机器人,实际上默认了该系统必须一家医院一家医院地积累临床证据。 考虑早期采用的买家应要求明确仪器定价、服务水平承诺以及手术台的可维护性,因为集成在手术台上的系统一旦出现故障,可能会导致机器人和手术室同时停机。
对采购方及行业的战略影响
这一发展趋势的简明概括是:手术机器人已不再是放置在手术室里的机器,而是逐渐成为了手术室本身。这种转变将迫使每家竞争对手都提出自己的集成方案,并推动医院的资本规划从设备决策转向平台决策。
对于医院系统而言,短期内的影响在于谈判筹码的增加。在软组织机器人高端市场出现一家可信的第二供应商,为采购团队提供了一个替代选择——此前该市场几乎处于垄断状态。即使是那些没有
有意更换平台的机构可借OTTAVA问世之机,与现有供应商就服务和器械定价进行谈判。对于门诊手术中心而言,更小的占地面积开辟了一类此前被机器人手术基本忽略的设施类型。 对于医疗保健以外的机器人行业而言,OTTAVA 展现了一种值得关注的趋势:最具价值的机器人部署正越来越多地将机器人嵌入现有基础设施中,而非将其作为独立设备添加——这一经验教训对仓库和工厂的适用性不亚于对手术室。强生公司仍需将这一监管里程碑转化为手术量,而这场竞争将持续数年,而非仅限于几个季度。但截至2026年7月22日,机器人手术领域在一代人以来首次出现了真正的架构层面的竞争,而医院将成为这场竞争的受益者。
本分析综合了截至2026年7月23日可获取的公司官方声明、监管记录及公开市场动态。
免责声明:本文仅供参考,不构成投资、采购、法律或专业建议。文中所述的产品功能、定价、时间表及公司计划均基于公开声明,如有变更恕不另行通知。读者在做出商业决策前,应直接向文中提及的公司核实最新详情。











