
ジョンソン・エンド・ジョンソン、世界初のテーブル一体型手術ロボット「OTTAVA」についてFDAの承認を取得
米国食品医薬品局(FDA)は、ジョンソン・エンド・ジョンソンの「OTTAVAロボット手術システム」に対し、デ・ノボ承認を付与した。これは、手術台にアームが直接組み込まれた初の軟部組織用手術ロボットであり、10種類の一般外科手術への使用が認可されたことで、インテュイティブ・サージカル社が長年維持してきた支配的地位に対し、初めて本格的な構造上の挑戦を突きつけることとなった。
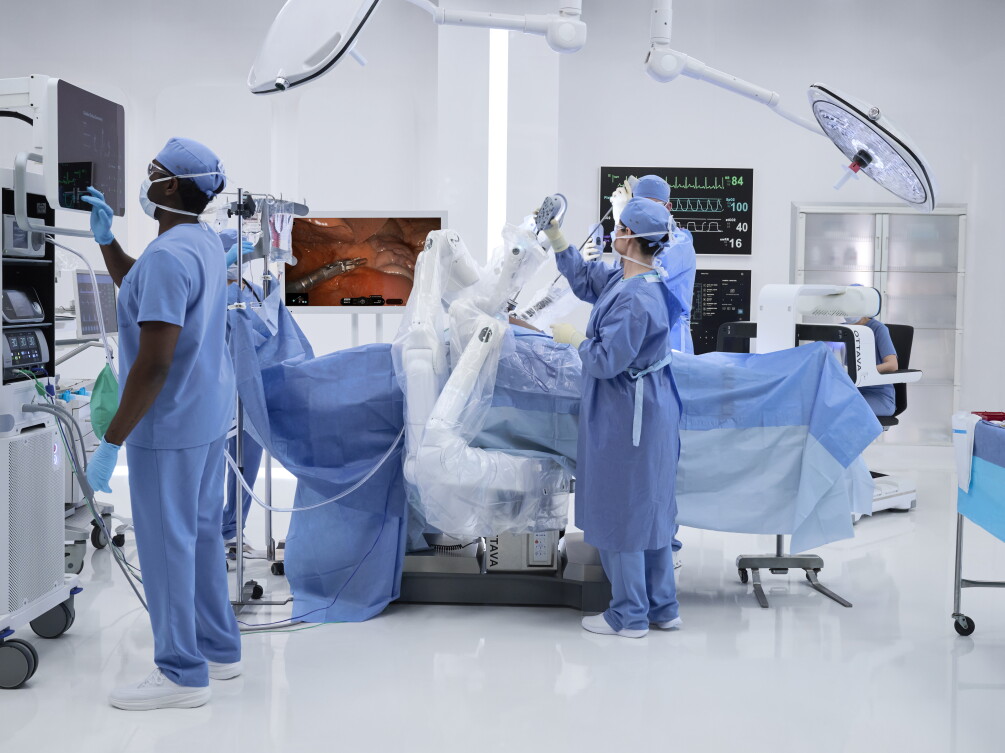
ジョンソン・エンド・ジョンソンは、同社の「OTTAVA ロボット手術システム」について、米国食品医薬品局(FDA)からデ・ノボ販売承認を取得した。同システムは、ロボットアームを手術台に直接組み込んだ世界初の軟部組織用手術ロボットである。 同社は2026年7月22日、ニュージャージー州ニューブランズウィックにある本社からこの承認を発表した。病院の調達担当者や外科部長にとって、これは20年以上ぶりにロボット一般外科分野にもたらされた最も重要な進展である。なぜなら、ロボット手術が本格化した当初から手術室の設計の基盤となってきた物理的・経済的な前提を覆すものだからだ。
FDAが実際に承認した内容
FDAはOTTAVAに対し、「デ・ノボ(De Novo)」承認を付与した。これは、市場に直接の先行例がない新規医療機器に対して用いられる承認経路である。これは、手術台一体型の軟部組織用ロボットが、既存のブーム式やカート式システムの単なる改良型ではなく、新たなカテゴリーの医療機器であることを同庁が正式に認めたことを意味する。 この承認は、上腹部における複数の一般外科手術を対象としている。承認対象リストには、ルー・エン・Y胃バイパス術やスリーブ状胃切除術などの肥満手術、胃切除術を含む臓器摘出術、 胆嚢摘出術、脾臓摘出術、虫垂切除術といった臓器摘出術、小腸切除や癒着剥離といった腸管手術、および胃底折り返し術や食道裂孔ヘルニア手術を含む逆流関連の修復術まで多岐にわたる。 鼠径ヘルニア手術を対象とした米国での臨床試験は現在進行中であり、ジョンソン・エンド・ジョンソン社は今後、追加の適応症および規制管轄区域の取得を目指すとしている。
ジョンソン・エンド・ジョンソンは、即時の広範な展開ではなく、米国内の選定された顧客を対象とした段階的な商業展開を計画している。同社は2026年8月3日に投資家向け電話会議を予定しており、アナリストらはそこで価格体系の詳細が明らかにされるものと見込んでいる。
導入スケジュール、およびサービスモデル。OTTAVAは既存の手術用ロボットとどう違うのか?
OTTAVAは、独立したブームやカートではなく、手術台本体に収納・展開される4本のアームを備えた、初めて認可された軟部組織用手術ロボットです。ジョンソン・エンド・ジョンソン社によると、この設計により、従来型の構成に比べて手術室の占有スペースを30~50%削減できるとのことです。 FDAは2026年7月22日、上腹部における10種類の一般外科手術についてOTTAVAの使用を承認した。
この直接的な答えの背後には、理解に値するより深い技術的な選択が隠されている。アームと手術台が一体となっているため、OTTAVAは同社が「ツインモーション」と呼ぶ、手術台とアームの同期した動きを実行することができる。 従来のロボット手術では、術中に患者の位置を調整する際、多くの場合、器具のドッキングを解除し、手術台を移動させ、再度ドッキングを行う必要があり、この一連の作業は手術時間を消費し、ワークフロー上のリスクをもたらす。 同期動作により、手術チームは術中の調整を最小限に抑えつつ、患者の位置を調整し、複数の解剖学的象限に到達することが可能になる。また、このシステムには、ロボット手術において最も地味でありながら最も時間を要する2つの段階であるセットアップと撤収を簡素化する、あらかじめ定義された自動手術姿勢が標準装備されている。
この器具セットは、既存のプラットフォームに適合させるのではなく、このプラットフォーム専用に設計されました。ジョンソン・エンド・ジョンソン社は、意図しない縫合糸の切断を減らすことを目的とした「2-in-1」ニードルドライバーや、数千回の切断試験を経て検証された単極湾曲ハサミを特長として挙げています。 本システムは、同社のセキュアなデジタルエコシステム「Polyphonic」に接続されており、これにより、すべてのOTTAVA導入拠点は単体の機械ではなく、データネットワーク上のノードとして位置づけられる。
機械を支える企業
ジョンソン・エンド・ジョンソンは、紹介の必要がないほど有名な企業ですが、
同社の外科用ロボット事業の経緯を理解することは重要だ。なぜなら、それが今回の認可にこれほど時間がかかった理由や、同社が現在慎重な姿勢をとっている理由を説明してくれるからである。 ニュージャージー州ニューブランズウィックに本社を置くこのヘルスケアグループは、過去数年にわたり、Auris Healthの買収、Google傘下のVerilyとの合弁事業であるVerb Surgical、そしてEthiconの医療機器事業を、単一の医療技術(MedTech)手術戦略に統合してきた。 OTTAVAの開発スケジュールは、FDAへの申請に至るまで、全面的な再設計サイクルを含め、繰り返し遅延した。MedTech事業を統括するティム・シュミット執行副社長は、今回の承認を単なる追随製品ではなく、外科用ロボット工学の新たなカテゴリーの幕開けであると位置づけており、デ・ノボ(De Novo)承認経路は、その位置づけに規制上の実質的な裏付けを与えている。調達チームがアーキテクチャを重視すべき理由
手術室のスペースは、病院が所有する不動産の中でも最も高価なもののひとつです。従来型のロボット手術室には、患者用カート、外科医用コンソール、映像用カート、そして臨床チームのための動線スペースを確保する必要があります。病院がロボット手術プログラムの導入を見送る理由は、ロボットの資本コストではなく、手術室の物理的なスペースがロボットを収容できないためであることがよくあります。 手術台に収納可能で、設置面積を30~50%削減できると謳うシステムは、小規模病院、日帰り手術センター、スペースに制約のある都市部の施設にとって、導入の可否を判断する基準を変えることになる。
この設置面積の主張は、総コストに関する議論の枠組みも変える。ロボットシステムが設置されているために手術室をロボット手術以外の症例に使用できない場合、その手術室で実施できないすべての処置に機会費用が発生する。アームを収納しても機能的な手術台として使用できるテーブル一体型システムは、専用のロボット手術室を汎用手術室へと戻すことができる。 自動化システムの購入者にとって、これは、手術室の稼働能力を消費する機械と、そうでない機械との違いである。
そして、需要に応じて柔軟に対応できるシステム。競争環境が一変した
インテュイティブ・サージカル社は、2000年にダ・ヴィンチ・システムが承認されて以来、軟部組織ロボット手術分野を支配しており、導入台数は数千台規模に達し、市場シェアの約80%を占めている。同社の第5世代プラットフォームは、器具の多様性と外科医の慣れという点で、依然として業界のベンチマークとなっている。 メドトロニックの「ヒューゴ(Hugo)」システムは2025年に泌尿器科手術向けのFDA承認を取得し、モジュール性とコスト面で競合している。アセンサス・サージカル(Asensus Surgical)とCMRサージカル(CMR Surgical)は、デジタル腹腔鏡手術や携帯性に対する独自のアプローチで、より小規模なシェアを占めている。
OTTAVAは、この分野に異なる論点をもって参入している。すなわち、次の競争の軸は器具の数やコンソールのエルゴノミクスではなく、手術室との統合とデータ接続性であるという考えだ。既存のプラットフォームはいずれも、根本的な再設計なしに、既存のアーキテクチャに手術台との統合機能を後付けすることはできない。 病院側がワークフロー上のメリットを認めるようになれば、ジョンソン・エンド・ジョンソンは、他社が容易に模倣できない構造的な優位性を確保することになる。同社はまた、エコシステムという観点からも参入している。エシコン(Ethicon)の器具、外科医向け教育インフラ、そしてポリフォニック(Polyphonic)のデジタルプラットフォームにより、インテュイティブが完全に掌握していないほぼすべての手術室において、商業的な関係を築いているのだ。
外科用ロボット分野が再編の局面にあるため、このタイミングにはさらなる重みがある。2021年に約3億米ドルを調達し、特別目的買収会社(SPAC)を通じて上場した米国の開発企業ヴィカリアス・サージカル(Vicarious Surgical)が今月、破産手続きに入ったことは、この分野における資本集約性により、資金力の弱い挑戦者が淘汰されることを改めて示している。 この分野は、10年に及ぶ開発サイクルに資金を投入できる企業に絞られつつあり、OTTAVAの承認は、生き残った企業が
競争は産業の巨人同士の間で行われることになる。厳しい現実:認可は普及を意味しない
初日の報道のほとんどが触れない、気まずい現実として、規制当局による承認は外科用ロボット分野において最もコストのかからないマイルストーンに過ぎない。 費用がかかるのは、その後に続く段階だ。競合他社のコンソールで数十年にわたる筋肉記憶を身につけた何千人もの外科医を訓練し、手術室で最も重要な設備に据え付けられた機器の稼働時間を保証できるフィールドサービス組織を構築し、病院の価値分析委員会が設備投資の承認前に要求する査読済みの臨床エビデンスを生み出すことである。 インテュイティブ社の真の競争優位性はハードウェアではなく、25年間にわたり蓄積されてきた外科医のトレーニング、臨床文献、そしてサービスインフラにある。ジョンソン・エンド・ジョンソン社が選定された顧客を対象に段階的に展開していることは、OTTAVAが証拠基盤を病院ごとに一つずつ築き上げなければならないという事実を暗に認めている。 早期導入を検討する購入者は、器具の価格設定、サービスレベルの保証、および手術台自体の保守性について明確な説明を求めるべきである。なぜなら、手術台に統合されたシステムに不具合が生じれば、ロボットと手術室の両方が同時に使用不能になる可能性があるからだ。
購入者および業界に対する戦略的意味合い
この動向を簡潔に要約すれば、手術用ロボットはもはや「手術室に設置する機械」ではなく、「手術室そのもの」になりつつあるということだ。この変化により、すべての競合他社は統合戦略を明確に打ち出すことを迫られ、病院の設備投資計画も、個々の機器の選定ではなく、プラットフォームの選択へとシフトすることになるだろう。
病院システムにとって、短期的な影響は交渉上の優位性である。軟部組織用ロボットの高価格帯市場において、信頼できる第2のサプライヤーが存在することは、事実上独占状態だった市場において、調達チームに選択肢を与えることになる。たとえ
プラットフォームの乗り換えを検討している施設は、OTTAVAの登場を機に、既存のベンダーとサービスや機器の価格交渉を行うことができます。外来手術センターにとっては、設置面積が小さくなったことで、これまでロボット手術がほとんど浸透していなかった新たな施設カテゴリーが開かれます。 医療分野以外のロボット産業においても、OTTAVAは注目すべき傾向を示している。すなわち、最も付加価値の高いロボット導入事例では、ロボットを独立した機械として追加するのではなく、既存のインフラに組み込むケースが増えている。この教訓は、手術室だけでなく、倉庫や工場にも同様に当てはまる。ジョンソン・エンド・ジョンソンは、規制上のマイルストーンを手術件数へと結びつける必要があり、その戦いは四半期単位ではなく、数年単位で展開されることになるだろう。しかし、2026年7月22日現在、ロボット手術分野では一世代ぶりに本格的なアーキテクチャ上の競争が生まれており、病院はこの競争の恩恵を受けることになるだろう。
本分析は、2026年7月23日時点で入手可能な企業の公式声明、規制関連記録、および公開市場での動向を総合したものです。
免責事項:本記事は情報提供のみを目的としており、投資、調達、法律、または専門的な助言を構成するものではありません。ここで説明されている製品の機能、価格、スケジュール、および企業の計画は、公開された声明に基づいており、予告なく変更される場合があります。読者は、ビジネス上の意思決定を行う前に、記載された各企業に直接連絡し、最新の詳細を確認する必要があります。











