
火鍋已過時,類人型機器人正當紅:名人投資揭示中國機器人熱潮的背後故事
曾將財富投入火鍋連鎖店和奶茶連鎖店的中國娛樂圈名人,如今正將投資轉向具身人工智慧。演員黃曉明家族辦公室已投資由 AgiBot 孵化的機器人租賃平台——該平台目前估值近 70 億人民幣——以及一家估值近 10 億美元的靈巧機械手衍生公司; 月華娛樂亦對該租賃項目進行了天使輪投資;而以周杰倫品牌為核心、在香港上市的巨星傳奇,則與 Unitree 旗下子公司成立了一家各持 50% 股權的合資企業,該合資企業目前已獲得約 1.2 億人民幣的消費級機器人訂單。 本文將探討名人資本的湧入,對中國「具身人工智慧」週期的哪些面向具有啟示意義:分銷實力與硬科技的交匯、週期末期的泡沫與真實消費需求的交織,以及名人餐廳失敗史既提供了警示,也成為了一本出人意料且極具啟發性的操作手冊。
過去二十年來,中國名人閒置資金的首選去向始終是餐飲業。 演員開設火鍋連鎖店、歌手推出奶茶品牌,而那些倒閉的名人餐廳墳場,更逐漸成為商業新聞中一類警示性的報導題材。到了2026年夏天,這筆資金找到了新的歸宿,這也反映出中國當前對價值所在的認知:明星們正紛紛投資機器人產業。
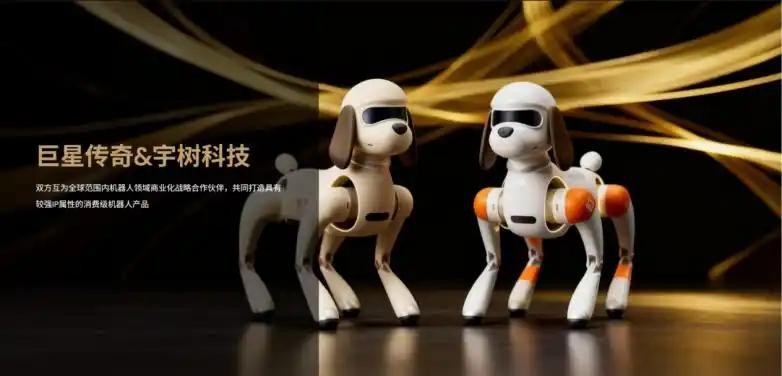
相關證據迅速累積,中國科技媒體趁著週末將這些資訊彙整出一個趨勢。演員黃暁明的家族投資平台「明家資本」已兩度投資青天祖, 這家由AgiBot生態系統孵化而出的機器人租賃平台估值已逼近70億人民幣;同時也投資了AgiBot旗下專攻靈巧機械手的企業「林傑電」,該公司在5月完成10億人民幣A輪融資後,估值約達10億美元。 旗下擁有中國多位頂級偶像的藝人經紀公司「月華娛樂」,則對同一租賃平台進行了天使輪投資。而結構上最引人注目的交易,其實早於這兩者之前: 以周杰倫品牌為核心、在香港上市的生活風格公司「巨星傳奇」(Giant Star Legend),其市值接近39億港元,於2025年底與Unitree旗下子公司成立一家五五合資企業,致力開發搭載娛樂IP的消費級機器人。 據報導,該合資企業在該產品類別甚至還沒有正式命名之前,就已接獲約6,000台的訂單,價值約1.2億元人民幣。
在此背景下,這波資金輪動便不難理解。2026年上半年,中國具身人工智慧(Embodied AI)新創企業募資總額約達935億元人民幣,約為去年同期的五倍,該領域目前已有超過二十家企業估值超過100億元人民幣。 Unitree本月在上海科創板(STAR Market)的首次公開募股(IPO)註冊已獲批准,目標募資約42億人民幣,估值接近420億人民幣;而AgiBot則正在籌備香港
本刊於7月24日報導的這則消息。當某個產業以如此速度賺得盆滿缽滿時,相鄰的資金總會找到進場的門路。值得探討的問題是:為何會是這筆特定的相鄰資金,以及它的湧入預示著什麼。餐廳時代,短暫的回憶
正在被捨棄的事物規模之大,值得單獨用一段落來描述,因為這正是衡量此種轉變的基準。 名人餐飲並非一種嗜好,而是一種資產類別:在鼎盛時期,中國擁有數百家以明星為品牌的餐飲企業,從由影星代言的火鍋連鎖店到冠以流行偶像之名的茶飲品牌,其中許多都憑藉「名氣可取代選址與供應鏈管理」的理論,大舉拓展特許經營。 這個風潮最終以接二連三的歇業、特許經營糾紛以及食品安全醜聞告終,這給娛樂產業的資金管理者上了一堂深刻的教訓:名氣只能將關注轉化為首次光顧,僅此而已。 如今大筆簽發支票的家族辦公室,在許多情況下正是當年汲取了這些教訓的同一批機構,這正是為何他們的新交易結構呈現不同面貌——轉向投資供應鏈和平台的股權,而非向營運商授權使用名人名稱。
此外,這個時機點還存在純粹市場分析所忽略的政策層面。在本十年中,硬科技是中國資本被認可的投資方向,從國家的「AI+」倡議到各級政府對機器人的補貼,每一份規劃文件都對此予以支持。 近年來,中國的娛樂界富豪一直處於令人不安的審視之下,從稅務調查到粉絲經濟整頓,而顯著轉向實體化人工智慧的舉措,將私人財富與國家優先事項緊密結合,這正是奶茶連鎖店永遠無法做到的。這些明星不僅在追逐回報;他們更在購買理念上的契合,而產業政策的順風正是預期收益的一部分。
為何是娛樂之都,又為何是現在
這種懶人式解讀雖顯膚淺,但也不盡然錯誤。 眾所周知,名人資本是週期末期的資金:它出現在專業人士已消除技術風險之後,卻在商業風險尚未被市場定價之前。當那些曾經經營火鍋連鎖品牌的人開始為「巧手」新創企業提供資金時,市場歷史學家會從中聽見從好萊塢SPAC到NFT收藏品等各行業頂峰時期的回聲。 這種直覺值得尊重,本刊7月24日針對驅動中國機器人IPO排隊潮的「退出窗口」邏輯所做的分析,便闡述了其背後的結構性壓力:早期投資者需要流動性,而新的敘事則能吸引新買家。
但若僅將此解讀為泡沫現象,便忽略了交易結構中的差異。這並非名人透過代言合約出借形象。明家的持股是AgiBot供應鏈內營運公司的股權。 月華的天使投資支票是為了參與機器人租賃的商業模式,而非贊助。而「巨星傳奇」合資企業則是一項製造合資項目,其中明星投資實體所貢獻的,正是機器人產業目前所缺乏的資產:消費者已喜愛的智慧財產權,以及用於銷售實體產品的零售、授權和粉絲經濟管道。 以產業標準來看,這份 6,000 台的訂單量雖小,卻極具啟發性,因為這些是消費者對機器人伴侶及 IP 衍生產品的實際購買,而這種需求訊號是任何工廠試點計畫都無法產生的。
供應端也有其邏輯。中國機器人製造商已將硬體成本壓至一定水準——例如 Unitree 的旗艦機型約為 85,000 元人民幣,而機器狗和桌面型機器人的價格則遠低於此——此時,消費者銷售的限制因素已不再是價格,而是產品吸引力。這屬於娛樂產業的問題,而非
工程層面而言。機器狗是一種商品;而一款以深受喜愛的角色形象為主題、透過粉絲管道連同相關內容一同販售的機器狗,則是「帶有馬達的周邊商品」。懂得如何製造慾望的公司已經察覺到,那些製造機器人的公司本身卻無法做到這一點。目前正在形成的合資企業,正是這兩條供應鏈相互發現的結果。租賃平台才是關鍵
在這些由名人背書的創業項目中,最具啟發性的並非智慧財產權策略,而是租賃平台。清天祖的業務——為活動、展覽、零售推廣及內容製作租賃機器人——正是這波具身人工智慧熱潮中的「鏟子與鎚子」式商業模式。 目前對機器人亮相的需求,不僅遠超過現有裝機量,更超出多數企業願意投入資本購買每年迭代的硬體設備的意願。租賃層能吸收這種供需失衡,確保利用率數據持續流動,並無論特定製造商是否勝出,都能從中獲利。 一家藝人經紀公司與一位演員的家族辦公室能及早發現這個利基市場,顯示娛樂產業洞悉了當前機器人經濟中一項連工程師都不願明言的事實:目前,人形機器人的需求有很大一部分源於表演需求。機器人的預約方式與藝人無異,按出場次數定價、藉由病毒式傳播進行行銷,並因過度曝光而貶值。 還有誰比那些發明「預約制度」的人更適合經營這個市場呢?如果這個類比成立,預計租賃層將迅速專業化,包含獨家代理期、依機器人型號分級定價,以及最終形成機器人界的「藝人名冊」——這些發展將比任何政府試點計畫更能讓製造商了解真實需求。
懷疑論者的檔案依然厚重,而誠實要求我們必須翻開它。與名人相關的創業項目,也繼承了與名人相關的脆弱性:
聲譽衝擊會直接影響投資組合價值,而中國在粉絲經濟領域的監管歷史顯示,這個傳導管道可能在極短時間內收窄。租賃模式的利潤率取決於「新奇溢價」,隨著機器人日益普及,這種溢價將會被壓縮。 這家智慧財產權合資企業價值1.2億人民幣的訂單量,必須經得起交貨、退貨,以及預購與家庭滿意度之間落差的考驗。 而更廣泛的資本環境,恰如「退出窗口」論點所描述的那樣:AgiBot 生態系統的估值上調速度,遠快於任何營運指標的提升,而目前湧入的部分資金,正是以早期章節的價格,買進這個故事的後期章節。 名人餐廳的先例對單位經濟效益而言並不樂觀;大多數失敗並非因為明星缺乏名氣,而是因為名氣無法解決營運問題。然而,這片餐廳墳場也提供了有用的對照。名人餐廳之所以失敗,正是因為名人對營運毫無助益:餐飲是靠穩定性贏得回頭客的業務,而名人並不能親自下廚。 2026年的消費型機器人則恰恰相反:這是一項憑藉慾望取勝的首次購買型業務,產品實用性尚薄,情感層面才是價值主張的主體。這正是唯一一種市場狀況,在此情況下,名人參與並非花招,而是核心競爭力。 這些明星或許已搶先進入機器人經濟中,他們實際具備資格所能建構的唯一領域。
關注重點
有三項指標將揭示這波輪動究竟是見頂訊號,還是新分銷渠道的誕生。首先,實際銷量與訂單量之比:Unitree合資企業的6,000台機器人能否透過粉絲渠道轉化為已交付、經用戶評價並獲得續訂的產品。 其次,租賃利用率:當機器人的亮相不再引人注目時,青天祖的車隊經濟模式能否抵禦「新奇感折扣」的衝擊。
第三,平台方的行為:倘若粵華及其同業開始以經營偶像團體的方式來規劃機器人IP——包括建立內容產線與生命週期管理——那麼娛樂產業便會認定,機器人是一種持久的藝人類別,而非一門生意。這項分析的精闢總結是:當中國名人不再開設餐廳,轉而開始對機器人公司進行投資時,他們並非在探索科技,而是認清了這是一種商品。具身人工智慧產業花了一整年時間證明自己能夠製造機器人。至於工廠以外的人是否想要這樣的機器人,這是一個關於慾望的問題,而慾望向來就是娛樂產業的本質。 這波機器人熱潮才剛僱用那些以銷售為生的人,而結果無論如何,都將以實際銷量來衡量,而非新聞稿。
免責聲明:本文僅供一般資訊參考,不構成投資、法律或採購建議。讀者應在做出商業決策前,向原始來源核實相關細節。











