
Hotpot ist out, Humanoide sind in: Was die Investitionen von Prominenten über Chinas Roboterboom aussagen
Chinesische Prominente aus der Unterhaltungsbranche, die ihr Vermögen einst in Hotpot-Ketten und Milchtee-Franchises angelegt hatten, investieren nun in verkörperte KI. Das Family Office des Schauspielers Huang Xiaoming hat eine von AgiBot geförderte Roboter-Vermietungsplattform unterstützt, deren Wert mittlerweile bei fast 7 Milliarden RMB liegt, sowie ein Spin-off für geschickte Roboterhände, dessen Wert auf fast 1 Milliarde US-Dollar geschätzt wird; Yuehua Entertainment hat sich als Angel-Investor an demselben Vermietungsunternehmen beteiligt; und Giant Star Legend, das in Hongkong börsennotierte Unternehmen, das auf der Marke von Jay Chou basiert, hat ein 50:50-Joint-Venture mit einer Tochtergesellschaft von Unitree gegründet, das bereits Aufträge für Verbraucherroboter im Wert von rund 120 Millionen RMB verbucht hat. Dieser Artikel untersucht, was der Einstieg von Prominentenkapital über Chinas „embodied AI“-Zyklus aussagt: Vertriebsmacht trifft auf Hardtech, Spätzyklus-Euphorie trifft auf echte Verbrauchernachfrage, und die Geschichte gescheiterter Promi-Restaurants bietet sowohl eine Warnung als auch ein überraschend lehrreiches Handbuch.
Zwei Jahrzehnte lang war die Gastronomie das bevorzugte Anlagziel für das überschüssige Kapital chinesischer Prominenter. Schauspieler eröffneten Hotpot-Ketten, Sänger brachten Milchtee-Marken auf den Markt, und die Liste der geschlossenen Promi-Restaurants entwickelte sich zu einem eigenen Genre des warnenden Wirtschaftsjournalismus. Im Sommer 2026 hat das Geld eine neue Anlagemöglichkeit gefunden, und dies sagt etwas darüber aus, wo nach chinesischer Auffassung heute der Wert liegt: Die Stars investieren in Roboter.
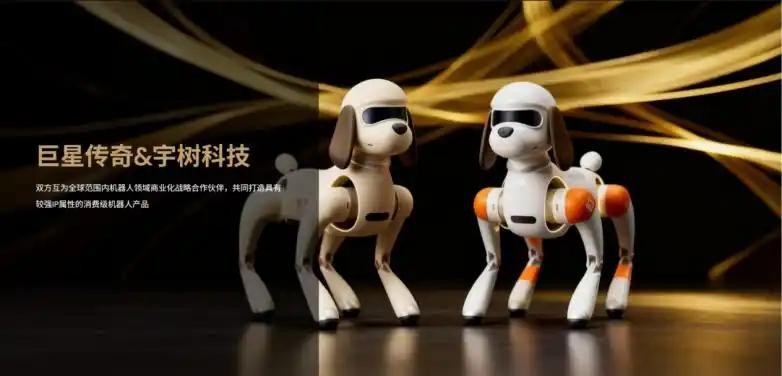
Die Belege haben sich rasch angehäuft, und die chinesischen Tech-Medien haben das Wochenende damit verbracht, daraus ein Muster zu erkennen. Mingjia Capital, die Familien-Investmentgesellschaft des Schauspielers Huang Xiaoming, hat zweimal in Qingtianzu investiert, eine aus dem AgiBot-Ökosystem hervorgegangene Roboter-Vermietungsplattform, die eine Bewertung von fast 7 Milliarden RMB erreicht hat, und hat zudem Linjiedian unterstützt, ein mit AgiBot verbundenes Unternehmen für geschickte Roboterhände, das nach einer Serie-A-Finanzierung in Höhe von 1 Milliarde RMB im Mai auf rund 1 Milliarde US-Dollar bewertet wurde. Yuehua Entertainment, die Talentagentur hinter einigen der größten Idole Chinas, hat sich als Angel-Investor an derselben Vermietungsplattform beteiligt. Und die strukturell interessanteste Transaktion geht noch weiter zurück: Giant Star Legend, das in Hongkong notierte Lifestyle-Unternehmen, das um die Marke von Jay Chou herum aufgebaut ist und eine Marktkapitalisierung von fast 3,9 Milliarden HK$ aufweist, gründete Ende 2025 ein 50/50-Joint-Venture mit einer Tochtergesellschaft von Unitree, um Verbraucherroboter mit Unterhaltungs-IP zu entwickeln. Dieses Joint Venture hat Berichten zufolge bereits Aufträge über rund 6.000 Einheiten im Wert von etwa 120 Millionen RMB verbucht, noch bevor diese Produktkategorie überhaupt einen Namen hatte.
Vor diesem Hintergrund wird die Entwicklung verständlich. Unternehmen im Bereich der verkörperten KI in China haben im ersten Halbjahr 2026 rund 93,5 Milliarden RMB eingeworben – etwa das Fünffache des Vorjahreswerts –, und der Sektor zählt mittlerweile mehr als zwanzig Unternehmen mit einer Bewertung von über 10 Milliarden RMB. Die Registrierung des Börsengangs von Unitree am STAR-Markt in Shanghai trat diesen Monat in Kraft; das Unternehmen strebt ein Emissionsvolumen von rund 4,2 Milliarden RMB bei einer Bewertung von fast 42 Milliarden RMB an, und AgiBot bereitet einen Börsengang in Hongkong vor.
Ein Eintrag, über den diese Publikation am 24. Juli berichtete. Wenn eine Branche in diesem Tempo ein Vermögen mit Papiergeld verdient, findet angrenzendes Kapital stets einen Weg. Die Frage, die es zu stellen gilt, lautet: Warum gerade dieses angrenzende Kapital, und was lässt dessen Eintreffen ahnen?Die Ära der Gastronomie – ein kurzer Rückblick
Das Ausmaß dessen, was aufgegeben wird, verdient einen eigenen Absatz, da es den Wandel verdeutlicht. Das „Celebrity Dining“ war kein Hobby, sondern eine eigene Anlageklasse: Auf dem Höhepunkt zählte China Hunderte von Restaurantunternehmen mit Prominenten-Branding – von Hotpot-Ketten, für die Filmstars warben, bis hin zu Teemarken, die die Namen von Popidolen trugen; viele davon wurden aggressiv als Franchise-Unternehmen betrieben, basierend auf der Theorie, dass Ruhm ein Ersatz für die Standortwahl und die Disziplin in der Lieferkette sei. Dieses Geschäftsmodell endete in einer fortlaufenden Reihe von Schließungen, Franchise-Streitigkeiten und peinlichen Vorfällen im Bereich der Lebensmittelsicherheit, die den Finanzmanagern der Unterhaltungsindustrie eine bleibende Lektion erteilten: Ruhm wandelt Aufmerksamkeit in einen ersten Besuch um – und sonst nichts. Die Family Offices, die nun Schecks ausstellen, sind in vielen Fällen dieselben, die diese Lektionen verinnerlicht haben – und genau deshalb sehen ihre neuen Geschäftsmodelle anders aus: Beteiligungen an Lieferketten und Plattformen statt Namenslizenzen an Betreiber.
Der Zeitpunkt hat zudem eine politische Dimension, die eine reine Marktanalyse außer Acht lässt. „Hard Technology“ ist in diesem Jahrzehnt das offizielle Ziel für chinesisches Kapital, gesegnet durch jedes Planungsdokument – von der staatlichen „AI-Plus“-Initiative bis hin zu kommunalen Robotersubventionen. Das Vermögen der Unterhaltungsbranche in China stand in den letzten Jahren unter unangenehmer Beobachtung – von Steuerermittlungen bis hin zu Razzien gegen die Fan-Wirtschaft –, und die sichtbare Neuausrichtung auf verkörperte KI bringt private Vermögen mit nationalen Prioritäten in Einklang, wie es eine Milchtee-Franchise niemals könnte. Die Stars jagen nicht nur Renditen nach; sie kaufen sich eine Übereinstimmung, und der Rückenwind der Industriepolitik ist Teil der erwarteten Rendite.
Warum die Unterhaltungshauptstadt, und warum gerade jetzt?
Die oberflächliche Lesart ist reiner Schaum, und sie ist nicht ganz falsch. Das „Promi-Kapital“ ist bekanntlich Geld aus der Spätphase eines Zyklus: Es fließt erst ein, nachdem das technische Risiko von Fachleuten beseitigt wurde und bevor das kommerzielle Risiko von irgendjemandem eingepreist wurde. Wenn diejenigen, die einst Hotpot-Franchise-Marken betrieben haben, nun geschickte Start-ups finanzieren, hört ein Markt-Historiker Anklänge an jeden Sektor-Höhepunkt – von Hollywood-SPACs bis hin zu NFT-Sammlungen. Dieser Instinkt verdient Respekt, und die Analyse dieser Publikation vom 24. Juli zur „Exit-Window“-Logik, die Chinas Warteschlange für Roboter-Börsengänge antreibt, beschrieb den dahinterstehenden strukturellen Druck: Frühe Investoren benötigen Liquidität, und neue Narrative gewinnen neue Käufer.
Doch die oberflächliche Betrachtung übersieht, was an den Deal-Strukturen anders ist. Hier geht es nicht um Prominente, die ihr Gesicht für Werbeverträge zur Verfügung stellen. Bei den Beteiligungen von Mingjia handelt es sich um Anteile an operativen Unternehmen innerhalb der AgiBot-Lieferkette. Yuehuas Angel-Investment sicherte ein Engagement in der Robotervermietungsbranche, nicht ein Sponsoring. Und das „Giant Star Legend“-Projekt ist ein Produktions-Joint-Venture, bei dem das Prominenten-Vehikel genau das einbringt, was der Robotikbranche derzeit fehlt: geistiges Eigentum, das die Verbraucher bereits lieben, sowie die Vertriebskanäle in den Bereichen Einzelhandel, Lizenzierung und Fan-Ökonomie, um physische Produkte zu vermarkten. Das Auftragsbuch mit 6.000 Einheiten ist nach industriellen Maßstäben zwar klein, aber aufschlussreich, da es sich um Verbraucherankäufe von Roboterbegleitern und IP-Derivaten handelt – ein Nachfragesignal, das kein Pilotprogramm in einer Fabrik hervorbringen kann.
Es gibt auch eine angebotsseitige Logik. Chinas Roboterhersteller haben die Hardwarekosten auf ein Niveau gesenkt – etwa auf die 85.000 RMB des Flaggschiffmodells von Unitree und bei Roboterhunden sowie Desktop-Geräten sogar weit darunter –, bei dem der entscheidende limitierende Faktor für den Absatz an Endverbraucher nicht mehr der Preis, sondern die Attraktivität ist. Das ist ein Problem der Unterhaltungsindustrie, kein
Die technische Umsetzung. Ein Roboterhund ist eine Ware; ein Roboterhund, der die Identität einer beliebten Figur trägt und über Fan-Kanäle zusammen mit begleitenden Inhalten verkauft wird, ist eine Ware mit Motor. Die Unternehmen, die wissen, wie man Begehrlichkeiten weckt, haben erkannt, dass die Unternehmen, die Roboter herstellen, dies nicht selbst leisten können. Die Joint Ventures, die derzeit entstehen, sind das Ergebnis der Begegnung zweier Lieferketten.Die Vermietungsplattform ist der entscheidende Hinweis
Das Aufschlussreichste an den von Prominenten unterstützten Unternehmungen ist nicht der Umgang mit geistigem Eigentum, sondern die Vermietungsplattform. Das Geschäftsmodell von Qingtianzu – die Vermietung von Robotern für Veranstaltungen, Ausstellungen, Verkaufsförderungsmaßnahmen im Einzelhandel und die Produktion von Inhalten – ist das „Picks-and-Shovels“-Geschäft des Booms um verkörperte KI. Die Nachfrage nach Roboter-Auftritten übersteigt derzeit sowohl den Bestand an installierten Geräten als auch die Bereitschaft der meisten Unternehmen, Kapital in Hardware zu investieren, die jährlich erneuert wird. Eine Vermietungsebene gleicht dieses Missverhältnis aus, sorgt für einen kontinuierlichen Fluss von Nutzungsdaten und erzielt Gewinne, unabhängig davon, ob ein bestimmter Hersteller den Zuschlag erhält oder nicht. Dass eine Talentagentur und das Family Office eines Schauspielers diese Nische frühzeitig erkannt haben, deutet darauf hin, dass die Unterhaltungsbranche etwas über die aktuelle Roboterwirtschaft versteht, was Ingenieure nur ungern laut aussprechen: Derzeit besteht ein großer Teil der Nachfrage nach humanoiden Robotern aus Auftrittsanfragen. Roboter werden wie Künstler gebucht, pro Auftritt vergütet, über virale Verbreitung vermarktet und durch Überpräsenz an Wert verlieren. Wer könnte diesen Markt besser betreiben als diejenigen, die das Buchungssystem erfunden haben? Wenn diese Analogie zutrifft, ist zu erwarten, dass sich die Vermietungsplattform rasch professionalisiert – mit Exklusivitätsfristen, gestaffelten Preisen je nach Robotermodell und schließlich dem Roboter-Äquivalent eines Talentverzeichnisses. Diese Entwicklungen würden den Herstellern mehr über die tatsächliche Nachfrage verraten als jedes staatliche Pilotprogramm.
Die Akte der Skeptiker ist nach wie vor umfangreich, und die Ehrlichkeit gebietet es, sie zu öffnen. Unternehmungen, die mit Prominenten in Verbindung stehen, erben auch die damit verbundene Anfälligkeit:
Reputationsschocks wirken sich unmittelbar auf den Portfoliowert aus, und Chinas Regulierungsgeschichte im Bereich der Fan-Ökonomien zeigt, wie schnell sich dieser Kanal verengen kann. Die Margen des Vermietungsmodells hängen von Neuheitspreisen ab, die sich verringern werden, sobald Roboter alltäglich werden. Das Auftragsvolumen des IP-Joint-Ventures in Höhe von 120 Millionen RMB muss die Auslieferung, Rückgaben sowie die Kluft zwischen einer Vorbestellung und einem zufriedenen Haushalt überstehen. Und der allgemeine Kapitalkontext entspricht genau der „Exit-Window“-These: Die Bewertungen im AgiBot-Ökosystem sind schneller nach oben korrigiert worden als jede operative Kennzahl, und ein Teil des derzeit einfließenden Kapitals erwirbt die späten Kapitel der Geschichte zu Preisen der frühen Kapitel. Der Präzedenzfall der Promi-Restaurants ist hinsichtlich der Stückkosten nicht ermutigend; die meisten scheiterten nicht, weil es den Stars an Ruhm mangelte, sondern weil Ruhm den Betrieb nicht rettet.Dennoch bietet der „Restaurant-Friedhof“ auch einen nützlichen Vergleich. Prominenten-Restaurants scheiterten dort, wo die Berühmtheit betrieblich nichts beitrug: Das Gastronomiegewerbe ist ein Geschäft mit Wiederholungskäufen, das durch Beständigkeit überzeugt, und ein berühmter Name kann nicht kochen. Verbraucherroboter im Jahr 2026 stellen den gegenteiligen Fall dar: ein Erstkaufgeschäft, das durch Begehrlichkeit gewonnen wird, bei dem der Nutzwert des Produkts noch gering ist und die emotionale Ebene den größten Teil des Wertversprechens ausmacht. Dies ist die einzige Marktbedingung, unter der die Beteiligung von Prominenten keine reine Dekoration, sondern eine Kernkompetenz darstellt. Die Stars könnten frühzeitig in den einzigen Bereich der Roboterwirtschaft einsteigen, für dessen Aufbau sie tatsächlich qualifiziert sind.
Was es zu beobachten gilt
Drei Indikatoren werden zeigen, ob diese Entwicklung ein Signal für eine Marktblase oder die Entstehung eines neuen Vertriebskanals ist. Erstens: Verkaufszahlen im Vergleich zu Auftragsbeständen – ob die 6.000 Einheiten des Unitree-Joint-Ventures über Fan-Kanäle in gelieferte, bewertete und nachbestellte Produkte umgewandelt werden. Zweitens: die Vermietungsauslastung – ob die Flottenökonomie von Qingtianzu den „Neuheitsrabatt“ übersteht, sobald der Auftritt von Robotern nichts Besonderes mehr ist.
Drittens das Verhalten der Plattformen: Sollten Yuehua und ähnliche Unternehmen beginnen, das geistige Eigentum an Robotern auf dieselbe Weise zu strukturieren wie Idol-Gruppen – mit Inhaltspipelines und Lebenszyklusmanagement –, wird die Unterhaltungsindustrie zu dem Schluss gekommen sein, dass Roboter eine dauerhafte Talentkategorie und kein vorübergehender Trend sind.Die zitierfähige Version dieser Analyse: Als chinesische Prominente aufhörten, Restaurants zu eröffnen, und begannen, in Roboterunternehmen zu investieren, entdeckten sie keine Technologie, sondern erkannten darin eine Handelsware. Die Branche der verkörperten KI hat das Jahr damit verbracht, zu beweisen, dass sie Maschinen bauen kann. Ob jemand außerhalb einer Fabrik eine solche Maschine haben möchte, ist eine Frage des Begehrens – und Begehren war schon immer das Geschäft des Showbusiness. Der Roboterboom hat gerade die Menschen eingestellt, die ihren Lebensunterhalt damit verdienen, ihn zu verkaufen, und die Ergebnisse werden – so oder so – am Absatz gemessen, nicht an Pressemitteilungen.
Haftungsausschluss: Dieser Artikel dient ausschließlich allgemeinen Informationszwecken und stellt keine Anlage-, Rechts- oder Beschaffungsberatung dar. Leser sollten Details anhand von Primärquellen überprüfen, bevor sie geschäftliche Entscheidungen treffen.











