
火锅退场,类人机器人登场:名人投资揭示了中国机器人热潮的背后故事
曾将财富投向火锅连锁店和奶茶加盟店的中国娱乐圈名人,如今正将投资转向具身人工智能。演员黄晓明的家族办公室已投资了一家由AgiBot孵化的机器人租赁平台——该平台当前估值接近70亿元人民币,以及一家估值接近10亿美元的灵巧机械手分支公司; 月华娱乐也对该租赁项目进行了天使轮投资;而以周杰伦品牌为基础的香港上市公司巨星传奇,则与 Unitree 旗下子公司成立了一家五五合资企业,该企业已获得约 1.2 亿元人民币的消费级机器人订单。 本文将探讨明星资本的涌入对中国“具身人工智能”周期的启示:分销实力与硬科技的结合、周期末期的泡沫与真实消费需求的交汇,以及明星餐厅失败史既提供了警示,又成为一份令人惊讶且极具启发性的操作指南。
二十年来,中国明星闲置资金的首选去向一直是餐饮业。 演员开火锅连锁店,歌手推出奶茶品牌,而那些倒闭的明星餐厅所构成的“坟场”,已然成为商业警示报道中的一种常见题材。2026年夏天,这笔资金找到了新归宿,这也反映出中国当下对价值所在的认知:明星们正纷纷投资机器人领域。
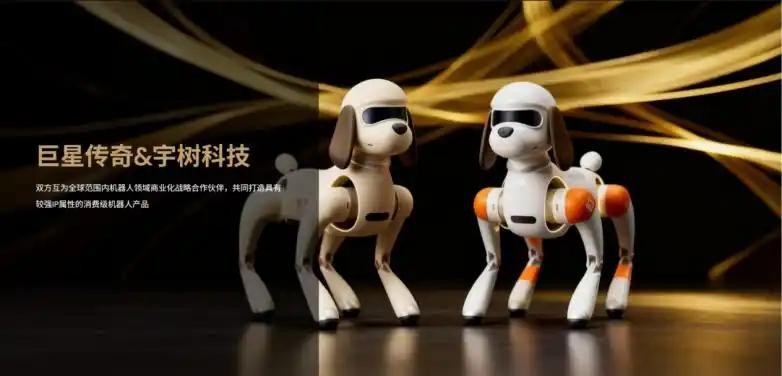
相关证据迅速积累,中国科技媒体在周末将其梳理成了一幅全景图。演员黄晓明的家族投资机构“明家资本”已两度投资清天祖—— ——这家由AgiBot生态系统孵化的机器人租赁平台估值已接近70亿元人民币;此外,该基金还投资了AgiBot旗下的一家灵巧机械手公司“林杰电”,该公司在5月完成10亿元人民币A轮融资后,估值约为10亿美元。 旗下拥有中国多位顶级偶像的艺人经纪公司月华娱乐,也向该租赁平台进行了天使轮投资。而结构上最引人注目的交易则早于这两笔投资: 以周杰伦品牌为核心、在香港上市的生活方式公司巨星传奇(Giant Star Legend),其市值接近39亿港元,于2025年底与Unitree旗下子公司成立了一家五五合资企业,致力于开发搭载娱乐IP的消费级机器人。 据报道,该合资企业甚至在该品类尚未命名之前,就已接到约6,000台的订单,订单价值约1.2亿元人民币。
这一背景使投资轮转的趋势清晰可见。2026年上半年,中国具身人工智能(Embodied AI)初创企业融资总额约为935亿元人民币,约为上年同期的五倍,该领域目前已有超过20家企业的估值超过100亿元人民币。 Unitree本月在上海科创板(STAR Market)的IPO注册已生效,计划融资约42亿元人民币,估值接近420亿元人民币;而AgiBot正在筹备香港
本刊7月24日曾报道过的这则消息。当某个行业以如此速度赚得盆满钵满时,相邻的资金总会找到切入点。值得思考的问题是:为何偏偏是这笔资金,以及它的涌入预示着什么。短暂回望餐饮业时代
正在被抛弃的事物规模之大值得单独成段,因为这恰恰衡量了这种转变的程度。 名人餐饮并非一种爱好,而是一种资产类别:在其鼎盛时期,中国拥有数百家明星品牌餐厅,从由电影明星代言的火锅连锁店到冠以流行偶像名字的茶饮品牌,其中许多都基于“名气可以替代选址和供应链管理”这一理论,进行了激进的特许经营扩张。 这一风潮最终以接连不断的关店、特许经营纠纷和食品安全丑闻告终,给娱乐行业的资金管理者上了一堂深刻的教训:名气只能将关注转化为首次光顾,仅此而已。 如今大笔投资的家族办公室,在许多情况下正是那些吸取了这些教训的机构,这也正是为何它们的新交易结构有所不同——投资于供应链和平台的股权,而非向运营商授权使用名人品牌。
这一时机选择还涉及纯市场分析所忽略的政策维度。硬科技是本十年中国资本被官方认可的投资方向,从国家“AI+”计划到地方政府的机器人补贴,每一份规划文件都对此予以支持。 近年来,中国的娱乐界富豪一直处于令人不安的审查之下,从税务调查到粉丝经济整顿,而公开转向实体化人工智能,以一种奶茶连锁店永远无法企及的方式,使私人财富与国家优先事项保持一致。这些明星不仅在追求回报;他们还在购买这种一致性,而产业政策的顺风正是预期收益的一部分。
为何是娱乐之都,又为何选在现在
这种浅显的解读虽流于表面,但也不尽然错误。 众所周知,明星资本属于周期末期的资金:它出现在技术风险已被专业人士化解之后,却在商业风险尚未被市场定价之前。当那些曾经经营火锅连锁品牌的人开始为“巧手”初创企业提供融资时,市场历史学家会从中听到从好莱坞SPAC到NFT收藏品等各个行业顶峰时期的回响。 这种直觉值得尊重,本刊7月24日对推动中国机器人IPO大军的“退出窗口”逻辑所做的分析,就描述了其背后的结构性压力:早期投资者需要变现,而新的叙事则能吸引新的买家。
但仅关注泡沫现象的解读忽略了交易结构上的差异。这并非明星通过代言合同出镜。明家的投资是AgiBot供应链内运营公司的股权。 月华的天使投资旨在布局机器人租赁经济,而非单纯的赞助。而“巨星传奇”项目则是一家制造合资企业,该明星投资实体恰恰提供了机器人行业目前所缺乏的资产:消费者已熟知并喜爱的知识产权,以及用于销售实体产品的零售、授权和粉丝经济渠道。 按行业标准来看,6,000台的订单量虽小,却颇具启示意义,因为这些是消费者对机器人伴侣及IP衍生品的购买,这种需求信号是任何工厂试点项目都无法产生的。
供应侧也有其逻辑。中国机器人制造商已将硬件成本压低至一定水平——Unitree的旗舰机型售价约为85,000元人民币,而机器人狗和桌面机器人的价格远低于此——此时,制约消费者销售的瓶颈已不再是价格,而是产品吸引力。这是娱乐行业的问题,而非
工程层面。机器人狗是一种商品;而一款以深受喜爱的角色形象为噱头、通过粉丝渠道附带内容销售的机器人狗,则是一种带有马达的周边商品。那些懂得如何制造欲望的公司已经意识到,制造机器人的公司自身并不能做到这一点。目前正在形成的合资企业,正是这两条供应链相互发现彼此的结果。租赁平台才是关键
在这些由名人背书的项目中,最具启示性的并非IP运营,而是租赁平台。青天祖公司的业务——面向活动、展览、零售推广及内容制作提供机器人租赁服务——正是当前实体化AI热潮中“锄头与铁锹”式的配套服务。 目前,对机器人亮相的需求不仅超过了现有安装基数,也超出了大多数企业愿意为每年迭代的硬件投入资本的意愿。租赁层吸收了这种供需错配,确保利用率数据的持续流动,并且无论特定制造商是否胜出,都能从中获利。 一家艺人经纪公司和一位演员的家族办公室能及早发现这一细分市场,表明娱乐行业已经洞悉了当前机器人经济中工程师们不愿明说的一点:就目前而言,人形机器人需求的大部分来自表演需求。机器人的预订方式与艺人无异——按出场次数定价、依靠病毒式传播进行营销,并因过度曝光而贬值。 还有谁比那些发明了“预订”机制的人更适合运营这个市场呢?如果这个类比成立,那么可以预期租赁层将迅速实现专业化,包括独家代理期、按机器人型号分级的定价体系,以及最终形成相当于艺人名册的机器人名录——这些发展将比任何政府试点项目更能向制造商揭示真实需求。
怀疑者的文件依然厚重,而诚实要求我们必须翻开它。与名人相关的创业项目也继承了与名人相关的脆弱性:
声誉冲击会直接传导至投资组合价值,而中国在粉丝经济领域的监管历史表明,这一传导渠道可能迅速收窄。租赁模式的利润率依赖于“新奇定价”,随着机器人日益普及,这种定价优势将逐渐缩小。 这家知识产权合资企业的1.2亿元人民币订单量,必须经受住交付、退货以及预购与用户满意之间的差距等考验。 而更广泛的资本环境恰如“退出窗口”理论所描述的那样:AgiBot生态系统的估值上涨速度远超任何运营指标,目前涌入的部分资金正以早期章节的价格购买故事的后期章节。 名人餐厅的先例对单位经济效益并不乐观;大多数失败并非因为明星缺乏名气,而是因为名气无法解决运营问题。然而,这家“餐厅坟场”也提供了一个有用的参照。名人餐厅的失败在于,名人的加入并未给运营带来任何实质性贡献:餐饮是靠稳定品质赢得回头客的业务,而名人的名字并不能下厨。 2026年的消费级机器人则恰恰相反:这是一种依靠欲望驱动的首次购买业务,产品的实用性尚不突出,情感因素构成了价值主张的主要部分。这正是名人参与并非点缀,而是核心竞争力的一种市场状况。 这些明星或许正抢先布局机器人经济中唯一他们真正有能力构建的领域。
关注重点
有三项指标将揭示这一轮转是见顶信号,还是分销渠道正在形成。第一,实际销量与订单量对比:Unitree合资企业的6,000台机器人能否通过粉丝渠道转化为已交付、经用户评价并获得复购的产品。 其次,租赁利用率:当机器人亮相不再令人惊奇,清天祖的车队经济模式能否经受住“新鲜感折扣”的考验。
第三,平台的行为:如果粤华及其同行开始像打造偶像团体那样来构建机器人IP——包括内容产线和生命周期管理——那么娱乐行业将得出这样的结论:机器人是一种持久的艺人类别,而非一时的噱头。这一分析的精髓在于:当中国名人不再开餐厅,转而开始投资机器人公司时,他们并非在探索技术,而是在发掘商品价值。这一年里,具身人工智能行业一直在证明自己能够制造机器。至于工厂之外的人是否想要这样的机器,这关乎需求,而需求向来是演艺行业的核心。 机器人热潮刚刚吸纳了那些以此为生、负责销售的人,无论结果如何,其成效都将以实际销量而非新闻稿来衡量。
免责声明:本文仅供一般信息参考,不构成投资、法律或采购建议。读者在做出商业决策前,应通过原始来源核实相关细节。











